سي دريل… نتائج فصلية قوية وتحسن واضح في الهوامش لكن التدفقات النقدية والعائد على رأس المال يضغطان على الجودة 🛢️📈⚠️
تُعد سي دريل (SDRL) شركة متخصصة في خدمات الحفر البحري العميق للنفط والغاز، وتمتلك وتشغّل سفن حفر ومنصات شبه غاطسة قادرة على العمل في أعماق مياه تصل إلى 12,000 قدم، وتخدم شركات النفط الكبرى والوطنية والمستقلة حول العالم.
ورغم التفوق الكبير على التوقعات في الربع الأخير والتحسن الواضح في الهوامش، فإن الأداء التاريخي الضعيف للإيرادات، وحرق النقد، والعائد السلبي على رأس المال، إلى جانب التقييم المرتفع نسبيًا، تجعل جودة الأعمال أقل من أفضل شركات القطاع.
📊 نتائج الربع الثاني CY2026: تفوق كبير على التوقعات وتحسن قوي في الربحية
- الإيرادات: 449 مليون دولار (+19.1% سنويًا، أعلى من التوقعات بـ13.9%)
- ربحية السهم المعدلة (Adjusted EPS): 0.47 دولار (أعلى من التوقعات بـ68.3%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 144 مليون دولار (بهامش 32.1%، أعلى من التوقعات بـ32.3%)
- الهامش التشغيلي (Operating Margin): 16% (ارتفاعًا من 1.6%)
- التدفق النقدي الحر (Free Cash Flow): سالب 43 مليون دولار مقابل سالب 12 مليون دولار
- القيمة السوقية: 2.92 مليار دولار
🧠 نظرة مُركّب: الربع كان قويًا من ناحية الإيرادات والأرباح والهوامش، مع تفوق كبير على توقعات السوق، لكن استمرار حرق النقد يمنع اعتبار التحسن التشغيلي تحولًا مكتملًا في جودة الأعمال.
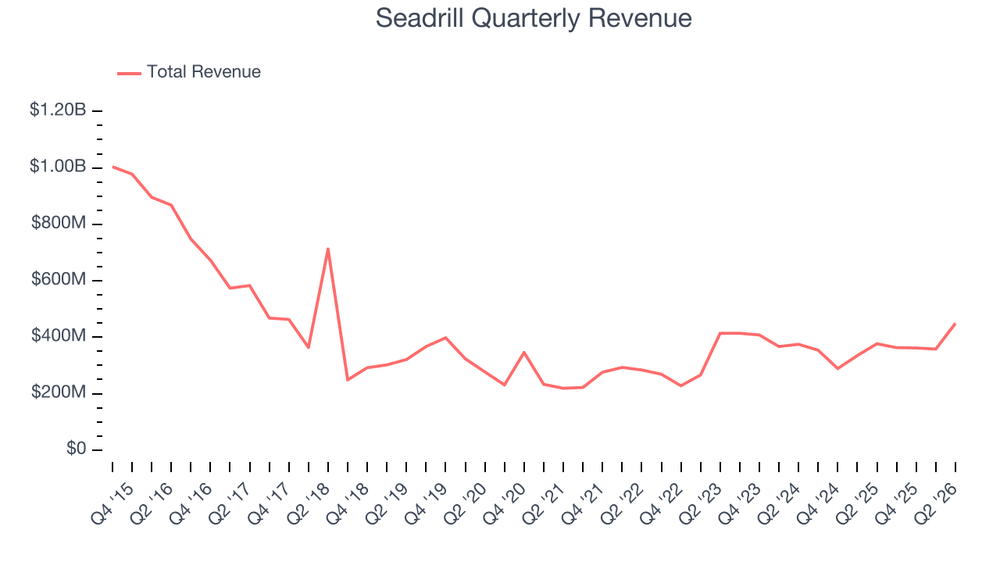
🚀 1. الإيرادات: تحسن حديث لكن التاريخ الطويل ضعيف
5 سنوات:
- نمو سنوي مركب: 8.3%
- الإيرادات خلال آخر 12 شهرًا: 1.53 مليار دولار
10 سنوات:
- انخفاض سنوي مركب في الإيرادات: 8.6%
الربع الثاني CY2026:
- الإيرادات: 449 مليون دولار
- نمو سنوي: 19.1%
- أعلى من توقعات السوق بـ13.9%
ورغم التسارع القوي في الربع الأخير، فإن قاعدة الإيرادات لا تزال صغيرة نسبيًا مقارنة بشركات القطاع الكبرى، كما أن الأداء على مدى 10 سنوات يكشف عن تراجع هيكلي واضح عبر دورة الطاقة الطويلة.
🧠 نظرة مُركّب: النمو الأخير إيجابي، لكنه لا يمحو سجلًا طويلًا من تراجع الإيرادات، ولذلك تحتاج الشركة إلى عدة فصول من النمو المستدام لإثبات تحول الاتجاه.
⚙️ 2. نموذج الأعمال: حفر بحري عميق بعقود يومية
تعتمد سي دريل (SDRL) على توفير المعدات الثقيلة والخبرات التشغيلية اللازمة لحفر آبار النفط والغاز البحرية، وتشمل عملياتها:
- سفن الحفر (Drillships) المزودة بأنظمة تموضع ديناميكي
- المنصات شبه الغاطسة (Semi-Submersible Rigs)
- العمل في أعماق مياه تصل إلى 12,000 قدم
- منصات مخصصة للبيئات البحرية المعتدلة
- منصات معززة للعمل في البيئات البحرية القاسية
- تشغيل أطقم يتراوح حجمها عادة بين 110 و160 شخصًا
- تقديم خدمات تشغيلية لوحدات حفر مملوكة لجهات مرتبطة
وتحقق الشركة إيراداتها بصورة أساسية من الأسعار اليومية (Dayrates) التي تدفعها شركات النفط مقابل استئجار المنصة والطاقم لفترة محددة أو حتى اكتمال عملية الحفر.
🧠 نظرة مُركّب: امتلاك أصول متخصصة قادرة على العمل في المياه العميقة يمنح الشركة قيمة تشغيلية، لكن الاعتماد على أسعار العقود ودورات الاستثمار النفطي يجعل الإيرادات والأرباح متقلبة.
🏦 3. القطاع والصناعة
تنتمي سي دريل إلى صناعة الحفر البحري والاستكشاف والإنتاج في قطاع الطاقة، والتي تستفيد من:
- ارتفاع الاستثمار في مشاريع النفط والغاز البحرية
- الحاجة إلى خبرات ومعدات متخصصة للحفر في المياه العميقة
- إمكانية تحقيق عوائد مرتفعة عند قوة دورة الطاقة
- ارتفاع أسعار العقود اليومية خلال فترات قوة الطلب
- فرص الاستحواذ والتوسع خلال فترات ضعف القطاع
لكن الصناعة تواجه أيضًا تحديات تشمل:
- تقلب أسعار النفط والغاز
- ارتفاع المخاطر التشغيلية والجيولوجية
- الحاجة إلى استثمارات رأسمالية كبيرة
- الحساسية لدورات الإنفاق الرأسمالي لشركات الطاقة
- المخاطر التنظيمية والبيئية
- ضعف الوصول إلى رأس المال خلال فترات هبوط أسعار السلع
🧠 نظرة مُركّب: الحفر البحري قادر على توليد أرباح قوية في الدورة الصاعدة، لكنه من أكثر أنشطة الطاقة حساسية لدورات الاستثمار وأسعار السلع.
🌐 4. المنافسة
تتنافس سي دريل (SDRL) مع عدد من شركات الحفر البحري، أبرزها:
🧠 نظرة مُركّب: المنافسة تعتمد بدرجة كبيرة على جودة الأسطول والقدرات التقنية والأسعار اليومية، ما يجعل كفاءة الأصول والانضباط الرأسمالي عاملين أساسيين لتحقيق عوائد مستدامة.
📈 5. الهوامش: تحسن قوي في الكفاءة التشغيلية
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 36%
- متوسط هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA Margin): 25.3%
خلال آخر عام:
- تحسن هامش EBITDA بمقدار 8.7 نقاط مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 38.5%
- مقابل 27.6% في الفترة نفسها من العام الماضي
- تحسن بمقدار 10.9 نقاط مئوية
- هامش Adjusted EBITDA: 32.1%
- تحسن سنوي بمقدار 9.9 نقاط مئوية
- الهامش التشغيلي: 16%
- مقابل 1.6% في الفترة نفسها من العام الماضي
ويعكس التحسن الأخير ارتفاع كفاءة العمليات، إلا أن متوسط الهامش الإجمالي التاريخي لا يزال ضعيفًا نسبيًا مقارنة بأفضل شركات قطاع الطاقة.
🧠 نظرة مُركّب: اتجاه الهوامش أصبح إيجابيًا بوضوح، لكن الشركة تحتاج إلى تحويل هذا التحسن في الأرباح التشغيلية إلى تدفقات نقدية حرة قبل اعتباره تحسنًا كاملًا في جودة الأعمال.
💰 6. التدفق النقدي الحر: نقطة الضعف الرئيسية
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): سالب 5.1%
- مقابل كل 100 دولار من الإيرادات، استهلكت الشركة تاريخيًا نحو 5.15 دولار من النقد
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): سالب 43 مليون دولار
- هامش التدفق النقدي الحر: سالب 9.6%
- مقابل تدفق نقدي حر سالب 12 مليون دولار في الفترة نفسها من العام الماضي
كما بلغ معدل تقلب التدفق النقدي الحر مقارنة بتقلب أسعار خام WTI نحو 20.5 مرة خلال آخر 5 سنوات، ما يشير إلى حساسية نقدية مرتفعة جدًا لتحركات أسعار السلع مقارنة بمعظم المنافسين.
وتتطلب أعمال الحفر البحري استثمارات مستمرة وكبيرة للحفاظ على الأصول وتشغيلها، وهو ما يفسر الفارق بين تحسن الأرباح التشغيلية وضعف توليد النقد.
🧠 نظرة مُركّب: هذه أكبر نقطة ضعف في الشركة؛ فتحسن الأرباح لا يخلق قيمة مستدامة للمساهمين ما لم تتمكن سي دريل من وقف حرق النقد وتحويل الربحية المحاسبية إلى سيولة فعلية.
📊 7. العائد على رأس المال: سجل تاريخي ضعيف
10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): سالب 1%
كما يشير الاتجاه إلى أن:
- العائد على رأس المال من بين الأضعف في القطاع
- العائد تراجع بصورة إضافية خلال السنوات الأخيرة
- الإدارة لم تحقق عائدًا إيجابيًا مستدامًا على رأس المال المستثمر
- فرص النمو المربح تبدو محدودة وفق الأداء التاريخي
ويُعد هذا السجل نقطة ضعف مهمة لأن صناعة الحفر البحري تتطلب رؤوس أموال ضخمة، وبالتالي تصبح كفاءة تخصيص رأس المال عاملًا حاسمًا في خلق قيمة للمساهمين.
🧠 نظرة مُركّب: العائد السلبي على رأس المال يضعف فرضية الاستثمار طويلة الأجل، لأن الشركة لم تثبت تاريخيًا قدرتها على تحقيق عوائد كافية مقابل الأموال المستثمرة في أصولها.
💵 8. المركز المالي: مديونية قابلة للإدارة
المركز المالي:
- النقد: 360 مليون دولار
- الديون: 737 مليون دولار
- EBITDA خلال آخر 12 شهرًا: 412.7 مليون دولار
- صافي الدين إلى EBITDA: 0.9 مرة
- مصروفات الفوائد السنوية: 25 مليون دولار
ويُعد مستوى صافي الدين منخفضًا نسبيًا مقارنة بالأرباح الحالية، كما أن مصروفات الفوائد لا تشكل ضغطًا كبيرًا على الشركة، ما يمنحها مساحة لمواصلة الاستثمار في عملياتها.
🧠 نظرة مُركّب: الميزانية ليست مصدر الخطر الأساسي حاليًا، فمستوى المديونية آمن نسبيًا، بينما تتركز المشكلة الحقيقية في ضعف التدفق النقدي والعائد على رأس المال.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ13.9%
- ربحية السهم تفوقت على التوقعات بـ68.3%
- Adjusted EBITDA تجاوز التوقعات بـ32.3%
- الإيرادات نمت سنويًا بـ19.1%
- الهامش الإجمالي ارتفع من 27.6% إلى 38.5%
- هامش Adjusted EBITDA ارتفع إلى 32.1%
- الهامش التشغيلي ارتفع من 1.6% إلى 16%
لكن في المقابل:
- التدفق النقدي الحر بلغ سالب 43 مليون دولار
- حرق النقد ازداد مقارنة بسالب 12 مليون دولار قبل عام
- متوسط هامش التدفق النقدي الحر خلال 5 سنوات سالب
- متوسط ROIC خلال 10 سنوات يبلغ سالب 1%
- الإيرادات انخفضت بمعدل 8.6% سنويًا خلال 10 سنوات
وبقي السهم شبه مستقر بعد إعلان النتائج عند نحو 46.78 دولار.
🧠 نظرة مُركّب: الربع أظهر تحسنًا تشغيليًا قويًا جدًا، لكن السوق لم يكافئ السهم بشكل واضح لأن نقاط الضعف طويلة الأجل، خصوصًا التدفق النقدي والعائد على رأس المال، ما تزال قائمة.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 47.90 دولار
- القيمة العادلة: 51.65 دولار
- السهم يتداول بحوالي 7% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 24.4 مرة
- مستوى عدم اليقين: High
ورغم أن السعر الحالي أقل من القيمة العادلة، فإن الخصم محدود نسبيًا مقارنة بمستوى عدم اليقين المرتفع، كما أن مضاعف الربحية مرتفع مقارنة بجودة الأساسيات التاريخية وضعف التدفقات النقدية والعائد على رأس المال.
🧠 نظرة مُركّب: وجود خصم عن القيمة العادلة إيجابي، لكنه لا يوفر هامش أمان كبيرًا بما يكفي لتعويض المخاطر التشغيلية والتاريخ الضعيف في خلق القيمة.
🧾 الخلاصة المركبة: تحسن تشغيلي واضح لكن جودة الأعمال طويلة الأجل لا تزال ضعيفة
تمتلك سي دريل (SDRL):
- نموًا قويًا في الإيرادات خلال الربع الأخير
- تفوقًا كبيرًا على توقعات الأرباح
- تحسنًا واضحًا في الهامش الإجمالي
- توسعًا قويًا في هامش EBITDA
- مستوى مديونية قابلًا للإدارة
- قدرات متخصصة في الحفر البحري العميق
لكن:
- الإيرادات تراجعت بقوة على مدى 10 سنوات
- الشركة تحرق التدفقات النقدية الحرة
- حرق النقد ازداد في الربع الأخير
- متوسط ROIC خلال 10 سنوات سلبي
- التدفقات النقدية شديدة الحساسية لتقلب أسعار السلع
- مضاعف الربحية مرتفع نسبيًا
- مستوى عدم اليقين مرتفع
✨ الخلاصة: سي دريل حققت ربعًا قويًا مع نمو واضح وتحسن كبير في الهوامش، لكن حرق النقد والعائد السلبي على رأس المال والسجل الضعيف للإيرادات على المدى الطويل تجعل الخصم الحالي عن القيمة العادلة غير كافٍ لتوفير هامش أمان مريح.