ستيب ستون جروب… نمو استثنائي في الإيرادات والأصول المدارة مع تسارع الأرباح لكن ضعف العائد على حقوق الملكية يحد من الجودة 📈🏦⚠️
تُعد ستيب ستون جروب (STEP) شركة استثمار وإدارة أصول متخصصة في الأسواق الخاصة، وتوفر للمستثمرين إمكانية الوصول إلى استثمارات الملكية الخاصة والعقارات والديون الخاصة والبنية التحتية، وتعمل في الوقت نفسه كمستشار ومدير أصول للمؤسسات والمستثمرين ذوي الملاءة المالية المرتفعة.
وتتمتع الشركة بنمو استثنائي في الإيرادات والأصول المدارة، إلى جانب تسارع واضح في ربحية السهم خلال السنوات الأخيرة. لكن نتائج الربع الثاني CY2026 كانت مختلطة، إذ تفوقت الإيرادات على التوقعات بفارق كبير، بينما جاءت الأصول المدارة وربحية السهم دون توقعات السوق. ويتداول السهم عند 46.11 دولار مقابل قيمة عادلة تبلغ 45.87 دولار، مع مستوى عدم يقين مرتفع.
📊 نتائج الربع الثاني CY2026: قفزة قوية في الإيرادات لكن الأصول المدارة وربحية السهم دون التوقعات
- الإيرادات: 378.9 مليون دولار (+59.6% سنويًا، أعلى من التوقعات بـ21.1%)
- الأصول المدارة (AUM): 245 مليار دولار (+23.1% سنويًا)
- الأصول المدارة جاءت أقل من توقعات المحللين بـ57.1%
- ربحية السهم المعدلة (Adjusted EPS): 0.48 دولار مقابل توقعات عند 0.50 دولار
- ربحية السهم المعدلة أقل من التوقعات بـ4.8%
- ربحية السهم المعدلة ارتفعت من 0.40 دولار قبل عام
- الربح قبل الضرائب (Pre-Tax Profit): -200.3 مليون دولار
- هامش الربح قبل الضرائب: -52.9%
- القيمة السوقية: 4.1 مليار دولار
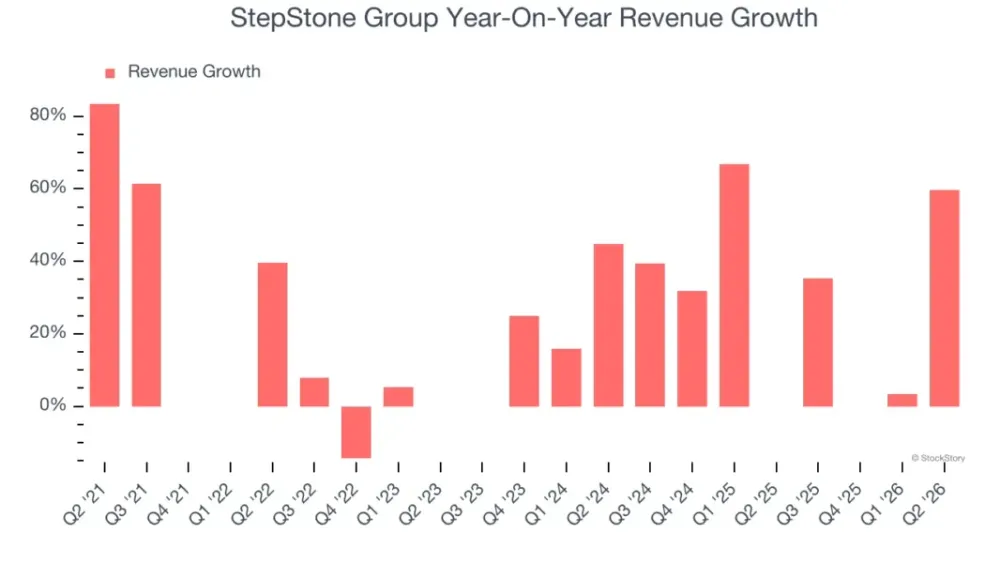
حققت ستيب ستون جروب إيرادات بلغت 378.9 مليون دولار في الربع الثاني CY2026، بارتفاع استثنائي قدره 59.6% على أساس سنوي، ومتجاوزة توقعات المحللين البالغة 312.8 مليون دولار بنسبة 21.1%.
وفي المقابل، بلغت الأصول المدارة (AUM) نحو 245 مليار دولار، بزيادة 23.1% عن الفترة نفسها من العام الماضي، لكنها جاءت أقل من توقعات المحللين بنسبة 57.1%.
كما بلغت ربحية السهم المعدلة (Adjusted EPS) نحو 0.48 دولار مقارنة بـ0.40 دولار قبل عام، لكنها جاءت أقل من توقعات السوق البالغة 0.50 دولار بنسبة 4.8%.
أما الربح قبل الضرائب (Pre-Tax Profit) فسجل خسارة قدرها 200.3 مليون دولار، ليصل هامش الربح قبل الضرائب إلى -52.9%.
🧠 نظرة مُركّب: الربع كان مختلطًا بوضوح. نمو الإيرادات بنسبة 59.6% والتفوق على التوقعات بـ21.1% كانا استثنائيين، لكن الإخفاق الكبير في الأصول المدارة وضعف هامش الربح قبل الضرائب يقللان من قوة النتائج، رغم استمرار نمو ربحية السهم على أساس سنوي.
🚀 1. الإيرادات: نمو استثنائي وتسارع واضح خلال العامين الأخيرين
خلال 5 سنوات:
- نمو سنوي مركب في الإيرادات: 28.3%
آخر عامين:
- نمو سنوي في الإيرادات: 41.2%
الربع الثاني CY2026:
- الإيرادات: 378.9 مليون دولار
- النمو السنوي: 59.6%
- أعلى من توقعات السوق بـ21.1%
نمت إيرادات ستيب ستون جروب بمعدل سنوي مركب استثنائي بلغ 28.3% خلال السنوات الخمس الماضية، متجاوزة متوسط شركات القطاع المالي بصورة واضحة.
والأكثر إيجابية أن وتيرة النمو تسارعت مؤخرًا، إذ ارتفعت الإيرادات بمعدل سنوي بلغ 41.2% خلال العامين الأخيرين، وهو أعلى بكثير من معدل السنوات الخمس.
وفي الربع الثاني CY2026، ارتفعت الإيرادات بنسبة 59.6% على أساس سنوي إلى 378.9 مليون دولار، متجاوزة توقعات السوق بنسبة ضخمة بلغت 21.1%.
ويشير تسارع النمو من 28.3% خلال خمس سنوات إلى 41.2% خلال العامين الأخيرين ثم 59.6% في الربع الأخير إلى استمرار قوة الطلب وتوسع حصة الشركة في الأسواق الخاصة.
🧠 نظرة مُركّب: نمو الإيرادات هو أبرز عناصر القوة في ستيب ستون جروب. الشركة لا تحافظ فقط على معدل نمو استثنائي طويل الأجل، بل شهدت تسارعًا إضافيًا خلال العامين الأخيرين، وهو ما يعكس قوة الطلب وقدرتها على توسيع أعمالها.
🏦 2. نموذج الأعمال: إدارة واستشارات متخصصة في الأسواق الخاصة
تعمل ستيب ستون جروب كمدير أصول ومستشار استثماري متخصص في الأسواق الخاصة، وتخدم مجموعة واسعة من المستثمرين المؤسساتيين والأفراد ذوي الملاءة المالية المرتفعة.
وتشمل قاعدة العملاء:
- صناديق التقاعد
- صناديق الثروة السيادية
- شركات التأمين
- المستثمرين ذوي الملاءة المالية المرتفعة
وتوفر الشركة للعملاء إمكانية الاستثمار في عدة فئات من الأسواق الخاصة تشمل:
- الملكية الخاصة (Private Equity)
- العقارات (Real Estate)
- الديون الخاصة (Private Debt)
- البنية التحتية (Infrastructure)
وتستخدم الشركة عدة استراتيجيات لبناء المحافظ، تشمل صناديق الصناديق، والاستثمارات المباشرة إلى جانب مديري الصناديق، والاستثمارات في السوق الثانوية.
ويمنح هذا النموذج العملاء إمكانية بناء محافظ متنوعة في الأسواق الخاصة من خلال علاقة واحدة مع ستيب ستون جروب.
وتحقق الشركة إيراداتها من رسوم الإدارة المرتبطة برأس المال الملتزم أو المستثمر، ورسوم الأداء عندما تتجاوز الاستثمارات مستويات عائد محددة، إضافة إلى رسوم الاستشارات.
🧠 نظرة مُركّب: نموذج الأعمال جذاب لأنه يجمع بين إدارة الأصول والاستشارات والاستثمارات المباشرة والثانوية، بينما توفر رسوم الإدارة المرتبطة بالأصول مصدرًا متكررًا نسبيًا للإيرادات. كما يمنح تنوع الأسواق الخاصة الشركة عدة محركات للنمو بدل الاعتماد على فئة أصول واحدة.
🌍 3. الانتشار العالمي والتكنولوجيا: منصة واسعة لدعم الاستثمار في الأسواق الخاصة
تمتلك ستيب ستون جروب حضورًا عالميًا يمتد عبر:
- أمريكا الشمالية
- أوروبا
- آسيا
- أستراليا
ويساعد هذا الانتشار الشركة على الوصول إلى فرص استثمارية في مناطق متعددة، إضافة إلى تقديم خبرات محلية لقاعدة عملائها العالمية.
كما تعتمد الشركة على منصة تقنية خاصة بها تسمى SPI (StepStone Private markets Intelligence)، والتي تدعم عمليات الاستثمار من خلال جمع وتحليل البيانات المتعلقة بآلاف مديري الصناديق والاستثمارات في الأسواق الخاصة.
وتمثل البيانات عنصرًا مهمًا في الأسواق الخاصة بسبب انخفاض مستوى الشفافية مقارنة بالأسواق العامة، ولذلك يمكن أن توفر قاعدة بيانات واسعة وتحليلات متخصصة ميزة في تقييم الفرص ومديري الأصول.
🧠 نظرة مُركّب: الانتشار العالمي والمنصة التقنية الخاصة يعززان قدرة ستيب ستون جروب على تحليل فرص الأسواق الخاصة والوصول إليها. وكلما توسعت قاعدة البيانات والعلاقات مع مديري الصناديق، يمكن أن تصبح المنظومة الاستثمارية للشركة أكثر قيمة للعملاء.
💼 4. الأصول المدارة: نمو استثنائي طويل الأجل رغم الإخفاق الكبير أمام توقعات الربع
خلال 5 سنوات:
- نمو الأصول المدارة (AUM): 24.4% سنويًا
آخر عامين:
- نمو الأصول المدارة: 22.3% سنويًا
الربع الثاني CY2026:
- الأصول المدارة: 245 مليار دولار
- النمو السنوي: 23.1%
- أقل من توقعات المحللين بـ57.1%
تمثل الأصول المدارة (AUM) إجمالي رأس المال الذي تديره الشركة نيابة عن عملائها، وتكتسب أهمية كبيرة لأن رسوم الإدارة المرتبطة بهذه الأصول توفر مصدرًا متكررًا ومستقرًا نسبيًا للإيرادات.
ونمت الأصول المدارة لدى ستيب ستون جروب بمعدل سنوي بلغ 24.4% خلال السنوات الخمس الماضية، وهو معدل قوي جدًا مقارنة بالقطاع المالي.
وخلال العامين الأخيرين، تباطأ النمو قليلًا إلى 22.3% سنويًا، كما أصبح نمو الأصول المدارة أبطأ من نمو الإيرادات.
وفي الربع الثاني CY2026، بلغت الأصول المدارة 245 مليار دولار، بارتفاع 23.1% على أساس سنوي، لكنها جاءت أقل من توقعات المحللين البالغة 571.2 مليار دولار بنسبة 57.1%.
🧠 نظرة مُركّب: نمو الأصول المدارة بنسبة تتجاوز 20% سنويًا يبقى قويًا جدًا ويدعم استدامة الإيرادات، لكن الإخفاق الكبير أمام توقعات الربع يمثل نقطة ضعف واضحة. استمرار نمو الأصول المدارة سيكون ضروريًا للحفاظ على قوة رسوم الإدارة مستقبلًا.
🌐 5. القطاع والمنافسة: سوق خاص متنامٍ أمام منافسين كبار
تعمل ستيب ستون جروب في صناعة إدارة واستشارات الأسواق الخاصة، وتستفيد من توسع الطلب المؤسساتي على فئات الأصول البديلة مثل الملكية الخاصة والعقارات والديون الخاصة والبنية التحتية.
وتشمل فرص النمو في القطاع:
- ارتفاع مخصصات المؤسسات للأسواق الخاصة
- زيادة الطلب على المحافظ البديلة
- الحاجة إلى الخبرة المتخصصة في اختيار مديري الصناديق
- نمو السوق الثانوية للاستثمارات الخاصة
- زيادة الطلب على حلول الاستثمار المخصصة
- التوسع العالمي للأصول البديلة
لكن القطاع يواجه أيضًا ضغوطًا مرتبطة بالمنافسة، وجمع الأموال، وأداء الاستثمارات، وتقلب الأسواق وأسعار الفائدة.
وتشمل أبرز الشركات المنافسة:
وتتنافس ستيب ستون جروب مع هذه الشركات على رأس المال المؤسساتي وفرص الاستثمار ومديري الصناديق والعملاء الباحثين عن التعرض للأسواق الخاصة.
🧠 نظرة مُركّب: السوق الذي تعمل فيه الشركة يمتلك محركات نمو طويلة الأجل قوية، لكن المنافسة تأتي من بعض أكبر مديري الأصول البديلة عالميًا. قدرة ستيب ستون جروب على الحفاظ على نمو الإيرادات والأصول المدارة فوق 20% تشير حتى الآن إلى نجاحها في زيادة حصتها السوقية.
📉 6. هامش الربح قبل الضرائب: نقطة الضعف الرئيسية رغم النمو القوي
خلال 5 سنوات:
- هامش الربح قبل الضرائب تدهور بصورة كبيرة
آخر عامين:
- انخفاض هامش الربح قبل الضرائب بمقدار 99.5 نقطة مئوية
الربع الثاني CY2026:
- الربح قبل الضرائب: -200.3 مليون دولار
- هامش الربح قبل الضرائب: -52.9%
- تراجع سنوي في الهامش بمقدار 44.3 نقطة مئوية
رغم النمو الاستثنائي في الإيرادات، فإن اتجاه هامش الربح قبل الضرائب يمثل إحدى أبرز نقاط الضعف في ستيب ستون جروب.
وخلال العامين الماضيين، انخفض هامش الربح قبل الضرائب بمقدار 99.5 نقطة مئوية، ما يشير إلى ارتفاع المصروفات بوتيرة أسرع من الإيرادات.
وفي الربع الثاني CY2026، سجلت الشركة خسارة قبل الضرائب بلغت 200.3 مليون دولار، ليصل الهامش إلى -52.9%.
وجاء هذا المستوى أسوأ بمقدار 44.3 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي، وهو تدهور كبير رغم النمو القوي في الإيرادات.
🧠 نظرة مُركّب: هذه هي نقطة الضعف الأهم في التقرير. نمو الإيرادات والأصول المدارة ممتاز، لكن تدهور هامش الربح قبل الضرائب يعني أن هذا النمو لم يتحول بكفاءة إلى أرباح محاسبية. تحسن هذا المؤشر سيكون ضروريًا لرفع جودة الشركة على المدى الطويل.
📈 7. ربحية السهم: نمو قوي وتسارع حديث رغم الإخفاق الطفيف في الربع
خلال 5 سنوات:
- نمو سنوي مركب في ربحية السهم: 14.7%
آخر عامين:
- نمو سنوي في ربحية السهم: 24.7%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.48 دولار
- مقابل 0.40 دولار في الفترة نفسها من العام الماضي
- أقل من توقعات السوق البالغة 0.50 دولار بـ4.8%
توقعات 12 شهرا:
- ربحية السهم الحالية على أساس العام الكامل: 2.24 دولار
- ربحية السهم المتوقعة: 2.52 دولار
- النمو المتوقع: 12.5%
نمت ربحية سهم ستيب ستون جروب بمعدل سنوي مركب بلغ 14.7% خلال السنوات الخمس الماضية، وهو أداء جيد، لكنه أبطأ من نمو الإيرادات البالغ 28.3% خلال الفترة نفسها.
ويشير هذا الفارق إلى أن النمو القوي في المبيعات لم يتحول بالكامل إلى نمو مماثل في الأرباح لكل سهم.
لكن الاتجاه الحديث أكثر إيجابية، إذ تسارع نمو ربحية السهم إلى 24.7% سنويًا خلال العامين الأخيرين، متجاوزًا معدل السنوات الخمس.
وفي الربع الثاني CY2026، ارتفعت ربحية السهم المعدلة (Adjusted EPS) إلى 0.48 دولار من 0.40 دولار قبل عام، لكنها جاءت أقل من توقعات المحللين البالغة 0.50 دولار بنسبة 4.8%.
ويتوقع المحللون ارتفاع ربحية السهم على أساس العام الكامل من 2.24 دولار إلى 2.52 دولار خلال الأشهر الـ12 المقبلة، بما يعادل نموًا قدره 12.5%.
🧠 نظرة مُركّب: نمو ربحية السهم جيد ويتسارع، إذ ارتفع من متوسط 14.7% خلال خمس سنوات إلى 24.7% خلال العامين الأخيرين. لكن نمو الأرباح لا يزال أبطأ من نمو الإيرادات تاريخيًا، ما يجعل تحسين الكفاءة والهوامش عنصرًا أساسيًا في المرحلة المقبلة.
📊 8. العائد على حقوق الملكية: نقطة ضعف واضحة رغم قوة النمو
خلال 5 سنوات:
- متوسط العائد على حقوق الملكية (ROE): -7.7%
- المستوى أقل بكثير من الشركات المالية التي تحقق عوائد تتجاوز 25%
بلغ متوسط العائد على حقوق الملكية (ROE) لدى ستيب ستون جروب نحو -7.7% خلال السنوات الخمس الماضية، وهو مستوى ضعيف مقارنة بالعديد من الشركات المالية التي تحقق عوائد تتجاوز 25%.
ويشير العائد السلبي إلى أن الشركة لم تحقق تاريخيًا أرباحًا جذابة مقابل حقوق المساهمين، رغم النمو القوي جدًا في الإيرادات والأصول المدارة وربحية السهم المعدلة.
ولا يلغي هذا المؤشر نقاط القوة الأخرى في الشركة، لكنه يكشف أن النمو لم يترجم حتى الآن إلى كفاءة مرتفعة في تحقيق العائد على رأس مال المساهمين.
🧠 نظرة مُركّب: العائد على حقوق الملكية هو أحد أبرز جوانب الضعف، فمتوسط -7.7% خلال خمس سنوات يتناقض مع النمو القوي في الإيرادات والأصول المدارة. تحوله إلى مستويات إيجابية ومستدامة سيكون عاملًا مهمًا لتحسين جودة الشركة.
🏦 9. المركز المالي: مستوى الدين لا يثير مخاوف جوهرية
- الديون: 387.4 مليون دولار
- حقوق المساهمين: 970.5 مليون دولار
- متوسط نسبة الدين إلى حقوق الملكية (Debt-to-Equity): -0.6 مرة خلال آخر أربعة فصول
- المستوى لا يثير إشارات حمراء حاليًا
تمتلك ستيب ستون جروب ديونًا تبلغ 387.4 مليون دولار مقابل حقوق مساهمين تبلغ 970.5 مليون دولار.
وبحسب بيانات آخر أربعة فصول، بلغ متوسط نسبة الدين إلى حقوق الملكية (Debt-to-Equity) نحو -0.6 مرة.
ولا يشير مستوى الدين الحالي إلى مخاطر كبيرة على الميزانية، خصوصًا أن النسب التي تقل عن 3.5 مرة تعتبر مريحة عمومًا بالنسبة للشركات المالية وفق إطار التقرير.
وبذلك، لا تمثل المديونية نقطة الضعف الأساسية في ستيب ستون جروب حاليًا، مقارنة بالتحديات المتعلقة بهوامش الربحية والعائد على حقوق الملكية.
🧠 نظرة مُركّب: الميزانية لا تظهر إشارات خطر واضحة، والدين البالغ 387.4 مليون دولار يبدو قابلًا للإدارة مقارنة بحقوق المساهمين البالغة 970.5 مليون دولار. لذلك تتركز المخاطر الأساسية في جودة الربحية وكفاءة رأس المال أكثر من المديونية.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت بنسبة 59.6% سنويًا إلى 378.9 مليون دولار
- الإيرادات تجاوزت توقعات السوق بنسبة 21.1%
- الأصول المدارة ارتفعت بنسبة 23.1% سنويًا إلى 245 مليار دولار
- ربحية السهم المعدلة ارتفعت إلى 0.48 دولار من 0.40 دولار قبل عام
- نمو الإيرادات السنوي المركب بلغ 28.3% خلال خمس سنوات
- نمو الإيرادات تسارع إلى 41.2% سنويًا خلال العامين الأخيرين
- نمو الأصول المدارة بلغ 24.4% سنويًا خلال خمس سنوات
- نمو ربحية السهم بلغ 24.7% سنويًا خلال العامين الأخيرين
- ربحية السهم متوقع أن تنمو بنسبة 12.5% خلال الأشهر الـ12 المقبلة
لكن في المقابل:
- الأصول المدارة جاءت أقل من توقعات المحللين بنسبة 57.1%
- ربحية السهم المعدلة جاءت أقل من التوقعات بنسبة 4.8%
- الربح قبل الضرائب بلغ -200.3 مليون دولار
- هامش الربح قبل الضرائب بلغ -52.9%
- هامش الربح قبل الضرائب تراجع بمقدار 44.3 نقطة مئوية سنويًا
- هامش الربح قبل الضرائب تراجع بمقدار 99.5 نقطة مئوية خلال العامين الأخيرين
- متوسط العائد على حقوق الملكية بلغ -7.7% خلال خمس سنوات
- نمو ربحية السهم التاريخي كان أبطأ من نمو الإيرادات
- مستوى عدم اليقين مرتفع
وتراجع السهم بنحو 4.4% إلى 48.23 دولار مباشرة بعد إعلان النتائج.
🧠 نظرة مُركّب: الربع أكد استمرار قوة الطلب ونمو الأعمال، لكن السوق ركز على الإخفاق في الأصول المدارة وربحية السهم. الصورة طويلة الأجل تظل مدعومة بنمو الإيرادات والأصول، إلا أن ضعف هامش الربح قبل الضرائب والعائد على حقوق الملكية يمنعان اعتبار الأداء متكاملًا من جميع الجوانب.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 46.11 دولار
- القيمة العادلة: 45.87 دولار
- السهم يتداول بحوالي 0.5% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 20 مرة
- مستوى عدم اليقين: High
يتداول سهم ستيب ستون جروب عند 46.11 دولار مقابل قيمة عادلة تبلغ 45.87 دولار، ما يعني أن السهم يتداول بعلاوة طفيفة تبلغ نحو 0.5% فوق قيمته العادلة.
وبالتالي، يمكن اعتبار السعر الحالي قريبًا جدًا من القيمة العادلة، دون وجود خصم واضح يوفر هامش أمان للمستثمر.
ويبلغ مضاعف الربحية المستقبلي (Forward P/E) نحو 20 مرة، وهو تقييم يعكس بالفعل قدرًا من التفاؤل بشأن استمرار نمو الشركة.
وتدعم هذا التقييم معدلات النمو القوية، إذ نمت الإيرادات بنسبة 28.3% سنويًا خلال خمس سنوات وتسارعت إلى 41.2% خلال العامين الأخيرين، بينما نمت الأصول المدارة بنسبة 24.4% سنويًا خلال خمس سنوات.
لكن في المقابل، يتوقع نمو ربحية السهم بنسبة 12.5% فقط خلال الأشهر الـ12 المقبلة، كما أن هامش الربح قبل الضرائب والعائد على حقوق الملكية يظلان من نقاط الضعف الرئيسية.
🧠 نظرة مُركّب: الشركة تمتلك قصة نمو قوية، لكن السعر الحالي قريب جدًا من القيمة العادلة ولا يقدم هامش أمان واضحًا، خصوصًا مع مستوى عدم يقين مرتفع وضعف بعض مؤشرات الربحية. لذلك تبدو جودة التنفيذ خلال الفصول المقبلة أهم من التقييم الحالي في تحديد جاذبية السهم.
⚠️ 12. المخاطر: ضعف الربحية وكفاءة رأس المال رغم النمو الاستثنائي
تتمثل أبرز المخاطر في:
- هامش الربح قبل الضرائب بلغ -52.9% في الربع الأخير
- هامش الربح قبل الضرائب تراجع بمقدار 99.5 نقطة مئوية خلال العامين الأخيرين
- متوسط العائد على حقوق الملكية بلغ -7.7% خلال خمس سنوات
- الأصول المدارة جاءت أقل من توقعات السوق بنسبة 57.1% في الربع الأخير
- ربحية السهم المعدلة جاءت أقل من التوقعات بنسبة 4.8%
- نمو الأصول المدارة تباطأ من 24.4% خلال خمس سنوات إلى 22.3% خلال العامين الأخيرين
- نمو ربحية السهم التاريخي أبطأ من نمو الإيرادات
- جمع الأموال يتأثر بأداء الأسواق الخاصة والاستثمارات
- رسوم الأداء يمكن أن تتقلب مع نتائج الاستثمارات
- المنافسة قوية من مديري الأصول البديلة العالميين
- السهم يتداول قريبًا جدًا من قيمته العادلة
- مستوى عدم اليقين مرتفع
وفي المقابل، تخفف من هذه المخاطر قوة نمو الإيرادات والأصول المدارة وربحية السهم، إلى جانب عدم وجود إشارات حمراء واضحة في مستوى الدين الحالي.
🧠 نظرة مُركّب: المخاطر الأساسية تتركز في جودة الأرباح وكفاءة استخدام رأس المال، وليس في ضعف نمو الأعمال. إذا استطاعت ستيب ستون جروب تحويل نمو الإيرادات والأصول المدارة إلى هوامش وعوائد أفضل للمساهمين، فقد تتحسن جودة الشركة بصورة ملحوظة.
🧾 الخلاصة المركبة: ستيب ستون جروب , نمو استثنائي لكن الربحية وكفاءة رأس المال تحتاجان للتحسن
تمتلك ستيب ستون جروب (STEP):
- نموًا سنويًا مركبًا في الإيرادات يبلغ 28.3% خلال خمس سنوات
- نموًا في الإيرادات يبلغ 41.2% سنويًا خلال العامين الأخيرين
- نموًا في إيرادات الربع الأخير بنسبة 59.6%
- تفوقًا في الإيرادات على التوقعات بنسبة 21.1%
- أصولًا مدارة تبلغ 245 مليار دولار
- نموًا في الأصول المدارة بنسبة 24.4% سنويًا خلال خمس سنوات
- نموًا في الأصول المدارة بنسبة 23.1% في الربع الأخير
- نموًا سنويًا مركبًا في ربحية السهم يبلغ 14.7% خلال خمس سنوات
- نموًا في ربحية السهم يبلغ 24.7% سنويًا خلال العامين الأخيرين
- نموًا متوقعًا في ربحية السهم بنسبة 12.5% خلال الأشهر الـ12 المقبلة
- مستوى دين لا يثير مخاوف جوهرية
لكن:
- الأصول المدارة أخفقت في بلوغ توقعات السوق بنسبة 57.1%
- ربحية السهم المعدلة أخفقت في التوقعات بنسبة 4.8%
- هامش الربح قبل الضرائب بلغ -52.9%
- هامش الربح قبل الضرائب تراجع بصورة كبيرة خلال السنوات الأخيرة
- متوسط العائد على حقوق الملكية يبلغ -7.7%
- نمو ربحية السهم التاريخي أبطأ من نمو الإيرادات
- السهم يتداول بحوالي 0.5% فوق قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: ستيب ستون جروب تمتلك قصة نمو قوية جدًا، مع توسع استثنائي في الإيرادات والأصول المدارة وتسارع حديث في ربحية السهم، ما يعكس نجاحها في الاستفادة من نمو الأسواق الخاصة. لكن ضعف هامش الربح قبل الضرائب والعائد السلبي على حقوق الملكية يكشفان أن جودة النمو لم تصل بعد إلى مستوى مثالي. وعند سعر 46.11 دولار مقابل قيمة عادلة تبلغ 45.87 دولار، يتداول السهم قريبًا جدًا من قيمته العادلة دون هامش أمان واضح، مع مستوى عدم يقين مرتفع.