ستراتيجيك إديوكيشن… أرباح تتحسن وميزانية متينة، لكن ضعف نمو الطلاب والإيرادات والعائد على رأس المال يحد من الجودة 🎓📈⚠️
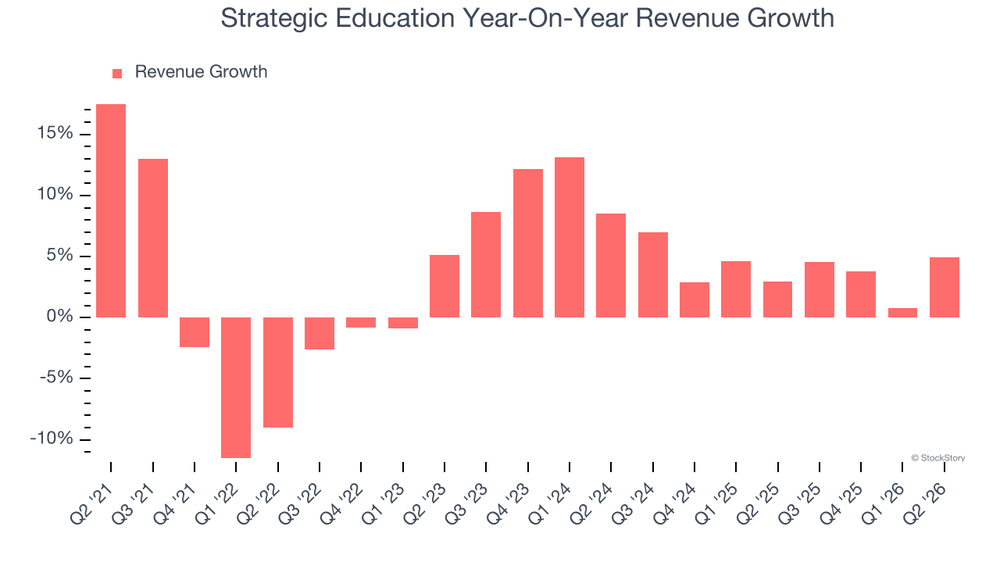
تُعد ستراتيجيك إديوكيشن (STRA) شركة متخصصة في التعليم العالي الموجه للمسار المهني، وتشكلت من اندماج ستراير إديوكيشن وكابيلا إديوكيشن عام 2018، وتقدم برامج جامعية ودراسات عليا وتعليمًا مرنًا عبر الإنترنت، إضافة إلى الشهادات المهنية وبرامج التدريب والتطوير الوظيفي.
ورغم تحسن ربحية السهم والهوامش التشغيلية مؤخرًا وامتلاك الشركة مركزًا ماليًا بصافي نقدي، فإن نمو الإيرادات والطلاب ظل ضعيفًا على المدى الطويل، كما أن العائد على رأس المال لا يزال منخفضًا نسبيًا، ما يحد من جودة قصة النمو رغم تداول السهم دون قيمته العادلة.
📊 نتائج الربع الثاني CY2026: الإيرادات تتفوق لكن الأرباح دون التوقعات
- الإيرادات: 337.3 مليون دولار (+4.9% سنويًا، أعلى من التوقعات بـ3%)
- ربحية السهم المعدلة (Adjusted EPS): 1.76 دولار (أقل من التوقعات بـ2.2%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 71.68 مليون دولار (هامش 21.3%، أقل من التوقعات بـ0.8%)
- الهامش التشغيلي (Operating Margin): 15%، مستقر مقارنة بالفترة نفسها من العام الماضي
- عدد الطلاب المحليين: مستقر مقارنة بالفترة نفسها من العام الماضي
- القيمة السوقية: 1.82 مليار دولار
وجاء الربع مختلطًا، إذ تجاوزت الإيرادات توقعات السوق بفارق جيد، بينما أخفقت ربحية السهم والأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء في بلوغ التوقعات، وبقي عدد الطلاب المحليين دون نمو سنوي.
🧠 نظرة مُركّب: تفوق الإيرادات إيجابي، لكن ضعف ربحية السهم وغياب النمو في أعداد الطلاب يجعلان النتائج أقل قوة مما توحي به المبيعات وحدها.
🚀 1. الإيرادات: نمو ضعيف تاريخيًا مع استمرار التباطؤ
5 سنوات:
- نمو سنوي مركب: 3%
آخر عامين:
- نمو سنوي مركب: 3.9%
الربع الثاني CY2026:
- الإيرادات: 337.3 مليون دولار
- نمو سنوي: 4.9%
- أعلى من توقعات السوق بـ3%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 2.1%
ويظهر السجل طويل الأجل أن الشركة لم تحقق نموًا قويًا في الطلب، إذ بلغ نمو الإيرادات 3% فقط سنويًا خلال السنوات الخمس الماضية، بينما لم يحدث تحسن كبير خلال العامين الأخيرين.
كما تشير التوقعات إلى تباطؤ النمو إلى 2.1% خلال العام المقبل، وهو مستوى ضعيف مقارنة بشركات القطاع الاستهلاكي التقديري.
🧠 نظرة مُركّب: نمو الإيرادات يمثل إحدى نقاط الضعف الرئيسية، فحتى بعد التفوق الجيد في الربع الأخير لا توجد مؤشرات على تسارع مستدام في الطلب.
⚙️ 2. نموذج الأعمال: تعليم جامعي مرن وتدريب مهني
تعمل ستراتيجيك إديوكيشن من خلال عدة مؤسسات ومنصات تعليمية، أبرزها Strayer University وCapella University.
وتقدم Strayer University:
- برامج البكالوريوس والدراسات العليا
- إدارة الأعمال
- المحاسبة
- تكنولوجيا المعلومات
- الإدارة العامة
بينما تقدم Capella University برامج في مجالات تشمل:
- التمريض
- الأعمال
- الإرشاد
- التعليم
وتستهدف الجامعتان بصورة خاصة البالغين العاملين، من خلال:
- الدراسة عبر الإنترنت
- الدراسة الهجينة
- الفصول المسائية
- الدراسة خلال عطلات نهاية الأسبوع
كما توسعت الشركة في التعليم والتدريب المهني من خلال:
- الدورات القصيرة
- الشهادات المهنية
- التسويق الرقمي
- الأمن السيبراني
- تحليل البيانات
وتمتلك الشركة أيضًا أعمالًا دولية من خلال استثمارات في مؤسسات تعليمية في أستراليا ونيوزيلندا وأسواق أخرى.
🧠 نظرة مُركّب: تنوع البرامج ومرونة التعليم يمنحان الشركة قدرة على خدمة الطلاب العاملين والاستفادة من الطلب على تطوير المهارات، لكن هذه المزايا لم تتحول حتى الآن إلى نمو قوي في أعداد الطلاب.
🏫 3. القطاع والصناعة
تنتمي ستراتيجيك إديوكيشن إلى قطاع خدمات التعليم ضمن القطاع الاستهلاكي التقديري، والذي يشمل التعليم بعد المرحلة الثانوية والشهادات المهنية والتدريب المؤسسي والتعليم عبر الإنترنت.
ويستفيد القطاع من:
- تزايد الحاجة إلى التعلم المستمر
- التغير التكنولوجي السريع
- برامج تطوير مهارات الموظفين
- تزايد قبول المؤهلات التعليمية عبر الإنترنت
- الطلب على المهارات الرقمية والمهنية
لكن القطاع يواجه أيضًا:
- رقابة تنظيمية مرتفعة
- مخاطر مرتبطة بأهلية القروض الطلابية
- التدقيق في نتائج الطلاب ومستويات الديون
- المنافسة من منصات التعليم الرقمي منخفضة التكلفة
- برامج التدريب التي تقدمها الشركات مباشرة
- انخفاض تكاليف انتقال الطلاب بين البدائل
🧠 نظرة مُركّب: الطلب الهيكلي على تطوير المهارات يدعم القطاع، لكن المنافسة والتنظيم يجعلان القدرة على جذب الطلاب والاحتفاظ بهم العامل الأهم في تحديد الشركات الفائزة.
🌐 4. المنافسة
تتنافس ستراتيجيك إديوكيشن مع عدد من شركات التعليم العالي والتدريب المهني، أبرزها:
- Adtalem Global Education (ATGE)
- Grand Canyon Education (LOPE)
- Perdoceo Education (PRDO)
- American Public Education (APEI)
🧠 نظرة مُركّب: المنافسة قوية مع شركات ومنصات تعليمية متعددة، بينما ضعف نمو أعداد الطلاب يجعل من الصعب اعتبار ستراتيجيك إديوكيشن صاحبة ميزة تنافسية واضحة في الوقت الحالي.
👨🎓 5. أعداد الطلاب: ضعف الطلب هو المشكلة الأساسية
الربع الثاني CY2026:
- عدد الطلاب المحليين: 85,894 طالبًا
- عدد الطلاب الدوليين: 17,555 طالبًا
خلال آخر عامين:
- عدد الطلاب المحليين بقي مستقرًا تقريبًا
- عدد الطلاب الدوليين تراجع بمتوسط 1% سنويًا
ويعد عدد الطلاب من أهم مؤشرات الطلب بالنسبة لشركات التعليم، لذلك فإن عدم تحقيق نمو في الطلاب المحليين وتراجع الطلاب الدوليين يفسران جانبًا مهمًا من ضعف نمو الإيرادات.
كما يشير الأداء إلى أن الزيادة المحدودة في الإيرادات لم تكن مدفوعة بتوسع قوي في قاعدة الطلاب.
🧠 نظرة مُركّب: ضعف نمو الطلاب هو التحدي الأكبر أمام الشركة، لأن تحسين الهوامش وحده لن يكون كافيًا لتحقيق نمو طويل الأجل دون عودة أعداد الطلاب إلى مسار تصاعدي.
📈 6. الهامش التشغيلي: تحسن في الكفاءة لكن الربحية ليست استثنائية
آخر عامين:
- متوسط الهامش التشغيلي (Operating Margin): 13.4%
وخلال آخر 12 شهرًا:
- الهامش التشغيلي شهد تحسنًا
الربع الثاني CY2026:
- الهامش التشغيلي: 15%
- مستقر مقارنة بالفترة نفسها من العام الماضي
ويشير تحسن الهامش خلال الفترة الأخيرة إلى ارتفاع الكفاءة التشغيلية، وهو تطور إيجابي في ظل ضعف نمو الإيرادات.
لكن مستوى الربحية لا يزال أقل مما هو متوقع من شركة استهلاكية تقديرية عالية الجودة، ما يعني أن هيكل التكاليف لا يزال يحد من قدرة الشركة على تحقيق هوامش أعلى.
🧠 نظرة مُركّب: الإدارة تحقق تقدمًا في الكفاءة، لكن الهامش الحالي لا يزال بحاجة إلى مزيد من التحسن حتى يعوض ضعف نمو الإيرادات ويمنح الشركة ملف ربحية أقوى.
📈 7. ربحية السهم: تسارع قوي متوقع بعد نمو تاريخي ضعيف
5 سنوات:
- نمو سنوي في ربحية السهم: 3%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 1.76 دولار
- مقابل 1.52 دولار في الفترة نفسها من العام الماضي
- نمو سنوي: حوالي 15.8%
- أقل من توقعات المحللين بـ2.2%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 7.71 دولار
- مقابل 6.54 دولار خلال آخر 12 شهرًا (+17.9%)
ويتماشى نمو ربحية السهم التاريخي البالغ 3% تقريبًا مع نمو الإيرادات، ما يشير إلى أن المبيعات الإضافية كانت مربحة، لكنها لم تكن قوية بما يكفي لإنتاج نمو مميز في الأرباح.
في المقابل، تشير التوقعات إلى تسارع واضح في ربحية السهم خلال العام المقبل بنسبة 17.9%، وهو ما قد يصبح محفزًا مهمًا إذا تمكنت الشركة من تحقيقه.
🧠 نظرة مُركّب: نمو الأرباح التاريخي ضعيف، لكن التسارع المتوقع إلى 17.9% يوفر فرصة لتحسين الصورة، بشرط ألا يعتمد التحسن فقط على ضبط التكاليف مع استمرار ضعف الطلب.
💰 8. التدفق النقدي الحر: إيجابي لكن دون مستوى الشركات الأعلى جودة
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 11%
آخر 12 شهرًا:
- هامش التدفق النقدي الحر: حوالي 12%
توقعات 12 شهرا:
- هامش التدفق النقدي الحر المتوقع: حوالي 12%
وتولد الشركة تدفقات نقدية حرة إيجابية، ما يمنحها القدرة على تمويل العمليات وإعادة رأس المال أو الاستثمار دون اعتماد مفرط على التمويل الخارجي.
لكن مستوى التحويل النقدي لا يزال أقل مما هو متوقع من الشركات الاستهلاكية التقديرية الأعلى جودة، كما أن التوقعات لا تشير إلى تحسن إضافي خلال العام المقبل.
🧠 نظرة مُركّب: التدفقات النقدية مستقرة وإيجابية، لكنها ليست نقطة تفوق واضحة، خصوصًا مع توقع بقاء الهامش دون تحسن خلال الفترة المقبلة.
📊 9. العائد على رأس المال المستثمر: ضعيف تاريخيًا لكن الاتجاه يتحسن
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 5.1%
وخلال السنوات الأخيرة:
- تحسن العائد بمتوسط 4.9 نقطة مئوية سنويًا
ويعد متوسط العائد البالغ 5.1% منخفضًا مقارنة بالشركات الاستهلاكية التقديرية الأعلى جودة، التي يمكن أن تحقق عوائد تتجاوز 25%.
لكن الاتجاه الحديث أكثر إيجابية، إذ شهد العائد على رأس المال تحسنًا قويًا خلال السنوات الأخيرة، ما يشير إلى أن الإدارة أصبحت أكثر كفاءة في استثمار رأس المال.
🧠 نظرة مُركّب: المستوى التاريخي للعائد على رأس المال ضعيف، لكن التحسن السريع يمثل أحد أهم المؤشرات الإيجابية التي تستحق المتابعة خلال الفصول المقبلة.
🏦 10. المركز المالي: صافي نقد ورافعة مالية منخفضة
- النقد: 128.8 مليون دولار
- الديون: 106.7 مليون دولار
- صافي النقد: حوالي 22.04 مليون دولار
ويمنح المركز النقدي الإيجابي الشركة مرونة مالية تسمح لها بالاستثمار في النمو أو إعادة رأس المال للمساهمين أو الاقتراض عند الحاجة دون ضغوط كبيرة على الميزانية.
كما أن الرافعة المالية لا تمثل مصدر قلق رئيسيًا في الوقت الحالي.
🧠 نظرة مُركّب: الميزانية متينة وتوفر عنصر حماية مهمًا، وهو ما يقلل المخاطر المالية ويمنح الإدارة مساحة للتعامل مع ضعف النمو دون ضغوط تمويلية كبيرة.
📌 11. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات نمت 4.9% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ3%
- ربحية السهم ارتفعت من 1.52 دولار إلى 1.76 دولار
- الهامش التشغيلي بقي مستقرًا عند 15%
- توقعات ربحية السهم تشير إلى نمو 17.9% خلال 12 شهرًا
- العائد على رأس المال المستثمر يتحسن بصورة واضحة
- الشركة تمتلك مركزًا ماليًا بصافي نقد
لكن في المقابل:
- ربحية السهم جاءت أقل من التوقعات بـ2.2%
- Adjusted EBITDA جاء أقل من التوقعات بـ0.8%
- نمو الإيرادات خلال 5 سنوات بلغ 3% فقط سنويًا
- نمو الإيرادات المتوقع خلال 12 شهرًا يبلغ 2.1% فقط
- عدد الطلاب المحليين بقي دون نمو سنوي
- عدد الطلاب الدوليين تراجع خلال آخر عامين
- متوسط ROIC خلال 5 سنوات يبلغ 5.1% فقط
- هامش التدفق النقدي الحر المتوقع لا يشير إلى تحسن
وبقي السهم مستقرًا تقريبًا مباشرة بعد إعلان النتائج، ما يعكس الطبيعة المختلطة للربع بين تفوق الإيرادات وإخفاق الأرباح.
🧠 نظرة مُركّب: النتائج لا تقدم قصة نمو قوية رغم تفوق الإيرادات، إذ إن ضعف الطلاب والنمو المتوقع المحدود يجعلان تحسن الأرباح والكفاءة العاملين الرئيسيين اللذين يجب مراقبتهما.
💵 12. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 82.84 دولار
- القيمة العادلة: 93.88 دولار
- السهم يتداول بحوالي 12% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 10.5 مرة
- مستوى عدم اليقين: Low
يبدو تقييم السهم منخفضًا نسبيًا، إذ يتداول عند مضاعف ربحية مستقبلي يبلغ حوالي 10.5 مرة، إلى جانب خصم يقارب 12% عن القيمة العادلة.
كما أن مستوى عدم اليقين المنخفض يجعل هذا الخصم أكثر أهمية مقارنة بشركات تحمل نطاقًا واسعًا من النتائج المحتملة.
لكن التقييم المنخفض يعكس أيضًا ضعف نمو الإيرادات والطلاب والعائد التاريخي المتواضع على رأس المال، لذلك فإن انخفاض المضاعف وحده لا يعني بالضرورة وجود فرصة استثنائية.
🧠 نظرة مُركّب: التقييم يوفر هامش أمان معقولًا والسعر أقل من القيمة العادلة، لكن ضعف النمو الأساسي يعني أن جاذبية السهم تعتمد بدرجة كبيرة على نجاح الشركة في تحقيق تسارع الأرباح المتوقع وتحسين العائد على رأس المال.
🧾 الخلاصة المركبة: تقييم جذاب وميزانية متينة لكن النمو الأساسي ضعيف
تمتلك ستراتيجيك إديوكيشن (STRA):
- إيرادات تجاوزت التوقعات في الربع الأخير
- تحسنًا حديثًا في ربحية السهم
- هامشًا تشغيليًا مستقرًا عند 15%
- توقعات بنمو ربحية السهم 17.9% خلال 12 شهرًا
- تدفقات نقدية حرة إيجابية
- اتجاهًا متحسنًا في العائد على رأس المال
- ميزانية بصافي نقد
- سعرًا أقل من القيمة العادلة بحوالي 12%
- مستوى عدم يقين Low
لكن:
- نمو الإيرادات بلغ 3% فقط سنويًا خلال 5 سنوات
- نمو الإيرادات المتوقع يتباطأ إلى 2.1%
- عدد الطلاب المحليين لا يحقق نموًا
- عدد الطلاب الدوليين تراجع خلال آخر عامين
- نمو ربحية السهم التاريخي بلغ 3% فقط
- متوسط ROIC خلال 5 سنوات منخفض عند 5.1%
- هامش التدفق النقدي الحر لا يُتوقع أن يتحسن خلال العام المقبل
✨ الخلاصة: ستراتيجيك إديوكيشن تمتلك ميزانية متينة وتدفقات نقدية إيجابية وتوقعات بتحسن الأرباح، كما يتداول السهم بخصم معقول عن قيمته العادلة مع مستوى عدم يقين منخفض، لكن ضعف نمو الإيرادات والطلاب والعائد التاريخي على رأس المال يجعل تحسن الطلب والكفاءة شرطًا أساسيًا لتحول التقييم الحالي إلى فرصة استثمارية أكثر جاذبية.