سنترال جاردن آند بت… تدفقات نقدية قوية وتحسن في الهوامش لكن تراجع المبيعات وضعف العائد على رأس المال يضغطان على القصة الاستثمارية 🐾🌱📉
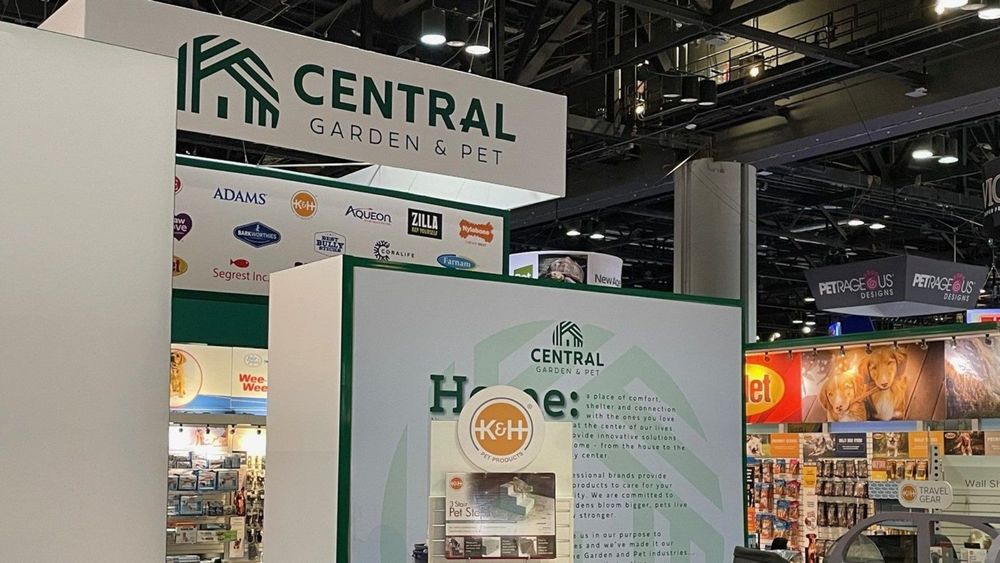
تُعد سنترال جاردن آند بت (CENT) شركة متخصصة في إنتاج وتوزيع منتجات رعاية الحيوانات الأليفة والعناية بالحدائق ومكافحة الآفات، وتمتلك مجموعة واسعة من العلامات التي تخدم أصحاب الحيوانات والمنازل عبر متاجر التجزئة ومتاجر الحيوانات ومراكز الحدائق والمنصات الإلكترونية.
ورغم تمتع الشركة بتدفقات نقدية حرة قوية وتحسن الهوامش الإجمالية مؤخرًا، فإن الإيرادات تراجعت خلال السنوات الماضية، كما تشير التوقعات إلى استمرار ضعف الطلب خلال العام المقبل، بينما يبقى العائد على رأس المال منخفضًا مقارنة بأفضل شركات السلع الاستهلاكية.
📊 نتائج الربع الثاني CY2026: الإيرادات تجاوزت التوقعات رغم التراجع السنوي
- الإيرادات: 882.4 مليون دولار (-8.2% سنويًا، أعلى من التوقعات بـ0.6%)
- ربحية السهم المعدلة (Adjusted EPS): 1.54 دولار (متوافقة تقريبًا مع التوقعات)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 161.9 مليون دولار (هامش 18.3%، أعلى من التوقعات بـ0.5%)
- الهامش التشغيلي (Operating Margin): 14.3% (مستقر مقارنة بالفترة نفسها من العام الماضي)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 37.1% (ارتفاعًا من 26.2%)
- نمو الإيرادات العضوية (Organic Revenue Growth): 2.4% سنويًا
- القيمة السوقية: 2.48 مليار دولار
كما رفعت الإدارة توقعات ربحية السهم المعدلة للعام الكامل إلى 2.85 دولار في منتصف النطاق، بزيادة 5.6% عن التوجيه السابق.
🧠 نظرة مُركّب: الربع كان مختلطًا؛ الإيرادات انخفضت 8.2% سنويًا لكنها تجاوزت التوقعات، بينما برز هامش التدفق النقدي الحر البالغ 37.1% كأقوى عناصر النتائج.
🚀 1. الإيرادات: اتجاه هابط وتوقعات بمزيد من التراجع
آخر 3 سنوات:
- تراجع سنوي مركب: 1.9%
آخر 12 شهرًا:
- الإيرادات: 3.08 مليار دولار
الربع الثاني CY2026:
- الإيرادات: 882.4 مليون دولار
- تراجع سنوي: 8.2%
- أعلى من توقعات السوق بـ0.6%
توقعات 12 شهرا:
- تراجع الإيرادات المتوقع: 7.3%
ويشير تراجع الإيرادات بمتوسط 1.9% سنويًا خلال السنوات الثلاث الماضية إلى ضعف الطلب الأساسي، بينما تبدو الصورة المستقبلية أكثر تحديًا مع توقع انخفاض المبيعات بنسبة 7.3% خلال العام المقبل.
🧠 نظرة مُركّب: تراجع المبيعات 8.2% في الربع الأخير مع توقع انخفاض إضافي بنسبة 7.3% خلال 12 شهرًا يجعل ضعف الإيرادات أبرز مشكلة في القصة الاستثمارية.
⚙️ 2. نموذج الأعمال: منتجات للحيوانات الأليفة والحدائق ومكافحة الآفات
تعتمد سنترال جاردن آند بت (CENT) على محفظة متنوعة من المنتجات والعلامات التجارية التي تغطي سوقين رئيسيين:
- منتجات رعاية الحيوانات الأليفة
- منتجات الحدائق والعناية بالمساحات الخارجية
وتشمل منتجات الحيوانات الأليفة:
- أغذية الحيوانات
- المكافآت
- الألعاب والإكسسوارات
- منتجات الرعاية الصحية
بينما تشمل منتجات الحدائق ومكافحة الآفات:
- الأسمدة
- المبيدات
- بذور العشب
- أدوات البستنة
- حلول مكافحة الآفات
وتمتلك الشركة علامات متخصصة مثل Kaytee في منتجات الحيوانات الأليفة وAmdro في حلول مكافحة الآفات، كما تتمتع بعض علاماتها بمراكز رائدة في أسواقها.
وتصل المنتجات إلى العملاء عبر سلاسل التجزئة الكبرى ومتاجر الحيوانات المستقلة ومراكز الحدائق والمنصات الإلكترونية، إضافة إلى التوزيع في الأسواق الدولية.
🧠 نظرة مُركّب: تنوع المنتجات والعلامات وقنوات التوزيع يوفر قاعدة أعمال واسعة، لكن استمرار تراجع الإيرادات يؤكد أن هذا التنوع لم يكن كافيًا حتى الآن لإعادة الشركة إلى مسار نمو مستدام.
🏦 3. القطاع والصناعة
تنتمي سنترال جاردن آند بت إلى قطاع المنتجات المنزلية والسلع الاستهلاكية الأساسية، وتستفيد أعمالها من الطلب على منتجات الحيوانات الأليفة والعناية بالحدائق ومكافحة الآفات.
ويستفيد القطاع من:
- الطلب المتكرر على منتجات الحيوانات الأليفة
- الحاجة إلى صيانة الحدائق والمساحات الخارجية
- الطلب على حلول مكافحة الآفات
- زيادة الاهتمام بالمنتجات المستدامة والصديقة للبيئة
- تطور تفضيلات المستهلكين نحو المنتجات ذات الجودة الأعلى
لكن القطاع يواجه أيضًا تحديات تشمل:
- تغير تفضيلات المستهلكين
- المنافسة من العلامات الخاصة بالمتاجر
- الحاجة المستمرة إلى الابتكار
- تقلب تكاليف المواد الخام والنقل
- المنافسة السعرية
🧠 نظرة مُركّب: طبيعة المنتجات تمنح الأعمال بعض الاستقرار، لكن تغير اتجاهات المستهلكين يمكن أن يضغط على الطلب بسرعة، وهو ما يظهر حاليًا في ضعف نمو مبيعات الشركة.
🌐 4. المنافسة
تتنافس سنترال جاردن آند بت (CENT) في سوق رعاية الحيوانات الأليفة مع:
- Hill's Science Diet التابعة لـColgate-Palmolive (CL)
- Mars Petcare
- Nestlé Purina
وفي سوق الحدائق ومكافحة الآفات مع:
🧠 نظرة مُركّب: الشركة تمتلك علامات معروفة ومراكز جيدة في بعض الفئات، لكنها تواجه منافسين كبارًا يتمتع بعضهم بوعي أعلى بالعلامة التجارية ووفورات حجم أقوى.
📈 5. الهوامش الإجمالية والقوة التسعيرية: تحسن واضح رغم ضعف المبيعات
آخر عامين:
- متوسط الهامش الإجمالي (Gross Margin): 32%
خلال آخر 12 شهرًا:
- تحسن الهامش الإجمالي بمقدار 1.2 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 35.9%
- تحسن بمقدار 1.3 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
ويشير تحسن الهامش الإجمالي رغم تراجع الإيرادات إلى تطور إيجابي في اقتصاديات الوحدة، وقد يعكس مزيجًا من استقرار أو تحسن قوة التسعير وانخفاض الضغوط الناتجة عن تكاليف المواد الخام والمدخلات.
🧠 نظرة مُركّب: وصول الهامش الإجمالي إلى 35.9% وتحسنه بمقدار 1.3 نقطة مئوية يمثلان إشارة إيجابية، ويظهران أن الشركة تحافظ على اقتصاديات جيدة رغم البيئة الصعبة للطلب.
📈 6. الهامش التشغيلي: ربحية جيدة لكن دون توسع واضح
آخر عامين:
- متوسط الهامش التشغيلي (Operating Margin): 7.6%
خلال آخر 12 شهرًا:
- الهامش التشغيلي بقي مستقرًا تقريبًا
الربع الثاني CY2026:
- الهامش التشغيلي: 14.3%
- مستقر مقارنة بالفترة نفسها من العام الماضي
ويشير استقرار الهامش التشغيلي إلى أن هيكل التكاليف بقي منضبطًا نسبيًا رغم انخفاض المبيعات، كما أن متوسط الربحية التشغيلية للشركة كان أعلى من قطاع السلع الاستهلاكية الأوسع.
🧠 نظرة مُركّب: الحفاظ على هامش تشغيلي يبلغ 14.3% في الربع رغم تراجع الإيرادات 8.2% يعكس انضباطًا جيدًا في التكاليف، لكن غياب التوسع طويل الأجل يحد من قوة هذه النقطة.
📈 7. ربحية السهم
آخر 3 سنوات:
- نمو سنوي مركب في ربحية السهم (EPS): 14.6%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 1.54 دولار
- مقابل 1.56 دولار في الفترة نفسها من العام الماضي
- متوافقة تقريبًا مع توقعات المحللين البالغة 1.53 دولار
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 3.29 دولار
- مقابل 2.95 دولار خلال آخر 12 شهرًا
- نمو متوقع: 11.6%
وتفوق نمو ربحية السهم خلال السنوات الثلاث الماضية بشكل كبير على اتجاه الإيرادات، التي انخفضت خلال الفترة نفسها، ما يعكس نجاح الإدارة في تكييف هيكل التكاليف مع بيئة الطلب الصعبة.
🧠 نظرة مُركّب: نمو EPS بمعدل 14.6% خلال 3 سنوات رغم تراجع الإيرادات يعكس إدارة جيدة للتكاليف، كما أن توقع نمو الأرباح 11.6% خلال العام المقبل يوفر بعض الدعم للقصة الاستثمارية.
💰 8. التدفق النقدي الحر: أبرز نقاط القوة
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 10.8%
خلال العام الأخير:
- تحسن هامش التدفق النقدي الحر بمقدار 1.6 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: 327 مليون دولار
- هامش التدفق النقدي الحر: 37.1%
- تحسن بمقدار 10.9 نقاط مئوية مقارنة بالفترة نفسها من العام الماضي
ويمنح توليد النقد القوي الشركة قدرة أكبر على تمويل الاستثمارات أو إعادة رأس المال للمساهمين، كما أن اتجاه هامش التدفق النقدي الحر الصاعد يزيد المرونة المالية في ظل ضعف نمو الإيرادات.
🧠 نظرة مُركّب: توليد 327 مليون دولار من التدفق النقدي الحر بهامش 37.1% كان أبرز نقاط الربع، والتحسن بمقدار 10.9 نقاط مئوية يعوض جزئيًا ضعف المبيعات.
📊 9. العائد على رأس المال والمركز المالي
آخر 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 7.8%
ويعتبر هذا المستوى متواضعًا مقارنة بأفضل شركات السلع الاستهلاكية، التي يمكن أن تحقق عوائد تتجاوز 30% بصورة مستمرة، ما يشير إلى أن الشركة لم تكن متميزة تاريخيًا في تحويل رأس المال المستثمر إلى أرباح تشغيلية.
المركز المالي:
- النقد: 1.01 مليار دولار
- الديون: 1.41 مليار دولار
- EBITDA خلال آخر 12 شهرًا: 361.6 مليون دولار
- صافي الدين إلى EBITDA: 1.1 مرة
- مصروفات الفوائد السنوية: 31.5 مليون دولار
ويعتبر مستوى المديونية آمنًا نسبيًا، كما أن الأرباح توفر تغطية مناسبة لتكاليف الفوائد، ما يمنح الشركة مساحة للاستمرار في الاستثمار دون ضغوط مالية كبيرة.
🧠 نظرة مُركّب: متوسط ROIC البالغ 7.8% يمثل نقطة ضعف واضحة، لكن صافي الدين إلى EBITDA عند 1.1 مرة يبقي المخاطر المالية ضمن مستويات مريحة.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ0.6%
- الإيرادات العضوية ارتفعت 2.4%
- الهامش الإجمالي وصل إلى 35.9%
- الهامش الإجمالي تحسن بمقدار 1.3 نقطة مئوية
- التدفق النقدي الحر بلغ 327 مليون دولار
- هامش التدفق النقدي الحر ارتفع إلى 37.1%
- الإدارة رفعت توقعات ربحية السهم السنوية إلى 2.85 دولار في منتصف النطاق
- المديونية بقيت ضمن مستويات آمنة
لكن في المقابل:
- الإيرادات تراجعت 8.2% سنويًا
- ربحية السهم انخفضت من 1.56 دولار إلى 1.54 دولار
- الإيرادات انخفضت بمتوسط 1.9% سنويًا خلال آخر 3 سنوات
- الإيرادات متوقع أن تتراجع 7.3% خلال 12 شهرًا
- متوسط ROIC لخمس سنوات يبلغ 7.8% فقط
- السهم بقي شبه مستقر مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: تحسن الهوامش والتدفق النقدي الحر كان قويًا، لكن استمرار تراجع الإيرادات وتوقع انخفاضها 7.3% خلال 12 شهرًا يمنع اعتبار الربع نقطة تحول واضحة في مسار الشركة.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 42.37 دولار
- القيمة العادلة: 48.42 دولار
- السهم يتداول بحوالي 12.5% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 14.4 مرة
- مستوى عدم اليقين: Low
يبدو التقييم معقولًا نسبيًا، خصوصًا مع تداول السهم بخصم يبلغ نحو 12.5% عن القيمة العادلة ومضاعف ربحية مستقبلي عند حوالي 14.4 مرة، كما توفر التدفقات النقدية القوية والميزانية القابلة للإدارة بعض الدعم.
لكن انخفاض السعر لا يلغي ضعف الأساسيات؛ فالإيرادات متوقع أن تتراجع بنسبة 7.3% خلال العام المقبل، بينما يبلغ متوسط العائد على رأس المال المستثمر 7.8% فقط.
🧠 نظرة مُركّب: الخصم البالغ نحو 12.5% ومستوى عدم اليقين المنخفض يجعلان التقييم أكثر جاذبية، لكن ضعف نمو الإيرادات وROIC البالغ 7.8% يمنعان اعتبار السهم فرصة عالية الجودة بشكل واضح.
🧾 الخلاصة المركبة: تدفقات نقدية ممتازة وخصم عن القيمة العادلة لكن ضعف النمو يحد من الجودة
تمتلك سنترال جاردن آند بت (CENT):
- تدفقات نقدية حرة قوية
- هامش تدفق نقدي حر بلغ 37.1% في الربع الأخير
- تحسنًا واضحًا في الهامش الإجمالي
- نموًا جيدًا تاريخيًا في ربحية السهم
- مديونية ضمن مستويات آمنة
- محفظة متنوعة من منتجات الحيوانات الأليفة والحدائق
- السهم يتداول دون قيمته العادلة
- مستوى عدم يقين منخفض
لكن:
- الإيرادات تراجعت خلال آخر 3 سنوات
- مبيعات الربع الأخير انخفضت 8.2%
- الإيرادات متوقع أن تتراجع 7.3% خلال 12 شهرًا
- متوسط ROIC يبلغ 7.8% فقط
- ربحية السهم تراجعت قليلًا في الربع الأخير
- نموذج الأعمال لم يثبت قدرته على تحقيق نمو مستدام في الطلب
✨ الخلاصة: سنترال جاردن آند بت تتمتع بتدفقات نقدية قوية وتحسن في الهوامش وتتداول بخصم عن قيمتها العادلة، لكن استمرار تراجع الإيرادات وضعف العائد على رأس المال يجعلان الخصم الحالي غير كافٍ وحده لتحويل السهم إلى فرصة استثمارية عالية الجودة.