سهم Tesla يرتفع بعد تأكيد Musk محادثات مع TSMC حول مشروع Terafab للرقائق 🚗🤖
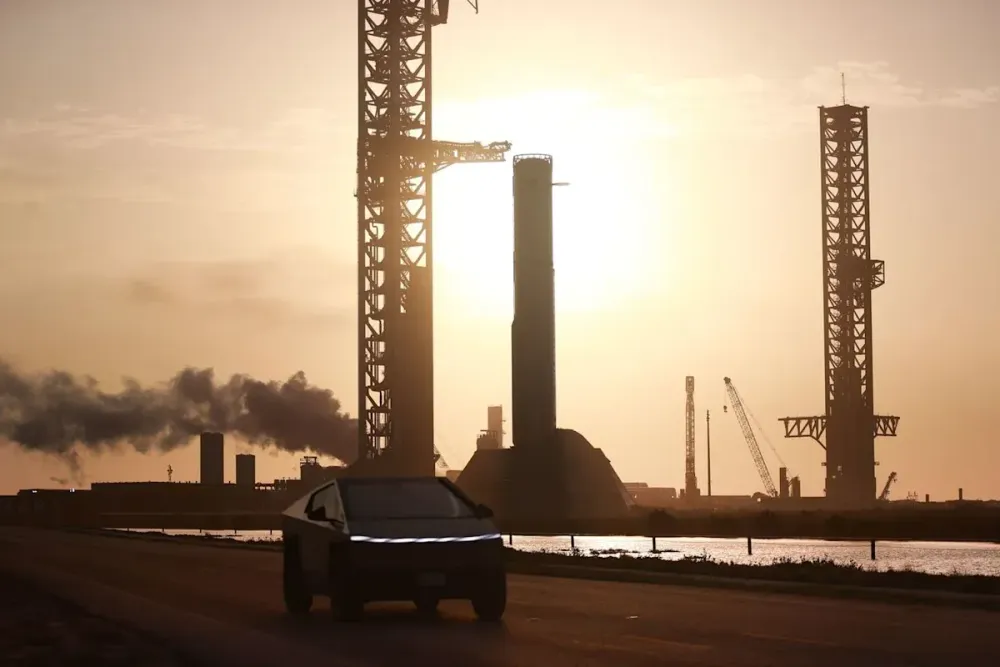
ارتفع سهم تسلا (TSLA – Tesla) بنحو 1% في التداولات الليلية المتأخرة يوم الأحد، بعدما أكد الرئيس التنفيذي Elon Musk وجود محادثات مع تايوان سيميكوندكتور (TSM – Taiwan Semiconductor Manufacturing Company) بشأن تعاون محتمل في مشروع Terafab لتصنيع أشباه الموصلات.
ويأتي ذلك بعد جلسة قوية يوم الجمعة، ارتفع خلالها سهم Tesla بنحو 5% ليغلق عند $370.59، مسجلًا أفضل أداء يومي له خلال شهر.
ورغم صعود الجمعة، أنهى السهم الأسبوع منخفضًا بنحو 0.4%، في أسوأ أداء أسبوعي له منذ أكثر من شهر.
🧠 نظرة مُركّب: اهتمام السوق بمحادثات TSMC يتجاوز أثرها المباشر على حركة السهم؛ فالمشروع يرتبط بمحاولة Musk بناء قدرة أكبر على تصنيع الرقائق لتلبية احتياجات شركاته المتزايدة في الذكاء الاصطناعي AI.
🏭 Musk يؤكد محادثات TSMC حول Terafab
أكد Musk يوم السبت أن المناقشات مع TSMC لا تزال في مرحلة أولية، لكنه أشار إلى إمكانية أن ينتج عنها تعاون فعلي.
وجاء ذلك ردًا على تقرير تحدث عن استكشاف TSMC فرص التعاون مع مشروع Terafab، وهو مشروع لأشباه الموصلات مرتبط بـTesla وسبيس إكس (SpaceX).
وبحسب التقرير، قد تساعد TSMC في تشغيل مصانع أشباه الموصلات التابعة للمشروع في ولاية تكساس.
ومن بين الترتيبات المحتملة أن تمتلك TSMC المصنع وتتولى تشغيله، بينما تساهم SpaceX/Terafab بحصة رأسمالية أو اتفاقيات شراء مضمونة أو كليهما.
ويتمثل سيناريو آخر في امتلاك SpaceX/Terafab حصة أغلبية، بينما تقدم TSMC التكنولوجيا والخبرة التشغيلية اللازمة.
كما أيد Musk طرحًا يشير إلى أن مساهمة TSMC ستكون مكملة لطموحات Terafab الأوسع، والتي تتضمن هدفًا لإنتاج قدرة حوسبة تصل إلى 1 تيراواط سنويًا.
🧠 نظرة مُركّب: لا يوجد اتفاق نهائي حتى الآن، لذلك يجب التعامل مع المشروع باعتباره محادثات وليس شراكة مؤكدة. لكن دخول TSMC كمصنع محتمل قد يكون مهمًا لطموحات Terafab، نظرًا لحجم الخبرة التشغيلية والتكنولوجية المطلوبة لبناء قدرات تصنيع رقائق بهذا الحجم.
🚗 Tesla تسلم 486,532 سيارة في الربع الثالث
جاءت أخبار Terafab بعد إعلان Tesla أرقام تسليم الربع الثالث.
سلمت الشركة 486,532 سيارة خلال الربع، موزعة على 478,237 سيارة من طرازي Model 3 وModel Y، بالإضافة إلى 8,295 سيارة من الطرازات الأخرى.
وبلغ إجمالي الإنتاج 464,391 سيارة، بينما وصلت عمليات نشر أنظمة تخزين الطاقة إلى 13.7 جيجاواط/ساعة.
وانخفضت عمليات التسليم بنحو 2% مقارنة بالفترة نفسها من العام السابق.
وتستعد الشركة لإعلان نتائج الربع الثالث بعد إغلاق السوق في 21 أكتوبر.
🧠 نظرة مُركّب: تجاوز التسليم الإنتاج خلال الربع، بينما يبقى السؤال الأهم هو قدرة Tesla على تحويل قوة التسليم إلى نمو مستدام. نتائج 21 أكتوبر ستوفر صورة أوسع عن أداء الأعمال وهوامشها وتقدم مشاريع النمو المستقبلية.
📈 Gene Munster يتوقع نمو التسليمات 15% العام المقبل
يرى Gene Munster، الشريك الإداري في Deepwater Asset Management، أن وضع Tesla التنافسي قد يتحسن بصورة أكبر أمام شركات صناعة السيارات التقليدية.
وأشار إلى أن المقارنة السنوية لتسليمات الربع الثالث تأثرت بارتفاع مشتريات العام الماضي قبل انتهاء الإعفاء الضريبي الأميركي للسيارات الكهربائية البالغ $7,500.
وقدر Munster أن استبعاد نحو 45 ألف عملية شراء تم تقديمها إلى الفترة السابقة بسبب انتهاء الحافز سيعني أن تسليمات الربع الأخير حققت نموًا فعليًا يقارب 8%.
ويتوقع أن تساعد القيمة التي تقدمها سيارات Tesla وتقنية القيادة الذاتية الكاملة FSD – Full Self-Driving في تحقيق نمو بالتسليمات يبلغ 15% خلال العام المقبل، مقابل توقعات إجماع السوق البالغة 9%.
ويرى Munster أن ظروف سوق السيارات الكهربائية بدأت تتحسن بالنسبة لـTesla، في حين تواجه شركات السيارات التقليدية تحديات مرتبطة بالربحية وتطوير تقنيات القيادة الذاتية.
لكنه أشار في الوقت نفسه إلى أن انخفاض أسعار البنزين قد يضعف الطلب على السيارات الكهربائية على المدى القريب.
🧠 نظرة مُركّب: توقع نمو 15% يتجاوز بوضوح إجماع السوق البالغ 9%، ما يجعل نجاح FSD وقدرة Tesla على الحفاظ على جاذبية منتجاتها عاملين أساسيين لتحقيق هذا السيناريو. انخفاض أسعار الوقود يمثل في المقابل أحد المخاطر المحتملة على الطلب.
💵 Morningstar ترى قيمة عادلة عند 450 دولارًا
أبقت Morningstar تقديرها للقيمة العادلة لسهم Tesla عند $450، مقارنة بسعر إغلاق الجمعة البالغ $370.59.
ويمثل ذلك ارتفاعًا محتملًا بنحو 21%، ما دفع المؤسسة إلى وصف السهم بأنه مقيم بأقل قليلًا من قيمته العادلة.
وتتوقع Morningstar نمو تسليمات Tesla بنحو 10% هذا العام، بما ينهي عامين متتاليين من التراجع السنوي.
وترى المؤسسة أن تقنية FSD يمكن أن تساعد في جذب المزيد من المشترين.
وعند صدور نتائج 21 أكتوبر، ستركز Morningstar على تحديثات توسع خدمة سيارات الأجرة الذاتية Robotaxi، ومشروع Cybercab، وإصدار FSD Version 15، والروبوت البشري Optimus.
وتعتبر القيادة الذاتية والروبوتات البشرية من ركائز النمو طويلة الأجل للشركة.
🧠 نظرة مُركّب: الفجوة بين السعر الحالي والقيمة العادلة البالغة $450 تبدو داعمة وفق تقييم Morningstar، لكن تحقيق هذه القيمة يعتمد جزئيًا على قدرة الشركة على تنفيذ مشاريع تتجاوز نشاط السيارات التقليدي، خصوصًا القيادة الذاتية والروبوتات.
⚠️ Gary Black يرى أن القيادة الذاتية أقل من الوعود
في المقابل، قدم Gary Black من The Future Fund قراءة أكثر تحفظًا.
وأشار إلى أن تسليمات Tesla البالغة نحو 486,500 سيارة تجاوزت توقعات السوق البالغة 462 ألف سيارة.
لكنه اعتبر أن إطلاق القيادة الذاتية غير الخاضعة للإشراف Unsupervised Autonomy جاء أقل بكثير من توجيهات الإدارة.
وقارن Black حصول Tesla على موافقات في 6 مناطق حضرية في تكساس وفلوريدا مع حصول Waymo على تصاريح لتقديم رحلات عامة دون سائق في 15 منطقة حضرية أميركية.
🧠 نظرة مُركّب: تجاوز توقعات التسليم يمثل نقطة إيجابية، لكن المنافسة في القيادة الذاتية تبقى اختبارًا منفصلًا. بالنسبة لتقييم Tesla طويل الأجل، سرعة تحويل FSD وRobotaxi من طموحات تقنية إلى خدمات واسعة النطاق ستكون عاملًا مهمًا.
🧠 AI والرقائق تصبحان جزءًا أكبر من قصة Tesla
محادثات Terafab تأتي في وقت تتوسع فيه احتياجات شركات Musk من البنية التحتية للذكاء الاصطناعي والرقائق.
والهدف المطروح للمشروع بإنتاج قدرة حوسبة تبلغ 1 تيراواط سنويًا يعكس حجم الطموح، بينما قد توفر TSMC التكنولوجيا والخبرة التشغيلية المطلوبة لتطوير المصانع.
لكن المشروع لا يزال في مرحلة المحادثات، ولم يتم الإعلان عن اتفاق نهائي أو هيكل شراكة محدد.
🧠 نظرة مُركّب: توسع Tesla نحو الذكاء الاصطناعي والقيادة الذاتية والروبوتات يجعل توفر الرقائق والقدرات الحاسوبية قضية استراتيجية متزايدة الأهمية. نجاح Terafab قد يقلل بعض قيود القدرة التصنيعية مستقبلًا، لكن ذلك يظل سيناريو طويل الأجل في هذه المرحلة.
📉 Tesla لا تزال متراجعة 18% هذا العام
رغم الارتفاع الأخير، لا يزال سهم Tesla متراجعًا بنحو 18% منذ بداية العام.
ويجعله ذلك الأسوأ أداءً حتى الآن ضمن مجموعة Magnificent Seven.
وفي الوقت نفسه، ظل مزاج المستثمرين الأفراد تجاه السهم في المنطقة الإيجابية خلال الأشهر الثلاثة الماضية، مع مستويات طبيعية من نشاط النقاش.
🧠 نظرة مُركّب: صعود السهم 5% يوم الجمعة ثم 1% في التداولات الليلية يعكس تحسنًا قصير الأجل، لكنه لا يلغي التراجع البالغ 18% منذ بداية العام. لذلك يحتاج السهم إلى أكثر من محفز واحد لتغيير صورته السنوية بصورة مستدامة.
📌 الخلاصة لمتابعي مُركّب
ارتفع سهم Tesla (TSLA) بنحو 1% في التداولات الليلية بعد تأكيد Musk وجود محادثات مع TSMC بشأن تعاون محتمل في مشروع Terafab.
وكان السهم قد ارتفع 5% يوم الجمعة ليغلق عند $370.59.
وسلمت الشركة 486,532 سيارة في الربع الثالث، مقابل إنتاج بلغ 464,391 سيارة، بينما وصلت عمليات نشر تخزين الطاقة إلى 13.7 جيجاواط/ساعة.
ويتوقع Gene Munster نمو التسليمات 15% العام المقبل، مقارنة بإجماع سوق يبلغ 9%.
وفي الوقت نفسه، أبقت Morningstar القيمة العادلة للسهم عند $450، ما يمثل ارتفاعًا محتملًا بنحو 21% عن المستويات الحالية، مع توقع نمو التسليمات 10% هذا العام.
لكن المخاطر لا تزال قائمة، خصوصًا مع الانتقادات المتعلقة بوتيرة نشر القيادة الذاتية غير الخاضعة للإشراف واستمرار تراجع السهم بنحو 18% منذ بداية العام.
🧠 نظرة مُركّب: قصة Tesla أصبحت تعتمد على عدة محركات في الوقت نفسه: السيارات وFSD وRobotaxi وOptimus والذكاء الاصطناعي والرقائق. وهذا يوسع فرص النمو، لكنه يرفع أيضًا أهمية التنفيذ الفعلي لهذه المشاريع في تبرير تقييم السهم.
🔮 نظرة مستقبلية
المحطة الأقرب لسهم Tesla (TSLA – Tesla) ستكون نتائج الربع الثالث في 21 أكتوبر، حيث سيراقب المستثمرون أداء الأعمال إلى جانب أي تحديثات بشأن Robotaxi وCybercab وFSD Version 15 وOptimus.
كما ستبقى أي تطورات في محادثات TSMC حول Terafab تحت المراقبة، خصوصًا إذا انتقلت من مجرد مناقشات إلى اتفاق رسمي حول الملكية أو التشغيل أو التكنولوجيا.
وعلى مستوى السيارات، سيحدد نمو التسليمات ما إذا كانت توقعات 10% لهذا العام و15% للعام المقبل قابلة للتحقق.
🧠 نظرة مُركّب: مستوى $450 الذي تراه Morningstar قيمة عادلة يوفر مرجعًا إيجابيًا مقارنة بسعر $370.59، لكن الطريق إليه يعتمد على التنفيذ. نتائج 21 أكتوبر وأي تقدم ملموس في القيادة الذاتية والروبوتات وTerafab ستكون أهم من الزخم الناتج عن العناوين وحدها.