أوراكل تنمو وتربح... فلماذا تدفقها النقدي الحر سالب؟
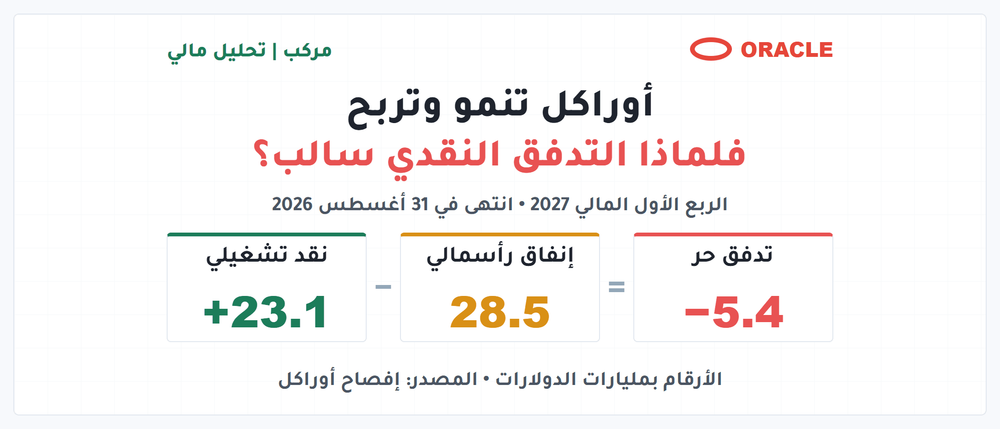
الإجابة المختصرة: لأن أوراكل تجمع اليوم بين نمو قوي جدًا في البنية السحابية وإنفاق رأسمالي ضخم لبناء مراكز البيانات التي يفترض أن تخدم هذا النمو غدًا. هذا لا يجعل السهم جيدًا أو سيئًا تلقائيًا، لكنه يغيّر السؤال الذي يجب أن يسأله المستثمر.
بدل أن تسأل: هل الإيرادات ترتفع؟
اسأل: كم من هذا النمو سيتحول في النهاية إلى نقد متاح للمساهم، وكم سيدفع المساهم لتمويل الطريق؟
هذا هو الفرق بين متابعة خبر أرباح، وفهم الاستثمار فعلًا.
ملاحظة زمنية: الأرقام في هذا التحليل مبنية على نتائج الربع الأول من السنة المالية 2027 لأوراكل، المنتهي في 31 أغسطس 2026، وعلى تقرير الشركة الفصلي. السعر والقيمة العادلة يتغيران؛ لذلك نربطهما بصفحة السهم الحية بدل تثبيتهما داخل المقال.
شاهد تقييم أوراكل الحالي والقيمة العادلة والمخاطر على مركب
الصورة الكبيرة في دقيقة
في الربع الأخير المعلن، حققت أوراكل:
- 19.3 مليار دولار إيرادات، بنمو يقارب 30%.
- 7.4 مليار دولار من إيرادات البنية التحتية السحابية، بنمو 121%.
- 6.7 مليار دولار دخل تشغيلي.
- 4.7 مليار دولار صافي ربح متاح للمساهمين العاديين.
- 664 مليار دولار التزامات أداء متبقية (RPO).
هذه أرقام قوية. لكن خلال الربع الأول من السنة المالية 2027، المنتهي في 31 أغسطس 2026:
- ولّدت العمليات 23.1 مليار دولار نقدًا.
- أنفقت الشركة 28.5 مليار دولار على النفقات الرأسمالية.
- النتيجة: تدفق نقدي حر سالب بنحو 5.4 مليار دولار.
إذن لا يوجد تناقض محاسبي غامض. ببساطة: النقد الداخل من التشغيل كان قويًا، لكن الإنفاق على البنية التحتية كان أكبر.
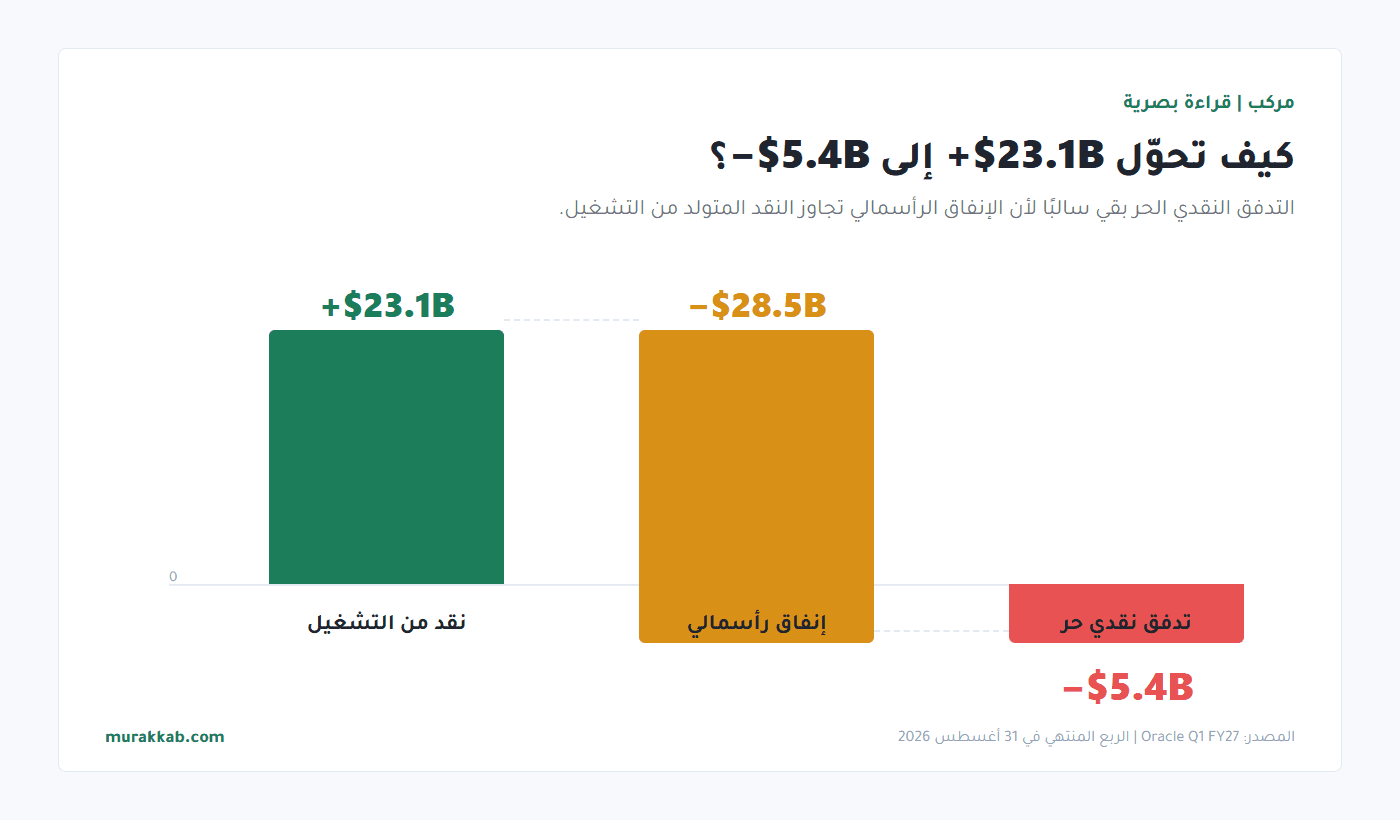
الأرقام تخص الربع المنتهي في 31 أغسطس 2026. المصدر: تقرير أوراكل الفصلي 10-Q.
أولًا: ما المشكلة التي نحاول فهمها؟
تخيل صاحب مصنع يقول لك:
الطلب على منتجاتي ارتفع، مبيعاتي وأرباحي ارتفعت، لكنني أبني ثلاثة مصانع جديدة دفعة واحدة. لهذا لا يبقى في الحساب نقد حر الآن.
هل هذا سيئ؟ ليس بالضرورة.
إذا كانت المصانع الجديدة ستعمل بكفاءة، وتمتلئ بطلبات حقيقية، وتولد عائدًا أعلى من تكلفة تمويلها، فقد يكون الإنفاق اليوم هو مصدر أرباح الغد.
لكن إذا بالغ في البناء، أو تأخر الطلب، أو أصبحت تكلفة التمويل مرتفعة، فقد تتحول قصة النمو إلى ضغط على المساهم.
وهذا تقريبًا هو السؤال في أوراكل: هل تبني الشركة أصلًا منتجًا، أم تشتري نموًا مكلفًا؟
ثانيًا: ما الذي يدفع النمو فعلًا؟
المحرك الأساسي ليس كل أعمال أوراكل بالدرجة نفسها. المحرك الأسرع هو البنية التحتية السحابية، حيث تستفيد الشركة من الطلب على الحوسبة اللازمة للذكاء الاصطناعي.
هذا مهم لأن نمو الإيرادات من 19.3 مليار دولار ليس رقمًا منفصلًا عن الواقع. خلفه توسع قوي في قدرة مراكز البيانات، وعقود كبيرة، وطلب من عملاء يريدون موارد حوسبة الآن.
لكن المستثمر لا يشتري معدل نمو فقط. هو يشتري العائد الاقتصادي النهائي الذي سيحصل عليه من هذا النمو.
ثالثًا: هل 664 مليار دولار تعني أن الكاش مضمون؟
لا.
الـRPO، أو التزامات الأداء المتبقية، هو قيمة أعمال متعاقد عليها لم تُعترف بها بعد كإيرادات. هو دليل مهم على الطلب والرؤية المستقبلية، لكنه ليس:
- نقدًا موجودًا في البنك.
- إيرادًا تحقق اليوم.
- ربحًا صافيًا.
- ضمانًا بأن كل دولار سيأتي بسرعة أو بهامش مرتفع.
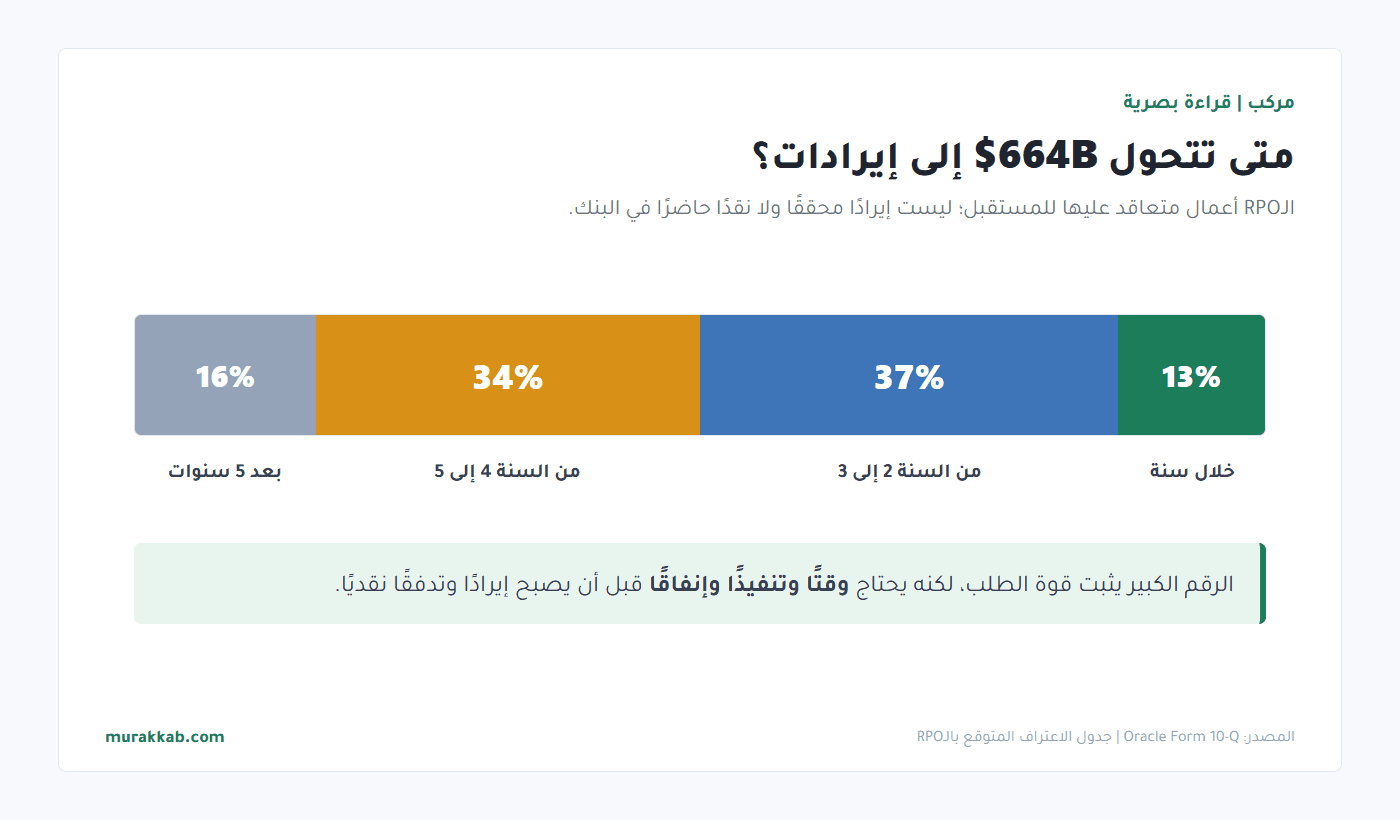
والجدول الزمني مهم جدًا. وفق إفصاح أوراكل، تتوقع الشركة الاعتراف بنحو:
- 13% من الـRPO خلال 12 شهرًا.
- 37% خلال الأشهر 13 إلى 36.
- 34% خلال الأشهر 37 إلى 60.
- 16% بعد خمس سنوات.
إذن العنوان الضخم صحيح، لكنه يحتاج ترجمة: الطلب كبير، لكن جزءًا معتبرًا منه طويل الأجل، ويتطلب أصولًا وتمويلًا وتنفيذًا قبل أن يصبح إيرادًا وكاشًا.
رابعًا: لماذا يبدو الإنفاق أكبر من قدرة الشركة النقدية؟
لأن بناء السحابة مكلف. مراكز البيانات تحتاج أراضي، مباني، شرائح، شبكات، كهرباء وتبريدًا. عندما يرتفع الطلب بسرعة، قد تضطر الشركة للإنفاق قبل أن تظهر الإيرادات كاملة.
لكن توجد نقطة مهمة تمنع القراءة السطحية للأرقام: أوراكل حصلت على دفعات مقدمة من العملاء مرتبطة بعقود طويلة، وبلغت الدفعات ذات مكوّن التمويل الكبير 11.4 مليار دولار خلال الربع.
هذه الدفعات مشمولة بالفعل في النقد التشغيلي البالغ 23.1 مليار دولار؛ لذلك لا تُضاف إليه مرة ثانية عند جمع مصادر السيولة. وهي تفسر جزءًا كبيرًا من قوة التدفق النقدي التشغيلي في هذا الربع.
كما تعرض الشركة مقياسًا إضافيًا غير متوافق مع GAAP هو صافي الإنفاق النقدي على النفقات الرأسمالية، وبلغ نحو 18.0 مليار دولار خلال الربع. يأخذ هذا المقياس دفعات العملاء وتدفقات التمويل القصير الأجل في الحسبان. لذلك لا نطرح هذا الرقم مباشرة من النقد التشغيلي المعلن لحساب تدفق حر بديل؛ لأن ذلك قد يحتسب أثر دفعات العملاء مرتين.
يبقى التدفق النقدي الحر المعلن، المحسوب من النقد التشغيلي ناقص النفقات الرأسمالية، سالبًا بنحو 5.4 مليار دولار خلال الربع. والمقياس الإضافي يوضح احتياجات تمويل الإنفاق، ولا يعني أن الإنفاق مجاني.
الخلاصة هنا دقيقة:
التدفق النقدي الحر المعلن سالب، لكن صورة التمويل أذكى من مجرد: أوراكل أحرقت 28.5 مليار دولار من جيبها.
خامسًا: من يدفع ثمن هذا التوسع؟
ليس العميل وحده.
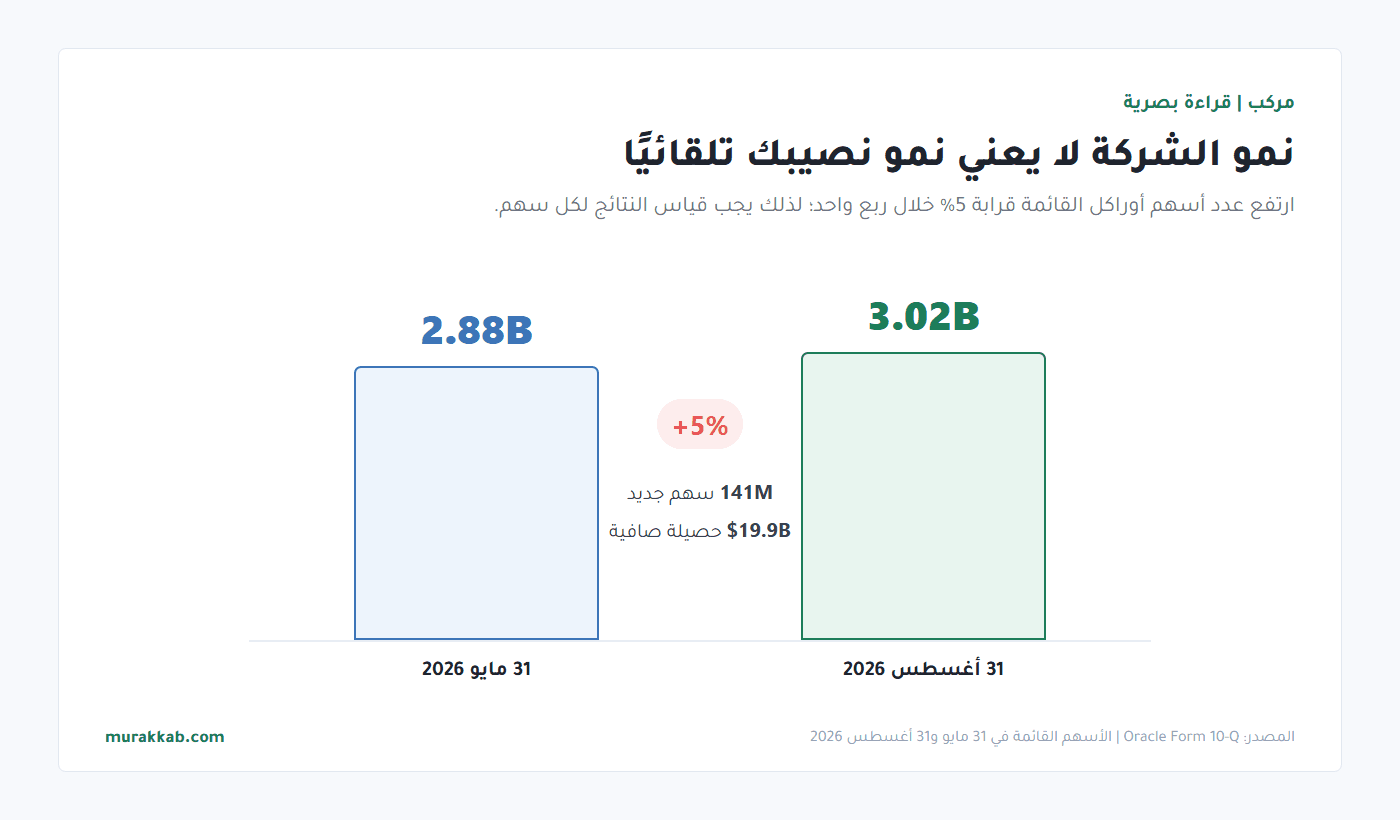
خلال الربع، أصدرت أوراكل عبر برنامج البيع في السوق نحو 141 مليون سهم وجمعت قرابة 19.9 مليار دولار صافيًا. وارتفع عدد الأسهم القائمة من نحو 2.88 مليار في نهاية مايو إلى 3.02 مليار في نهاية أغسطس، أي قرابة 5%.
هذه ليست ملاحظة هامشية. عندما يزيد عدد الأسهم، تصبح حصة كل سهم قائم من الشركة أصغر ما لم ينمُ الربح والتدفق النقدي بسرعة تكفي لتعويض التخفيف.
كما ارتفعت مصروفات الفائدة إلى 1.43 مليار دولار في الربع، بزيادة تقارب 55% على أساس سنوي.
إذن تمويل القصة يأتي من مزيج من:
- النقد الناتج من التشغيل، بما فيه دفعات العملاء المقدمة.
- حصيلة إصدار أسهم جديدة.
- الدين وترتيبات التمويل، مع متابعة صافي الاقتراض والسداد.
وهنا يصبح السؤال الصحيح: هل العائد المستقبلي على هذه البنية سيكون أعلى بما يكفي من تكلفة رأس المال ومن أثر التخفيف؟
سادسًا: كيف أحكم على الاستثمار بدل مطاردة الخبر؟
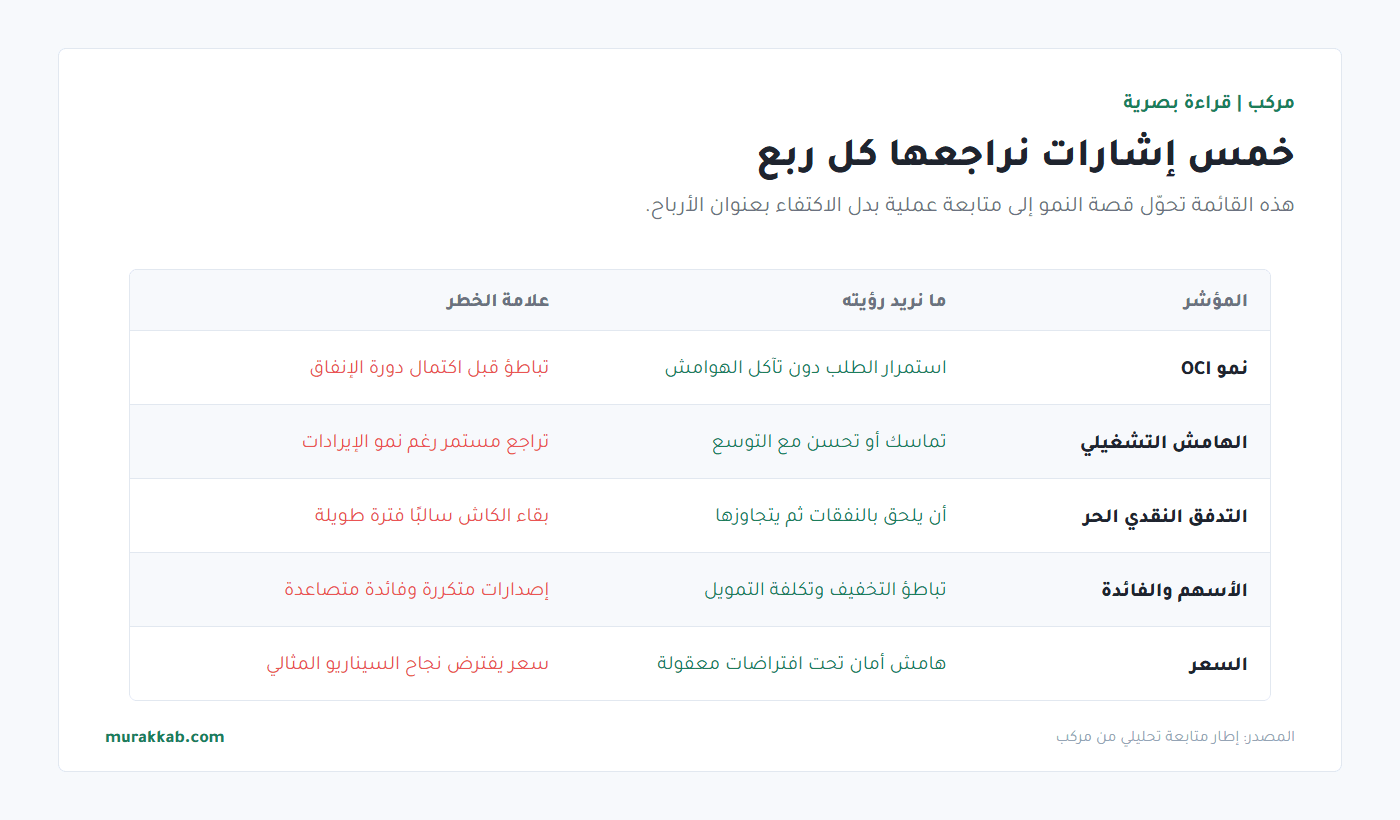
استخدم هذا الاختبار المكوّن من خمس أسئلة:
1. هل النمو حقيقي ومستمر؟
راقب نمو إيرادات البنية السحابية، لا نمو الشركة المجمل فقط. إذا تباطأ المحرك الرئيسي قبل اكتمال دورة الإنفاق، ترتفع المخاطر.
2. هل الربحية تصمد؟
النمو الجيد لا يكفي إذا تآكلت الهوامش. راقب الدخل التشغيلي والهامش التشغيلي مع توسع مراكز البيانات.
3. هل يبدأ الإنفاق الرأسمالي بالتحول إلى نقد؟
لا نطلب من الشركة إيقاف الاستثمار، بل نريد أن نرى مع الوقت أن نمو التدفق النقدي التشغيلي يلحق بالإنفاق، ثم يتجاوزه.
4. هل يُموَّل النمو دون تحميل المساهم فاتورة مفتوحة؟
راقب عدد الأسهم، الدين، مصروف الفائدة، والدفعات المقدمة. إصدار أسهم مرة واحدة لفرصة استثنائية يختلف عن اعتماد دائم على التخفيف.
5. هل السعر الحالي يعوضني عن هذه المخاطر؟
الشركة الممتازة قد تكون استثمارًا ضعيفًا إذا دفعت سعرًا يفترض نجاح السيناريو المتفائل كاملًا. والعكس صحيح: المخاطر قد تكون مقبولة عندما يحتوي السعر على هامش أمان كافٍ.
ثلاثة سيناريوهات بدل توقع واحد
السيناريو الإيجابي
يستمر نمو OCI، تتحول العقود إلى إيرادات بهوامش جيدة، يهدأ الإنفاق الرأسمالي نسبيًا، ويقفز التدفق النقدي الحر. هنا يكون إنفاق اليوم قد بنى أصلًا منتجًا.
السيناريو المتوسط
يستمر النمو، لكن الإنفاق والتمويل يظلان مرتفعين لسنوات. تتحسن الأرباح، لكن العائد على السهم يتأخر بسبب الفائدة والتخفيف. هنا قد تنجح الشركة، لكن السهم لا يعطي بالضرورة العائد الذي توقعه المستثمر.
السيناريو السلبي
يتباطأ الطلب أو تتراجع الأسعار قبل امتلاء القدرة الجديدة، بينما تبقى الالتزامات والفائدة مرتفعة. هنا يتحول الإنفاق من استثمار إلى عبء.
كيف نقرأ أوراكل داخل مركب؟
في مركب لا نختصر القرار في خبر إيجابي أو سلبي. ننظر إلى الصورة من أربع زوايا مترابطة:
- الجودة: هل الشركة تنمو بربحية وكفاءة وميزانية تتحمل خطتها؟
- التوافق مع الشريعة: نتيجة حسابية مبنية على النشاط والنسب المالية المعلنة، وليست فتوى أو اعتماد لجنة شرعية.
- السعر العادل: ما القيمة التقريبية تحت افتراضات معقولة، وهل يوجد هامش أمان؟
- المخاطر والنقاط الرئيسية: ما الذي يجب أن يتحقق، وما الذي قد يكسر الفرضية؟
ولأن السعر والتقديرات تتغير، ستجد في صفحة أوراكل على مركب القراءة الحالية بدل أرقام ثابتة قد تصبح قديمة.
افتح صفحة ORCL على مركب وشاهد التقييم الحالي
الخلاصة
أوراكل لا تعاني من غياب الربح. هي في مرحلة تحاول فيها تحويل طلب ضخم على السحابة والذكاء الاصطناعي إلى بنية تحتية حقيقية.
وهذا يخلق فرصة ومخاطرة في الوقت نفسه:
- الفرصة: نمو قوي، عقود ضخمة، وقدرة قد تولد نقدًا كبيرًا لاحقًا.
- المخاطرة: إنفاق وتمويل وتخفيف للمساهم يجب أن يبررها العائد المستقبلي.
لذلك لا تسأل فقط: هل أوراكل تنمو؟
اسأل: هل كل دولار تنفقه اليوم سيخلق للمساهم أكثر من دولار من القيمة غدًا؟
هذه هي الفكرة التي تصلح لأوراكل، ولأي شركة تقول لك: الأرباح ترتفع، لكن الكاش سالب.
حوّل هذا التحليل إلى قرار أسرع
مركب يجمع لك تقييم الجودة، التوافق مع الشريعة، السعر العادل، المخاطر والنقاط الرئيسية لأكثر من 1,500 سهم في مكان واحد وبأسلوب مبسط.
هذا المحتوى تعليمي ولا يمثل توصية شخصية بالشراء أو البيع. نتائج التقييم والتوافق والقيمة العادلة تعتمد على البيانات والمنهجية المتاحة وقد تتغير مع تحديث المعلومات.