نورويجيان كروز لاين… تعافٍ قوي في الإيرادات بعد الجائحة، لكن تباطؤ النمو والديون الضخمة والتدفقات النقدية الضعيفة ترفع المخاطر 🚢📈⚠️
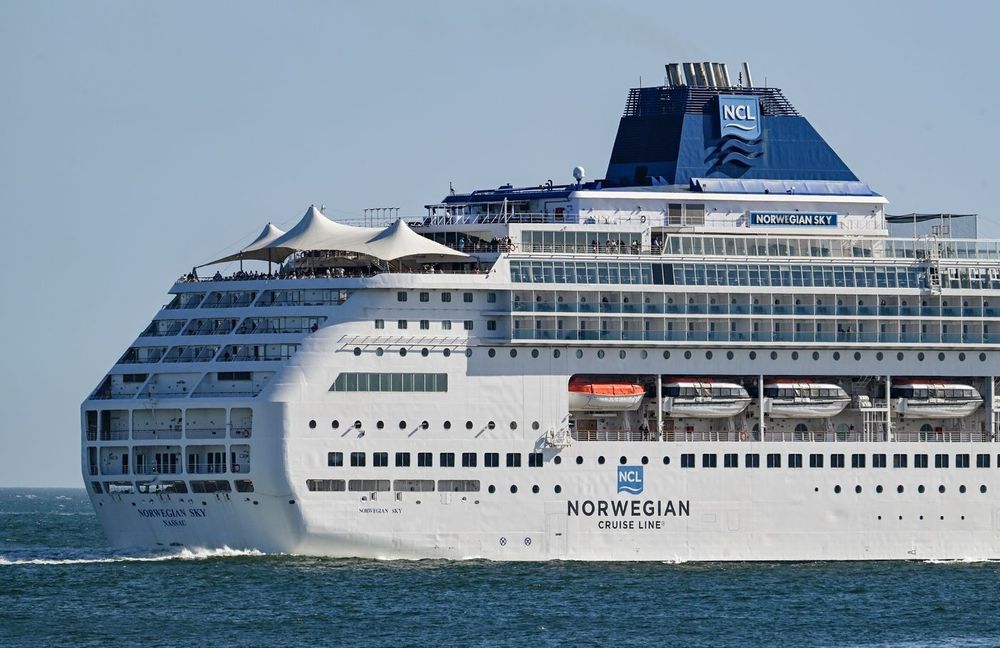
تُعد نورويجيان كروز لاين (NCLH) واحدة من أبرز شركات الرحلات البحرية عالميًا، وتدير أسطولًا يضم نحو 30 سفينة تصل إلى أكثر من 490 وجهة حول العالم، مع تركيز على تقديم تجارب سياحية مرنة تجمع بين الإقامة والترفيه والمطاعم والأنشطة على متن السفن.
ورغم التعافي الكبير الذي حققته الإيرادات خلال السنوات الماضية وتحول ربحية السهم من الخسائر إلى الأرباح، فإن النمو يتباطأ بصورة واضحة، بينما تظل التدفقات النقدية الحرة والميزانية مصدر قلق رئيسي بسبب الديون المرتفعة واحتياجات الاستثمار الكبيرة.
📊 نتائج الربع الثاني CY2026: أرباح أفضل من المتوقع لكن التوجيهات خيبت الآمال
- الإيرادات: 2.64 مليار دولار (+4.9% سنويًا، متوافقة مع التوقعات)
- ربحية السهم المعدلة (Adjusted EPS): 0.48 دولار (أعلى من التوقعات بـ22.8%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 665.5 مليون دولار (أعلى من التوقعات بـ4.9%)
- هامش Adjusted EBITDA: 25.2%
- الهامش التشغيلي (Operating Margin): 13.8% (انخفاض من 16.8%)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 5.5% (انخفاض من 15.1%)
- أيام الرحلات البحرية للركاب (Passenger Cruise Days): ارتفعت بمقدار 457,154 يومًا سنويًا
- القيمة السوقية: 9.53 مليار دولار
وفي المقابل، خفضت الإدارة توقعاتها لربحية السهم المعدلة للعام الكامل إلى 1.50 دولار عند منتصف النطاق، بانخفاض 7.4% عن التوجيه السابق، كما بلغت توقعات EBITDA السنوية 2.5 مليار دولار، دون توقعات المحللين البالغة 2.57 مليار دولار.
🧠 نظرة مُركّب: الربع كان مختلطًا؛ الأرباح تجاوزت التوقعات بوضوح، لكن تراجع الهوامش وخفض التوجيهات السنوية يشيران إلى أن قوة الطلب لا تتحول بالكامل إلى تحسن مماثل في الربحية.
🚀 1. الإيرادات: تعافٍ استثنائي تاريخيًا لكن الزخم يتباطأ
5 سنوات:
- نمو سنوي مركب: 236%
آخر عامين:
- نمو سنوي مركب: 5.7%
الربع الثاني CY2026:
- الإيرادات: 2.64 مليار دولار
- نمو سنوي: 4.9%
- متوافقة مع توقعات السوق
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 1.9%
ويعود معدل النمو الاستثنائي خلال السنوات الخمس الماضية بصورة كبيرة إلى التعافي من الانهيار الذي تعرض له قطاع الرحلات البحرية خلال الجائحة، ولذلك فإن أداء العامين الأخيرين يقدم صورة أكثر واقعية عن الزخم الحالي، والذي تباطأ إلى مستويات متوسطة.
🧠 نظرة مُركّب: التعافي التاريخي كان قويًا للغاية، لكن النمو الطبيعي للأعمال أصبح أكثر اعتدالًا، وتوقعات العام المقبل تشير إلى اقتراب الإيرادات من حالة شبه استقرار.
⚙️ 2. نموذج الأعمال: رحلات بحرية وتجارب سياحية متكاملة
تعتمد نورويجيان كروز لاين (NCLH) على تشغيل أسطول عالمي من السفن السياحية وتقديم تجارب متكاملة تشمل:
- الإقامة على متن السفن
- المطاعم وتجارب الطعام
- العروض الترفيهية بأسلوب Broadway
- الحدائق والألعاب المائية
- مراكز اللياقة البدنية
- مرافق وترفيه متميز على متن السفن
- منطقة The Waterfront المطلة مباشرة على المحيط
- تجربة The Haven الحصرية مع مرافق خاصة
كما تتميز الشركة بمفهوم Freestyle Cruising الذي يمنح المسافرين مرونة أكبر في اختيار أوقات الطعام والأنشطة دون أوقات ثابتة أو قواعد رسمية صارمة.
ويصل أسطول الشركة إلى أكثر من 490 وجهة تشمل منطقة الكاريبي وألاسكا وأوروبا وأمريكا الجنوبية والشرق الأقصى.
🧠 نظرة مُركّب: الشركة تقدم منتجًا سياحيًا متنوعًا وقويًا، لكن طبيعة الرحلات البحرية تتطلب استثمارات رأسمالية ضخمة باستمرار للحفاظ على جودة الأسطول وتجربة العملاء.
🏦 3. القطاع والصناعة
تنتمي نورويجيان كروز لاين إلى قطاع السفر والترفيه الاستهلاكي، والذي يستفيد من:
- استمرار الطلب على السفر بعد الجائحة
- تفضيل المستهلكين للإنفاق على التجارب بدلًا من السلع
- التوسع في السياحة البحرية
- استخدام التكنولوجيا لتحسين تجربة العملاء
- إضافة وجهات وتجارب سياحية جديدة
لكن القطاع يواجه أيضًا تحديات تشمل:
- الحساسية المرتفعة للدورات الاقتصادية
- التوترات الجيوسياسية
- تقلب أسعار الوقود
- المنافسة السعرية
- زيادة الطاقة الاستيعابية للسفن
- المخاطر الصحية والطقسية
- سهولة انتقال العملاء بين شركات الرحلات المختلفة
🧠 نظرة مُركّب: الطلب على التجارب والسفر يمثل محركًا طويل الأجل، لكن قطاع الرحلات البحرية دوري وحساس اقتصاديًا، ما يجعل الأرباح والتدفقات النقدية أكثر تقلبًا من العديد من القطاعات الأخرى.
🌐 4. المنافسة
تتنافس نورويجيان كروز لاين (NCLH) مع عدد من أكبر شركات الرحلات البحرية عالميًا، أبرزها:
وتتنافس الشركات عبر الأسعار، والوجهات، وجودة السفن، والخدمات والترفيه، بينما تظل تكاليف التحول بين الشركات منخفضة بالنسبة للمستهلك.
🧠 نظرة مُركّب: العلامة التجارية وتجربة الرحلات تمنح الشركة حضورًا قويًا، لكن انخفاض تكاليف التحول والمنافسة الشديدة يجعلان بناء ميزة تنافسية مستدامة أكثر صعوبة.
📈 5. الهوامش: تراجع الكفاءة رغم نمو الإيرادات
آخر 12 شهرًا:
- الهامش التشغيلي بقي مستقرًا نسبيًا دون توسع واضح
الربع الثاني CY2026:
- الهامش التشغيلي: 13.8%
- مقابل 16.8% في الفترة نفسها من العام الماضي
- انخفاض سنوي بنحو 3.1 نقطة مئوية
- هامش Adjusted EBITDA: 25.2%
ويعكس انكماش الهامش التشغيلي نمو المصروفات بوتيرة أسرع من الإيرادات، وهو اتجاه غير مثالي لشركة يفترض أن تستفيد من ارتفاع حجم النشاط وتحسن الاستفادة من الطاقة التشغيلية.
🧠 نظرة مُركّب: نمو الإيرادات لم يتحول إلى رافعة تشغيلية أفضل خلال الربع، وانكماش الهامش يؤكد أن ضغوط التكاليف أصبحت عاملًا مهمًا يجب مراقبته.
📈 6. ربحية السهم
خلال 5 سنوات:
- تحولت ربحية السهم من الخسائر إلى الأرباح
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.48 دولار
- مقابل 0.51 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين البالغة 0.39 دولار بـ22.8%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 1.66 دولار
- مقابل 2.19 دولار خلال آخر 12 شهرًا
- انخفاض متوقع: 24%
كما خفضت الإدارة توجيهات ربحية السهم المعدلة للعام الكامل إلى 1.50 دولار عند منتصف النطاق، بانخفاض 7.4% عن توقعاتها السابقة.
🧠 نظرة مُركّب: تجاوز توقعات الربع إيجابي، لكن انخفاض الأرباح سنويًا وتوقع تراجع ربحية السهم خلال العام المقبل يشيران إلى أن مسار التعافي في الأرباح بدأ يفقد الزخم.
💰 7. التدفق النقدي الحر: نقطة ضعف رئيسية
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): -8.6%
الربع الثاني CY2026:
- التدفق النقدي الحر: 144.9 مليون دولار
- هامش التدفق النقدي الحر: 5.5%
- انخفاض سنوي بمقدار 9.7 نقطة مئوية
آخر 12 شهرًا:
- هامش التدفق النقدي الحر: -11.7%
توقعات 12 شهرا:
- هامش التدفق النقدي الحر المتوقع: -5.5%
ورغم تحقيق تدفق نقدي حر إيجابي خلال الربع، فإن احتياجات الاستثمار الكبيرة في الأسطول استنزفت النقد خلال السنوات الأخيرة، ولا تزال التوقعات تشير إلى استمرار التدفقات النقدية الحرة السلبية خلال العام المقبل.
🧠 نظرة مُركّب: تحقيق نقد إيجابي في ربع واحد لا يحل المشكلة الأساسية؛ الشركة تحتاج إلى إثبات قدرتها على توليد تدفقات نقدية حرة مستدامة بعد تمويل استثماراتها الكبيرة.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 1.2%
ويُعد هذا المستوى أقل من تكلفة رأس المال المعتادة لشركات القطاع الاستهلاكي، ما يعكس ضعف الكفاءة التاريخية في تحويل رأس المال المستثمر إلى أرباح اقتصادية.
ورغم تحسن ROIC خلال السنوات الأخيرة، فإن جزءًا كبيرًا من هذا التحسن يعود إلى التعافي من فترة الجائحة شديدة الضعف.
المركز المالي:
- النقد: 218.1 مليون دولار
- الديون: 15.03 مليار دولار
- استهلاك نقدي خلال آخر عام: 1.19 مليار دولار
وتتجاوز الديون النقد المتاح بفارق ضخم، ما يضع الشركة في مركز سيولة ضعيف ويرفع مخاطر حاجتها إلى تمويل إضافي إذا لم تتحسن التدفقات النقدية بصورة مستدامة.
🧠 نظرة مُركّب: ضعف العائد على رأس المال والديون الضخمة يمثلان أكبر نقطتي خطر في القصة الاستثمارية، لأنهما يقللان مرونة الشركة في مواجهة أي تراجع جديد في الطلب.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات نمت بنسبة 4.9%
- ربحية السهم تجاوزت توقعات السوق بـ22.8%
- Adjusted EBITDA تجاوز التوقعات بـ4.9%
- أيام الرحلات البحرية للركاب ارتفعت بمقدار 457,154 يومًا
- التدفق النقدي الحر كان إيجابيًا خلال الربع
- الشركة واصلت تحقيق أرباح بعد سنوات الخسائر
لكن في المقابل:
- الهامش التشغيلي انخفض إلى 13.8%
- هامش التدفق النقدي الحر تراجع إلى 5.5%
- الإدارة خفضت توقعات ربحية السهم السنوية
- توجيهات EBITDA السنوية جاءت دون توقعات السوق
- نمو الإيرادات المتوقع خلال 12 شهرًا يبلغ 1.9% فقط
- ربحية السهم متوقع أن تنخفض 24%
- الديون تبلغ 15.03 مليار دولار
- التدفقات النقدية الحرة لا تزال سلبية على أساس آخر 12 شهرًا
وتراجع السهم بنحو 7.2% مباشرة بعد إعلان النتائج، ما يعكس خيبة أمل المستثمرين من خفض التوجيهات رغم التفوق في أرباح الربع.
🧠 نظرة مُركّب: النتائج لم تكن ضعيفة بالكامل، لكن خفض التوجيهات وتراجع الهوامش غطيا على التفوق في الأرباح وأكدا أن السوق أصبح أكثر قلقًا بشأن جودة النمو المستقبلي.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 14.85 دولار
- القيمة العادلة: 25.00 دولار
- السهم يتداول بحوالي 40.6% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 13 مرة
- مستوى عدم اليقين: Very High
ويبدو الخصم عن القيمة العادلة كبيرًا، كما أن مضاعف الربحية أقل من العديد من شركات القطاع الاستهلاكي، لكن هذا الخصم يتزامن مع ميزانية شديدة الرافعة، وتدفقات نقدية ضعيفة، وتوقعات نمو محدودة وتراجع متوقع في الأرباح.
🧠 نظرة مُركّب: السعر يوفر خصمًا كبيرًا، لكن مستوى عدم اليقين المرتفع جدًا والمخاطر المالية يجعلان هامش الأمان أقل وضوحًا مما يوحي به الفرق بين السعر والقيمة العادلة.
🧾 الخلاصة المركبة: خصم كبير لكن الميزانية والتدفقات النقدية ترفعان المخاطر
تمتلك نورويجيان كروز لاين (NCLH):
- علامة تجارية عالمية قوية في الرحلات البحرية
- أسطولًا يصل إلى أكثر من 490 وجهة
- تعافيًا كبيرًا في الإيرادات مقارنة بسنوات الجائحة
- عودة ربحية السهم إلى المنطقة الإيجابية
- تفوقًا واضحًا على توقعات الأرباح في الربع الأخير
- نموًا مستمرًا في أيام الرحلات البحرية للركاب
- سعرًا أقل من القيمة العادلة بنحو 41%
لكن:
- نمو الإيرادات يتباطأ بصورة واضحة
- ربحية السهم متوقع أن تتراجع خلال 12 شهرًا
- الهوامش التشغيلية انكمشت في الربع الأخير
- التدفقات النقدية الحرة ضعيفة وسلبية على المدى الأوسع
- متوسط ROIC لخمس سنوات لا يتجاوز 1.2%
- الديون تبلغ 15.03 مليار دولار مقابل 218.1 مليون دولار نقدًا
- قد تحتاج الشركة إلى تمويل إضافي إذا لم تتحسن السيولة
- مستوى عدم اليقين مرتفع جدًا
✨ الخلاصة: نورويجيان كروز لاين استعادت جزءًا كبيرًا من نشاطها وربحيتها بعد الجائحة، كما أن السهم يتداول بخصم كبير عن قيمته العادلة، لكن تباطؤ النمو وضعف التدفقات النقدية والديون الضخمة والعائد المنخفض على رأس المال تجعل الخصم مرتبطًا بمخاطر جوهرية، ما يجعل السهم فرصة عالية المخاطر أكثر من كونه استثمارًا عالي الجودة بسعر منخفض.