فرصة تحدث مرة كل عقد: سهم نمو فائق انخفض 58% يستحق الشراء والاحتفاظ به لعقد من الزمن
عادت أسهم الذكاء الاصطناعي إلى الارتفاع مجددًا مع استيعاب المستثمرين لنتائج الانتخابات، ما دفع مؤشر ستاندرد آند بورز 500 إلى الصعود.
لكن هذه الأخبار الجيدة لم تمتد إلى جميع القطاعات. فقد أعلنت سلسلة مقاهي داتش بروز (BROS) نتائج الربع الثالث يوم الأربعاء، فهوى سهمها. وهو الآن منخفض بنسبة ساحقة تبلغ 58% عن أعلى مستوى له.
غير أن الأمور قد تتغير بسرعة بالنسبة لسهم النمو هذا، وإذا اشتريته اليوم واحتفظت به لعقد من الزمن، فلدي قناعة راسخة بأنك ستُكافأ جيدًا. وإليك الأسباب.
إعادة المرح إلى القهوة
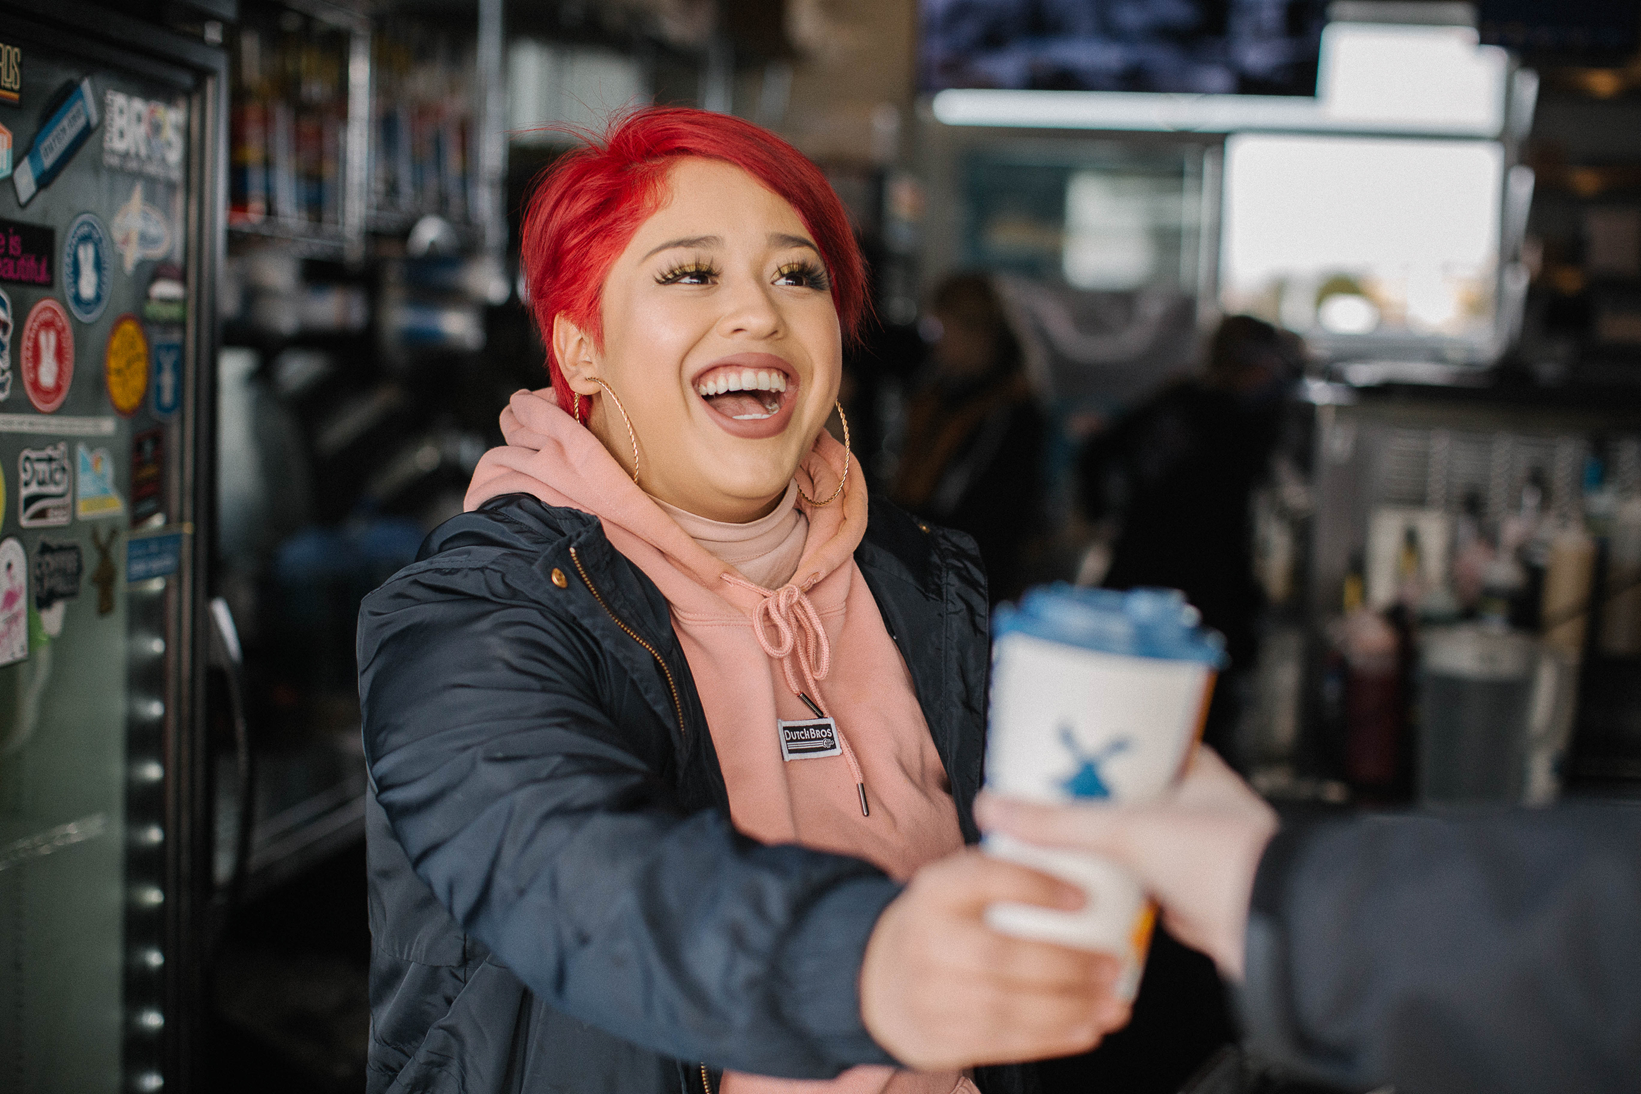
تتمتع داتش بروز بأجواء غير رسمية وبسيطة، مع مشروبات ممتعة وحصرية تميزها عن السلاسل الأخرى. في الواقع، كثير من مشروباتها لا يحتوي على القهوة إطلاقًا. فنحو 90% مما تبيعه بارد، وتقدم مشروبات الطاقة وكثيرًا من توليفات النكهات.
وتشمل الأجزاء الأخرى من نموذج عملها محفظة متاجر تعمل بنظام الخدمة من السيارة في الغالب، وبرنامج عضوية رقمي قوي، وقائمة طعام جديدة.
مصدر الصورة: داتش بروز.
وهي تجذب معجبين أوفياء أينما فتحت متاجرها، وهو ما حدث في 28 ولاية. فقد افتتحت 48 متجرًا جديدًا في الربع لتصل إلى 1,273 متجرًا، ولديها 1,328 موقعًا حتى اليوم.
وفي الربع الثالث، زادت الإيرادات 30% على أساس سنوي، وارتفعت مبيعات المتاجر المماثلة 4.4%. وتتبع الشركة نموذج الامتياز التجاري، لكنها تحولت إلى افتتاح متاجر مملوكة للشركة فقط. ولديها توحيد صارم للمعايير عبر أسطول متاجرها، وارتفعت المتاجر المملوكة للشركة 5.5%. كما زاد صافي الدخل من 27.3 مليون دولار إلى 37.2 مليون دولار.
وكانت هناك عدة أسباب لعدم إعجاب السوق بالتقرير. أولًا، هو تباطؤ عن الأرباع السابقة. والأسوأ من ذلك أن الشركة خفضت توقعاتها للسنة الكاملة على مستوى جميع المؤشرات. وفيما يلي الأرقام السابقة والجديدة للتوقعات:
المؤشر | السابق | الجديد
المبيعات | 2.13 مليار دولار | 2.1 مليار دولار
نمو مبيعات المتاجر المماثلة | 5% إلى 6% | 5% على الأقل
الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدلة | 385 مليون دولار إلى 390 مليون دولار | 380 مليون دولار
النفقات الرأسمالية | 350 مليون دولار إلى 350 مليون دولار | 370 إلى 390 مليون دولار
المصدر: التقارير الربعية لشركة داتش بروز.
فرصة توسع كبيرة
قدمت الشركة أيضًا تحديثًا يفيد بأنها ستلبي هدفها بافتتاح 185 متجرًا جديدًا هذا العام رغم فشل عرض سابق لشراء سلسلة من 65 متجرًا، وأنها تخطط لتسريع الافتتاحات إلى 250 متجرًا العام المقبل.
لم يكن هذا التحديث جيدًا بما يكفي لمنع السهم من الهبوط الحاد، لكن داتش بروز لديها خطط توسع جدية. فهي تتوقع أن يكون لديها 2,029 متجرًا بحلول عام 2029، وأكدت مجددًا هذا الهدف. وتخطط لأن يكون لديها 7,000 متجر على مدى عدة سنوات، وبعد عقد من الآن، من المرجح أن يكون هذا الهدف أكبر.
BROS داتش بروز 33.77 دولارًا -0.80 دولارًا (-2.31%) بورصة نيويورك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/06/26
تؤدي المتاجر الجديدة إلى تحقيق الحجم مع دخول الشركة أسواقًا جديدة وتنمية علامتها التجارية وكسب عملاء جدد. وتُظهر أبحاث طرف ثالث تفوقها على معايير الصناعة في مختلف مؤشرات تجربة الضيف، كما أنها تحصل على أعلى تقييمات خدمة العملاء.
لدى داتش بروز استراتيجية مدروسة للعقارات، يشمل جزء منها افتتاح عدة متاجر في منطقة واحدة لبناء الكثافة. وهذا يعزز حضورها وعلامتها التجارية، كما أن وجود عدة متاجر في متناول العملاء يساعدها على أن تصبح جزءًا من روتينهم اليومي. غير أن ذلك قد يؤدي إلى نمو أقل في مبيعات المتاجر المماثلة، لأن المتاجر الجديدة تستحوذ على حصة من المتاجر القديمة.
مُقيّم على أساس الكمال
يتداول سهم داتش بروز بعلاوة سعرية، ولهذا السبب كان يتراجع. فعندما يكون السهم مُقيّمًا على أساس الكمال، لا يستطيع تحمل أي تعثر حتى لو كانت نتائجه قوية. وبالسعر الحالي، يتداول سهم داتش بروز بمضاعف 28 مرة لأرباح العام المقبل، وهو ما لن أصفه بعد بأنه صفقة رابحة.
غير أنه سعر جاذب لسهم يمتلك من الإمكانات بقدر ما لدى داتش بروز. وقد يكون هناك كثير من التقلبات على مدى العقد المقبل، وهي طبيعة أسهم النمو. ويبدو هذا نقطة دخول جيدة للمستثمرين القادرين على تحمل المخاطر ممن يستطيعون تجاهل الضجيج والاحتفاظ بالسهم لسنوات عديدة.