إيرادات نيبيوس قفزت 571%. من يدفع فاتورة التوسّع؟
في 12 نوفمبر، أعلنت نيبيوس أن إيراداتها بلغت 981 مليون دولار في الربع الثالث من 2026، مقابل 146 مليونًا قبل سنة. ومع ذلك، أغلق سهمها عند 128.64 دولارًا، منخفضًا 16.8% عن الجلسة السابقة. الربع نفسه شهد إنفاق 7.3 مليارات دولار على التوسّع. وللعام المقبل، تتوقّع الشركة إنفاق 40 إلى 45 مليار دولار. نتائج الربع الثالث لدى هيئة الأوراق المالية الأميركية
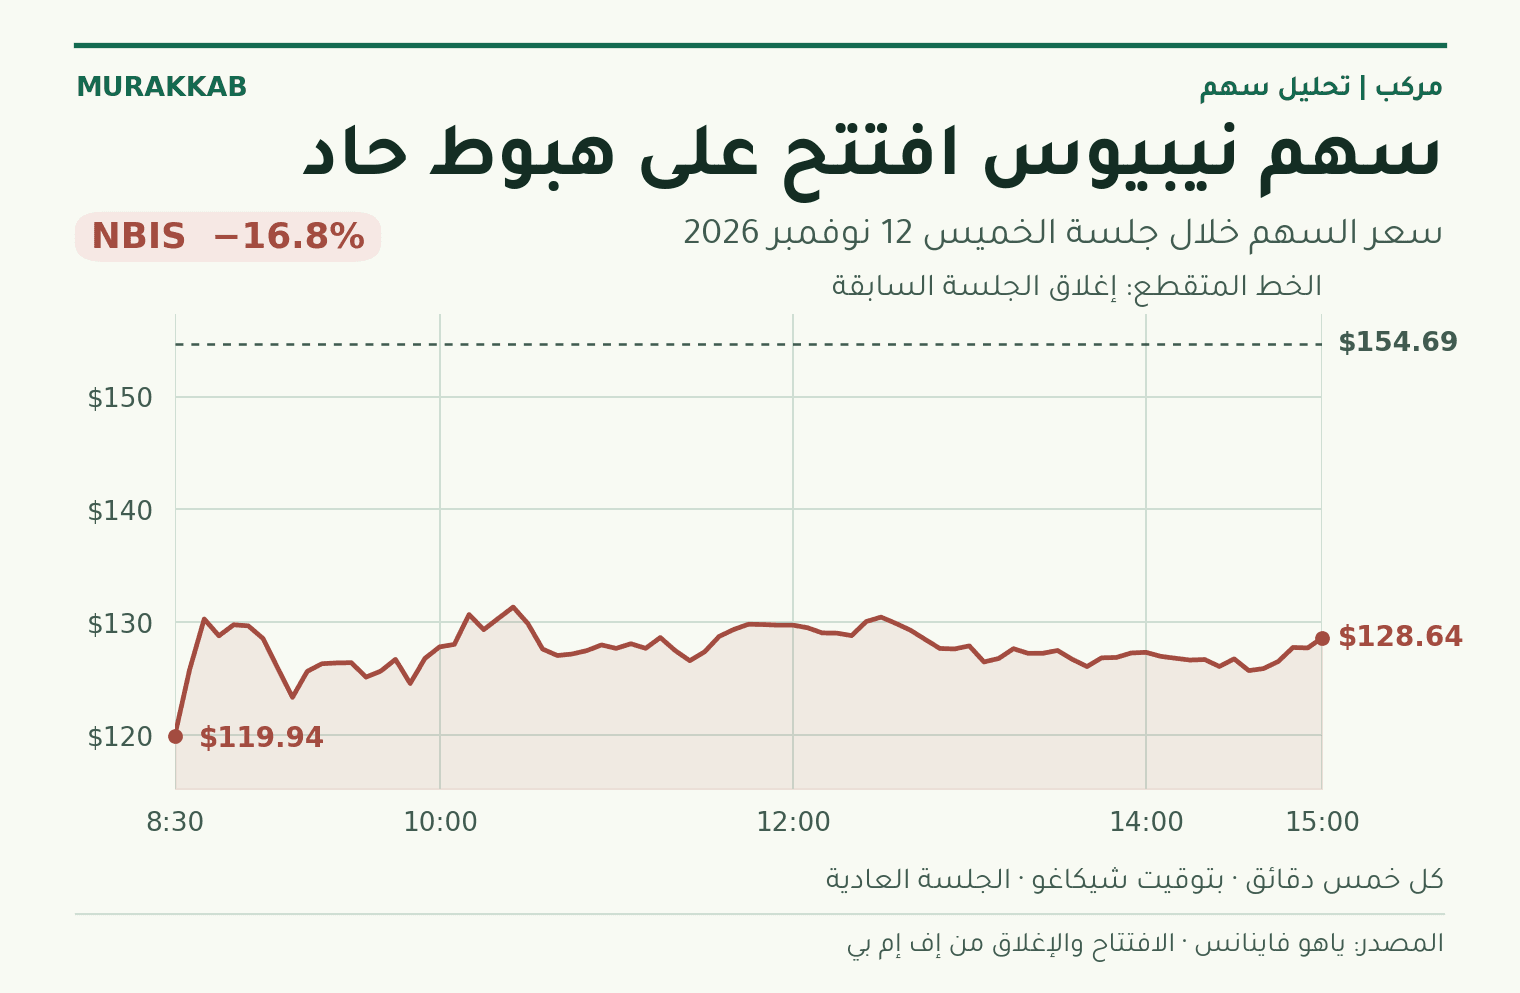
افتتح السهم عند 119.94 دولارًا ثم استعاد جزءًا من هبوطه. الرسم يعرض الأسعار كل خمس دقائق في الجلسة العادية، والخط المتقطّع هو إغلاق الأربعاء عند 154.69 دولارًا. أسعار التداول · بيانات الافتتاح والإغلاق
ماذا تبيع نيبيوس؟
تشتري نيبيوس رقائق قوية وتضعها في مراكز بيانات. ثم تؤجّر للعملاء القدرة على تشغيل برامج الذكاء الاصطناعي عليها. بدل أن تبني شركة مركزًا كاملًا لنفسها، تحجز ما تحتاجه من نيبيوس. ومن عملائها مايكروسوفت وميتا.
هنا تأتي قوة العقود الطويلة: تعرف نيبيوس من سيستخدم الأجهزة قبل أن تجهّزها، وقد تحصل على جزء من المال مقدمًا. لكن العقد وحده لا يشغّل مركزًا. لا بد من تأمين الكهرباء وتركيب الأجهزة وتسليمها للعميل في الموعد. هذه هي النقطة التي سنختبر بها قوة نيبيوس مع توسّعها.
لماذا هبط السهم رغم نمو الإيرادات؟
النتائج أعطت المستثمرين سببين للقلق. أولًا، رفعت نيبيوس تقدير إنفاقها على التوسّع في 2026 إلى نحو 27 مليار دولار، بعدما كان بين 20 و25 مليارًا. ثانيًا، قالت إن تشغيل بعض المواقع التي يديرها شركاء تأجّل إلى النصف الأول من 2027. وأصبحت تتوقّع أن تكون إيرادات 2026 أقرب إلى 3 مليارات دولار، وهو الحد الأدنى من نطاقها السابق.
ببساطة: الشركة تتوقّع أن تدفع أكثر هذا العام، فيما سيبدأ بعض العملاء استخدام الأجهزة في وقت لاحق. وقالت الإدارة إن العقود المرتبطة بهذه المواقع لا تزال قائمة. رسالة الإدارة للمساهمين
من يدفع فاتورة التوسّع؟
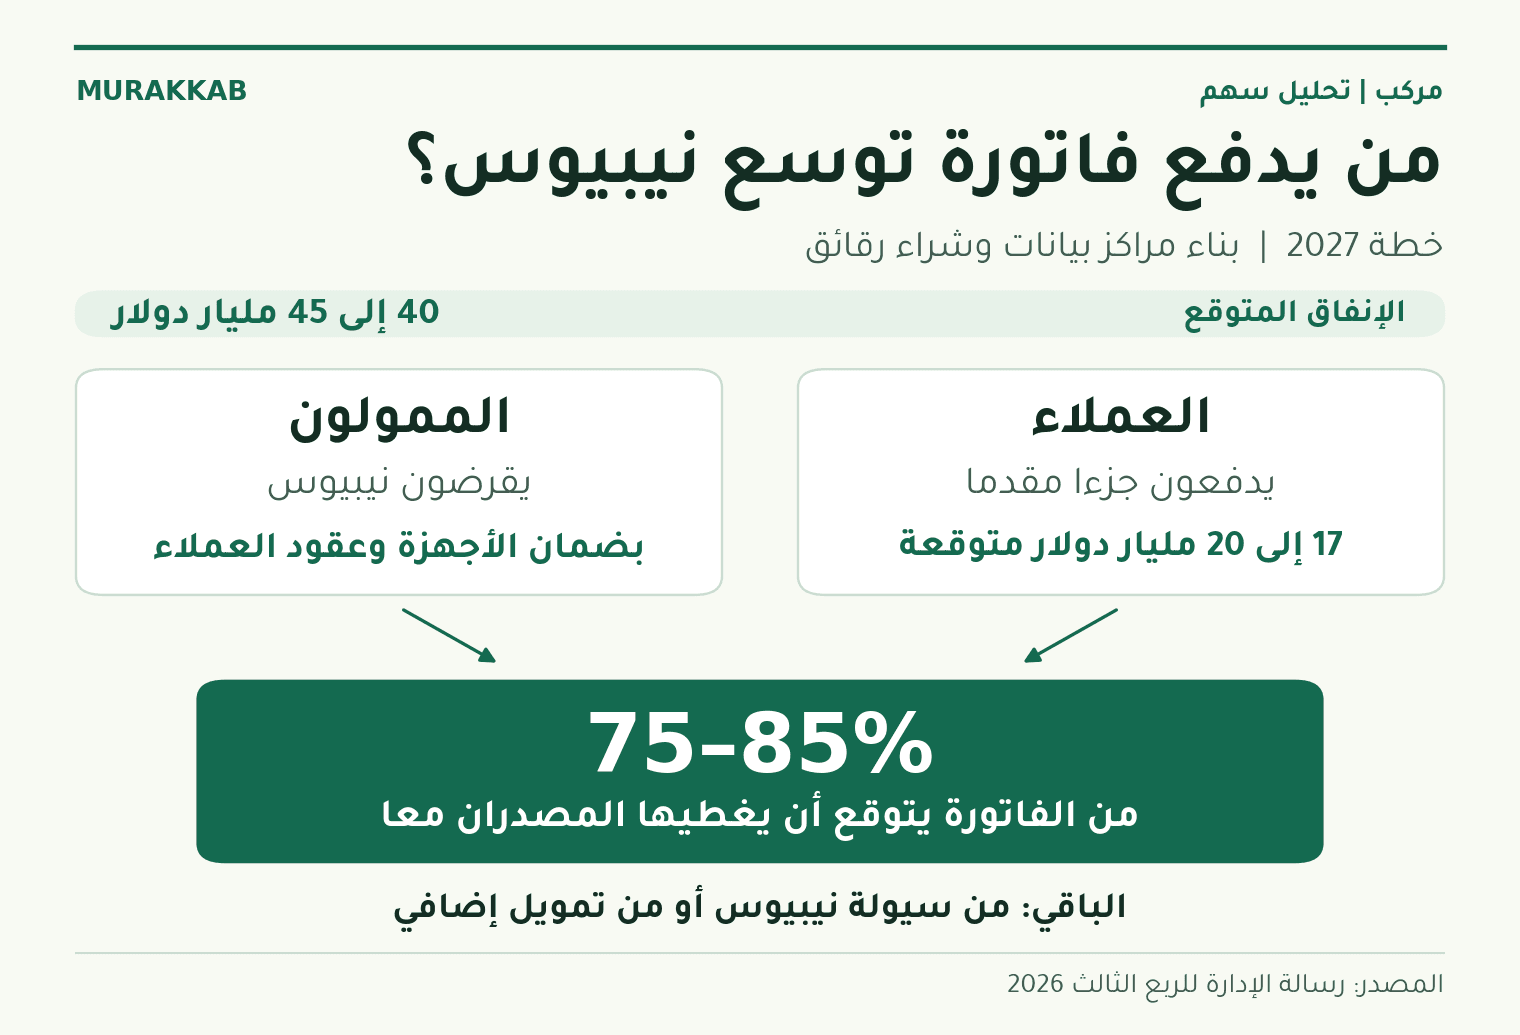
- العملاء يدفعون مقدمًا. تتوقّع الإدارة أن يدفع العملاء ما بين 17 و20 مليار دولار مقدمًا في 2027. هذا يساعد نيبيوس على شراء الأجهزة، وتُسجّل إيراد الخدمة عندما تقدّمها.
- المموّلون يقرضون نيبيوس. يمكن للشركة أن تضع الأجهزة والمبالغ التي ستقبضها بموجب عقود العملاء ضمانًا للقرض. وجرّبت ذلك بالفعل في 2026، عندما حصلت على تمويل بقيمة 775 مليون دولار. القرض يساعدها على البناء اليوم، وعليها ردّه مع الفائدة.
- نيبيوس تغطّي الباقي. تقدّر الإدارة أن دفعات العملاء والقروض المضمونة معًا ستغطّي بين 75% و85% من الفاتورة. ويمكن أن يأتي الباقي من سيولة الشركة أو تمويل إضافي. هذه خطة الإدارة لعام 2027، وقد تتغيّر مع مواعيد التسليم وشروط القروض. رسالة الإدارة للمساهمين
هل بدأت نيبيوس تكسب من هذا النمو؟
ظهر التحسّن في التشغيل: حقّقت 50 مليون دولار ربحًا تشغيليًا بعد خسارة تشغيلية قبل سنة. لكن بعد احتساب الفوائد وبقية البنود، سجّلت 38 مليون دولار خسارة صافية. وعلى صعيد النقد، خرج من أنشطة التشغيل 273 مليون دولار أكثر مما دخلها، قبل إنفاق 7.3 مليارات دولار على شراء المعدات والأصول.
هذا الفرق مهمّ للمساهم. في نهاية سبتمبر، كان لدى نيبيوس 7.43 مليارات دولار نقدًا وما يعادله، مقابل 14.19 مليار دولار من الديون. وموّلت جزءًا من توسّعها في الربع بإصدار ديون يمكن أن تتحول إلى أسهم، وبيع أسهم كانت تملكها الشركة. إذا زاد عدد الأسهم، تصغر حصة من يملك العدد نفسه منها. القوائم المالية للربع الثالث
الخلاصة العملية
تتوقّع الإدارة إيرادات بين 12 و13 مليار دولار في 2027. انخفاض السهم وحده لا يخبرنا إن كان سعره فرصة. الحكم على هذه الخطة يبدأ بثلاثة أسئلة: هل تسلّم نيبيوس ما تبقّى من طلب مايكروسوفت في نيوجيرسي بحلول الربع الثاني من 2027؟ كم تقبض فعلًا من العملاء، وكم تدفع فائدة على القروض؟ وهل تبدأ أعمالها بجلب نقد أكثر مما تستهلك؟
إذا التزمت بالمواعيد وتحسّن النقد من التشغيل، يصير النمو أقل اعتمادًا على جولات التمويل الجديدة. أما إذا تأخّر التسليم أو غلا الاقتراض، فقد تزيد الإيرادات وتبقى فاتورة النمو ثقيلة على المساهمين. توقّعات الإدارة وخطة التسليم