ليندبلاد إكسبيديشنز… نمو قوي وتحسن واضح في الربحية لكن التقييم المرتفع والعائد الضعيف على رأس المال يضغطان على الجاذبية 🚢📈⚠️
تُعد ليندبلاد إكسبيديشنز (LIND) شركة متخصصة في الرحلات البحرية الاستكشافية إلى الوجهات النائية، وتقدم تجارب سفر إلى مناطق مثل القطبين وجزر غالاباغوس من خلال سفن صغيرة مجهزة للاستكشاف، مع شراكة تمنح رحلاتها بعدًا تعليميًا وعلميًا.
ورغم النمو القوي في الإيرادات والتحسن الملحوظ في الهوامش والأرباح خلال الفترة الأخيرة، لا تزال الشركة تحقق عائدًا منخفضًا على رأس المال، بينما يتداول السهم أعلى من قيمته العادلة مع مستوى عدم يقين مرتفع.
📊 نتائج الربع الثاني CY2026: نمو قوي وتفوق واضح على التوقعات
- الإيرادات: 199.2 مليون دولار (+18.6% سنويًا، أعلى من التوقعات بـ7.2%)
- ربحية السهم (GAAP EPS): -0.02 دولار مقابل توقعات عند -0.11 دولار (أفضل من التوقعات بـ81.1%)
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدلة (Adjusted EBITDA): 32.46 مليون دولار (بهامش 16.3%، أعلى من التوقعات بـ37.1%)
- الهامش التشغيلي (Operating Margin): 6% (ارتفاع من 2.6% سنويًا)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 25.6% (ارتفاع من 8% سنويًا)
- القيمة السوقية: 1.94 مليار دولار
🧠 نظرة مُركّب: الربع كان قويًا، مع نمو مزدوج الرقم في الإيرادات وتفوق كبير في الأرباح والتدفقات النقدية، إلى جانب تحسن واضح في الكفاءة التشغيلية.
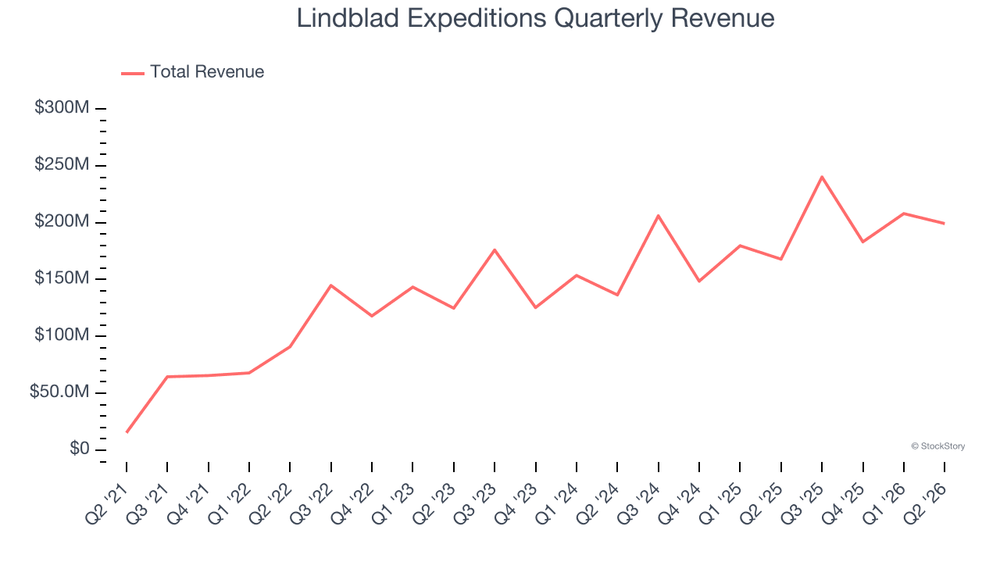
🚀 1. الإيرادات: نمو استثنائي تاريخيًا لكن التباطؤ أصبح واضحًا
خلال 5 سنوات:
- نمو سنوي مركب: 114%
آخر عامين:
- نمو سنوي مركب: 18.5%
الربع الثاني CY2026:
- الإيرادات: 199.2 مليون دولار
- نمو سنوي: 18.6%
- أعلى من توقعات السوق بـ7.2%
كما رفعت الشركة توقعاتها لإيرادات العام بالكامل:
- الإيرادات المتوقعة: حوالي 845 مليون دولار
- مقابل توجيه سابق عند 825 مليون دولار
- زيادة في التوجيه بمقدار 2.4%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 5.3%
ورغم النمو التاريخي الاستثنائي، تباطأت وتيرة التوسع بصورة كبيرة خلال العامين الماضيين، فيما تشير التوقعات إلى مزيد من الاعتدال خلال العام المقبل.
🧠 نظرة مُركّب: نمو الإيرادات الحالي لا يزال قويًا، لكن الانتقال من 18.5% خلال العامين الماضيين إلى نمو متوقع عند 5.3% يجعل تباطؤ الطلب أحد أهم العوامل التي يجب مراقبتها.
⚙️ 2. نموذج الأعمال: رحلات استكشافية متخصصة إلى وجهات نائية
تعتمد ليندبلاد إكسبيديشنز (LIND) على تقديم رحلات بحرية وتجارب استكشافية إلى مناطق يصعب الوصول إليها، باستخدام أسطول من السفن الصغيرة المصممة للعمل في البيئات النائية والحساسة.
وتشمل أبرز الوجهات والتجارب:
- القارة القطبية الجنوبية
- المناطق القطبية
- جزر غالاباغوس
- وجهات طبيعية نائية حول العالم
- رحلات استكشافية يقودها خبراء في الطبيعة والعلوم
- تجارب تصوير واستكشاف ميداني
- برامج تعليمية ومعرفية للضيوف
وتستفيد الشركة من تعاونها مع National Geographic لتقديم خبراء وعلماء ومصورين ضمن تجاربها الاستكشافية.
🧠 نظرة مُركّب: التركيز على الرحلات الاستكشافية المتخصصة يمنح الشركة نموذجًا مختلفًا عن الرحلات البحرية التقليدية، لكنه يبقي الطلب مرتبطًا بإنفاق المستهلك على السفر الترفيهي مرتفع التكلفة.
🏦 3. القطاع والصناعة
تنتمي ليندبلاد إكسبيديشنز إلى قطاع السفر والترفيه، الذي يستفيد من:
- استمرار الطلب على السفر بعد الجائحة
- تفضيل المستهلكين للتجارب على السلع
- زيادة الطلب على الرحلات المتخصصة
- استخدام التكنولوجيا لتحسين تجربة العملاء
- التخصيص المتزايد للعروض السياحية
لكن القطاع يواجه أيضًا:
- الحساسية المرتفعة للدورات الاقتصادية
- التوترات الجيوسياسية
- تقلب أسعار الوقود
- المنافسة السعرية
- زيادة الطاقة الاستيعابية في قطاع الرحلات البحرية
- اضطرابات الطقس
- المخاطر الصحية والتنظيمية
🧠 نظرة مُركّب: الطلب على التجارب السياحية المميزة يدعم الشركة، لكن الطبيعة التقديرية للإنفاق على السفر تجعل النشاط حساسًا لأي تراجع اقتصادي أو صدمة خارجية.
🌐 4. المنافسة
تتنافس ليندبلاد إكسبيديشنز (LIND) مع عدد من الشركات المتخصصة في الرحلات البحرية الاستكشافية، أبرزها:
- Hurtigruten Group
- Hapag-Lloyd Cruises
- Silversea Cruises
- Ponant
- Quark Expeditions
🧠 نظرة مُركّب: الشركة تتميز بتركيزها على الرحلات الاستكشافية المتخصصة والشراكة مع National Geographic، لكن انخفاض تكاليف انتقال العملاء بين الشركات يبقي المنافسة قوية.
📈 5. الهوامش: تحسن مستمر في الكفاءة التشغيلية
آخر عامين:
- متوسط الهامش التشغيلي (Operating Margin): 6.9%
الربع الثاني CY2026:
- الهامش التشغيلي: 6%
- مقابل 2.6% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 3.4 نقطة مئوية
كما تحسن الهامش التشغيلي خلال آخر 12 شهرًا، ما يعكس قدرة الشركة على تحقيق كفاءة أكبر مع توسع الإيرادات.
ورغم هذا التحسن، يظل مستوى الربحية التشغيلية منخفضًا نسبيًا مقارنة بما يُتوقع من شركات القطاع الاستهلاكي التقديري الأعلى جودة.
🧠 نظرة مُركّب: اتجاه الهوامش إيجابي بوضوح، لكن الوصول إلى مستويات ربحية أعلى سيكون ضروريًا لتحويل النمو القوي في الإيرادات إلى قيمة أكبر للمساهمين.
📈 6. ربحية السهم: الخسائر تتقلص والتحول إلى الربحية يقترب
خلال 5 سنوات:
- تحسنت ربحية السهم بمعدل 31.5% سنويًا مع تقلص الخسائر
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): -0.02 دولار
- مقابل -0.18 دولار في الفترة نفسها من العام الماضي
- أفضل من توقعات المحللين البالغة -0.11 دولار بـ81.1%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 0.19 دولار
- مقابل خسارة 0.38 دولار خلال آخر 12 شهرًا
ورغم أن الأرباح السنوية لا تزال سالبة حاليًا، تشير التوقعات إلى تحول الشركة إلى الربحية خلال العام المقبل.
🧠 نظرة مُركّب: تقلص الخسائر بصورة كبيرة والتحول المتوقع إلى ربحية إيجابية يمثلان تطورًا مهمًا، لكن الشركة لا تزال بحاجة إلى إثبات قدرتها على تحقيق أرباح مستدامة.
💰 7. التدفق النقدي الحر: قفزة قوية في الربع الأخير
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 10.9%
الربع الثاني CY2026:
- التدفق النقدي الحر: 51.06 مليون دولار
- هامش التدفق النقدي الحر: 25.6%
- مقابل 8% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 17.6 نقطة مئوية
ورغم قوة الربع الأخير، يظل متوسط التدفق النقدي الحر خلال العامين الماضيين أقل من المستوى المتوقع لشركات القطاع الاستهلاكي التقديري الأعلى جودة.
🧠 نظرة مُركّب: قفزة هامش التدفق النقدي الحر إلى 25.6% إيجابية جدًا، لكن موسمية الاستثمارات تجعل الاتجاه طويل الأجل أكثر أهمية من أداء فصل واحد.
📊 8. العائد على رأس المال والمركز المالي
خلال 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 4.9%
وشهد العائد على رأس المال تحسنًا خلال السنوات الأخيرة، لكنه لا يزال أقل من تكلفة رأس المال المعتادة لشركات القطاع الاستهلاكي التقديري.
المركز المالي:
- النقد: 410.9 مليون دولار
- الديون: 665.6 مليون دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) خلال آخر 12 شهرًا: 138.7 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 1.8 مرة
- مصروفات الفوائد السنوية: 43.06 مليون دولار
ويظل مستوى المديونية ضمن نطاق آمن، مع قدرة الأرباح الحالية على توفير مساحة كافية لمواصلة الاستثمار في النمو.
🧠 نظرة مُركّب: الميزانية لا تمثل مصدر ضغط كبير مع صافي دين إلى EBITDA عند 1.8 مرة، لكن متوسط العائد على رأس المال البالغ 4.9% يظل نقطة ضعف في جودة تخصيص رأس المال.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت بنسبة 18.6% سنويًا
- الإيرادات تجاوزت التوقعات بـ7.2%
- ربحية السهم جاءت أفضل من التوقعات بـ81.1%
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدلة تجاوزت التوقعات بـ37.1%
- الهامش التشغيلي تحسن من 2.6% إلى 6%
- هامش التدفق النقدي الحر ارتفع من 8% إلى 25.6%
- الشركة رفعت توجيه الإيرادات السنوية إلى 845 مليون دولار
- توقعات ربحية السهم تشير إلى التحول من الخسارة إلى الربحية خلال 12 شهرًا
لكن في المقابل:
- توجيه الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) للعام الكامل عند 135 مليون دولار جاء أقل من توقعات المحللين البالغة 137.6 مليون دولار
- نمو الإيرادات المتوقع خلال 12 شهرًا يتباطأ إلى 5.3%
- متوسط الهامش التشغيلي خلال آخر عامين يبلغ 6.9% فقط
- متوسط العائد على رأس المال المستثمر يبلغ 4.9% فقط
- متوسط هامش التدفق النقدي الحر خلال آخر عامين يبلغ 10.9%
وارتفع السهم بنحو 2.6% إلى 30.35 دولار مباشرة بعد إعلان النتائج.
🧠 نظرة مُركّب: الربع أظهر تحسنًا واسعًا في الإيرادات والأرباح والهوامش والتدفقات النقدية، لكن تباطؤ النمو المتوقع وضعف العائد على رأس المال يمنعان الصورة من أن تكون إيجابية بالكامل.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 27.55 دولار
- القيمة العادلة: 22.99 دولار
- السهم يتداول بحوالي 19.8% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 112.8 مرة
- مستوى عدم اليقين: High
السهم يتداول بعلاوة واضحة على قيمته العادلة، بينما يبدو مضاعف الربحية المستقبلي مرتفعًا جدًا، خصوصًا مع توقع تباطؤ نمو الإيرادات إلى 5.3% خلال العام المقبل.
في المقابل، قد يدعم التحول المتوقع إلى الربحية وتحسن الهوامش والتدفقات النقدية جزءًا من التقييم، لكن مستوى عدم اليقين المرتفع يقلل هامش الأمان.
🧠 نظرة مُركّب: تحسن الأساسيات واضح، لكن التداول بنحو 19.8% فوق القيمة العادلة مع مضاعف ربحية مرتفع جدًا يجعل التقييم أحد أبرز المخاطر عند المستويات الحالية.
🧾 الخلاصة المركبة: تحسن تشغيلي قوي لكن التقييم لا يترك هامش أمان واضحًا
تمتلك ليندبلاد إكسبيديشنز (LIND):
- نموًا في الإيرادات بنسبة 18.6% في الربع الأخير
- تفوقًا على توقعات الإيرادات بـ7.2%
- تحسنًا كبيرًا في ربحية السهم وتقليص الخسائر
- ارتفاع الهامش التشغيلي إلى 6%
- هامش تدفق نقدي حر قويًا عند 25.6% في الربع الأخير
- توقعًا بالتحول إلى ربحية إيجابية خلال 12 شهرًا
- مستوى مديونية قابلًا للإدارة عند 1.8 مرة صافي دين إلى EBITDA
لكن:
- نمو الإيرادات المتوقع يتباطأ إلى 5.3% خلال 12 شهرًا
- متوسط الهامش التشغيلي خلال آخر عامين يبلغ 6.9% فقط
- متوسط العائد على رأس المال المستثمر يبلغ 4.9% فقط
- السهم يتداول بحوالي 19.8% فوق قيمته العادلة
- مضاعف الربحية المستقبلي مرتفع عند حوالي 112.8 مرة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: ليندبلاد إكسبيديشنز تحقق تحسنًا قويًا في الإيرادات والربحية والهوامش والتدفقات النقدية، لكن تباطؤ النمو المتوقع والعائد المنخفض على رأس المال والتداول أعلى من القيمة العادلة يجعل التقييم عامل الحسم الرئيسي حاليًا.