لولوليمون قرب 98 دولارًا… هل السعر يعوّض ضعف الأرباح؟ 🧘
بقلم مركب
نرى أن سعر لولوليمون أصبح يستحق الدراسة، لكن انخفاضه وحده لا يكفي للشراء. نحتاج إلى دليل على استقرار الطلب والأرباح. فالعلامة ما زالت تربح، إلا أن جزءًا من أرباح الربع الأخير جاء من استرداد رسوم جمركية، وليس من بيع ملابس أكثر.
نعتمد 97.76 دولار، إغلاق 19 أكتوبر 2026، مرجعًا للحسابات. وفي تغطيتنا السابقة بتاريخ 4 سبتمبر شرحنا ضعف الطلب وقوة العلامة. هنا نكمل السؤال: ماذا يبقى من الربح بعد استبعاد المبلغ المسترد، وما التعافي الذي يحتاجه المساهم؟ سجل السعر.
ماذا يشتري العميل من لولوليمون؟
تبيع الشركة ملابس وأحذية وإكسسوارات لليوغا والجري والتدريب والاستخدام اليومي. تصمم المنتجات وتستعين بمصنّعين خارجيين لإنتاجها، ثم تبيعها عبر المتاجر والإنترنت. يدفع العميل مقابل الراحة والتصميم والجودة والعلامة.
ميزتها أن لديها علاقة مباشرة بالعميل، لكنها تعمل في سوق يستطيع فيه المتسوق تجربة علامة أخرى بسهولة. إذا لم تقنعه التشكيلة الجديدة، قد يحتاج المتجر إلى الخصومات، فيبقى من كل قطعة ربح أقل. نموذج العمل والمنافسة.
التوسع التاريخي حقيقي: بلغت المبيعات 6.26 مليارات دولار في 2021، ثم 9.62 مليارات في 2023 و11.10 مليارًا في 2025. لكن توجيه الإدارة الحالي لعام 2026 هو 10.35–10.50 مليارات؛ أي تراجع بعد سنوات من التوسع. هذه سنوات مالية، و2026 لم تنتهِ بعد. نتائج 2021، السجل السنوي، توجيه 2026.
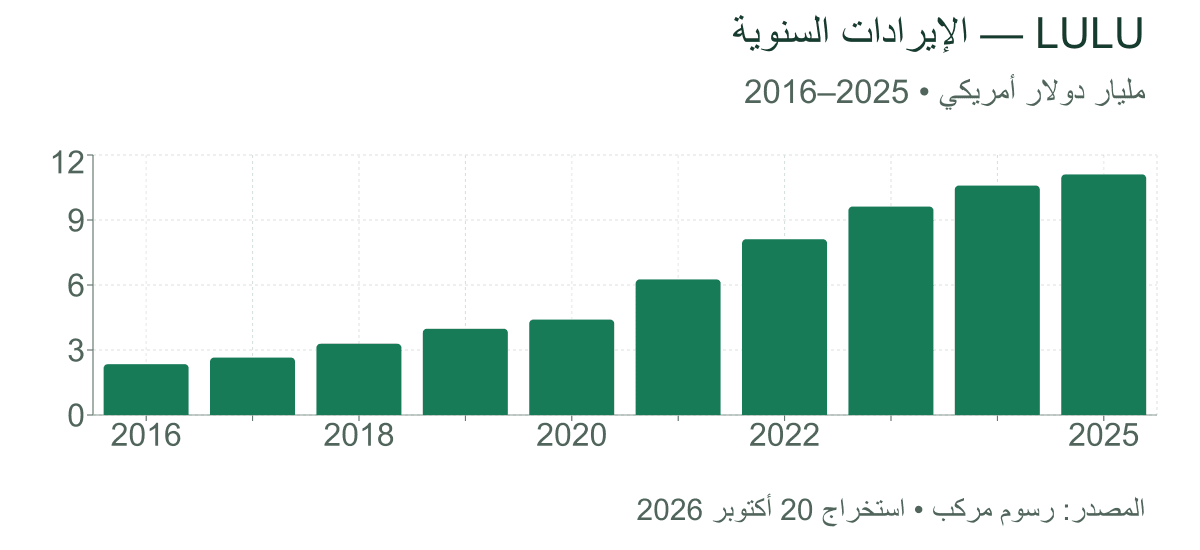
من رسوم مركب؛ سنوات مالية 2016–2025، استخراج 20 أكتوبر 2026. يوضح الرسم توسع المبيعات تاريخيًا، ولا يتضمن توجيه 2026. العملة مطابقة للتقرير السنوي الرسمي.
لماذا لا تكفي أرباح الربع المعلنة؟
في الربع الثاني المنتهي في 2 أغسطس 2026، بلغ ربح السهم 2.92 دولار. يتضمن ذلك 0.86 دولار من استرداد رسوم جمركية والفائدة المرتبطة بها، بعد الضريبة. وبطرح هذا الأثر فقط، يبقى 2.06 دولار.
المقصود بالاسترداد أن الشركة استعادت رسومًا جمركية سبق أن دفعتها، مع فائدة مرتبطة بها. المال حقيقي ومفيد، لكنه لا يعني بيع ملابس أكثر، ولا نفترض تكراره كل ربع. وطرح هذا البند لا يجعل بقية الربح مضمون التكرار؛ فهو يوضح أثره فقط.
ويظهر أثر الاسترداد أيضًا في الهامش الإجمالي: ما يتبقى من المبيعات بعد تكلفة البضاعة وبعض تكاليف المتاجر والتوزيع، وقبل بقية المصروفات. بلغ المعلن 60.5%، لكنه يصبح نحو 54.9% عند عزل أثر الاسترداد وحده، مقابل 58.5% قبل عام. تفاصيل التكاليف والاسترداد.
لذلك لا نقرأ ارتفاع الهامش المعلن كدليل كافٍ على تحسن الأعمال. جزء مهم منه جاء من استعادة مال سابق، بينما المطلوب هو تحسن ما تربحه الشركة من نشاطها الحالي.
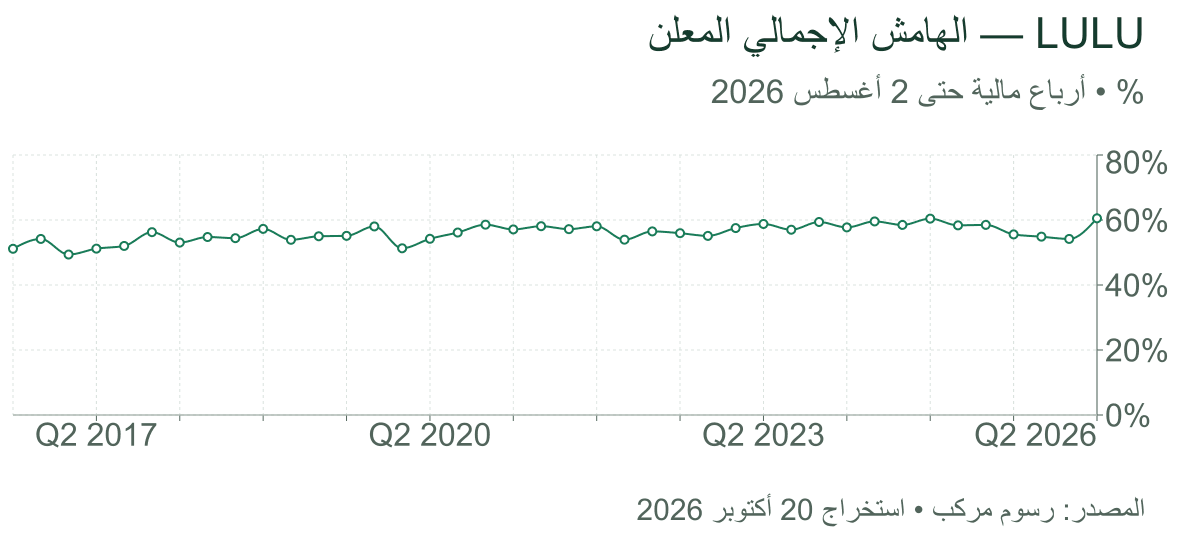
من رسوم مركب؛ نسب ربع سنوية حتى 2 أغسطس 2026، استخراج 20 أكتوبر 2026. آخر نقطة هي الهامش المعلن 60.5% وتشمل أثر استرداد الرسوم؛ ليست الهامش بعد عزل هذا الأثر.
هل المشكلة في التكاليف فقط؟
لا. انخفضت المبيعات المماثلة عالميًا 9%، وفي الأمريكتين 12%. هذا المؤشر يتابع المتاجر المؤهلة للمقارنة والمبيعات الإلكترونية، فيساعدنا على رؤية الطلب بعيدًا عن أثر افتتاح متاجر جديدة.
حتى خارج الأمريكتين، زادت المبيعات الإجمالية 4% بينما تراجعت المبيعات المماثلة 3%. أي إن التوسع لا يعني أن النشاط القائم أصبح أقوى. تفاصيل المبيعات وتعريف المقارنة.
إذا احتاجت الشركة إلى تخفيض الأسعار لتحريك البضاعة، فقد تبيع أكثر دون أن تستعيد الربح. لذلك نريد تحسن الطلب مع الحفاظ على الربح من المبيعات. وعلى مدى السنوات المقبلة، تمنحها المنتجات الجديدة والأسواق الدولية مجالًا للنمو، بشرط أن يرغب العميل في العودة والشراء بالسعر المعتاد.
ماذا تغيّر منذ مقالنا السابق؟
في 7 أكتوبر أعلنت الشركة إعادة تنظيم فريق القيادة تحت إدارة هايدي أونيل، مع تعيين مسؤولين جديدين للمنتجات والتشغيل، يبدأ دورهما في 26 أكتوبر. الهدف المعلن تحسين المنتجات وربط التصميم بالتنفيذ وتجربة المتسوق. إعلان القيادة الجديد.
الحجة المتفائلة أن الشركة ما زالت رابحة، ولديها علامة معروفة وشبكة بيع واسعة، وتحاول الآن تحسين المنتج وطريقة العمل. لكن التعيينات خطوة تنفيذية، ونجاحها يحتاج إلى ظهور منتجات تجذب العملاء ثم نتائج أفضل. لا نتوقع أن يتغير ذلك بمجرد تبديل الأسماء.
هل إعادة شراء الأسهم تساعد المساهم؟
في النصف الأول من 2026، دخل 589 مليون دولار من التشغيل، وخرج 277 مليونًا لشراء الأصول والمعدات؛ فتبقى نحو 312 مليونًا قبل إعادة الشراء. وهذه التدفقات تتأثر أيضًا باسترداد الرسوم وتوقيت الضرائب والمخزون.
وفي الفترة نفسها، بلغت إعادة شراء الأسهم 695 مليون دولار شاملة العمولات والضرائب المرتبطة بها؛ أي أكثر من النقد المتبقي. وانخفض مجموع الأسهم العادية وما يعادلها من الأسهم القابلة للاستبدال من 116.50 إلى 111.68 مليون سهم بين بداية السنة ونهاية الربع الثاني. النقد والأسهم.
إذا بقي إجمالي الربح ثابتًا، فإن تقليل عدد الأسهم يزيد نصيب كل سهم منه. لكن إجمالي الربح قد ينخفض، لذلك إعادة الشراء وحدها لا تعالج ضعف الطلب. وانتهى الربع بنقد قدره 1.39 مليار دولار، وهو يمنح الإدارة مرونة مع بقاء التزامات الإيجار؛ فلا يعني أن إعادة الشراء تستطيع تجاوز النقد المتولد باستمرار. الرصيد النقدي.
ما الذي يبرّر سعر 97.76 دولار؟
تتوقع الإدارة ربحًا سنويًا للسهم بين 9.48 و9.73 دولارات في 2026، متضمنًا أثر الاسترداد المذكور. وبطرح 0.86 دولار فقط، نحصل حسابيًا على 8.62–8.87 دولارات، بمنتصف يقارب 8.75 دولارات. هذا ليس توجيهًا معدلًا أصدرته الإدارة، ولا ضمانًا لربح يمكن تكراره. التوجيه وحدوده.
عند سعر 97.76 دولار، يدفع المستثمر نحو 11.2 دولار مقابل كل دولار من هذا الربح السنوي المحسوب. وهذا ما نقصده بمضاعف الربحية. انخفاض المضاعف قد يكون فرصة، وقد يعكس خوف السوق من هبوط الربح لاحقًا.
لنجعل الفكرة ملموسة: نفترض الاحتفاظ بالسهم ثلاث سنوات، وأن السوق سيدفع وقتها 12 ضعف الربح السنوي للسهم. أي يدفع 12 دولارًا مقابل كل دولار ربح. اخترنا 12 ليكون قريبًا من مضاعف نقطة البداية، البالغ 11.2، لا لافتراض عودة تقييم مرتفع. ومع ذلك، فهو افتراض للاختبار وليس سعرًا يلتزم السوق بدفعه.
| السيناريو الافتراضي | ربح السهم بعد ثلاث سنوات | السعر عند مضاعف 12 | العائد السنوي من 97.76 دولار |
|---|---|---|---|
| يستمر ضعف الأعمال | 6 دولارات | 72 دولارًا | سالب 9.7% |
| يستقر الربح قرب مستواه المحسوب | 9 دولارات | 108 دولارات | 3.4% |
| تنجح الشركة في استعادة نمو الربح | 12 دولارًا | 144 دولارًا | 13.8% |
حسابات مركب لسيناريوهات افتراضية، وليست توقعات للشركة أو أهدافًا سعرية. العوائد من تغير السعر فقط، قبل الضرائب والرسوم. أثر انخفاض عدد الأسهم يدخل في ربح السهم؛ لا نضيفه مرة ثانية إلى العائد.
الجدول يوضح أن مجرد بقاء الربح قرب مستواه الحالي لا يضمن عائدًا مرتفعًا. عند مضاعف 12، يحتاج تحقيق عائد سنوي 10% إلى ربح يقارب 10.84 دولارات للسهم بعد ثلاث سنوات، أعلى بنحو 24% من نقطة البداية المحسوبة، البالغة 8.75 دولارات.
والنتيجة حساسة لما يدفعه السوق مقابل الربح: إذا بقي ربح السهم عند 9 دولارات لكن السوق دفع 10 أضعافه فقط، يصبح السعر 90 دولارًا بدل 108 دولارات، أي أقل من سعر الشراء المرجعي. لهذا نريد تحسنًا في الأعمال، ولا نعتمد على ارتفاع تقييم السوق وحده.
🧠 نظرة مركب
تعرض صفحة LULU لدينا، عند مراجعتها في 20 أكتوبر 2026، قيمة عادلة 255 دولارًا. وبالمقارنة مع إغلاق 97.76 دولار، يبلغ الخصم نحو 61.7%. هذا تقدير لقيمة السهم وفق نموذج التقييم لدينا، وليس وعدًا بوصول السعر إليه. أما السيناريوهات أعلاه فتجيب عن سؤال مختلف: ماذا يحدث للمساهم عند مستويات ربح وتقييم محددة؟ لذلك لا نستبدل بها القيمة العادلة، ولا نعتبر الخصم عائدًا مضمونًا.
نميل إلى متابعة فرصة التعافي، مع التحفظ على اعتبار السعر الحالي فرصة شراء واضحة اعتمادًا على الخصم أو الأرباح المعلنة وحدهما. بقاء الشركة رابحة وامتلاكها النقد يدعمان الحجة المتفائلة، لكن تراجع الطلب والربح بعد عزل الاسترداد يمنعاننا من إعلان نجاح الإصلاح مبكرًا.
ما يجعلنا أكثر تفاؤلًا: تقلص تراجع المبيعات المماثلة، وتحسن الربح دون الاعتماد على مبالغ مستردة، وتمويل إعادة الشراء من نقد متبقٍّ مستدام. أما استمرار الخصومات وضعف الطلب، فيجعلان السعر المنخفض أقل إغراءً مما يبدو.
نرى فرصة تعافٍ تستحق المتابعة، لكن الدليل الحاسم سيأتي من المبيعات والربح، لا من انخفاض السعر وحده. ويمكن متابعة هذه المؤشرات في صفحة لولوليمون لدينا.
صورة الغلاف: متجر لولوليمون في نيويورك، تصوير Ajay Suresh، 2021، بترخيص CC BY 2.0. استُخدمت نسخة مصغّرة مع ملاءمة العرض.
