لاكي سترايك… مشغل ترفيهي واسع الحضور مع تحسن متوقع في الأرباح، لكن تباطؤ المبيعات والمديونية المرتفعة يضغطان على القصة 🎳🎮⚠️
تُعد لاكي سترايك (LUCK) شركة متخصصة في تشغيل صالات البولينغ ومراكز الترفيه في أمريكا الشمالية، وتجمع منشآتها بين البولينغ وألعاب الأركيد وخدمات الطعام والمشروبات والفعاليات، مع التركيز على تحويل صالات البولينغ التقليدية إلى وجهات ترفيهية أكثر تطورًا.
ورغم أن السهم يتداول دون قيمته العادلة مع توقع تحول ربحية السهم إلى الإيجابية خلال العام المقبل، تواجه الشركة تباطؤًا واضحًا في نمو الإيرادات، وانخفاضًا في مبيعات المتاجر القائمة، وضعفًا في التدفقات النقدية، إلى جانب مستوى مرتفع جدًا من المديونية.
📊 نتائج الربع الثاني CY2026: إيرادات مستقرة لكن الأرباح والتوجيهات دون التوقعات
- الإيرادات: 303.9 مليون دولار (مستقرة سنويًا، أقل من التوقعات بـ2.1%)
- ربحية السهم (GAAP EPS): -0.22 دولار (مقابل توقعات عند -0.05 دولار)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 74.07 مليون دولار (هامش 24.4%، أقل من التوقعات بـ14.5%)
- الهامش التشغيلي (Operating Margin): 3.2% (انخفاض من 5%)
- التدفق النقدي الحر (Free Cash Flow): -35.54 مليون دولار (مقابل -1.11 مليون دولار)
- مبيعات المتاجر القائمة (Same-Store Sales): -2.5% سنويًا
- توجيه الإيرادات السنوية: 1.30 مليار دولار في منتصف النطاق
- توجيه الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء للسنة المالية 2027: 350 مليون دولار (أقل من توقعات المحللين البالغة 377.3 مليون دولار)
- القيمة السوقية: 853.4 مليون دولار
وجاءت الإيرادات دون توقعات السوق، بينما كانت خسارة السهم أكبر بكثير من المتوقع، كما جاءت توقعات الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء للسنة المالية المقبلة أقل من تقديرات المحللين.
🧠 نظرة مُركّب: الربع لم يقدم إشارات قوية على تسارع الأعمال، إذ اجتمع استقرار الإيرادات مع ضعف مبيعات المتاجر القائمة وتراجع الهوامش وتوجيهات أرباح أقل من التوقعات.
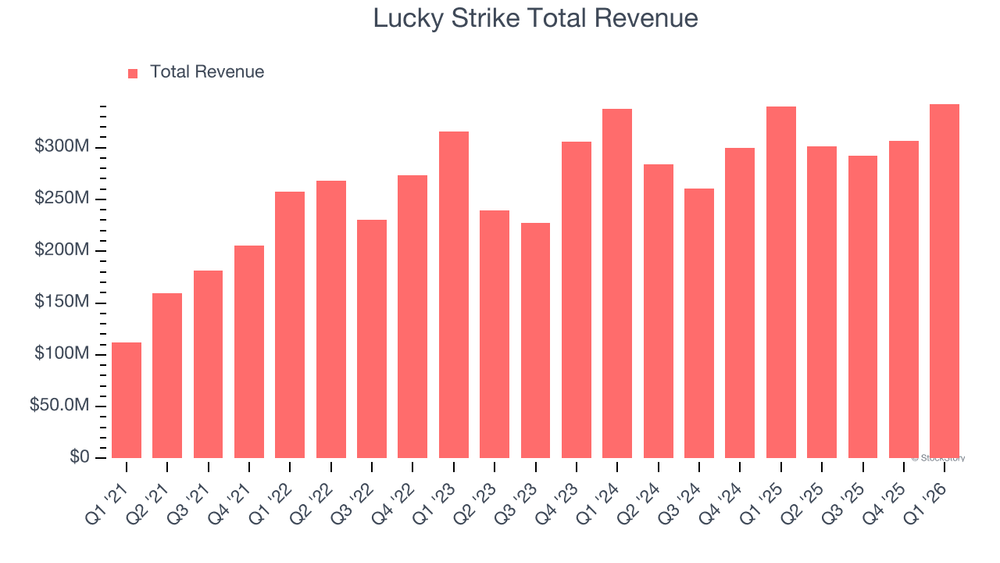
🚀 1. الإيرادات: نمو تاريخي قوي لكن الزخم تباطأ بوضوح
5 سنوات:
- نمو سنوي مركب: 25.8%
آخر عامين:
- نمو سنوي مركب: 3.9%
- متوسط تراجع مبيعات المتاجر القائمة: 2.1% سنويًا
الربع الثاني CY2026:
- الإيرادات: 303.9 مليون دولار
- النمو السنوي: 0%
- أقل من توقعات السوق بـ2.1%
- مبيعات المتاجر القائمة: -2.5%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 3.2%
ويعكس الفارق بين نمو الإيرادات ومبيعات المتاجر القائمة اعتماد جزء من التوسع على افتتاح مواقع جديدة، بينما لا تزال المواقع القائمة تواجه ضعفًا في الطلب. كما أن النمو التاريخي لخمس سنوات استفاد جزئيًا من التعافي الكبير بعد فترة الجائحة.
🧠 نظرة مُركّب: التوسع في المواقع يدعم الإيرادات الإجمالية، لكن استمرار انخفاض مبيعات المتاجر القائمة يجعل جودة النمو أقل قوة ويزيد أهمية استعادة الطلب في المنشآت الحالية.
⚙️ 2. نموذج الأعمال: بولينغ وترفيه وطعام وفعاليات
تعتمد لاكي سترايك (LUCK) على تشغيل وجهات ترفيهية تجمع عدة مصادر للإيرادات، أبرزها:
- تأجير مسارات البولينغ
- ألعاب الأركيد
- مبيعات الطعام والمشروبات
- استضافة الفعاليات والمناسبات
- فعاليات الشركات والمجموعات
- بطولات البولينغ الاحترافية والهواة
وتدير الشركة منشآتها تحت عدة علامات ومفاهيم، تشمل:
- Bowlero
- Lucky Strike
- Octane Raceway
- Raging Waves
وتعتمد استراتيجية النمو أيضًا على:
- الاستحواذ على منشآت قائمة
- تطوير المنشآت وفق نموذج ترفيهي أكثر تميزًا
- افتتاح مواقع جديدة
- دمج التكنولوجيا والتجارب الرقمية داخل المنشآت
وتخدم الشركة نحو 30 مليون عميل سنويًا عبر منشآتها في الولايات المتحدة وكندا والمكسيك.
🧠 نظرة مُركّب: تعدد مصادر الإيرادات والاستحواذات يوفران فرصًا للتوسع، لكن نجاح النمو يعتمد على قدرة الشركة على رفع الإنفاق والزيارات في المواقع القائمة وليس إضافة مواقع جديدة فقط.
🏦 3. القطاع والصناعة
تنتمي لاكي سترايك إلى قطاع السلع الاستهلاكية التقديرية وصناعة المنشآت الترفيهية، وهي صناعة تعتمد بدرجة كبيرة على إنفاق المستهلكين على الأنشطة غير الأساسية.
ويستفيد القطاع من:
- تفضيل المستهلكين للإنفاق على التجارب
- الطلب على الأنشطة الترفيهية خارج المنزل
- السياحة والفعاليات
- التكنولوجيا التي تعزز تجربة الزوار
- إمكانية دعم الأسعار من خلال التجارب المتميزة
لكن القطاع يواجه أيضًا تحديات تشمل:
- ارتفاع التكاليف الثابتة
- تكاليف العقارات والعمالة والصيانة
- حساسية الطلب للتباطؤ الاقتصادي
- المنافسة مع الترفيه المنزلي
- ارتفاع تكاليف البناء والتوسع
- مخاطر الطقس والحوادث واضطرابات التشغيل
🧠 نظرة مُركّب: طبيعة الإنفاق الترفيهي تجعل الطلب حساسًا للظروف الاقتصادية، بينما ترفع التكاليف الثابتة أهمية الحفاظ على مستويات زيارة قوية لتحقيق ربحية مستقرة.
🌐 4. المنافسة
تتنافس لاكي سترايك (LUCK) مع عدد من مشغلي المنشآت الترفيهية، أبرزهم:
- Dave & Buster's (PLAY)
- Main Event Entertainment
- Round One Entertainment
- مراكز الترفيه العائلية الإقليمية
وتتنافس هذه الشركات على إنفاق المستهلكين من خلال الجمع بين الطعام والألعاب والأنشطة والتجارب الاجتماعية.
🧠 نظرة مُركّب: نموذج الوجهات الترفيهية المتكاملة يمنح الشركة تنوعًا جيدًا، لكن انخفاض تكاليف انتقال العملاء بين الخيارات الترفيهية يجعل الحفاظ على جاذبية التجربة أمرًا أساسيًا.
📈 5. الهوامش: الربحية التشغيلية محدودة وتراجعت في الربع الأخير
آخر 12 شهرا:
- الهامش التشغيلي بقي مستقرًا نسبيًا بصورة عامة
الربع الثاني CY2026:
- الهامش التشغيلي (Operating Margin): 3.2%
- مقابل 5% في الفترة نفسها من العام الماضي
- انخفاض بنحو 1.9 نقطة مئوية سنويًا
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA Margin): 24.4%
ورغم الاستقرار النسبي في هيكل التكاليف خلال آخر 12 شهرًا، لا يزال الهامش التشغيلي منخفضًا مقارنة بمستويات الربحية التي يمكن أن توفر مرونة أكبر لشركة تحمل حجمًا كبيرًا من الديون.
🧠 نظرة مُركّب: انخفاض الهامش التشغيلي يزيد الضغط على قصة الأرباح، خصوصًا في ظل المديونية المرتفعة، ما يجعل تحسين الكفاءة التشغيلية عنصرًا مهمًا خلال الفترات المقبلة.
📈 6. ربحية السهم: الخسائر تتقلص مع توقع التحول إلى الربحية
5 سنوات:
- تحسن سنوي في ربحية السهم: 33.2%
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): -0.22 دولار
- مقابل -0.64 دولار في الفترة نفسها من العام الماضي
- أقل من توقعات المحللين البالغة -0.05 دولار
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 0.14 دولار
- مقابل -0.35 دولار خلال آخر 12 شهرًا
- تحول متوقع من الخسارة إلى الربحية
ورغم التحسن الكبير في خسارة السهم مقارنة بالعام الماضي، جاءت النتائج دون توقعات المحللين، بينما تشير التقديرات المستقبلية إلى إمكانية تحقيق أرباح إيجابية خلال العام المقبل.
🧠 نظرة مُركّب: التحول المتوقع إلى ربحية إيجابية يمثل أحد أهم عناصر التحسن المحتملة، لكن الشركة تحتاج إلى إثبات أن هذا التحول يمكن أن يستمر بالتزامن مع تباطؤ نمو الإيرادات.
💸 7. التدفق النقدي الحر: ربحية نقدية ضعيفة مع توقع استمرار الحرق
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 1.1%
الربع الثاني CY2026:
- التدفق النقدي الحر: -35.54 مليون دولار
- هامش التدفق النقدي الحر: -11.7%
- مقابل تدفق نقدي حر بلغ -1.11 مليون دولار في الفترة نفسها من العام الماضي
توقعات 12 شهرا:
- هامش التدفق النقدي الحر المتوقع: -3.2%
ويشير التفاوت بين الأداء الفصلي والمتوسط التاريخي إلى وجود موسمية في الأعمال، إلا أن التوقعات تشير إلى استمرار حرق السيولة خلال العام المقبل، ما يقلل من المرونة المالية المتاحة للشركة.
🧠 نظرة مُركّب: ضعف التدفق النقدي يصبح أكثر أهمية في ظل المديونية المرتفعة، لأن استمرار الحرق النقدي يقلل قدرة الشركة على خفض الدين ذاتيًا.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 14.6%
كما يشير الاتجاه خلال السنوات الأخيرة إلى:
- تراجع واضح في العائد على رأس المال المستثمر
- انخفاض كفاءة الاستثمارات الجديدة
- محدودية فرص النمو ذات العوائد المرتفعة
أما المركز المالي:
- النقد: 39.36 مليون دولار
- الديون: 2.78 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا (EBITDA): 333.2 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): حوالي 8 مرات
ويمثل مستوى المديونية المرتفع تحديًا رئيسيًا، إذ يمكن أن يجعل الاقتراض الإضافي أكثر تكلفة ويحد من مرونة الشركة إذا تراجعت الربحية أو واجهت الأعمال تباطؤًا أكبر.
🧠 نظرة مُركّب: المديونية هي أبرز نقطة ضعف في المركز المالي، خصوصًا مع تراجع العائد على رأس المال وضعف التدفقات النقدية، ما يجعل خفض الدين أولوية مهمة لتحسين جودة القصة طويلة الأجل.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج بعض النقاط الإيجابية:
- ربحية السهم تحسنت من -0.64 دولار إلى -0.22 دولار
- توقعات 12 شهرًا تشير إلى تحول ربحية السهم إلى 0.14 دولار
- توجيه الإيرادات السنوية بلغ 1.30 مليار دولار في منتصف النطاق
- الشركة تخدم نحو 30 مليون عميل سنويًا
- استمرار استراتيجية التوسع من خلال المواقع الجديدة والاستحواذات
لكن في المقابل:
- الإيرادات كانت مستقرة دون نمو سنوي
- الإيرادات جاءت أقل من توقعات السوق بـ2.1%
- ربحية السهم جاءت أسوأ بكثير من التوقعات
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء جاءت أقل من التوقعات بـ14.5%
- توجيه الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء للسنة المالية 2027 جاء أقل من توقعات السوق
- مبيعات المتاجر القائمة انخفضت 2.5%
- الهامش التشغيلي انخفض إلى 3.2%
- التدفق النقدي الحر بلغ -35.54 مليون دولار
- نسبة صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء تبلغ نحو 8 مرات
- السهم بقي شبه مستقر مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: تحسن خسارة السهم لم يكن كافيًا لتعويض ضعف الإيرادات ومبيعات المتاجر القائمة والتوجيهات، بينما تظل المديونية المرتفعة عاملًا يزيد حساسية الشركة لأي تراجع تشغيلي.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 5.49 دولار
- القيمة العادلة: 7.20 دولار
- السهم يتداول بحوالي 23.8% دون قيمته العادلة
- مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المستقبلي (Forward EV/EBITDA): حوالي 10.3 مرة
- مستوى عدم اليقين: High
ويمنح الخصم عن القيمة العادلة السهم تقييمًا أقل من المستوى المقدر، لكن هذا الخصم يأتي في ظل تباطؤ نمو الإيرادات وتراجع مبيعات المتاجر القائمة وضعف التدفقات النقدية وارتفاع المديونية.
🧠 نظرة مُركّب: التقييم أقل من القيمة العادلة، لكن مستوى عدم اليقين المرتفع والرافعة المالية الكبيرة يجعلان تحسن الأرباح وخفض الدين عاملين رئيسيين في إعادة تقييم السهم.
🧾 الخلاصة المركبة: خصم عن القيمة العادلة وتحسن محتمل في الأرباح لكن المديونية مرتفعة
تمتلك لاكي سترايك (LUCK):
- شبكة واسعة من الوجهات الترفيهية
- نحو 30 مليون عميل سنويًا
- مصادر إيرادات متنوعة بين البولينغ والألعاب والطعام والفعاليات
- نموًا تاريخيًا قويًا في الإيرادات
- تحسنًا واضحًا في خسارة السهم على المدى الطويل
- توقعات بالتحول إلى ربحية سهم إيجابية خلال 12 شهرًا
- سعرًا يقل بنحو 23.8% عن القيمة العادلة
لكن:
- نمو الإيرادات تباطأ إلى 3.9% خلال العامين الماضيين
- الإيرادات لم تحقق نموًا في الربع الأخير
- مبيعات المتاجر القائمة انخفضت 2.5%
- الهامش التشغيلي تراجع إلى 3.2%
- التدفق النقدي الحر سلبي في الربع الأخير
- توقعات 12 شهرًا تشير إلى استمرار حرق السيولة
- العائد على رأس المال المستثمر يتجه للانخفاض
- الديون تبلغ 2.78 مليار دولار مقابل 39.36 مليون دولار من النقد
- نسبة صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء تبلغ نحو 8 مرات
- مستوى عدم اليقين مرتفع
✨ الخلاصة: لاكي سترايك تمتلك شبكة ترفيهية واسعة وتوقعات بتحول ربحية السهم إلى الإيجابية، كما يتداول السهم بخصم عن قيمته العادلة، لكن ضعف مبيعات المتاجر القائمة والتدفقات النقدية والرافعة المالية المرتفعة تجعل تحسين الأداء التشغيلي وخفض الدين عاملين حاسمين في القصة.