كيوريج دكتور بيبر… عملاق مشروبات بعلامات تجارية قوية وتدفقات نقدية ممتازة مع تقييم قريب من العادل 🥤☕📈
تُعد كيوريج دكتور بيبر (KDP) واحدة من أكبر شركات السلع الاستهلاكية والمشروبات، وتمتلك محفظة واسعة تشمل المشروبات الغازية والقهوة والعصائر، مع علامات معروفة مثل Dr Pepper وCanada Dry و7Up وA&W وKeurig وGreen Mountain وSnapple وMott’s.
وتجمع الشركة بين قاعدة إيرادات ضخمة وعلامات تجارية قوية وهوامش مرتفعة وتدفقات نقدية جيدة، كما يُتوقع تسارع نمو الإيرادات خلال العام المقبل، لكن انخفاض الهوامش مؤخرًا وضعف العائد التاريخي على رأس المال يمثلان أبرز نقاط الضعف، فيما يتداول السهم حاليًا دون قيمته العادلة مع مستوى عدم يقين متوسط.
📊 نتائج الربع الثاني CY2026: نمو استثنائي في الإيرادات وتفوق على التوقعات لكن الهوامش تراجعت
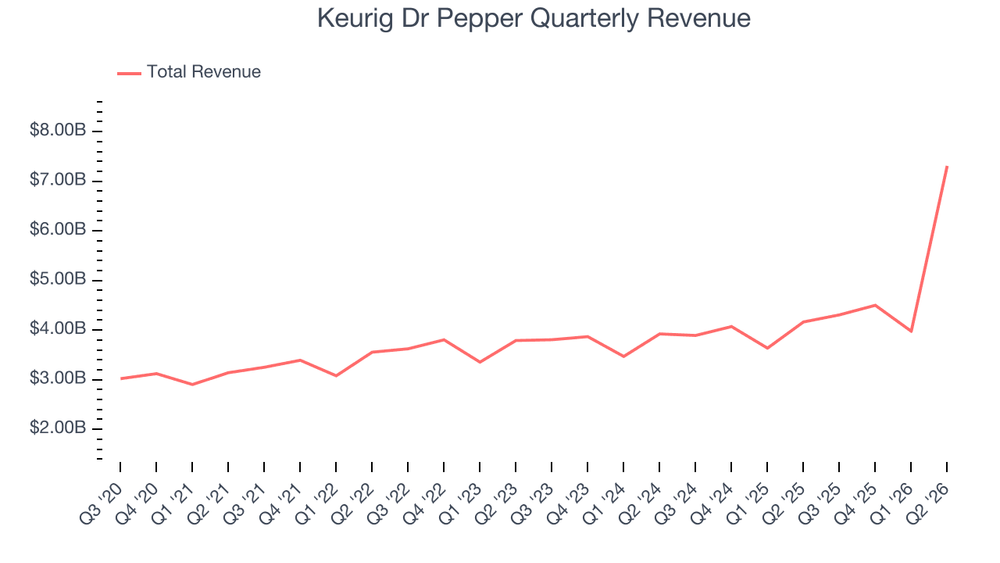
- الإيرادات: 7.31 مليار دولار (+75.6% سنويًا، أعلى من التوقعات بـ0.9%)
- ربحية السهم المعدلة (Adjusted EPS): 0.57 دولار (أعلى من التوقعات بـ6.2%)
- الهامش الإجمالي (Gross Margin): 41.9% (انخفاض بمقدار 12.2 نقطة مئوية سنويًا)
- الهامش التشغيلي (Operating Margin): 8.6% (انخفاض من 21.6% في الفترة نفسها من العام الماضي)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 12.2% (ارتفاع من 7.8% في الفترة نفسها من العام الماضي)
- التدفق النقدي الحر: 895 مليون دولار
- توقعات الإيرادات السنوية: حوالي 26.15 مليار دولار عند منتصف النطاق
- القيمة السوقية: 41.84 مليار دولار
🧠 نظرة مُركّب: النتائج كانت مختلطة، إذ حققت الشركة نموًا استثنائيًا في الإيرادات وتفوقت على توقعات المبيعات وربحية السهم، كما تحسنت التدفقات النقدية، لكن التراجع الحاد في الهوامش الإجمالية والتشغيلية حد من جودة الربع.
🚀 1. الإيرادات: نمو قوي مع تسارع كبير متوقع
3 سنوات:
- نمو سنوي مركب: 11.3%
الربع الثاني CY2026:
- الإيرادات: 7.31 مليار دولار
- نمو سنوي: 75.6%
- أعلى من توقعات السوق بـ0.9%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 46.5%
وبلغت إيرادات الشركة خلال آخر 12 شهرًا نحو 20.09 مليار دولار، ما يجعلها واحدة من أكبر شركات السلع الاستهلاكية، ويمنحها حجمًا واسعًا يساعدها على التفاوض مع الموزعين والموردين والحصول على مواقع قوية لمنتجاتها لدى تجار التجزئة.
ويتوقع المحللون تسارع نمو الإيرادات بشكل كبير خلال العام المقبل مقارنة بمتوسط السنوات الثلاث الماضية، مع توقع نمو يبلغ 46.5%، وهي وتيرة استثنائية بالنسبة لشركة بهذا الحجم.
🧠 نظرة مُركّب: قاعدة الإيرادات الضخمة تمنح كيوريج دكتور بيبر مزايا واضحة في الحجم والتوزيع، بينما يشير التسارع المتوقع في المبيعات إلى تحسن قوي في الأداء التشغيلي، لكن الأهم سيكون قدرة الشركة على تحويل هذا النمو إلى أرباح وهوامش مستقرة.
⚙️ 2. نموذج الأعمال: محفظة ضخمة تجمع بين القهوة والمشروبات الغازية والعصائر
تعتمد كيوريج دكتور بيبر (KDP) على محفظة واسعة من العلامات التجارية للمشروبات، تجمع بين القهوة والمشروبات الغازية والعصائر وغيرها من المنتجات الاستهلاكية.
وتشمل أبرز علامات الشركة:
- Dr Pepper
- Canada Dry
- 7Up
- A&W
- Keurig
- Green Mountain
- Van Houtte
- Krispy Kreme Coffee
- Snapple
- Mott’s
- Hawaiian Punch
وتتميز قاعدة عملاء الشركة بالتنوع الكبير، إذ تستهدف منتجاتها شرائح واسعة من المستهلكين، بدءًا من البالغين الذين يستهلكون القهوة وصولًا إلى المستهلكين الأصغر سنًا الذين يفضلون العصائر والمشروبات المحلاة.
كما تتمتع الشركة بشبكة توزيع واسعة تجعل منتجاتها متاحة عبر:
- متاجر البقالة
- السوبرماركت
- المتاجر الصغيرة
- المطاعم
- آلات البيع
- دور السينما
- أسواق عالمية متعددة
ويمنح الحجم الكبير للشركة قوة تفاوضية مع الموزعين والموردين، إلى جانب القدرة على الحصول على مواقع بارزة لمنتجاتها على رفوف المتاجر.
🧠 نظرة مُركّب: تنوع العلامات التجارية وقنوات التوزيع يمثل أحد أهم عناصر قوة كيوريج دكتور بيبر، إذ يقلل الاعتماد على منتج واحد ويمنح الشركة قوة تفاوضية وتوزيعية يصعب على المنافسين الأصغر مجاراتها.
🏦 3. القطاع والصناعة
تنتمي كيوريج دكتور بيبر إلى قطاع السلع الاستهلاكية الأساسية وصناعة المشروبات، وهي صناعة تعتمد بدرجة كبيرة على قوة العلامة التجارية والتسويق وقدرة الشركات على التكيف مع تغير أذواق المستهلكين.
ويستفيد القطاع من:
- الطلب المتكرر على المشروبات والمنتجات الاستهلاكية
- قوة العلامات التجارية الراسخة
- شبكات التوزيع الواسعة
- القدرة على إطلاق منتجات ونكهات جديدة
- الاستفادة من الابتكار لمواكبة تغير تفضيلات المستهلكين
- طبيعة الطلب الدفاعية نسبيًا مقارنة بالعديد من القطاعات الأخرى
لكن القطاع يواجه أيضًا تحديات تشمل:
- تغير تفضيلات المستهلكين
- التراجع طويل الأجل في استهلاك بعض المشروبات الغازية
- ظهور علامات تجارية جديدة
- انخفاض تكلفة بناء العلامات الجديدة عبر وسائل التواصل الاجتماعي
- المنافسة الشديدة على الحصة السوقية
- تقلب تكاليف المواد الخام والتصنيع والتوزيع
🧠 نظرة مُركّب: طبيعة الطلب المتكرر والعلامات التجارية القوية تمنح القطاع قدرًا من الاستقرار، لكن تغير أذواق المستهلكين يفرض على الشركات الكبرى مواصلة الابتكار للحفاظ على حصتها السوقية.
🌐 4. المنافسة
تتنافس كيوريج دكتور بيبر (KDP) مع عدد من أكبر شركات المشروبات والسلع الاستهلاكية، أبرزها:
🧠 نظرة مُركّب: المنافسة قوية للغاية مع شركات عالمية تمتلك علامات تجارية وموارد ضخمة، لكن تنوع كيوريج دكتور بيبر بين القهوة والمشروبات الغازية والعصائر، إلى جانب شبكة توزيعها الواسعة، يمنحها موقعًا تنافسيًا قويًا.
📈 5. الهوامش: مستويات قوية تاريخيًا لكن الربع الأخير شهد ضغطًا حادًا
آخر عامين:
- متوسط الهامش الإجمالي (Gross Margin): 51.8%
- متوسط الهامش التشغيلي (Operating Margin): 16.5%
آخر 4 فصول:
- انخفض الهامش الإجمالي بمقدار 5.5 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 41.9%
- انخفاض سنوي بمقدار 12.2 نقطة مئوية
- الهامش التشغيلي: 8.6%
- مقابل 21.6% في الفترة نفسها من العام الماضي
- انخفاض سنوي بمقدار 13 نقطة مئوية
وتتمتع الشركة تاريخيًا باقتصاديات وحدة قوية، إذ بلغ متوسط الهامش الإجمالي 51.8% خلال العامين الأخيرين، وهو مستوى يعكس قوة العلامات التجارية وقدرة الشركة على تحقيق ربحية مرتفعة من منتجاتها.
لكن الاتجاه الأخير كان أضعف، حيث انخفض الهامش الإجمالي خلال آخر 12 شهرًا، بينما جاء التراجع في الهامش التشغيلي خلال الربع الأخير أكبر من تراجع الهامش الإجمالي، ما يشير إلى ارتفاع المصروفات التشغيلية مثل التسويق والمصاريف الإدارية إلى جانب الضغوط على تكلفة المبيعات.
🧠 نظرة مُركّب: الهوامش التاريخية القوية تؤكد جودة اقتصاديات أعمال كيوريج دكتور بيبر، لكن الانخفاض الحاد في الربع الأخير يمثل أهم نقطة يجب مراقبتها، لأن استمرار ضغط الهوامش قد يقلل من أثر النمو القوي في الإيرادات على الأرباح.
📈 6. ربحية السهم: نمو معتدل تاريخيًا مع تسارع متوقع
3 سنوات:
- نمو سنوي مركب: 6.9%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.57 دولار
- مقابل 0.49 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ6.2%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 2.43 دولار
- مقابل 2.10 دولار خلال آخر 12 شهرًا (+15.9%)
ونمت ربحية السهم خلال السنوات الثلاث الماضية بوتيرة أبطأ من نمو الإيرادات البالغ 11.3% سنويًا، ما يشير إلى أن توسع المبيعات لم ينعكس بالكامل على ربحية السهم، مع تأثير عوامل مثل مصروفات الفوائد والضرائب.
لكن التوقعات المستقبلية تبدو أفضل، إذ يتوقع المحللون نمو ربحية السهم بنسبة 15.9% خلال العام المقبل، وهي وتيرة أعلى بوضوح من معدل النمو التاريخي.
🧠 نظرة مُركّب: نمو ربحية السهم التاريخي كان معتدلًا وأبطأ من نمو الإيرادات، لكن ارتفاع الأرباح في الربع الأخير والتوقعات بنمو 15.9% خلال العام المقبل يشيران إلى إمكانية تحسن زخم الربحية.
💰 7. التدفق النقدي الحر: توليد نقدي قوي وتحسن واضح في الربع الأخير
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 10.6%
الربع الثاني CY2026:
- التدفق النقدي الحر: 895 مليون دولار
- هامش التدفق النقدي الحر: 12.2%
- مقابل 7.8% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 4.4 نقطة مئوية
وتتمتع الشركة بقدرة قوية على توليد النقد مقارنة بشركات السلع الاستهلاكية، إذ بلغ متوسط هامش التدفق النقدي الحر 10.6% خلال العامين الأخيرين، ما يمنحها مرونة لإعادة الاستثمار في أعمالها أو إعادة رأس المال إلى المساهمين.
كما جاء أداء الربع الأخير أفضل من الاتجاه التاريخي الحديث، مع ارتفاع الهامش إلى 12.2%، ما يشير إلى تحسن جودة التحويل النقدي رغم الضغوط التي ظهرت على الهوامش التشغيلية.
🧠 نظرة مُركّب: التدفق النقدي الحر يمثل إحدى نقاط القوة الرئيسية لكيوريج دكتور بيبر، إذ حافظت الشركة على ربحية نقدية جيدة ورفعت هامش التدفق النقدي الحر بوضوح في الربع الأخير.
📊 8. العائد على رأس المال
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 5.8%
ويشير الأداء التاريخي إلى أن:
- العائد على رأس المال المستثمر متواضع مقارنة بأفضل شركات السلع الاستهلاكية
- الشركات الأفضل في القطاع تستطيع تحقيق عوائد تتجاوز 30% باستمرار
- المستوى الحالي يشير إلى تحديات تاريخية في إيجاد فرص استثمارية عالية العائد
- قوة العلامات التجارية والربحية لم تنعكسا حتى الآن على عائد استثنائي على رأس المال
ورغم قوة العلامات التجارية والحجم الكبير والتدفقات النقدية، فإن متوسط العائد على رأس المال المستثمر البالغ 5.8% خلال خمس سنوات يبقى نقطة ضعف واضحة مقارنة بأفضل الشركات في القطاع.
🧠 نظرة مُركّب: العائد على رأس المال هو أبرز نقاط الضعف في جودة كيوريج دكتور بيبر، إذ إن مستوى 5.8% لا يعكس الكفاءة التي يمكن توقعها من شركة تمتلك هذا الحجم وهذه القوة في العلامات التجارية.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ0.9%
- الإيرادات ارتفعت بنسبة 75.6% سنويًا
- ربحية السهم المعدلة بلغت 0.57 دولار
- ربحية السهم المعدلة تفوقت على توقعات المحللين بـ6.2%
- ربحية السهم ارتفعت من 0.49 دولار إلى 0.57 دولار سنويًا
- هامش التدفق النقدي الحر ارتفع إلى 12.2% من 7.8%
- التدفق النقدي الحر بلغ 895 مليون دولار
- الشركة أعادت تأكيد توقعاتها السنوية للإيرادات عند نحو 26.15 مليار دولار في منتصف النطاق
لكن في المقابل:
- الهامش الإجمالي انخفض إلى 41.9%
- الهامش الإجمالي تراجع بمقدار 12.2 نقطة مئوية سنويًا
- الهامش التشغيلي انخفض إلى 8.6% من 21.6%
- توجيهات الإيرادات السنوية جاءت متوافقة تقريبًا مع توقعات المحللين
- الربع أظهر ضغوطًا واضحة على الربحية رغم قوة نمو المبيعات
وارتفع السهم بنحو 1.3% مباشرة بعد إعلان النتائج ليصل إلى 31.15 دولار.
🧠 نظرة مُركّب: الربع حمل مزيجًا من الإيجابيات والسلبيات؛ فقد تجاوزت الإيرادات وربحية السهم التوقعات وتحسن التدفق النقدي الحر، لكن الانخفاض الكبير في الهوامش جعل جودة النتائج أقل قوة مما يوحي به نمو الإيرادات وحده.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 30.01 دولار
- القيمة العادلة: 33.00 دولار
- السهم يتداول بحوالي 9.1% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 12.6 مرة
- مستوى عدم اليقين: Medium
وتتمتع الشركة بعلامات تجارية قوية، وقاعدة إيرادات ضخمة، وهوامش تاريخية جيدة، وتدفقات نقدية قوية، كما تشير التوقعات إلى تسارع الإيرادات وربحية السهم خلال العام المقبل.
وفي المقابل، يبقى العائد على رأس المال منخفضًا نسبيًا، كما شهد الربع الأخير ضغوطًا حادة على الهوامش. ومع تداول السهم بنحو 9.1% دون القيمة العادلة ومستوى عدم يقين متوسط، يبدو التقييم أكثر جاذبية من العديد من الحالات التي تتداول بعلاوة كبيرة، وإن كان الخصم لا يزال محدودًا نسبيًا.
🧠 نظرة مُركّب: التقييم الحالي يوفر خصمًا معقولًا عن القيمة العادلة مع مضاعف ربحية مستقبلي منخفض نسبيًا، لكن جاذبية السهم تعتمد على قدرة الشركة على استعادة الهوامش وتحويل التسارع المتوقع في الإيرادات إلى نمو مستدام في الأرباح.
🧾 الخلاصة المركبة: كيوريج دكتور بيبر , علامات قوية وتقييم جذاب نسبيًا لكن كفاءة رأس المال محدودة
تمتلك كيوريج دكتور بيبر (KDP):
- محفظة واسعة من العلامات التجارية المعروفة
- قاعدة إيرادات ضخمة تمنحها مزايا الحجم
- شبكة توزيع واسعة وقوة تفاوضية مع الموزعين
- هوامش إجمالية قوية تاريخيًا
- تدفقات نقدية حرة جيدة
- تحسنًا واضحًا في التدفق النقدي الحر خلال الربع الأخير
- توقعات قوية لنمو الإيرادات خلال العام المقبل
- توقعات بنمو ربحية السهم بنسبة 15.9%
- تقييمًا أقل من القيمة العادلة المقدرة
لكن:
- متوسط العائد على رأس المال المستثمر يبلغ 5.8% فقط
- ربحية السهم نمت تاريخيًا بوتيرة أبطأ من الإيرادات
- الهامش الإجمالي تعرض لضغط كبير في الربع الأخير
- الهامش التشغيلي انخفض إلى 8.6% من 21.6%
- استمرار ضغط الهوامش قد يحد من استفادة الأرباح من نمو الإيرادات
- المنافسة قوية مع أكبر شركات المشروبات عالميًا
✨ الخلاصة: كيوريج دكتور بيبر شركة استهلاكية كبيرة تتمتع بعلامات تجارية قوية وتوزيع واسع وتدفقات نقدية جيدة، كما أن توقعات تسارع الإيرادات والأرباح وتداول السهم بنحو 9.1% دون قيمته العادلة يمنحان التقييم جاذبية نسبية، لكن ضعف العائد على رأس المال والانخفاض الحاد في الهوامش مؤخرًا يظلان من أهم النقاط التي تحتاج إلى مراقبة.