كوميرس… منصة تجارة إلكترونية بهوامش قوية وكفاءة اكتساب عملاء مرتفعة لكن تباطؤ النمو يضغط على الاستثمار 🛒💻⚠️
تُعد كوميرس (CMRC) شركة برمجيات متخصصة في التجارة الإلكترونية، وتوفر منصة قائمة على نموذج SaaS تساعد الشركات على إنشاء وإدارة المتاجر الإلكترونية، والربط مع الأسواق الرقمية وأنظمة نقاط البيع، إلى جانب حلول التجارة متعددة القنوات والتكاملات البرمجية.
ورغم امتلاك الشركة هوامش إجمالية مرتفعة وتحسنًا كبيرًا في الربحية التشغيلية، فإن تباطؤ نمو الإيرادات وضعف نمو الإيرادات السنوية المتكررة والتدفقات النقدية يثير مخاوف حول قدرة الشركة على استعادة زخم النمو.
📊 نتائج الربع الثاني CY2026: أرباح أفضل من المتوقع لكن الإيرادات والتوجيهات مخيبة
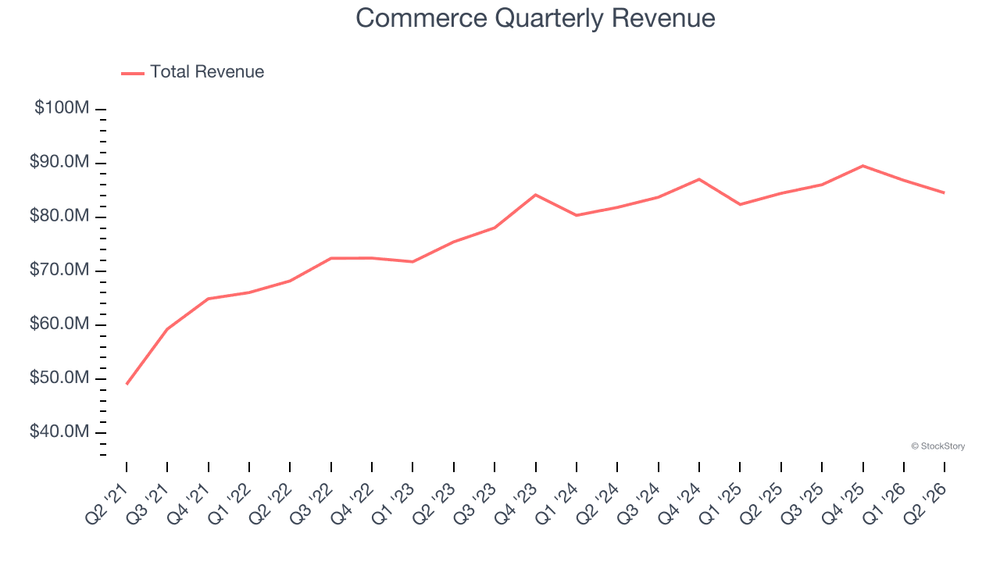
- الإيرادات: 84.51 مليون دولار (مستقرة سنويًا، أقل من التوقعات بـ0.7%)
- ربحية السهم المعدلة (Adjusted EPS): 0.08 دولار مقابل توقعات 0.04 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 9.68 مليون دولار بهامش 11.5%، أعلى من التوقعات بـ53.3%
- الهامش التشغيلي (Operating Margin): 3.2% مقابل -8% في الفترة نفسها من العام الماضي
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 0.1% مقابل 16.2% في الربع السابق
- الإيرادات السنوية المتكررة (ARR): 360.5 مليون دولار (+1.7% سنويًا)
- الفوترة (Billings): 85.43 مليون دولار (-6.6% سنويًا)
- خفض توجيه الإيرادات السنوية إلى 340.5 مليون دولار عند منتصف النطاق من 358.5 مليون دولار
- القيمة السوقية: 281.4 مليون دولار
🧠 نظرة مُركّب: الربع كشف تناقضًا واضحًا؛ Adjusted EPS وAdjusted EBITDA تجاوزتا التوقعات بقوة، وتحسن Operating Margin إلى 3.2%، لكن الإيرادات لم تحقق نموًا، وانخفضت Billings بنحو 6.6%، كما خفضت الإدارة توجيه الإيرادات السنوية بنحو 5%.
🚀 1. الإيرادات: تباطؤ حاد بعد نمو تاريخي جيد
5 سنوات:
- نمو سنوي مركب: 14.2%
آخر عامين:
- نمو سنوي مركب: 3.4%
الربع الثاني CY2026:
- الإيرادات: 84.51 مليون دولار
- النمو السنوي: مستقر تقريبًا
- أقل من توقعات السوق بـ0.7%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 4.4%
وتظهر الأرقام تباطؤًا كبيرًا مقارنة بمعدل النمو التاريخي، إذ انخفضت وتيرة نمو الإيرادات من 14.2% سنويًا خلال آخر 5 سنوات إلى 3.4% فقط خلال العامين الأخيرين.
كما تتوقع الإدارة انخفاض الإيرادات بنحو 2.4% سنويًا في الربع المقبل، بينما تشير توقعات المحللين إلى نمو بنحو 4.4% خلال 12 شهرًا المقبلة، وهو معدل متواضع بالنسبة لشركة برمجيات.
🧠 نظرة مُركّب: التباطؤ من نمو سنوي مركب يبلغ 14.2% خلال 5 سنوات إلى 3.4% خلال العامين الأخيرين يمثل نقطة الضعف الأساسية، كما أن توقع نمو بنحو 4.4% خلال 12 شهرًا لا يشير إلى عودة قوية للزخم قريبًا.
⚙️ 2. نموذج الأعمال: منصة تجارة إلكترونية مرنة بإيرادات اشتراكات متكررة
تعتمد كوميرس (CMRC) على نموذج SaaS متعدد المستأجرين، وتوفر حلولًا تشمل:
- إنشاء وإدارة المتاجر الإلكترونية
- إدارة كتالوجات المنتجات
- الاستضافة والدفع وإدارة الطلبات
- التقارير وتحليل العمليات
- التكامل مع أنظمة وخدمات خارجية عبر API
- حلول التجارة القابلة للتركيب (Composable Commerce)
- حلول التجارة بدون واجهة تقليدية (Headless Commerce)
- خطط Enterprise للشركات الكبيرة
- خطط Essentials للشركات المتوسطة والصغيرة
كما عزز استحواذ الشركة على Feedonomics قدراتها في التجارة متعددة القنوات، وأصبح بإمكان التجار البيع والإعلان عبر أكثر من 100 قناة.
وتقدم الشركة أيضًا تقنية Catalyst الموجهة للمطورين لبناء واجهات متاجر مخصصة باستخدام بنية قابلة للتركيب.
🧠 نظرة مُركّب: نموذج SaaS والإيرادات المتكررة والربط مع أكثر من 100 قناة توفر أساسًا جيدًا للأعمال، لكن القيمة الحقيقية لهذا النموذج تعتمد على استعادة نمو العملاء والعقود طويلة الأجل.
🏦 3. القطاع والصناعة
تنتمي كوميرس إلى قطاع برمجيات التجارة الإلكترونية، والذي يستفيد من:
- استمرار تحول الإنفاق نحو التجارة الرقمية
- الحاجة إلى تحديث البنية التقنية للمتاجر
- زيادة التجارة متعددة القنوات
- نمو الحلول السحابية
- زيادة الطلب على منصات التجارة المرنة والقابلة للتخصيص
ولا تزال التجارة الإلكترونية تمثل حوالي 1 من كل 5 دولارات يتم إنفاقها في قطاع التجزئة، ما يعني أن أكثر من 80% من السوق لا يزال يتم عبر قنوات غير رقمية ويوفر مساحة طويلة الأجل للتحول الإلكتروني.
لكن القطاع يواجه أيضًا تحديات تشمل:
- المنافسة القوية بين منصات التجارة الإلكترونية
- سهولة انتقال العملاء بين بعض الحلول
- الحاجة المستمرة للابتكار
- ارتفاع الإنفاق على المبيعات والتسويق
- صعوبة الاحتفاظ بالعملاء في بيئة تنافسية
🧠 نظرة مُركّب: السوق النهائي يمتلك فرصة نمو طويلة الأجل كبيرة، لكن المنافسة الشديدة تعني أن نمو التجارة الإلكترونية وحده لا يضمن نجاح الشركة في زيادة حصتها السوقية.
🌐 4. المنافسة
تتنافس كوميرس (CMRC) في سوق الشركات المتوسطة والكبيرة مع:
- Adobe Magento
- Salesforce Commerce Cloud
- Commercetools
- Shopify Plus
وفي سوق الشركات الصغيرة، تتركز المنافسة بصورة رئيسية مع:
- Shopify
- WooCommerce
🧠 نظرة مُركّب: الشركة تواجه منافسين أقوياء وراسخين، وهو ما يظهر في نمو ARR المحدود وانخفاض Billings، ويجعل استعادة النمو أكثر صعوبة رغم مرونة المنصة تقنيًا.
📈 5. الإيرادات المتكررة وكفاءة اكتساب العملاء
الربع الثاني CY2026:
- الإيرادات السنوية المتكررة (ARR): 360.5 مليون دولار
- نمو ARR: 1.7% سنويًا
- متوسط نمو ARR خلال آخر 4 فصول: 2.3%
- فترة استرداد تكلفة اكتساب العميل (CAC Payback Period): 6.9 أشهر
ويعد نمو ARR من أهم مؤشرات جودة شركات SaaS لأنه يعكس الإيرادات التعاقدية المتكررة، لكن متوسط النمو البالغ 2.3% فقط خلال آخر 4 فصول يشير إلى صعوبة في الفوز بعقود طويلة الأجل وتجديدها.
في المقابل، تتميز الشركة بكفاءة مرتفعة جدًا في اكتساب العملاء، إذ تبلغ فترة استرداد CAC نحو 6.9 أشهر فقط، ما يمنحها القدرة نظريًا على زيادة الاستثمار في المبيعات والتسويق لدعم النمو.
🧠 نظرة مُركّب: فترة استرداد CAC البالغة 6.9 أشهر ممتازة، لكن نمو ARR بمتوسط 2.3% خلال آخر 4 فصول يكشف أن كفاءة اكتساب العملاء لم تتحول بعد إلى نمو قوي في الإيرادات المتكررة.
📈 6. الهوامش: اقتصاديات قوية وتحسن كبير في الكفاءة التشغيلية
آخر 12 شهرًا:
- متوسط الهامش الإجمالي (Gross Margin): 77.2%
خلال آخر عامين:
- تحسن الهامش الإجمالي بمقدار 0.7 نقطة مئوية
- تحسن الهامش التشغيلي بمقدار 9.1 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 75.2%
- مقابل 79% في الفترة نفسها من العام الماضي
- انخفاض سنوي بمقدار 3.8 نقطة مئوية
- الهامش التشغيلي: 3.2%
- مقابل -8% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 11.2 نقطة مئوية
ورغم انخفاض الهامش الإجمالي في الربع، بقي الاتجاه خلال آخر 12 شهرًا مستقرًا نسبيًا، بينما يمثل التحول من هامش تشغيلي -8% إلى 3.2% دليلًا واضحًا على تحسن ضبط المصروفات.
🧠 نظرة مُركّب: متوسط Gross Margin البالغ 77.2% يعكس اقتصاديات جيدة، بينما يمثل تحسن Operating Margin بمقدار 11.2 نقطة مئوية سنويًا أهم نقطة إيجابية في الربحية، رغم استمرار الحاجة لإثبات استدامة هذا التحسن.
💰 7. التدفق النقدي الحر: لا يزال دون مستوى شركات البرمجيات الجيدة
آخر 12 شهرًا:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 6.2%
الربع الثاني CY2026:
- هامش التدفق النقدي الحر: 0.1%
- مقابل 16.2% في الربع السابق
- انخفاض بنحو 14 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
توقعات 12 شهرا:
- هامش التدفق النقدي الحر المتوقع: 9.3%
وتعد قدرة الشركة على توليد النقد ضعيفة مقارنة بشركات البرمجيات عالية الجودة، إذ بلغ متوسط هامش Free Cash Flow نحو 6.2% فقط خلال آخر 12 شهرًا.
لكن المحللين يتوقعون تحسن الهامش إلى 9.3% خلال العام المقبل، وهو ما قد يمنح الشركة مرونة أكبر لتمويل الاستثمار وإعادة شراء الأسهم أو إعادة رأس المال للمساهمين.
🧠 نظرة مُركّب: تراجع Free Cash Flow Margin إلى 0.1% في الربع يمثل نقطة ضعف واضحة، لكن تحسنه المتوقع من 6.2% إلى 9.3% على أساس سنوي قد يكون عاملًا إيجابيًا إذا تحقق فعليًا.
📊 8. المركز المالي
المركز المالي:
- النقد: 157.5 مليون دولار
- الديون: 164.5 مليون دولار
- صافي الدين: نحو 7 ملايين دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا (EBITDA): 40.63 مليون دولار
- صافي الدين إلى EBITDA: 0.2 مرة
- مصروفات الفوائد السنوية: 5.19 مليون دولار
ورغم أن الديون تتجاوز النقد بشكل طفيف، فإن صافي المديونية محدود جدًا مقارنة بالأرباح التشغيلية، إذ تبلغ نسبة صافي الدين إلى EBITDA نحو 0.2 مرة فقط.
وهذا يمنح الشركة مساحة مالية كافية لمواصلة الاستثمار في أعمالها دون وجود ضغط كبير حاليًا من الديون أو تكاليف الفوائد.
🧠 نظرة مُركّب: وجود 157.5 مليون دولار من النقد مقابل 164.5 مليون دولار من الديون ونسبة صافي دين إلى EBITDA تبلغ 0.2 مرة يشيران إلى ميزانية آمنة، وبالتالي فإن المخاطر الرئيسية تشغيلية وليست مالية.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- ربحية السهم المعدلة تجاوزت التوقعات بفارق كبير
- Adjusted EBITDA تجاوز التوقعات بـ53.3%
- الهامش التشغيلي تحسن إلى 3.2% من -8%
- كفاءة اكتساب العملاء قوية جدًا
- المركز المالي متوازن
لكن في المقابل:
- الإيرادات جاءت أقل من التوقعات
- الإيرادات لم تحقق نموًا سنويًا
- ARR نما بنسبة 1.7% فقط
- Billings انخفضت بنسبة 6.6%
- خفضت الإدارة توجيه الإيرادات السنوية بنحو 5%
- توجيه إيرادات الربع المقبل جاء أقل من التوقعات بـ5.7%
- السهم تراجع بنحو 37.5% مباشرة بعد النتائج
🧠 نظرة مُركّب: تحسن الربحية كان قويًا، لكن السوق ركز على ضعف النمو وخفض التوجيهات، وهو ما يفسر هبوط السهم بنحو 37.5% بعد النتائج؛ بالنسبة لشركة SaaS، تباطؤ الإيرادات وARR يمثل مشكلة أكبر من تفوق الأرباح في ربع واحد.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 2.57 دولار
- القيمة العادلة: 4.08 دولار
- السهم يتداول بحوالي 37% دون قيمته العادلة
- مضاعف السعر إلى المبيعات المستقبلي (Forward P/S): حوالي 0.6 مرة
- مستوى عدم اليقين: High
السعر الحالي البالغ 2.57 دولار يقل عن القيمة العادلة البالغة 4.08 دولار بنحو 37%، بينما يبلغ مضاعف السعر إلى المبيعات المستقبلي Forward P/S نحو 0.6 مرة، ما يجعل التقييم منخفضًا بصورة واضحة.
لكن هذا الخصم يأتي مع نمو إيرادات بلغ 3.4% فقط خلال العامين الأخيرين، ومتوسط نمو ARR لا يتجاوز 2.3% خلال آخر 4 فصول، إلى جانب ضعف Free Cash Flow Margin وخفض الإدارة لتوجيه الإيرادات السنوية.
🧠 نظرة مُركّب: الخصم البالغ نحو 37% عن القيمة العادلة وForward P/S عند 0.6 مرة يجعلان السهم رخيصًا ظاهريًا، لكن مستوى عدم اليقين High وتباطؤ الإيرادات وARR يعنيان أن إعادة تقييم السهم تحتاج أولًا إلى عودة واضحة للنمو.
🧾 الخلاصة المركبة: تقييم منخفض وتحسن في الربحية لكن مشكلة النمو لم تُحل
تمتلك كوميرس (CMRC):
- هامشًا إجماليًا مرتفعًا
- تحسنًا كبيرًا في الهامش التشغيلي
- كفاءة قوية في اكتساب العملاء
- نموذج SaaS بإيرادات متكررة
- ميزانية مالية آمنة
- سعرًا أقل بكثير من القيمة العادلة
لكن:
- نمو الإيرادات تباطأ بصورة حادة
- ARR ينمو بوتيرة ضعيفة
- Billings تتراجع
- الإدارة خفضت توجيهات الإيرادات
- التدفق النقدي الحر لا يزال ضعيفًا
- مستوى عدم اليقين مرتفع
✨ الخلاصة: كوميرس تمتلك منصة تجارة إلكترونية بهوامش جيدة وكفاءة مرتفعة في اكتساب العملاء، كما أن السهم يتداول بخصم كبير عن قيمته العادلة، لكن ضعف نمو الإيرادات المتكررة وخفض التوجيهات والتدفقات النقدية المحدودة تجعل الخصم غير كافٍ وحده قبل ظهور مؤشرات واضحة على استعادة النمو.