كوهيرنت… نمو استثنائي مدفوع بالفوتونيات والذكاء الاصطناعي لكن التدفقات النقدية تضغط على الجودة 🔦📈⚠️
تُعد كوهيرنت (COHR) شركة متخصصة في تطوير وتصنيع المواد المتقدمة، والليزر، والمكونات البصرية، وتخدم مجموعة واسعة من الأسواق تشمل الاتصالات، ومراكز البيانات، والتصنيع الصناعي، وأشباه الموصلات، والسيارات، والفضاء والدفاع، والعلوم الطبية.
وتتمتع الشركة بنمو قوي ومتسارع في الإيرادات وربحية السهم، مدعومة بالطلب على مكونات الاتصالات البصرية ومراكز البيانات المرتبطة بالذكاء الاصطناعي، لكن ضعف التدفق النقدي الحر وانخفاض العائد على رأس المال يمثلان أبرز نقاط الضعف، بينما يتداول السهم أعلى قليلًا من قيمته العادلة.
📊 نتائج الربع الثاني CY2026: نمو استثنائي وتوجيهات أعلى من التوقعات
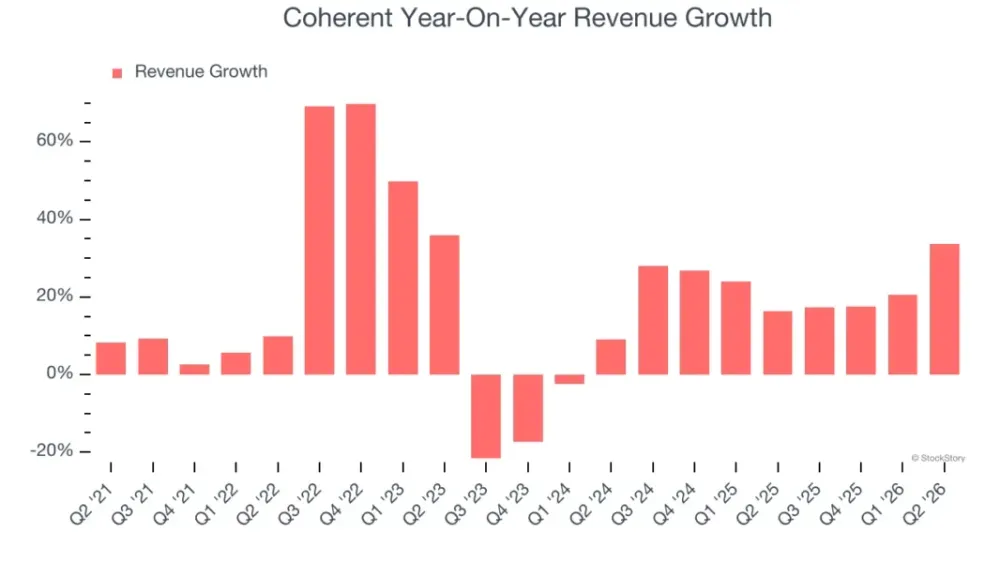
- الإيرادات: 2.05 مليار دولار (+33.7% سنويًا، أعلى من التوقعات بـ2.9%)
- ربحية السهم المعدلة (Adjusted EPS): 1.74 دولار (أعلى من التوقعات بـ7.6%)
- الدخل التشغيلي المعدل (Adjusted Operating Income): 445.8 مليون دولار (أعلى من التوقعات بـ4.5%)
- الهامش التشغيلي المعدل: 21.8%
- الهامش التشغيلي: 12.4% (ارتفاع من 0.4% في الفترة نفسها من العام الماضي)
- توجيهات إيرادات الربع الثالث CY2026: 2.3 مليار دولار عند منتصف النطاق، أعلى من توقعات المحللين البالغة 2.14 مليار دولار
- توجيهات ربحية السهم المعدلة للربع الثالث CY2026: 1.95 دولار عند منتصف النطاق، أعلى من توقعات المحللين البالغة 1.77 دولار
- التدفق النقدي الحر: -486.3 مليون دولار
- القيمة السوقية: 64.28 مليار دولار
🧠 نظرة مُركّب: النتائج أظهرت قوة استثنائية في الطلب مع نمو الإيرادات بأكثر من 30% وتفوق الأرباح على التوقعات، كما جاءت التوجيهات المستقبلية قوية، لكن الاستهلاك الكبير للنقد كان نقطة الضعف الأبرز في الربع.
🚀 1. الإيرادات: نمو استثنائي يتسارع أكثر
5 سنوات:
- نمو سنوي مركب: 18%
آخر عامين:
- نمو سنوي مركب: 23%
الربع الثاني CY2026:
- الإيرادات: 2.05 مليار دولار
- نمو سنوي: 33.7%
- أعلى من توقعات السوق بـ2.9%
توقعات 12 شهرا:
- نمو متوقع: 35.4%
كما تتوقع الإدارة نمو إيرادات الربع المقبل بنحو 45.4% سنويًا، في إشارة إلى استمرار تسارع الطلب، بينما بلغت إيرادات الشركة خلال آخر 12 شهرًا نحو 7.12 مليار دولار.
🧠 نظرة مُركّب: نمو الإيرادات من أقوى عناصر القصة الاستثمارية، والأهم أن الزخم يتسارع بدلًا من التباطؤ، ما يعكس قوة الطلب على منتجات الشركة الجديدة.
⚙️ 2. نموذج الأعمال: مواد متقدمة وليزر واتصالات بصرية
تعمل كوهيرنت من خلال ثلاثة قطاعات رئيسية:
- الشبكات (Networking)
- المواد (Materials)
- الليزر (Lasers)
وتشمل أعمال الشركة:
- مكونات الاتصالات البصرية عالية السرعة
- أجهزة الليزر والكواشف الضوئية
- وحدات نقل البيانات بسرعات تصل إلى 1.6 تيرابت في الثانية
- ركائز كربيد السيليكون (SiC) المستخدمة في السيارات الكهربائية والبنية التحتية لشبكات 5G
- أنظمة الليزر المستخدمة في القطع واللحام والتصنيع الدقيق
- ليزر CO2 المستخدم في معالجة المنسوجات والبلاستيك
- ليزر الألياف المستخدم في قطع ولحام المعادن
- ليزر Excimer المستخدم في تصنيع أشباه الموصلات والشاشات
- مكونات بصرية لتطبيقات الفضاء والدفاع والاتصالات عبر الأقمار الصناعية
- أنظمة ليزر وبصريات للتشخيص والعلاجات الطبية
وتتميز الشركة بنموذج تصنيع متكامل رأسيًا، يسمح لها بالسيطرة على مراحل الإنتاج من المواد الخام وحتى المنتجات النهائية، ما يمنحها أفضلية في الأسواق المتخصصة.
🧠 نظرة مُركّب: تنوع التقنيات والأسواق النهائية يمنح كوهيرنت عدة محركات للنمو، بينما يمثل الطلب المتزايد من مراكز بيانات الذكاء الاصطناعي والاتصالات البصرية أحد أهم المحركات الحالية.
🏦 3. القطاع والصناعة
تعمل كوهيرنت ضمن صناعة المكونات الإلكترونية والتصنيع المتقدم، والتي تستفيد من:
- زيادة انتشار الإلكترونيات المتقدمة
- التوسع في مراكز بيانات الحوسبة السحابية والذكاء الاصطناعي
- نمو السيارات الكهربائية والأنظمة الذاتية
- زيادة الطلب على الاتصالات البصرية عالية السرعة
- توسع تطبيقات أشباه الموصلات
- ارتفاع الطلب من قطاعات الطيران والدفاع والرعاية الصحية
لكن الصناعة تواجه أيضًا تحديات تشمل:
- التوترات التجارية والجيوسياسية بين الولايات المتحدة والصين
- مخاطر اضطرابات سلاسل توريد المكونات
- القيود التجارية على التقنيات المتقدمة
- التشريعات البيئية المتعلقة بالنفايات الإلكترونية والانبعاثات
- ارتفاع الاحتياجات الرأسمالية لتطوير وتوسيع قدرات التصنيع
🧠 نظرة مُركّب: الاتجاهات الهيكلية للصناعة قوية جدًا، خصوصًا مع توسع الذكاء الاصطناعي ومراكز البيانات، لكن كثافة الاستثمار والمخاطر الجيوسياسية تزيدان من مستوى عدم اليقين.
🌐 4. المنافسة
تواجه كوهيرنت منافسين مختلفين حسب كل سوق تعمل فيه.
في مجال الفوتونيات:
- Lumentum
- MKS Instruments
في ركائز كربيد السيليكون:
- Wolfspeed (WOLF)
في الليزر الصناعي:
- IPG Photonics (IPGP)
وفي مكونات الاتصالات البصرية:
- Broadcom (AVGO)
- InnoLight Technology
🧠 نظرة مُركّب: كوهيرنت تعمل في أسواق شديدة التخصص والمنافسة، لكن التكامل الرأسي واتساع محفظة التقنيات يمنحانها قدرة قوية على الاستفادة من نمو الطلب عبر عدة أسواق.
📈 5. الهوامش: ربحية قوية مع تحسن واضح مؤخرًا
5 سنوات:
- متوسط الهامش التشغيلي المعدل (Adjusted Operating Margin): 18.3%
وخلال السنوات الخمس الماضية:
- الهامش التشغيلي المعدل بقي مستقرًا بصورة عامة رغم النمو القوي في الإيرادات
الربع الثاني CY2026:
- الهامش التشغيلي المعدل: 21.8%
- تحسن سنوي بمقدار 3.8 نقاط مئوية
- الدخل التشغيلي المعدل: 445.8 مليون دولار
- الهامش التشغيلي: 12.4%
- مقابل 0.4% في الفترة نفسها من العام الماضي
ورغم أن النمو القوي في الإيرادات خلال السنوات الماضية لم يترجم إلى توسع كبير ومستمر في الهوامش، فإن التحسن الأخير يشير إلى ارتفاع الكفاءة التشغيلية واستفادة الشركة بصورة أفضل من حجم أعمالها المتزايد.
🧠 نظرة مُركّب: مستوى الربحية التشغيلي قوي، والتحسن الأخير إيجابي جدًا، لكن الشركة تحتاج إلى إثبات قدرتها على تحويل النمو السريع في الإيرادات إلى توسع مستدام في الهوامش.
📈 6. ربحية السهم
5 سنوات:
- نمو سنوي مركب: 8.6%
آخر عامين:
- نمو سنوي مركب: 83.7%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 1.74 دولار
- مقابل 1 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ7.6%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 8.18 دولار
- مقابل 5.60 دولار خلال آخر 12 شهرًا (+46%)
ورغم أن نمو ربحية السهم خلال السنوات الخمس الماضية كان أقل بكثير من نمو الإيرادات، فإن الصورة تغيرت بصورة حادة خلال العامين الأخيرين، إذ تسارعت الأرباح بوتيرة استثنائية جعلت كوهيرنت من أسرع شركات القطاع نموًا في ربحية السهم.
🧠 نظرة مُركّب: التسارع الهائل في ربحية السهم يمثل نقطة قوة رئيسية، كما تشير التوقعات إلى استمرار نمو الأرباح بوتيرة قوية خلال العام المقبل.
💰 7. التدفق النقدي الحر
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): -1.3%
خلال 5 سنوات:
- انخفض الهامش بمقدار 17.4 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: -486.3 مليون دولار
- هامش التدفق النقدي الحر: -23.8%
- مقابل تدفق نقدي حر سلبي بقيمة 1.07 مليون دولار في الفترة نفسها من العام الماضي
وتتطلب أعمال كوهيرنت استثمارات كبيرة في رأس المال العامل والنفقات الرأسمالية، ما أدى إلى ضعف واضح في تحويل الأرباح التشغيلية إلى نقد. ويشكل ذلك تناقضًا كبيرًا مع الهوامش التشغيلية القوية التي تحققها الشركة، كما قد يشير استمرار الاتجاه إلى دخولها في دورة استثمارية كبيرة.
🧠 نظرة مُركّب: التدفق النقدي الحر هو أبرز نقطة ضعف في الشركة حاليًا، إذ إن النمو والربحية المحاسبية القويين لم يتحولا بعد إلى توليد نقدي مستدام.
📊 8. العائد على رأس المال
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 3%
كما تشير الاتجاهات إلى أن:
- العائد على رأس المال بقي ضعيفًا خلال السنوات الأخيرة
- المتوسط التاريخي أقل من تكلفة رأس المال المعتادة لشركات القطاع
- النمو القوي لم يتحول بعد إلى عوائد مرتفعة على رأس المال المستثمر
- تحسين العائد على الاستثمارات يمثل خطوة أساسية لرفع جودة الأعمال
ورغم التحسن الذي يظهر في المستويات الأخيرة مقارنة بالقيعان السابقة، فإن سجل الشركة التاريخي في استثمار رأس المال لا يزال متواضعًا مقارنة بقوة نمو الإيرادات والأرباح.
🧠 نظرة مُركّب: ضعف العائد على رأس المال يمنع كوهيرنت حاليًا من الوصول إلى مستوى الشركات الأعلى جودة، ويظل تحسين كفاءة الاستثمار عاملًا أساسيًا يجب مراقبته.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت 33.7% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ2.9%
- ربحية السهم المعدلة تفوقت على التوقعات بـ7.6%
- الهامش التشغيلي المعدل ارتفع إلى 21.8%
- توجيهات إيرادات الربع المقبل تجاوزت توقعات المحللين
- توجيهات ربحية السهم للربع المقبل جاءت أعلى من التوقعات
- الإدارة تتوقع استمرار تسارع نمو الإيرادات
لكن في المقابل:
- التدفق النقدي الحر بلغ -486.3 مليون دولار
- هامش التدفق النقدي الحر تراجع إلى -23.8%
- العائد التاريخي على رأس المال لا يزال منخفضًا
- السوق كان يتوقع نتائج أقوى، ما دفع السهم للتراجع بنحو 2.7% بعد الإعلان
🧠 نظرة مُركّب: النتائج التشغيلية كانت قوية جدًا، لكن رد فعل السهم يعكس ارتفاع توقعات المستثمرين، بينما يبقى ضعف التدفق النقدي الحر العامل الأكثر أهمية الذي يحتاج إلى تحسن.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 355.64 دولار
- القيمة العادلة: 339.77 دولار
- السهم يتداول بحوالي 4.7% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 43.5 مرة
- مستوى عدم اليقين: High
ويعكس مضاعف الربحية المرتفع تفاؤلًا كبيرًا بشأن استمرار النمو السريع في الإيرادات والأرباح، ما يجعل السهم حساسًا لأي تباطؤ أو نتائج تقل عن التوقعات، خصوصًا في ظل ضعف التدفقات النقدية والعائد على رأس المال.
🧠 نظرة مُركّب: النمو المتوقع استثنائي، لكن جزءًا كبيرًا من هذا التفاؤل يبدو منعكسًا بالفعل في السعر، ما يقلل هامش الأمان عند المستويات الحالية.
🧾 الخلاصة المركبة: نمو استثنائي لكن جودة التدفقات النقدية تحتاج إلى إثبات
تمتلك كوهيرنت (COHR):
- نموًا استثنائيًا ومتسارعًا في الإيرادات
- تسارعًا هائلًا في ربحية السهم خلال العامين الأخيرين
- تعرضًا قويًا لنمو مراكز بيانات الذكاء الاصطناعي والاتصالات البصرية
- هوامش تشغيلية معدلة قوية
- توجيهات مستقبلية أعلى من توقعات السوق
- محفظة متنوعة من المواد المتقدمة والليزر والمكونات البصرية
لكن:
- التدفق النقدي الحر سلبي وضعيف بصورة واضحة
- العائد على رأس المال المستثمر منخفض تاريخيًا
- النمو القوي يتطلب استثمارات رأسمالية كبيرة
- مضاعف الربحية المستقبلي مرتفع
- السهم يتداول أعلى قليلًا من قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: كوهيرنت تمتلك قصة نمو قوية جدًا مدفوعة بالذكاء الاصطناعي والاتصالات البصرية وتسارع الأرباح، لكن ضعف التدفقات النقدية والعائد المنخفض على رأس المال والتقييم المرتفع نسبيًا تجعل تحسن جودة النمو عامل الحسم قبل اعتبار السهم فرصة أكثر جاذبية.