كلين إنرجي فيولز… نمو جيد تاريخيًا وشبكة وقود واسعة لكن ضعف العوائد والتدفقات النقدية يضغطان على جودة الأعمال ⛽🌱⚠️
تُعد كلين إنرجي فيولز (CLNE) مزودًا للوقود البديل يدير أكبر شبكة لمحطات تزويد المركبات بالغاز الطبيعي في أمريكا الشمالية، مع أكثر من 600 موقع، وتوفر الغاز الطبيعي المتجدد والغاز الطبيعي التقليدي لأساطيل المركبات التجارية.
ورغم امتلاك الشركة شبكة واسعة وتحقيقها نموًا جيدًا في الإيرادات خلال السنوات الأخيرة، فإن ضعف الهوامش مقارنة بالقطاع، وتقلب التدفقات النقدية، والعائد السلبي على رأس المال تاريخيًا تجعل جودة الأعمال أقل من المتوسط، رغم تداول السهم دون قيمته العادلة.
📊 نتائج الربع الثاني CY2026: نمو محدود في الإيرادات مع نتائج مختلطة
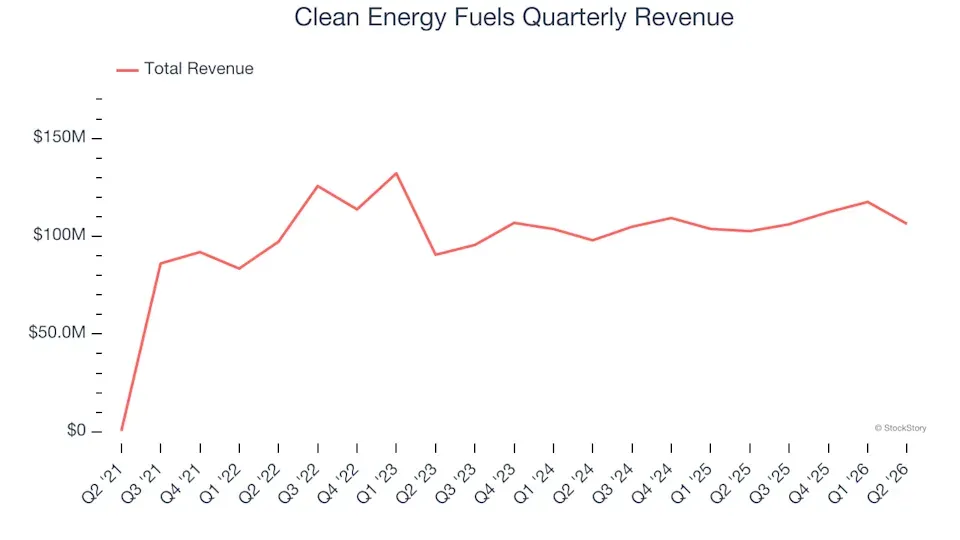
- الإيرادات: 106.4 مليون دولار (+3.7% سنويًا، أعلى من التوقعات بـ1.2%)
- ربحية السهم المعدلة (Adjusted EPS): -0.01 دولار، متوافقة مع التوقعات
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 16 مليون دولار (هامش 15%، أقل من التوقعات بـ1.6%)
- الهامش التشغيلي (Operating Margin): -4.8% مقابل -9% في الفترة نفسها من العام الماضي
- القيمة السوقية: 414 مليون دولار
🧠 نظرة مُركّب: النتائج كانت مختلطة، إذ نمت الإيرادات 3.7% وتجاوزت التوقعات بـ1.2%، لكن Adjusted EBITDA جاء أقل من التوقعات بـ1.6%، بينما بقي Operating Margin سلبيًا عند -4.8% رغم تحسنه من -9% قبل عام.
🚀 1. الإيرادات: نمو قوي خلال 5 سنوات لكن الحجم لا يزال صغيرًا
5 سنوات:
- نمو سنوي مركب: 14.6%
10 سنوات:
- نمو سنوي مركب: 0.6%
الربع الثاني CY2026:
- الإيرادات: 106.4 مليون دولار
- نمو سنوي: 3.7%
- أعلى من توقعات السوق بـ1.2%
آخر 12 شهرًا:
- الإيرادات: 442.4 مليون دولار
حققت الشركة نموًا قويًا نسبيًا بلغ 14.6% سنويًا خلال آخر 5 سنوات، لكن النظرة الأطول تكشف صورة أكثر اعتدالًا، إذ بلغ نمو الإيرادات السنوي خلال 10 سنوات نحو 0.6% فقط.
كما أن قاعدة الإيرادات البالغة 442.4 مليون دولار خلال آخر 12 شهرًا لا تزال صغيرة مقارنة بالشركات الكبرى في قطاع الطاقة، ما يحد من وفورات الحجم التي تستطيع الشركة تحقيقها.
🧠 نظرة مُركّب: نمو الإيرادات بنسبة 14.6% سنويًا خلال 5 سنوات نقطة إيجابية، لكن النمو طويل الأجل البالغ 0.6% فقط وحجم الإيرادات المحدود عند 442.4 مليون دولار يشيران إلى أن الشركة لم تصل بعد إلى نطاق تشغيلي يمنحها ميزة قوية.
⚙️ 2. نموذج الأعمال: شبكة واسعة للغاز الطبيعي المتجدد والتقليدي
تعتمد كلين إنرجي فيولز (CLNE) على نوعين رئيسيين من الوقود:
- الغاز الطبيعي المتجدد (RNG)
- الغاز الطبيعي التقليدي
ويتم توفير الغاز للعملاء بصورتين رئيسيتين:
- الغاز الطبيعي المضغوط (CNG)
- الغاز الطبيعي المسال (LNG)
وتدير الشركة:
- أكثر من 600 محطة وموقع للتزود بالوقود في أمريكا الشمالية
- مصنعي تسييل في كاليفورنيا وتكساس
- طاقة إنتاجية مجمعة تبلغ 135 مليون غالون من LNG سنويًا
- أكثر من 200 فني لخدمات الصيانة
وتخدم الشركة قطاعات متعددة تشمل:
- الشاحنات الثقيلة
- شركات جمع النفايات
- وكالات النقل العام
- مركبات خدمات المطارات
كما تحقق إيرادات إضافية من:
- بيع الاعتمادات البيئية
- تصميم وإنشاء محطات الوقود
- خدمات الصيانة
- مساعدة العملاء في الحصول على المنح الحكومية
- تطوير منشآت RNG بالشراكة مع شركات طاقة
🧠 نظرة مُركّب: امتلاك أكثر من 600 موقع وشبكة متكاملة تشمل الوقود والمحطات والصيانة والاعتمادات البيئية يمنح الشركة نموذج أعمال متنوعًا، لكن نجاحه يعتمد على رفع الكفاءة وتحويل هذا الحجم التشغيلي إلى عوائد نقدية أفضل.
🏦 3. القطاع والصناعة
تعمل كلين إنرجي فيولز في سوق الوقود البديل والطاقة، مع تركيز خاص على الغاز الطبيعي المستخدم في أساطيل المركبات التجارية.
ويستفيد نشاط الشركة من:
- التوجه نحو خفض انبعاثات قطاع النقل
- زيادة استخدام RNG
- تحول أساطيل الشاحنات إلى أنواع وقود أقل انبعاثًا
- الحوافز والاعتمادات البيئية
- الطلب على البنية التحتية للوقود البديل
- فرص تطوير منشآت إنتاج RNG
لكن القطاع يواجه أيضًا تحديات تشمل:
- المنافسة من وقود الديزل التقليدي
- المنافسة من شحن المركبات الكهربائية
- تقلب أسعار الطاقة والسلع
- المخاطر التنظيمية
- ارتفاع متطلبات الاستثمار الرأسمالي
- الحاجة المستمرة إلى توسيع البنية التحتية
🧠 نظرة مُركّب: الاتجاه نحو الوقود منخفض الانبعاثات يوفر فرصة نمو طويلة الأجل، لكن المنافسة مع الديزل والمركبات الكهربائية وتقلب أسعار الطاقة تجعل تحويل هذه الفرصة إلى أرباح مستقرة أكثر صعوبة.
🌐 4. المنافسة
تواجه كلين إنرجي فيولز (CLNE) منافسة من عدة جهات، تشمل:
- موردي وقود الديزل التقليدي
- مزودي شبكات شحن المركبات الكهربائية
- شركات الوقود البديل
- شركات المرافق
- موزعي الغاز الطبيعي الإقليميين
كما تتعاون الشركة في تطوير بعض منشآت RNG مع شركات طاقة كبيرة مثل:
- TotalEnergies
- BP
🧠 نظرة مُركّب: شبكة الشركة الواسعة تمنحها حضورًا قويًا في سوق وقود المركبات بالغاز الطبيعي، لكن المنافسة لا تأتي فقط من الشركات المماثلة، بل أيضًا من الديزل والكهرباء، ما يزيد الضغط على النمو والعوائد طويلة الأجل.
📈 5. الهوامش: ربحية إيجابية لكن الكفاءة لا تزال ضعيفة
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 26.7%
- متوسط هامش EBITDA: 14.5%
خلال آخر عام:
- تحسن هامش EBITDA بمقدار 2.4 نقطة مئوية
الربع الثاني CY2026:
- هامش Adjusted EBITDA: 15%
- انخفاض سنوي بمقدار 2 نقطة مئوية
- Adjusted EBITDA: 16 مليون دولار
- أقل من توقعات السوق بـ1.6%
- Operating Margin: -4.8%
- مقابل -9% قبل عام
بلغ متوسط Gross Margin نحو 26.7% خلال 5 سنوات، وهو من المستويات الضعيفة مقارنة بشركات القطاع، كما بلغ متوسط هامش EBITDA نحو 14.5%.
وفي الربع الأخير، انخفض هامش Adjusted EBITDA بمقدار 2 نقطة مئوية إلى 15%، ما يشير إلى نمو المصروفات بوتيرة أسرع من الإيرادات.
🧠 نظرة مُركّب: تحسن Operating Margin من -9% إلى -4.8% إيجابي، لكن انخفاض هامش Adjusted EBITDA إلى 15% ومتوسط Gross Margin البالغ 26.7% يؤكدان أن هيكل الربحية لا يزال دون المستوى المطلوب.
💰 6. التدفق النقدي الحر: توليد نقدي ضعيف ومتقلب
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 1.1%
- نسبة تقلب FCF إلى تقلب أسعار WTI: 91.1
بلغ متوسط Free Cash Flow Margin نحو 1.1% فقط خلال آخر 5 سنوات، وهو مستوى ضعيف مقارنة بشركات قطاع الطاقة ويحد من قدرة الشركة على إعادة رأس المال إلى المساهمين.
كما بلغت نسبة تقلب التدفق النقدي الحر مقارنة بتقلب أسعار WTI نحو 91.1، ما يشير إلى حساسية مرتفعة جدًا في توليد النقد لتغيرات ظروف سوق الطاقة.
🧠 نظرة مُركّب: متوسط Free Cash Flow Margin البالغ 1.1% يمثل نقطة ضعف واضحة، كما أن مستوى التقلب عند 91.1 يعكس عدم استقرار توليد النقد ويزيد مخاطر الأعمال خلال دورات الطاقة الضعيفة.
📊 7. العائد على رأس المال: تاريخ طويل من تدمير القيمة
10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): -8.4%
خلال السنوات الأخيرة:
- تراجع ROIC بمتوسط 4.3 نقطة مئوية سنويًا
بلغ متوسط ROIC نحو -8.4% خلال آخر 10 سنوات، ما يعني أن الشركة لم تحقق عوائد إيجابية على رأس المال المستخدم في توسيع أعمالها.
كما تراجع ROIC بمعدل 4.3 نقطة مئوية سنويًا خلال السنوات الأخيرة، ما يشير إلى أن فرص النمو المربح أصبحت أكثر محدودية بدلًا من التحسن.
🧠 نظرة مُركّب: متوسط ROIC البالغ -8.4% خلال 10 سنوات هو أحد أبرز أسباب ضعف جودة الشركة، خصوصًا مع استمرار تراجعه بمعدل 4.3 نقطة مئوية سنويًا في السنوات الأخيرة.
🏦 8. المركز المالي: مديونية قابلة للإدارة
المركز المالي:
- النقد: 140.2 مليون دولار
- الديون: 240.5 مليون دولار
- صافي الدين: حوالي 100.3 مليون دولار
- EBITDA خلال آخر 12 شهرًا: 65.58 مليون دولار
- صافي الدين إلى EBITDA: 1.5 مرة
- مصروفات الفوائد السنوية: 30.84 مليون دولار
ورغم أن الشركة تحمل ديونًا أعلى من النقد، فإن نسبة صافي الدين إلى EBITDA البالغة 1.5 مرة تعتبر ضمن مستوى يمكن إدارته.
كما أن الأرباح التشغيلية الحالية توفر مساحة تسمح للشركة بمواصلة الاستثمار في مبادرات النمو دون وجود ضغط مالي حاد من المديونية.
🧠 نظرة مُركّب: المديونية ليست المشكلة الأساسية، فنسبة صافي الدين إلى EBITDA البالغة 1.5 مرة تبدو آمنة نسبيًا، لكن مصروفات الفوائد البالغة 30.84 مليون دولار تظل عنصرًا مهمًا في ظل ضعف توليد التدفق النقدي الحر.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت 3.7% سنويًا
- الإيرادات تجاوزت التوقعات بـ1.2%
- Operating Margin تحسن من -9% إلى -4.8%
- نمو الإيرادات خلال 5 سنوات بلغ 14.6% سنويًا
- شبكة الشركة تتجاوز 600 موقع في أمريكا الشمالية
- صافي الدين إلى EBITDA يبلغ 1.5 مرة
لكن في المقابل:
- Adjusted EBITDA جاء أقل من التوقعات بـ1.6%
- هامش Adjusted EBITDA انخفض بمقدار نقطتين مئويتين
- متوسط Gross Margin خلال 5 سنوات يبلغ 26.7% فقط
- متوسط Free Cash Flow Margin يبلغ 1.1%
- متوسط ROIC خلال 10 سنوات يبلغ -8.4%
- ROIC تراجع بمتوسط 4.3 نقطة مئوية سنويًا خلال السنوات الأخيرة
🧠 نظرة مُركّب: نمو الإيرادات وتحسن Operating Margin يوفران بعض الإشارات الإيجابية، لكن ضعف Adjusted EBITDA وFree Cash Flow وROIC يعني أن الشركة لا تزال تواجه تحديًا أساسيًا في تحويل نمو المبيعات إلى قيمة اقتصادية مستدامة.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 1.65 دولار
- القيمة العادلة: 1.93 دولار
- السهم يتداول بحوالي 15% دون قيمته العادلة
- مضاعف EV-to-EBITDA المستقبلي: حوالي 6.6 مرة
- مستوى عدم اليقين: High
يتداول السهم عند 1.65 دولار مقابل قيمة عادلة تبلغ 1.93 دولار، أي بخصم يقارب 15%، بينما يبلغ مضاعف Forward EV-to-EBITDA نحو 6.6 مرة.
ورغم أن التقييم يبدو منخفضًا ظاهريًا، فإن متوسط ROIC السلبي عند -8.4% وضعف Free Cash Flow Margin عند 1.1% وتقلب التدفقات النقدية تجعل الخصم مبررًا جزئيًا بسبب ضعف جودة الأساسيات.
🧠 نظرة مُركّب: الخصم البالغ نحو 15% عن القيمة العادلة يوفر بعض هامش الأمان، لكن مستوى عدم اليقين High وضعف العائد على رأس المال والتدفقات النقدية يعني أن انخفاض السعر وحده لا يجعل السهم فرصة عالية الجودة.
🧾 الخلاصة المركبة: تقييم منخفض نسبيًا لكن جودة الأعمال لا تزال ضعيفة
تمتلك كلين إنرجي فيولز (CLNE):
- أكبر شبكة لمحطات وقود الغاز الطبيعي في أمريكا الشمالية بأكثر من 600 موقع
- نمو إيرادات سنويًا بنسبة 14.6% خلال 5 سنوات
- تعرضًا مباشرًا لنمو RNG والوقود منخفض الانبعاثات
- تحسن Operating Margin من -9% إلى -4.8%
- صافي دين إلى EBITDA عند 1.5 مرة
- سهمًا يتداول بنحو 15% دون قيمته العادلة
لكن:
- قاعدة الإيرادات لا تزال صغيرة عند 442.4 مليون دولار
- متوسط Gross Margin يبلغ 26.7%
- متوسط Free Cash Flow Margin يبلغ 1.1% فقط
- متوسط ROIC خلال 10 سنوات يبلغ -8.4%
- ROIC يواصل التراجع
- التدفقات النقدية شديدة التقلب
- مستوى عدم اليقين مرتفع
✨ الخلاصة: كلين إنرجي فيولز تمتلك شبكة كبيرة وموقعًا مباشرًا في سوق الغاز الطبيعي المتجدد، كما حققت نموًا جيدًا في الإيرادات خلال 5 سنوات، لكن ضعف الهوامش والتدفقات النقدية والعائد السلبي على رأس المال يجعل جودة الأعمال محدودة، ومع تداول السهم بنحو 15% دون قيمته العادلة، يبدو التقييم منخفضًا لكنه لا يعوض بالكامل المخاطر التشغيلية ومستوى عدم اليقين High.