كاريج سيرفيسز… تقييم منخفض وخصم واضح عن القيمة العادلة، لكن ضعف النمو والتدفق النقدي والعائد على رأس المال يضغط على الجودة ⚰️📉⚠️
تُعد كاريج سيرفيسز (CSV) شركة أمريكية متخصصة في خدمات الجنازات والمقابر، وتقدم ترتيبات الجنازات التقليدية وحرق الجثامين والخدمات التذكارية وبيع وصيانة ممتلكات المقابر.
ورغم تمتع الشركة بهوامش تشغيلية مستقرة وتداول السهم بخصم واضح عن قيمته العادلة، فإن ضعف نمو الإيرادات والأرباح وتراجع التدفق النقدي الحر وانخفاض العائد على رأس المال يحد من جودة قصة الاستثمار.
📊 نتائج الربع الثاني CY2026: ربع ضعيف مع إخفاق الإيرادات والأرباح
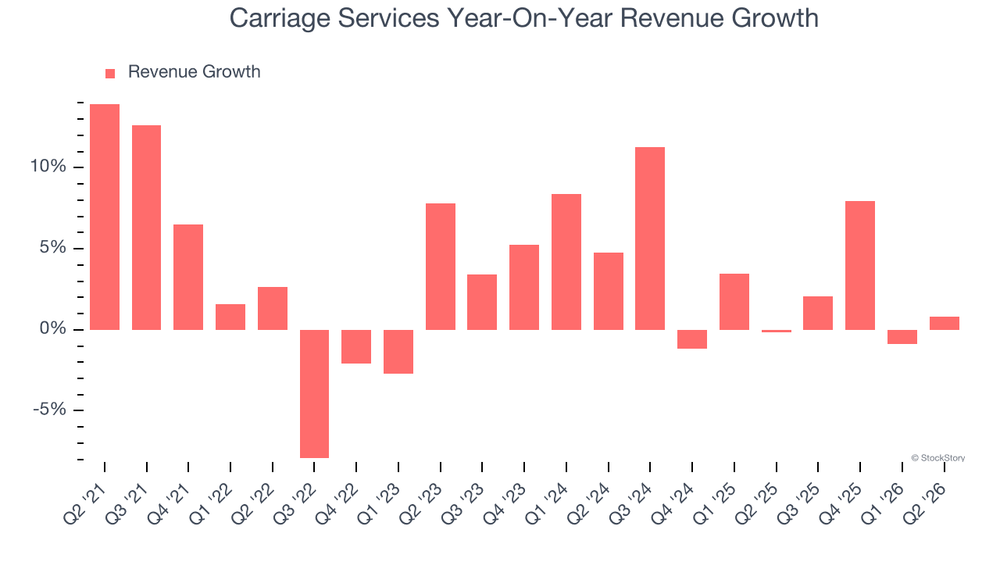
- الإيرادات: 102.9 مليون دولار (مستقرة سنويًا، أقل من التوقعات بـ5.5%)
- ربحية السهم المعدلة (Adjusted EPS): 0.78 دولار، أقل من التوقعات بـ5.1%
- Adjusted EBITDA: 33.26 مليون دولار (هامش 32.3%، متوافق مع التوقعات)
- الهامش التشغيلي (Operating Margin): 23.3%، مستقر سنويًا
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 2.2%، مقابل 6.8% قبل عام
- التدفق النقدي الحر: 2.23 مليون دولار
- القيمة السوقية: 643 مليون دولار
كما خفضت الشركة توقعاتها لإيرادات العام الكامل إلى 440 مليون دولار في المنتصف، مقارنة بـ445 مليون دولار سابقًا، أي خفض بنحو 1.1%.
وفي المقابل، أبقت الإدارة توقعات ربحية السهم المعدلة للعام الكامل عند 3.45 دولار في المنتصف، بينما تبلغ توقعات Adjusted EBITDA نحو 137.5 مليون دولار.
🧠 نظرة مُركّب: الربع كان ضعيفًا، فالإيرادات وربحية السهم أخفقتا في بلوغ التوقعات، كما تراجع توليد النقد بصورة واضحة، بينما كان استقرار الهوامش وتثبيت توقعات الأرباح من النقاط الإيجابية المحدودة.
🚀 1. الإيرادات: نمو ضعيف تاريخيًا وتحسن متوقع لم يثبت بعد
5 سنوات:
- نمو سنوي مركب في الإيرادات: 3%
آخر عامين:
- نمو سنوي في الإيرادات: 2.8%
الربع الثاني CY2026:
- الإيرادات: 102.9 مليون دولار
- النمو السنوي: 0%
- أقل من توقعات السوق بـ5.5%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 9%
نمت إيرادات الشركة بمعدل 3% سنويًا فقط خلال آخر 5 سنوات، بينما بلغ النمو 2.8% سنويًا خلال العامين الأخيرين، ما يعكس استمرار ضعف الطلب وعدم ظهور تسارع حقيقي.
ويُتوقع أن يتحسن نمو الإيرادات إلى 9% خلال العام المقبل، لكن حتى هذا المستوى يبقى أقل من المتوسط المتوقع للقطاع.
🧠 نظرة مُركّب: الاتجاه التاريخي ضعيف بوضوح، والتوقعات تشير إلى تحسن محتمل، لكن إخفاق الإيرادات الأخير وخفض التوجيه السنوي يجعلان إثبات هذا التسارع ضروريًا قبل الاعتماد عليه.
⚙️ 2. نموذج الأعمال: خدمات جنازات ومقابر بنموذج تشغيلي لامركزي
تقدم كاريج سيرفيسز خدمات متكاملة للعائلات تشمل:
- ترتيبات الجنازات التقليدية
- خدمات حرق الجثامين
- الخدمات التذكارية
- بيع ممتلكات المقابر
- صيانة ممتلكات المقابر
وتعتمد الشركة نموذجًا تشغيليًا لامركزيًا، حيث تمنح دور الجنازات والمقابر التابعة لها قدرًا كبيرًا من الاستقلالية في الإدارة اليومية، بينما توفر المجموعة الموارد والخبرات وأفضل الممارسات التشغيلية.
كما توسع الشركة شبكتها من خلال عمليات استحواذ صغيرة Tuck-in Acquisitions على دور جنازات ومقابر مستقلة.
وتستثمر كذلك في التكنولوجيا لتحسين تجربة العملاء من خلال:
- رقمنة تخطيط خدمات الجنازات
- النعي الإلكتروني
- الخدمات التذكارية الرقمية
- البث المباشر لخدمات الجنازات
🧠 نظرة مُركّب: طبيعة الخدمات تمنح النشاط درجة من الاستقرار، كما يوفر النموذج اللامركزي والاستحواذات الصغيرة فرص توسع، لكن الأداء التاريخي يشير إلى أن هذه الاستراتيجية لم تتحول حتى الآن إلى نمو قوي ومستدام.
🏦 3. القطاع والصناعة
تنتمي كاريج سيرفيسز إلى قطاع السلع الاستهلاكية التقديرية وصناعة الخدمات الاستهلاكية المتخصصة.
وتتميز خدمات الجنازات والمقابر بطبيعة مختلفة عن كثير من الأنشطة الاستهلاكية، إلا أن الشركة تعمل ضمن صناعة تواجه مجموعة من التحديات تشمل:
- المنافسة المحلية والإقليمية
- تغير تفضيلات العملاء
- الحاجة إلى تحديث الخدمات التقليدية
- توسع البدائل الرقمية
- الحاجة المستمرة إلى الاستحواذات لدعم النمو
- ارتفاع تكاليف التشغيل والعمالة
وفي المقابل، يمكن للاستثمار في التكنولوجيا ورقمنة عملية التخطيط والخدمات التذكارية أن يساعد الشركة على تحسين تجربة العملاء والكفاءة التشغيلية.
🧠 نظرة مُركّب: طبيعة الخدمة توفر قدرًا من الطلب المستقر، لكن محدودية النمو العضوي تجعل التنفيذ التشغيلي والاستحواذات وكفاءة رأس المال عوامل أساسية لخلق قيمة طويلة الأجل.
🌐 4. المنافسة
تواجه كاريج سيرفيسز عددًا من المنافسين في خدمات الجنازات والمقابر، ومن أبرزهم:
- Service Corporation International (SCI)
- StoneMor (STON)
- Park Lawn Corporation (PLC)
- Matthews International (MATW)
- Dignity Plc (DTY)
وتتنافس الشركة كذلك مع العديد من دور الجنازات والمقابر المستقلة المنتشرة محليًا في الأسواق التي تعمل بها.
🧠 نظرة مُركّب: السوق مجزأ ويمنح الشركة فرصًا للاستحواذ على مشغلين مستقلين، لكن ضعف نمو الإيرادات التاريخي يشير إلى أنها لم تحقق حتى الآن تفوقًا تنافسيًا واضحًا في توسيع الطلب.
📈 5. الهامش التشغيلي: قوي ومستقر لكن دون توسع حديث
الربع الثاني CY2026:
- الهامش التشغيلي (Operating Margin): 23.3%
- مستقر مقارنة بالفترة نفسها من العام الماضي
حافظ الهامش التشغيلي على مستوى 23.3% في الربع الأخير، دون تغير يذكر على أساس سنوي.
كما بقي اتجاه الهامش مستقرًا بصورة عامة خلال آخر 12 شهرًا، وهو ما يعكس ثبات هيكل التكاليف.
لكن غياب توسع إضافي في الهامش يعني أن الشركة لم تستفد مؤخرًا من وفورات الحجم أو تحسينات الكفاءة بطريقة تدفع الربحية إلى مستويات أعلى.
🧠 نظرة مُركّب: الهامش التشغيلي البالغ 23.3% يمثل نقطة قوة مهمة، لكن استقراره بدلًا من التوسع يقلل قدرة تحسين الكفاءة على تعويض ضعف نمو الإيرادات.
📈 6. ربحية السهم: نمو تاريخي ضعيف رغم تحسن التوقعات
5 سنوات:
- نمو سنوي مركب في ربحية السهم: 4.4%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.78 دولار
- مقابل 0.74 دولار في الفترة نفسها من العام الماضي
- أقل من توقعات السوق البالغة 0.82 دولار بـ5.1%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 3.59 دولار
- مقابل 3.14 دولار خلال آخر 12 شهرًا (+14.4%)
نما نصيب السهم من الأرباح بمعدل 4.4% سنويًا فقط خلال آخر 5 سنوات، وهو معدل ضعيف ويعكس بصورة عامة محدودية نمو الإيرادات.
لكن التوقعات المستقبلية أفضل، إذ يُنتظر ارتفاع ربحية السهم بنحو 14.4% خلال العام المقبل.
🧠 نظرة مُركّب: سجل نمو الأرباح طويل الأجل غير مقنع، لكن نمو EPS المتوقع بنسبة 14.4% يوفر فرصة للتحسن إذا استطاعت الشركة تحقيق أهدافها رغم ضعف الربع الأخير.
💰 7. التدفق النقدي الحر: نقطة ضعف واضحة وتراجع حاد في الربع
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 10.5%
الربع الثاني CY2026:
- التدفق النقدي الحر: 2.23 مليون دولار
- هامش التدفق النقدي الحر: 2.2%
- مقابل 6.8% في الفترة نفسها من العام الماضي
- تراجع سنوي: 4.6 نقطة مئوية
بلغ متوسط هامش التدفق النقدي الحر 10.5% خلال آخر عامين، وهو مستوى ضعيف نسبيًا مقارنة بما يُفضل رؤيته في شركات القطاع الاستهلاكي التقديري.
وكان الربع الأخير أكثر ضعفًا، إذ انخفض الهامش إلى 2.2% فقط وبلغ التدفق النقدي الحر 2.23 مليون دولار.
كما يظهر الاتجاه طويل الأجل للتدفق النقدي تراجعًا تدريجيًا من المستويات الأعلى التي حققتها الشركة في السنوات السابقة.
🧠 نظرة مُركّب: توليد النقد يمثل إحدى أهم نقاط الضعف، لأن استمرار تراجع FCF يقلل المرونة المتاحة للاستحواذات وخفض الديون وإعادة شراء الأسهم أو توزيع رأس المال على المساهمين.
📊 8. العائد على رأس المال المستثمر: منخفض ولا يظهر تحسنًا كافيًا
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 9.6%
بلغ متوسط العائد على رأس المال المستثمر ROIC نحو 9.6% خلال آخر 5 سنوات، وهو مستوى متواضع مقارنة بالشركات الاستهلاكية الأعلى جودة.
كما بقي ROIC مستقرًا بصورة عامة خلال السنوات الأخيرة دون تحسن جوهري، ما يشير إلى أن الشركة لم تتمكن بعد من رفع كفاءة استثماراتها بصورة كبيرة.
ويمثل ذلك نقطة مهمة بالنظر إلى اعتماد نموذج الشركة جزئيًا على الاستحواذات لتوسيع شبكة دور الجنازات والمقابر.
🧠 نظرة مُركّب: العائد على رأس المال هو إحدى أبرز نقاط الضعف الهيكلية، فالشركة تحتاج إلى تحويل الاستحواذات والاستثمارات إلى نمو وربحية أعلى حتى تتحسن جودة الأعمال.
🏦 9. المركز المالي: مديونية مرتفعة لكنها قابلة للإدارة حاليًا
- النقد: 2.55 مليون دولار
- الديون: 549.3 مليون دولار
- صافي الدين: حوالي 546.75 مليون دولار
- EBITDA خلال آخر 12 شهرًا: 132.5 مليون دولار
- صافي الدين إلى EBITDA: 4.1 مرة
- مصروفات الفائدة السنوية: 14.23 مليون دولار
تمتلك الشركة نقدًا محدودًا للغاية يبلغ 2.55 مليون دولار مقابل ديون تصل إلى 549.3 مليون دولار.
وتبلغ نسبة صافي الدين إلى EBITDA نحو 4.1 مرة، وهي رافعة مالية مرتفعة نسبيًا، لكنها لا تزال قابلة للإدارة في ظل مستوى الأرباح الحالي.
كما تبلغ مصروفات الفائدة السنوية 14.23 مليون دولار، وتوفر أرباح الشركة الحالية مساحة كافية لخدمتها.
🧠 نظرة مُركّب: الدين لا يمثل أزمة فورية، لكنه يرفع المخاطر ويصبح أكثر أهمية مع ضعف التدفق النقدي الحر، لذلك يبقى خفض الرافعة وتحسين توليد النقد من الأولويات المهمة.
📌 10. أبرز استنتاجات نتائج الربع
كانت النقاط الإيجابية محدودة:
- Adjusted EBITDA بلغ 33.26 مليون دولار ومتوافقًا مع التوقعات
- هامش Adjusted EBITDA بلغ 32.3%
- الهامش التشغيلي حافظ على مستوى 23.3%
- Adjusted EPS ارتفع من 0.74 دولار إلى 0.78 دولار سنويًا
- الإدارة أبقت توقعات Adjusted EPS السنوية عند 3.45 دولار
- توقعات EBITDA السنوية البالغة 137.5 مليون دولار متوافقة مع توقعات السوق
لكن في المقابل:
- الإيرادات استقرت دون نمو سنوي
- الإيرادات أخفقت في بلوغ التوقعات بـ5.5%
- Adjusted EPS أخفق في بلوغ التوقعات بـ5.1%
- توقعات الإيرادات السنوية خُفضت من 445 مليون دولار إلى 440 مليون دولار
- هامش التدفق النقدي الحر تراجع إلى 2.2%
- التدفق النقدي الحر بلغ 2.23 مليون دولار فقط
- نمو الإيرادات خلال 5 سنوات بلغ 3% فقط
- نمو EPS خلال 5 سنوات بلغ 4.4% فقط
- متوسط ROIC خلال 5 سنوات يبلغ 9.6%
- صافي الدين إلى EBITDA يبلغ 4.1 مرة
وبقي السهم مستقرًا تقريبًا عند 41.21 دولار مباشرة بعد إعلان النتائج، رغم إخفاق الإيرادات وربحية السهم في بلوغ توقعات السوق.
🧠 نظرة مُركّب: الربع لم يقدم محفزًا تشغيليًا قويًا، إذ اجتمع ضعف الإيرادات والأرباح مع تراجع التدفق النقدي، بينما كان استقرار الهوامش وتثبيت توجيهات الأرباح أبرز عوامل الدعم.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 33.65 دولار
- القيمة العادلة: 45.70 دولار
- السهم يتداول بحوالي 26% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 9.8 مرة
- مستوى عدم اليقين: Medium
يتداول السهم عند 33.65 دولار مقابل قيمة عادلة تبلغ 45.70 دولار، أي بخصم يقارب 26%، وهو هامش أمان أكثر وضوحًا من كثير من الأسهم التي تتداول قرب قيمتها العادلة.
كما يبلغ مضاعف الربحية المستقبلي Forward P/E نحو 9.8 مرة، ما يجعل التقييم منخفضًا ظاهريًا.
لكن انخفاض المضاعف يعكس جزئيًا نقاط الضعف في أساسيات الشركة، بما يشمل نمو الإيرادات والأرباح المتواضع، والعائد المنخفض نسبيًا على رأس المال، وضعف التدفق النقدي والرافعة المالية المرتفعة.
ومع مستوى عدم يقين Medium، يصبح الخصم البالغ نحو 26% عاملًا إيجابيًا مهمًا، لكنه يحتاج إلى موازنة مع جودة الأعمال المتوسطة والمخاطر التشغيلية والمالية.
🧠 نظرة مُركّب: التقييم هو أقوى عنصر في قصة السهم حاليًا، فالخصم عن القيمة العادلة كبير نسبيًا، لكن تحوله إلى فرصة جذابة يعتمد على قدرة الشركة على تحسين النمو والتدفق النقدي والعائد على رأس المال.
🧾 الخلاصة المركبة: تقييم جذاب نسبيًا لكن جودة الأعمال تحد من قوة الفرصة
تمتلك كاريج سيرفيسز (CSV):
- هامشًا تشغيليًا قويًا عند 23.3%
- Adjusted EBITDA بقيمة 33.26 مليون دولار وهامش 32.3%
- توقعات بنمو EPS بنسبة 14.4% خلال 12 شهرًا
- نموًا متوقعًا للإيرادات بنسبة 9% خلال 12 شهرًا
- Forward P/E منخفضًا عند حوالي 9.8 مرة
- خصمًا بحوالي 26% عن القيمة العادلة
- مستوى عدم يقين Medium
لكن:
- نمو الإيرادات خلال 5 سنوات بلغ 3% فقط
- نمو الإيرادات خلال آخر عامين بلغ 2.8% فقط
- نمو EPS خلال 5 سنوات بلغ 4.4% فقط
- الإيرادات أخفقت في بلوغ التوقعات بـ5.5% في الربع الأخير
- Adjusted EPS أخفق في بلوغ التوقعات بـ5.1%
- توجيه الإيرادات السنوي تم خفضه
- هامش التدفق النقدي الحر هبط إلى 2.2%
- متوسط ROIC يبلغ 9.6% فقط
- صافي الدين يبلغ حوالي 546.75 مليون دولار
- صافي الدين إلى EBITDA يبلغ 4.1 مرة
✨ الخلاصة: كاريج سيرفيسز تتداول بتقييم منخفض وخصم واضح عن قيمتها العادلة، وهو ما يوفر هامش أمان أفضل نسبيًا مع مستوى عدم يقين متوسط. لكن ضعف النمو التاريخي والتدفق النقدي والعائد على رأس المال، إلى جانب المديونية المرتفعة نسبيًا، يجعل السهم أقرب إلى فرصة قيمة تحتاج إلى تحسن تشغيلي واضح بدلًا من شركة عالية الجودة متاحة بسعر رخيص.