كارماكس… قفزة قوية في الربع الأخير لكن الهوامش الضعيفة والمديونية المرتفعة تضغط على جودة الأعمال 🚗📈⚠️
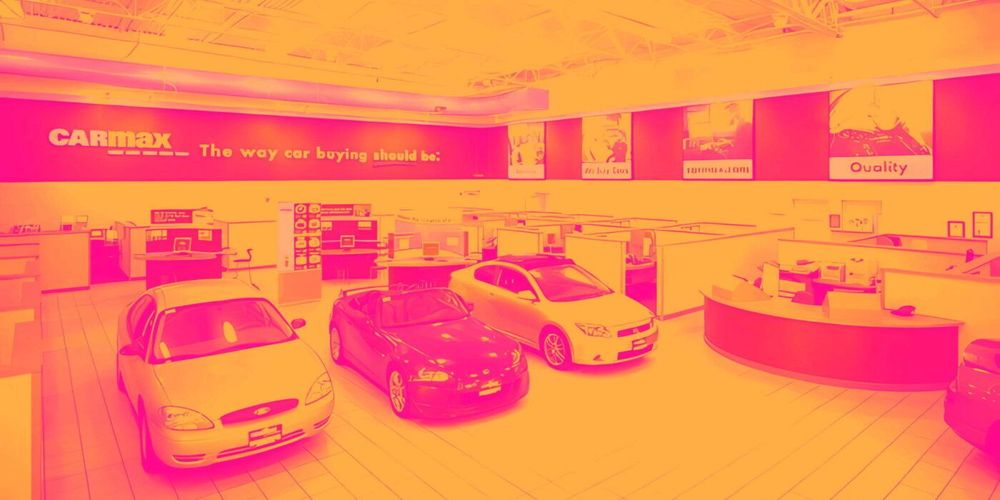
تُعد كارماكس (KMX) أكبر شركة لتجزئة السيارات في الولايات المتحدة، وتشتهر بنموذج بيع السيارات المستعملة القائم على شفافية الأسعار وعدم المساومة، إلى جانب تقديم خدمات التمويل والضمان واستبدال السيارات ومنصة رقمية متكاملة للشراء.
ورغم القفزة القوية في الإيرادات والمبيعات المماثلة خلال الربع الأخير، لا تزال الشركة تعاني من ضعف النمو طويل الأجل وهوامش منخفضة وعائد ضعيف على رأس المال ومديونية مرتفعة، بينما يتداول السهم بخصم كبير عن قيمته العادلة مع مستوى عدم يقين مرتفع.
📊 نتائج الربع الثالث CY2026: قفزة قوية وتفوق كبير على التوقعات
- الإيرادات: 7.88 مليار دولار (+19.5% سنويًا، أعلى من التوقعات بـ13.4%)
- ربحية السهم (GAAP EPS): 1.16 دولار (أعلى من التوقعات بـ59.7%)
- الهامش التشغيلي: 2.2% (مستقر مقارنة بالفترة نفسها من العام الماضي)
- هامش التدفق النقدي الحر: 10.2% (قريب من الفترة نفسها من العام الماضي)
- المبيعات المماثلة (Same-Store Sales): +18.9% سنويًا
- عدد المواقع: 255 موقعًا (مقابل 250 موقعًا في الفترة نفسها من العام الماضي)
- القيمة السوقية: 8.03 مليار دولار
🧠 نظرة مُركّب: الربع كان قويًا بوضوح مع تفوق كبير على توقعات الإيرادات وربحية السهم وتسارع استثنائي في المبيعات المماثلة، لكن الهوامش التشغيلية بقيت منخفضة.
🚀 1. الإيرادات: قفزة فصلية قوية بعد سنوات من الركود
آخر 12 شهرًا:
- الإيرادات: 27.63 مليار دولار
آخر 3 سنوات:
- الإيرادات بقيت شبه ثابتة
الربع الثالث CY2026:
- الإيرادات: 7.88 مليار دولار
- نمو سنوي: 19.5%
- أعلى من توقعات السوق بـ13.4%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: شبه ثابت
ورغم الأداء الاستثنائي في الربع الأخير، فإن إيرادات آخر 12 شهرًا لا تزال قريبة من مستوياتها قبل ثلاث سنوات، رغم افتتاح متاجر جديدة، بينما تشير توقعات المحللين إلى عودة النمو للركود خلال العام المقبل.
🧠 نظرة مُركّب: القفزة الأخيرة مشجعة جدًا، لكن التوقعات المستقبلية لا تشير حتى الآن إلى أن هذا التسارع سيتحول إلى مسار نمو مستدام.
⚙️ 2. نموذج الأعمال: سيارات مستعملة وتمويل وتجربة شراء متكاملة
تعتمد كارماكس على بيع السيارات المستعملة من خلال شبكة واسعة من المتاجر ومنصة رقمية، مع التركيز على تجربة شراء بسيطة وشفافة دون مساومة على الأسعار.
وتشمل خدمات الشركة:
- بيع السيارات المستعملة
- شراء واستبدال السيارات من العملاء
- تمويل شراء السيارات
- الضمانات والخدمات المرتبطة بالمركبات
- التصفح والشراء عبر الإنترنت
- حجز تجارب القيادة إلكترونيًا
- خدمات التوصيل والاستلام
- أدوات رقمية للتمويل وحساب المدفوعات
ويبحث العميل الأساسي للشركة عادة عن سيارة مستعملة عالية الجودة وعمرها أقل من خمس سنوات مع عدد أميال منخفض، مع تفضيل تجربة شراء واضحة وسريعة.
🧠 نظرة مُركّب: العلامة التجارية القوية وتجربة الشراء المتكاملة تمنحان الشركة حضورًا مهمًا، لكن طبيعة السيارات كمنتج متاح لدى العديد من المنافسين تحد من قوة التسعير.
🏦 3. القطاع والصناعة
تعمل كارماكس ضمن قطاع تجزئة السيارات، وهو سوق كبير لكنه شديد التجزؤ والمنافسة، ويعتمد بدرجة كبيرة على الطلب الاستهلاكي وتوافر التمويل وأسعار السيارات.
يستفيد القطاع من:
- الحاجة المستمرة إلى السيارات كوسيلة نقل
- اتساع سوق السيارات المستعملة
- الطلب على تجربة شراء أكثر سهولة وشفافية
- نمو قنوات البيع الرقمية
- فرص التوسع الجغرافي وافتتاح مواقع جديدة
لكن القطاع يواجه أيضًا تحديات تشمل:
- المنافسة السعرية القوية
- حساسية الطلب لأسعار الفائدة والتمويل
- تقلب أسعار السيارات المستعملة
- ارتفاع التكاليف اللوجستية لنقل المركبات
- المنافسة من منصات البيع الإلكترونية
- ضعف الهوامش مقارنة بقطاعات التجزئة الأخرى
🧠 نظرة مُركّب: حجم السوق يمنح كارماكس فرصًا كبيرة، لكن شدة المنافسة وضعف قوة التسعير يجعلان تحقيق هوامش مرتفعة تحديًا هيكليًا.
🌐 4. المنافسة
تتنافس كارماكس مع عدد من شركات تجزئة السيارات، أبرزها:
كما تواجه الشركة منافسة من عدد كبير من وكلاء السيارات المحليين والمنصات الرقمية المتخصصة في شراء وبيع السيارات.
🧠 نظرة مُركّب: حجم كارماكس وعلامتها التجارية يمنحانها انتشارًا قويًا، لكن السوق المجزأ وتوافر السيارات نفسها عبر قنوات متعددة يحدان من قدرتها على فرض أسعار وهوامش أعلى.
🏪 5. أداء المتاجر: توسع تدريجي وقفزة في المبيعات المماثلة
الربع الثالث CY2026:
- عدد المواقع: 255 موقعًا
- مقابل 250 موقعًا في الفترة نفسها من العام الماضي
آخر عامين:
- متوسط نمو عدد المواقع: 2% سنويًا
المبيعات المماثلة:
- نمو سنوي في الربع الأخير: 18.9%
- مقابل تراجع 7.1% في الفترة نفسها من العام الماضي
- متوسط النمو خلال العامين الماضيين: 2.3% سنويًا
ويظهر الربع الأخير تسارعًا استثنائيًا في الطلب داخل المتاجر القائمة، بالتزامن مع استمرار الشركة في توسيع شبكتها بوتيرة معتدلة.
🧠 نظرة مُركّب: القفزة في المبيعات المماثلة من أقوى إشارات الربع، وإذا استمرت فقد تجعل التوسع التدريجي في عدد المتاجر أكثر فاعلية في دفع نمو الإيرادات.
📈 6. الهوامش: تحسن قوي في الهامش الإجمالي لكن الربحية التشغيلية ضعيفة
آخر عامين:
- متوسط الهامش الإجمالي: 7.2%
- متوسط الهامش التشغيلي: 2.7%
الربع الثالث CY2026:
- الهامش الإجمالي: 10.1%
- مقابل 5% في الفترة نفسها من العام الماضي
- تحسن سنوي: 5.1 نقطة مئوية
- الهامش التشغيلي: 2.2%
- مستقر مقارنة بالفترة نفسها من العام الماضي
وخلال آخر 12 شهرًا تحسن الهامش الإجمالي بنحو 2.1 نقطة مئوية، لكن الهامش التشغيلي بقي ضعيفًا، ما يعكس استمرار الضغط الناتج عن هيكل التكاليف وهوامش بيع السيارات المنخفضة.
🧠 نظرة مُركّب: التحسن الكبير في الهامش الإجمالي تطور إيجابي، لكن عدم انتقاله حتى الآن إلى توسع واضح في الهامش التشغيلي يحد من أثره على جودة الربحية.
📈 7. ربحية السهم: قفزة فصلية قوية لكن التوقعات تشير إلى تراجع
آخر 3 سنوات:
- نمو سنوي مركب في ربحية السهم: 4.2%
الربع الثالث CY2026:
- ربحية السهم (EPS): 1.16 دولار
- مقابل 0.64 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ59.7%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 2.98 دولار
- مقابل 3.23 دولار خلال آخر 12 شهرًا
- تراجع متوقع: 7.7%
ورغم نمو ربحية السهم خلال السنوات الثلاث الماضية بوتيرة أفضل من الإيرادات، فإن هذا التحسن لم يصاحبه توسع في الهامش التشغيلي، بينما تشير التوقعات إلى تراجع الأرباح خلال العام المقبل.
🧠 نظرة مُركّب: التفوق الكبير في الربع الأخير إيجابي، لكن توقع انخفاض ربحية السهم خلال 12 شهرًا يجعل استدامة تحسن الأرباح موضع عدم يقين.
💰 8. التدفق النقدي الحر: تحسن واضح في الربحية النقدية
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 3.4%
خلال آخر عام:
- تحسن هامش التدفق النقدي الحر بمقدار 1.5 نقطة مئوية
الربع الثالث CY2026:
- التدفق النقدي الحر: 805.8 مليون دولار
- هامش التدفق النقدي الحر: 10.2%
- مستقر تقريبًا مقارنة بالفترة نفسها من العام الماضي
- أعلى بوضوح من متوسط العامين الماضيين
ويشير تحسن التدفقات النقدية رغم استقرار الهامش التشغيلي إلى انخفاض نسبي في كثافة رأس المال وتحسن قدرة الشركة على تحويل أعمالها إلى نقد.
🧠 نظرة مُركّب: التدفق النقدي الحر يمثل إحدى أبرز نقاط التحسن، خصوصًا مع وصول هامشه في الربع الأخير إلى مستوى أعلى بكثير من المتوسط التاريخي الحديث.
📊 9. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 2.6%
ويُعد هذا المستوى منخفضًا مقارنة بتكلفة رأس المال المعتادة لشركات التجزئة، ما يشير إلى ضعف تاريخي في كفاءة استثمار رأس المال وتحقيق عوائد مرتفعة على الاستثمارات.
المركز المالي:
- النقد: 775.4 مليون دولار
- الديون: 17.87 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) خلال آخر 12 شهرًا: 1.04 مليار دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 16 مرة
ويجعل مستوى المديونية المرتفع الشركة أكثر حساسية لأي تراجع في الربحية أو ظروف الائتمان، كما قد يزيد تكلفة الاقتراض الإضافي ويحد من المرونة المالية.
🧠 نظرة مُركّب: ضعف العائد على رأس المال والرافعة المالية المرتفعة يمثلان أهم نقاط الضعف الهيكلية، ويجعلان تحسين الربحية وخفض الدين عاملين أساسيين لتقليل المخاطر.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت بنسبة 19.5% سنويًا
- الإيرادات تجاوزت التوقعات بـ13.4%
- ربحية السهم تجاوزت التوقعات بـ59.7%
- المبيعات المماثلة ارتفعت بنسبة 18.9%
- الهامش الإجمالي ارتفع إلى 10.1%
- التدفق النقدي الحر بلغ 805.8 مليون دولار
- هامش التدفق النقدي الحر بلغ 10.2%
- عدد المواقع ارتفع إلى 255 موقعًا
لكن في المقابل:
- الهامش التشغيلي بقي عند 2.2% فقط
- توقعات الإيرادات تشير إلى نمو شبه معدوم خلال 12 شهرًا
- ربحية السهم متوقع أن تنخفض بنسبة 7.7%
- متوسط العائد على رأس المال المستثمر خلال خمس سنوات بلغ 2.6% فقط
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء يبلغ 16 مرة
- الهامش الإجمالي لا يزال منخفضًا هيكليًا مقارنة بالعديد من شركات التجزئة
🧠 نظرة مُركّب: الربع كان قويًا بصورة استثنائية مقارنة بالتوقعات، لكن التحدي الحقيقي هو تحويل هذه القفزة إلى تحسن مستدام في النمو والهوامش والعائد على رأس المال.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 56.55 دولار
- القيمة العادلة: 96 دولار
- السهم يتداول بحوالي 41% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 19 مرة
- مستوى عدم اليقين: High
ويمنح الفارق الكبير بين السعر والقيمة العادلة السهم خصمًا واضحًا، لكن هذا الخصم يتزامن مع ضعف العائد على رأس المال وارتفاع المديونية وتوقع تراجع ربحية السهم، ما يفسر ارتفاع مستوى عدم اليقين.
🧠 نظرة مُركّب: التقييم يوفر خصمًا كبيرًا مقارنة بالقيمة العادلة، لكن المخاطر التشغيلية والمالية مرتفعة بما يجعل تحسن الأساسيات عاملًا مهمًا لتبرير إعادة تقييم السهم.
🧾 الخلاصة المركبة: خصم كبير في التقييم لكن جودة الأعمال تواجه تحديات واضحة
تمتلك كارماكس (KMX):
- علامة تجارية قوية وحضورًا واسعًا في سوق السيارات المستعملة
- قفزة قوية في الإيرادات خلال الربع الأخير
- تسارعًا استثنائيًا في المبيعات المماثلة
- تحسنًا كبيرًا في الهامش الإجمالي
- تدفقًا نقديًا حرًا قويًا في الربع الأخير
- سعرًا أقل بكثير من القيمة العادلة
لكن:
- نمو الإيرادات طويل الأجل ضعيف
- الهامش التشغيلي منخفض
- العائد على رأس المال المستثمر ضعيف
- المديونية مرتفعة جدًا
- ربحية السهم متوقع أن تتراجع خلال 12 شهرًا
- مستوى عدم اليقين مرتفع
✨ الخلاصة: كارماكس حققت ربعًا قويًا جدًا مع قفزة في الإيرادات والمبيعات المماثلة وتحسن في الربحية النقدية، كما يتداول السهم بخصم كبير عن قيمته العادلة، لكن ضعف الهوامش والعائد على رأس المال والرافعة المالية المرتفعة تجعل استمرار التحسن التشغيلي وخفض المخاطر المالية عاملين حاسمين خلال الفترة المقبلة.