جينيسيس إنرجي… قفزة قوية في نتائج الربع وتحسن في الربحية لكن المديونية والتدفقات النقدية المتقلبة ترفعان المخاطر ⚡📈⚠️
تُعد جينيسيس إنرجي (GEL) شركة متخصصة في البنية التحتية للطاقة، وتقدم خدمات نقل وتخزين ومعالجة النفط الخام والغاز الطبيعي، إلى جانب النقل البحري وخدمات رماد الصودا والكبريت، كما تمتلك حصة 64% في خط أنابيب بوسيدون، أحد أكبر خطوط نقل النفط الخام في خليج المكسيك.
ورغم القفزة القوية في الإيرادات والأرباح خلال الربع الأخير وتحسن هوامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء، فإن النمو التاريخي الضعيف وارتفاع المديونية وتقلب التدفقات النقدية تظل عوامل تحد من جودة الأعمال.
📊 نتائج الربع الثاني CY2026: قفزة استثنائية في الإيرادات وتفوق واسع على التوقعات
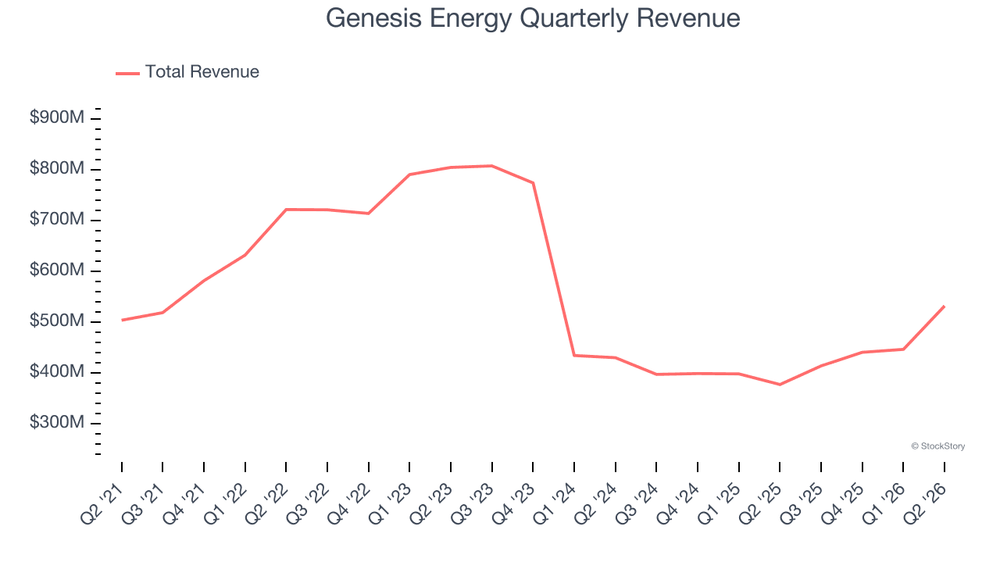
- الإيرادات: 532 مليون دولار (+41% سنويًا، أعلى من التوقعات بـ26.2%)
- ربحية السهم (GAAP EPS): 0.26 دولار مقابل توقعات عند 0.02 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 171.5 مليون دولار (هامش 32.2%، أعلى من التوقعات بـ20.8%)
- الهامش التشغيلي (Operating Margin): 19.8% مقابل 17.9% في الفترة نفسها من العام الماضي
- القيمة السوقية: 1.82 مليار دولار
قدمت الشركة ربعًا قويًا للغاية من حيث النمو والتفوق على التوقعات، مع ارتفاع الإيرادات 41% وتحقيق أرباح أفضل بكثير من تقديرات المحللين.
🧠 نظرة مُركّب: النتائج الفصلية ممتازة وتظهر تحسنًا واضحًا في النشاط والربحية، لكن قوة ربع واحد لا تكفي بعد لتغيير الصورة التاريخية الضعيفة للشركة.
🚀 1. الإيرادات: قفزة فصلية قوية بعد سنوات من الركود
5 سنوات:
- الإيرادات بقيت مستقرة تقريبًا دون نمو يُذكر
10 سنوات:
- الإيرادات بقيت مستقرة تقريبًا دون نمو يُذكر
آخر 12 شهرًا:
- الإيرادات: 1.83 مليار دولار
الربع الثاني CY2026:
- الإيرادات: 532 مليون دولار
- نمو سنوي: 41%
- أعلى من توقعات السوق بـ26.2%
ورغم الأداء الاستثنائي في الربع الأخير، فإن الإيرادات خلال آخر 5 سنوات بقيت قريبة من مستوياتها السابقة، كما يظهر الاتجاه الممتد إلى 10 سنوات غياب نمو مستدام في المبيعات، ما يشير إلى صعوبة توسيع الأعمال عبر دورات الطاقة المختلفة.
توقعات 12 شهرا:
- المحللون يتوقعون تراجع الطلب خلال العام المقبل
🧠 نظرة مُركّب: القفزة الفصلية إيجابية جدًا، لكن الشركة تحتاج إلى إثبات قدرتها على تحويل هذا التسارع إلى نمو مستدام بعد سنوات طويلة من ركود الإيرادات.
⚙️ 2. نموذج الأعمال: بنية تحتية للطاقة وأعمال متنوعة
تعتمد جينيسيس إنرجي (GEL) على أربعة قطاعات رئيسية:
- نقل النفط والغاز عبر خطوط الأنابيب البحرية
- المنشآت البرية وخدمات النقل والتخزين
- النقل البحري للمنتجات البترولية والنفط الخام
- خدمات رماد الصودا والكبريت
وتشمل أصول الشركة البحرية:
- حوالي 1,431 ميلًا من خطوط أنابيب النفط الخام
- طاقة تصميمية تقارب 1.944 مليون برميل يوميًا
- حوالي 764 ميلًا من خطوط أنابيب الغاز الطبيعي
- حصة 64% في خط أنابيب Poseidon
أما العمليات البرية فتشمل:
- نقل النفط بالشاحنات وخطوط الأنابيب والصنادل
- 4 منشآت لتفريغ الشحنات بالسكك الحديدية
- طاقة تخزين تبلغ نحو 4.2 مليون برميل
كما تدير الشركة أسطولًا بحريًا لنقل المنتجات البترولية، وتنتج رماد الصودا بطاقة تصميمية تبلغ نحو 4.75 مليون طن سنويًا، إضافة إلى تقديم خدمات إزالة الكبريت في 11 مصفاة.
🧠 نظرة مُركّب: تنوع الأصول والأنشطة يمنح الشركة مصادر إيرادات متعددة، لكن كثافة رأس المال المطلوبة لتشغيل وتطوير هذه الأصول ترفع احتياجات التمويل والاستثمار.
🏦 3. القطاع والصناعة
تنتمي جينيسيس إنرجي إلى قطاع البنية التحتية للطاقة، والذي يستفيد من:
- الحاجة إلى نقل النفط والغاز من مناطق الإنتاج
- الطلب على خطوط الأنابيب ومرافق التخزين والمعالجة
- العقود طويلة الأجل مع العملاء
- الإيرادات القائمة على الرسوم في بعض الأنشطة
- نمو إنتاج الطاقة والحاجة إلى قدرات نقل إضافية
- زيادة الطلب على البنية التحتية المرتبطة بالتصدير
لكن القطاع يواجه أيضًا تحديات تشمل:
- تقلب أسعار السلع الأساسية
- ارتفاع كثافة رأس المال
- حساسية تكاليف التمويل لأسعار الفائدة
- المتطلبات التنظيمية وتصاريح المشاريع
- المعارضة البيئية لمشاريع خطوط الأنابيب
- مخاطر انخفاض الطلب طويل الأجل بسبب تحول الطاقة
🧠 نظرة مُركّب: البنية التحتية للطاقة توفر قدرًا من الاستقرار بفضل الأصول والعقود طويلة الأجل، لكن المديونية المرتفعة تجعل حساسية الشركة لأسعار الفائدة ودورات الطاقة أكبر.
🌐 4. المنافسة
تتنافس جينيسيس إنرجي (GEL) في أعمال البنية التحتية للطاقة مع:
وفي نشاط النقل البحري تنافس:
- Kirby Corporation (KEX)
وتظل جينيسيس إنرجي أصغر من عدد من منافسيها، إذ بلغت إيراداتها خلال آخر 12 شهرًا نحو 1.83 مليار دولار، وهو حجم محدود نسبيًا داخل قطاع البنية التحتية للطاقة.
🧠 نظرة مُركّب: امتلاك أصول استراتيجية في خليج المكسيك يمنح الشركة موقعًا مهمًا، لكن الحجم الأصغر والميزانية الأكثر مديونية يقللان من مرونتها مقارنة بكبار المنافسين.
📈 5. الهوامش: تحسن في الربحية الأساسية رغم تراجع الهامش الإجمالي
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 25.8%
- متوسط هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA Margin): 28.4%
خلال آخر عام:
- تحسن هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بنحو 7 نقاط مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 32.1%
- مقابل 36.7% في الفترة نفسها من العام الماضي
- تراجع سنوي بمقدار 4.6 نقطة مئوية
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء: 32.2%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ20.8%
- الهامش التشغيلي: 19.8% مقابل 17.9% في الفترة نفسها من العام الماضي
ويظل متوسط الهامش الإجمالي خلال السنوات الخمس الماضية منخفضًا مقارنة بالقطاع، إلا أن التحسن الأخير في هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء يشير إلى تحسن كفاءة هيكل التكاليف.
🧠 نظرة مُركّب: اتجاه الربحية الأساسية تحسن بصورة واضحة، لكن انخفاض الهامش الإجمالي تاريخيًا يظل دليلًا على اقتصاديات أعمال أضعف من بعض المنافسين.
📈 6. ربحية السهم والأرباح التشغيلية
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): 0.26 دولار
- توقعات المحللين: 0.02 دولار
- تفوق كبير على توقعات السوق
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء: 171.5 مليون دولار
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء: 32.2%
- أعلى من توقعات المحللين بـ20.8%
ويعكس الأداء الفصلي تحسنًا قويًا في الربحية، بالتزامن مع القفزة الكبيرة في الإيرادات واستقرار هيكل التكاليف على مستوى الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء.
لكن سجل الأرباح في قطاع الطاقة يتسم بالتقلب، كما أن المديونية المرتفعة وكثافة الاستثمارات الرأسمالية تجعلان جودة الأرباح النقدية عاملًا أكثر أهمية من الربحية المحاسبية وحدها.
🧠 نظرة مُركّب: تفوق الأرباح كان قويًا جدًا، لكن استدامة التحسن أهم من حجم المفاجأة الفصلية، خصوصًا في شركة ذات تدفقات نقدية تاريخية متقلبة.
💰 7. التدفق النقدي الحر: تحسن حديث بعد سجل تاريخي ضعيف
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): -2.8%
ويعكس هذا المتوسط ارتفاع احتياجات إعادة الاستثمار، إذ استهلكت النفقات الرأسمالية جزءًا كبيرًا من النقد الذي ولدته الأعمال خلال السنوات الماضية.
كما أن:
- تقلب التدفق النقدي الحر مقارنة بتقلب أسعار خام WTI بلغ 19.7
- التدفقات النقدية أكثر حساسية لتقلب أسعار السلع من معظم المنافسين
- الهامش تحسن بصورة قوية في الفترات الأخيرة بعد وصوله إلى مستويات سالبة بوضوح سابقًا
ويزيد تقلب التدفقات النقدية من صعوبة الوصول إلى رأس المال خلال فترات ضعف أسواق الطاقة، كما يحد من قدرة الشركة على الاستفادة من الأزمات للاستحواذ على أصول أو منافسين أضعف.
🧠 نظرة مُركّب: التحسن الأخير مشجع، لكن سجل التدفقات النقدية الطويل لا يزال نقطة ضعف رئيسية، خصوصًا مع احتياجات الاستثمار والديون المرتفعة.
📊 8. العائد على رأس المال والمركز المالي
10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 4%
خلال السنوات الأخيرة:
- تحسن العائد على رأس المال المستثمر بمتوسط 2.2 نقطة مئوية سنويًا
- الاتجاه الأخير إيجابي ويشير إلى تحسن كفاءة استثمار رأس المال
- المتوسط التاريخي لا يزال أقل من تكلفة رأس المال المعتادة في القطاع
المركز المالي:
- النقد: 44.24 مليون دولار
- الديون: 3.10 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا (EBITDA): 602.1 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 5 مرات
ويشير مستوى المديونية إلى رافعة مالية مرتفعة، ما قد يجعل الاقتراض الإضافي أكثر تكلفة ويزيد مخاطر الضغط على التصنيف الائتماني إذا تراجعت الربحية.
🧠 نظرة مُركّب: تحسن العائد على رأس المال تطور إيجابي، لكن متوسطه التاريخي المنخفض وصافي الدين المرتفع يجعلان المركز المالي من أبرز مصادر المخاطر.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت 41% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ26.2%
- ربحية السهم تفوقت بصورة كبيرة على التوقعات
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ20.8%
- الهامش التشغيلي ارتفع إلى 19.8%
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بلغ 32.2%
- العائد على رأس المال يتحسن خلال السنوات الأخيرة
- السهم ارتفع بنحو 2.4% بعد إعلان النتائج
لكن في المقابل:
- الإيرادات لم تحقق نموًا يُذكر على مدى 5 سنوات
- الاتجاه الممتد إلى 10 سنوات يظهر ركودًا مشابهًا
- الهامش الإجمالي انخفض 4.6 نقطة مئوية سنويًا في الربع
- متوسط هامش التدفق النقدي الحر خلال 5 سنوات يبلغ -2.8%
- التدفقات النقدية شديدة التقلب
- متوسط العائد على رأس المال خلال 10 سنوات يبلغ 4% فقط
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء يبلغ 5 مرات
🧠 نظرة مُركّب: الربع الأخير كان قويًا بوضوح، لكن التحدي الحقيقي هو إثبات أن التحسن يمثل تحولًا مستدامًا وليس مجرد انتعاش دوري داخل أعمال ذات سجل نمو وربحية نقدية ضعيف.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 16.57 دولار
- القيمة العادلة: 19.72 دولار
- السهم يتداول بحوالي 16% دون قيمته العادلة
- مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المستقبلي (Forward EV/EBITDA): حوالي 8.7 مرة
- مستوى عدم اليقين: High
يوفر السعر الحالي خصمًا واضحًا عن القيمة العادلة، كما أن الربع الأخير أظهر تحسنًا قويًا في الإيرادات والأرباح والكفاءة التشغيلية.
لكن التقييم يجب أن يؤخذ في سياق جودة الأعمال، إذ تواجه الشركة مديونية مرتفعة وتدفقات نقدية تاريخية ضعيفة ومتقلبة، بينما لم تحقق الإيرادات نموًا مستدامًا على المدى الطويل.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة إيجابي، لكنه لا يوفر بالضرورة هامش أمان كبيرًا بالنظر إلى مستوى عدم اليقين المرتفع والمخاطر المالية والتشغيلية.
🧾 الخلاصة المركبة: نتائج فصلية قوية وخصم في التقييم لكن المخاطر لا تزال مرتفعة
تمتلك جينيسيس إنرجي (GEL):
- أصول بنية تحتية استراتيجية في خليج المكسيك
- قفزة فصلية قوية في الإيرادات
- تفوقًا كبيرًا على توقعات الأرباح
- تحسنًا في الهامش التشغيلي
- تحسنًا في هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال العام الأخير
- اتجاهًا إيجابيًا في العائد على رأس المال خلال السنوات الأخيرة
- سعرًا أقل من القيمة العادلة بنحو 16%
لكن:
- الإيرادات لم تحقق نموًا مستدامًا خلال 5 أو 10 سنوات
- متوسط الهامش الإجمالي التاريخي ضعيف مقارنة بالقطاع
- متوسط التدفق النقدي الحر خلال 5 سنوات سلبي
- التدفقات النقدية شديدة الحساسية لدورات أسعار الطاقة
- متوسط العائد على رأس المال خلال 10 سنوات منخفض
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء يبلغ 5 مرات
- مستوى عدم اليقين مرتفع
✨ الخلاصة: جينيسيس إنرجي قدمت ربعًا قويًا للغاية مع نمو استثنائي في الإيرادات وتفوق كبير على التوقعات وتحسن في الربحية، كما يتداول السهم بخصم عن قيمته العادلة، لكن المديونية المرتفعة وضعف النمو التاريخي وتقلب التدفقات النقدية تجعل المخاطر مرتفعة وتحتاج الشركة إلى إثبات استدامة التحسن قبل أن تصبح قصة الاستثمار أكثر جاذبية.