إيه بي آي… شركة خدمات السلامة والبنية التحتية تجمع بين النمو القوي وتحسن الربحية 🚒🏗️📈
تُعد إيه بي آي (APG) شركة متخصصة في حلول السلامة وخدمات المباني والبنية التحتية، حيث تقدم أنظمة الحماية من الحرائق، والخدمات الميكانيكية والكهربائية، وأعمال الصيانة والتفتيش، إضافة إلى خدمات متكررة تعتمد على عقود طويلة الأجل.
ورغم أن السهم يتداول أعلى قليلًا من قيمته العادلة، تتمتع الشركة بنمو قوي في الإيرادات، وربحية متصاعدة، وتحسن مستمر في الكفاءة التشغيلية، ما يجعلها من أبرز شركات خدمات السلامة والبنية التحتية.
📊 نتائج الربع الثاني CY2026: نتائج قوية مع رفع التوجيهات السنوية
- الإيرادات: 2.25 مليار دولار (+13.3% سنويًا، أعلى من التوقعات بـ2.1%)
- ربحية السهم المعدلة (Adjusted EPS): 0.44 دولار (متوافقة تقريبًا مع التوقعات وأعلى منها بـ1.3%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 311 مليون دولار (هامش 13.8%، أعلى من التوقعات بـ1.8%)
- رفعت الشركة توجيه الإيرادات السنوي إلى 8.95 مليار دولار في منتصف النطاق (زيادة 4.4% عن التوجيه السابق)
- رفعت الشركة توجيه الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء السنوي إلى 1.23 مليار دولار (أعلى من توقعات السوق)
- الهامش التشغيلي (Operating Margin): 7.8% (مستقر مقارنة بالفترة نفسها من العام الماضي)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 2.3% (مستقر مقارنة بالفترة نفسها من العام الماضي)
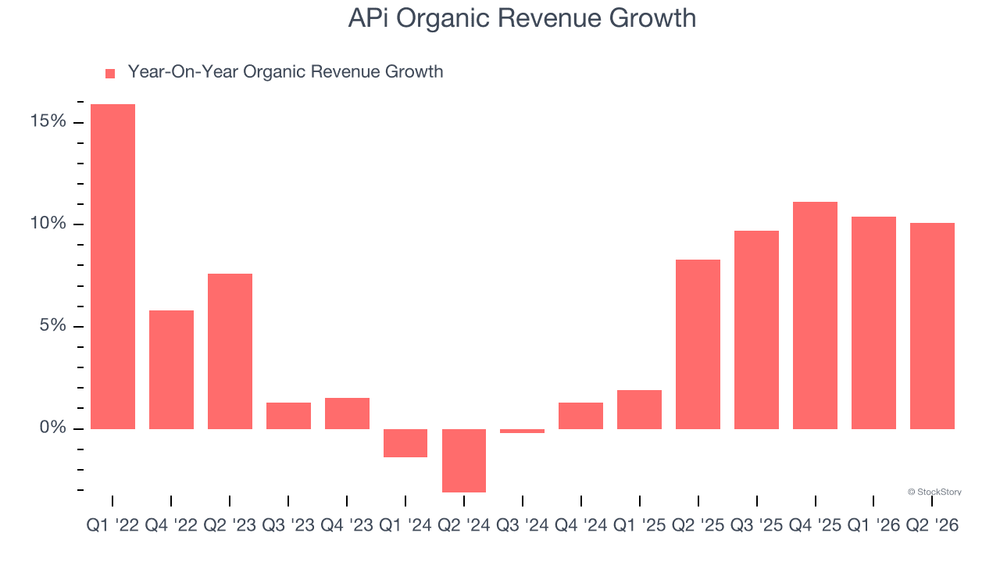
- نمو الإيرادات العضوية (Organic Revenue): 10.1%
- القيمة السوقية: 16.66 مليار دولار
🧠 نظرة مُركّب: جاءت النتائج قوية، مع رفع الإدارة لتوجيهاتها السنوية واستمرار النمو العضوي، ما يعكس قوة الطلب على خدمات الشركة.
🚀 1. الإيرادات: نمو قوي مدعوم بالتوسع والطلب المستمر
5 سنوات:
- نمو سنوي مركب: 18.5%
آخر عامين:
- نمو سنوي مركب: 10.8%
الربع الثاني CY2026:
- الإيرادات: 2.25 مليار دولار
- نمو سنوي: 13.3%
- أعلى من توقعات السوق بـ2.1%
توقعات 12 شهرا:
- نمو متوقع: 7.6%
ويشير التقرير إلى أن نمو الإيرادات العضوية بلغ 6.6% في المتوسط خلال آخر عامين، ما يدل على أن جزءًا من النمو الإجمالي جاء أيضًا من عمليات الاستحواذ والتوسع الخارجي.
🧠 نظرة مُركّب: رغم تباطؤ النمو مقارنة بمتوسط خمس سنوات، ما تزال الشركة تحقق معدلات نمو أعلى من متوسط القطاع.
⚙️ 2. نموذج الأعمال: خدمات متكررة ومشروعات طويلة الأجل
تعتمد إيه بي آي (APG) على مجموعة متنوعة من الخدمات، أبرزها:
- أنظمة الحماية من الحرائق والرش الآلي
- الأنظمة الميكانيكية والكهربائية والسباكة
- أنظمة التدفئة والتهوية والتكييف (HVAC)
- خدمات صيانة وفحص المباني
- صيانة الجسور والطرق والبنية التحتية
- حماية المنشآت من التآكل
كما تعتمد الشركة على عقود صيانة وتفتيش متكررة، إضافة إلى تنفيذ مشاريع كبيرة للبنية التحتية، ما يوفر مزيجًا من الإيرادات المستقرة وفرص النمو.
🧠 نظرة مُركّب: الإيرادات المتكررة الناتجة عن عقود الصيانة تمنح الشركة استقرارًا أكبر مقارنة بشركات المقاولات التقليدية.
🏦 3. القطاع والصناعة
تنتمي إيه بي آي إلى قطاع خدمات الإنشاءات والصيانة، والذي يستفيد من:
- ارتفاع الإنفاق على البنية التحتية
- التشريعات المتعلقة بالسلامة والحماية من الحرائق
- زيادة الطلب على الصيانة الدورية
- مشروعات تحديث المباني والمنشآت
لكن القطاع يواجه أيضًا تحديات تشمل:
- ارتفاع تكاليف العمالة
- تقلب أسعار المواد الخام
- الدورات الاقتصادية
- المنافسة على العقود الكبيرة
🧠 نظرة مُركّب: طبيعة الخدمات الإلزامية تمنح الشركة استقرارًا أكبر من كثير من شركات الإنشاءات التقليدية.
🌐 4. المنافسة
تتنافس إيه بي آي (APG) مع عدد من الشركات، أبرزها:
🧠 نظرة مُركّب: تتميز الشركة بتركيزها الكبير على خدمات السلامة والإيرادات المتكررة، ما يمنحها مكانة قوية داخل القطاع.
📈 5. الهوامش: تحسن تدريجي مع استمرار الكفاءة التشغيلية
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 29.2%
- متوسط الهامش التشغيلي (Operating Margin): 5.5%
خلال 5 سنوات:
- تحسن الهامش التشغيلي بمقدار 4.5 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 31.2%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- الهامش التشغيلي: 7.8%
- مستقر مقارنة بالفترة نفسها من العام الماضي
ويشير التقرير إلى أن استقرار الهوامش يعكس ثبات هيكل التكاليف، بينما ساهم نمو الإيرادات خلال السنوات الماضية في تعزيز الرافعة التشغيلية وتحسين الكفاءة.
🧠 نظرة مُركّب: رغم أن الهوامش ليست مرتفعة مقارنة ببعض الشركات الصناعية، فإن اتجاهها الصاعد يعكس تحسنًا مستمرًا في جودة الأعمال.
📈 6. ربحية السهم
5 سنوات:
- نمو سنوي مركب: 15.8%
آخر عامين:
- نمو سنوي مركب: 17.5%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.44 دولار
- مقابل 0.39 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ1.3%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 1.83 دولار
- مقابل 1.61 دولار خلال آخر 12 شهرًا (+13.5%)
ويشير التقرير إلى أن تسارع نمو الأرباح خلال العامين الماضيين يعد مؤشرًا إيجابيًا، رغم أن زيادة عدد الأسهم القائمة أثرت جزئيًا في نمو ربحية السهم.
🧠 نظرة مُركّب: استمرار نمو الأرباح يؤكد نجاح الشركة في تحويل نمو الإيرادات إلى نتائج مالية أفضل.
💰 7. التدفق النقدي الحر
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 6%
خلال 5 سنوات:
- تحسن الهامش بمقدار 7.2 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: 52 مليون دولار
- هامش التدفق النقدي الحر: 2.3%
- مستقر مقارنة بالفترة نفسها من العام الماضي
ويشير التقرير إلى أن التدفقات النقدية قد تتأثر موسميًا باحتياجات الاستثمار، لذلك يفضل التركيز على الاتجاه طويل الأجل الذي يظهر تحسنًا واضحًا في توليد النقد.
🧠 نظرة مُركّب: رغم انخفاض الهامش مقارنة بمتوسط السنوات الخمس، فإن الاتجاه العام للتدفقات النقدية يبقى إيجابيًا.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 4.4%
كما يشير التقرير إلى أن:
- العائد على رأس المال كان دون متوسط القطاع تاريخيًا
- لكنه تحسن بشكل مستمر خلال السنوات الأخيرة
- استمرار ارتفاعه قد يعكس توسع الميزة التنافسية للشركة
المركز المالي:
- النقد: 851 مليون دولار
- الديون: 3.52 مليار دولار
- صافي الدين: 2.67 مليار دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 2.4 مرة
ويؤكد التقرير أن:
- مستوى المديونية آمن
- تكاليف الفوائد لا تشكل ضغطًا كبيرًا
- الشركة تمتلك قدرة جيدة على مواصلة الاستثمار في النمو
🧠 نظرة مُركّب: رغم ارتفاع الديون نسبيًا، فإن الأرباح الحالية تجعل المركز المالي مريحًا.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق
- نمو الإيرادات العضوية جاء أعلى من التوقعات
- الأرباح التشغيلية المعدلة تفوقت على التقديرات
- رفعت الإدارة توجيهات الإيرادات السنوية
- رفعت الإدارة توجيهات الأرباح التشغيلية السنوية
- السهم ارتفع بنحو 7.2% بعد إعلان النتائج
لكن في المقابل:
- ربحية السهم جاءت متوافقة تقريبًا مع التوقعات دون مفاجأة كبيرة
- التدفق النقدي الحر بقي دون متوسطه التاريخي
- العائد على رأس المال ما يزال أقل من بعض المنافسين
🧠 نظرة مُركّب: النتائج أكدت استمرار الزخم التشغيلي، كما أن رفع التوجيهات عزز ثقة المستثمرين.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 41.72 دولار
- القيمة العادلة: 35.68 دولار
- السهم يتداول بحوالي 17% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 22.4 مرة
- مستوى عدم اليقين: High
ويرى التقرير أن الشركة تتمتع بجودة أعمال مرتفعة ونمو قوي، وأن التقييم الحالي يبدو مقبولًا بالنظر إلى أساسياتها، رغم أن السهم لم يعد يتداول بخصم سعري.
🧠 نظرة مُركّب: جودة الشركة تبرر جزءًا من التقييم المرتفع، لكن هامش الأمان أصبح أقل عند المستويات الحالية.
🧾 الخلاصة المركبة: شركة عالية الجودة لكن السهم يتداول فوق قيمته العادلة
تمتلك إيه بي آي (APG):
- نموًا قويًا في الإيرادات
- تحسنًا مستمرًا في الهوامش
- ربحية متصاعدة
- إيرادات متكررة تعزز الاستقرار
- توجيهات إيجابية تدعم استمرار النمو
لكن:
- السهم يتداول أعلى من قيمته العادلة
- العائد على رأس المال ما يزال أقل من بعض المنافسين
- مستوى عدم اليقين مرتفع
- التدفق النقدي الحر ما يزال دون متوسط بعض الشركات المماثلة
✨ الخلاصة: تعد إيه بي آي من أفضل شركات خدمات السلامة والبنية التحتية بفضل نموها القوي وتحسن كفاءتها التشغيلية، لكن ارتفاع السهم فوق قيمته العادلة يجعل انتظار فرصة سعرية أفضل خيارًا أكثر جاذبية للمستثمر طويل الأجل.