إي بلس… مزود حلول تقنية بنمو تاريخي جيد وعائد قوي على رأس المال لكن الهوامش والتدفقات النقدية تحت الضغط 💻📈⚠️
تُعد إي بلس (PLUS) شركة متخصصة في تقديم حلول تكنولوجيا المعلومات والخدمات الاحترافية والمدارة وخيارات التمويل، وتساعد المؤسسات على تطوير البنية التحتية التقنية وإدارة الحوسبة السحابية والأمن السيبراني ومراكز البيانات والشبكات وسلاسل توريد التكنولوجيا.
ورغم امتلاك الشركة سجل نمو جيدًا في الإيرادات وعائدًا تاريخيًا قويًا على رأس المال، فإن ضعف الهوامش التشغيلية وتراجع التدفقات النقدية والعوائد على رأس المال خلال السنوات الأخيرة يحد من جودة القصة الاستثمارية.
📊 نتائج الربع الثاني CY2026: تفوق على توقعات الإيرادات والأرباح
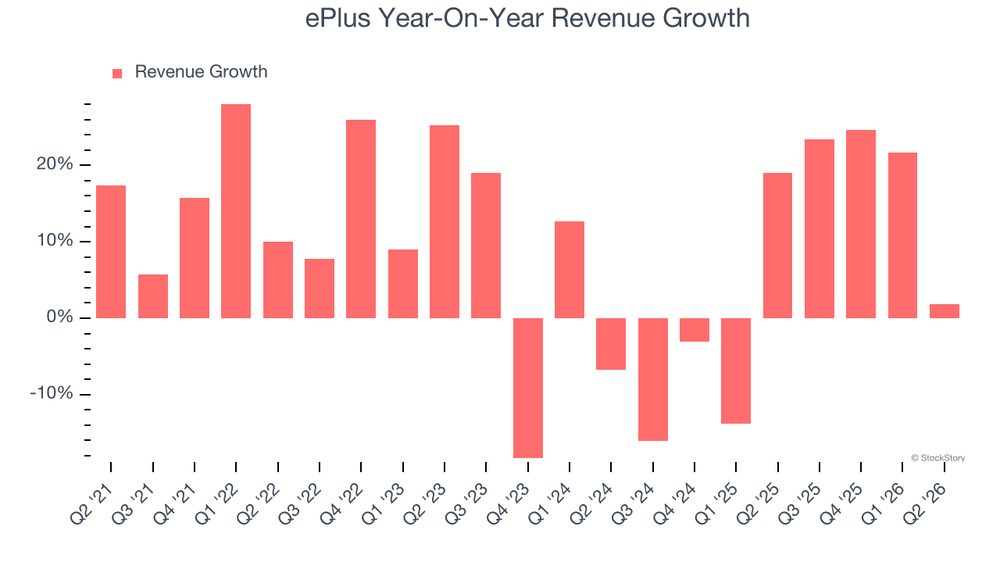
- الإيرادات: 649.1 مليون دولار (+1.9% سنويًا، أعلى من التوقعات بـ1.4%)
- ربحية السهم المعدلة (Adjusted EPS): 1.28 دولار (أعلى من التوقعات بـ11.8%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 46.52 مليون دولار بهامش 7.2% (أعلى من التوقعات بـ1.2%)
- الهامش التشغيلي (Operating Margin): 6% (مستقر مقارنة بالفترة نفسها من العام الماضي)
- القيمة السوقية: 2.42 مليار دولار
جاء الربع إيجابيًا نسبيًا، إذ تجاوزت الإيرادات توقعات السوق بصورة محدودة، بينما حققت ربحية السهم تفوقًا أكبر، لكن النمو السنوي للمبيعات ظل متواضعًا عند 1.9%.
🧠 نظرة مُركّب: النتائج كانت أفضل من المتوقع، خصوصًا على مستوى ربحية السهم، لكن ضعف نمو الإيرادات واستقرار الهوامش يؤكدان أن الشركة لا تزال بحاجة إلى محركات أقوى لتسريع الأداء.
🚀 1. الإيرادات: نمو تاريخي جيد لكن الزخم تباطأ
5 سنوات:
- نمو سنوي مركب: 8.5%
آخر عامين:
- نمو سنوي مركب: 5.9%
الربع الثاني CY2026:
- الإيرادات: 649.1 مليون دولار
- نمو سنوي: 1.9%
- أعلى من توقعات السوق بـ1.4%
خلال آخر 12 شهرًا:
- الإيرادات: 2.45 مليار دولار
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 5.9%
ويظهر الاتجاه تباطؤًا مقارنة بالنمو التاريخي البالغ 8.5%، إلا أن توقعات العام المقبل تشير إلى عودة النمو نحو معدل العامين الأخيرين، كما يبقى النمو المتوقع أعلى من متوسط القطاع.
🧠 نظرة مُركّب: سجل النمو جيد، لكن التباطؤ في الربع الأخير واضح، واستمرار نمو قريب من 5.9% سيكون ضروريًا لإثبات قدرة المنتجات والخدمات الجديدة على الحفاظ على زخم الشركة.
⚙️ 2. نموذج الأعمال: حلول تقنية وخدمات مدارة وتمويل
تعتمد إي بلس (PLUS) على قطاعين رئيسيين:
- قطاع التكنولوجيا (Technology) الذي يولد نحو 98% من الإيرادات
- قطاع التمويل (Financing) الذي يولد نحو 2% من الإيرادات لكنه يساهم بحوالي 16% من الدخل التشغيلي
ويقدم قطاع التكنولوجيا:
- الأجهزة والبرمجيات
- الحوسبة السحابية
- الأمن السيبراني
- البنية التحتية لمراكز البيانات
- الشبكات وتقنيات التعاون
- الخدمات الاحترافية
- الخدمات التقنية المدارة
- مراقبة الأمن والبنية السحابية
- خدمات الدعم الفني
كما يتعاون مع شركات تقنية كبرى تشمل:
- Cisco
- Amazon Web Services
- Microsoft
- Dell EMC
- NetApp
أما قطاع التمويل فيوفر:
- عقود التأجير
- القروض
- نماذج التمويل القائمة على الاستهلاك
- إدارة الأصول التقنية طوال دورة حياتها
وتخدم الشركة قطاعات الاتصالات والتكنولوجيا والحكومة والتعليم والرعاية الصحية والخدمات المالية، فيما يمثل فيريزون نحو 19% من صافي المبيعات.
🧠 نظرة مُركّب: الجمع بين بيع الحلول التقنية والخدمات المدارة والتمويل يمنح الشركة نموذجًا متنوعًا، لكن التركيز المرتفع على عميل كبير مثل فيريزون يضيف درجة من مخاطر الاعتماد على العملاء.
🏢 3. القطاع والصناعة
تنتمي إي بلس إلى صناعة توزيع وحلول تكنولوجيا المعلومات، والتي تستفيد من:
- تزايد تعقيد البنية التحتية التقنية للشركات
- ارتفاع اعتماد الحوسبة السحابية
- تزايد الإنفاق على الأمن السيبراني
- الحاجة إلى إدارة البيئات التقنية المعقدة
- زيادة الطلب على الخدمات التقنية المدارة
- التحول الرقمي للمؤسسات
لكن القطاع يواجه أيضًا:
- انتقال الإنفاق من الأجهزة إلى الحوسبة السحابية
- احتمال تراجع الطلب على بعض منتجات الأجهزة
- ضغوط الهوامش
- مخاطر اضطرابات سلاسل التوريد
- المنافسة من الشركات الأكبر
- الحاجة إلى تحديث الخبرات التقنية باستمرار
🧠 نظرة مُركّب: الاتجاهات الهيكلية مثل السحابة والأمن السيبراني تدعم الطلب طويل الأجل، لكن التحول بعيدًا عن الأجهزة التقليدية يفرض على الشركة زيادة مساهمة الخدمات الأعلى قيمة وربحية.
🌐 4. المنافسة
تتنافس إي بلس (PLUS) مع عدد من مزودي حلول تكنولوجيا المعلومات وموزعي التقنية، أبرزهم:
كما تواجه منافسة من أقسام الخدمات الاحترافية التابعة لكبرى شركات التكنولوجيا وشركات الاستشارات.
🧠 نظرة مُركّب: السوق تنافسي للغاية، وحجم إي بلس المتوسط يجعل قدرتها على تقديم حلول متخصصة وخدمات ذات قيمة مضافة ضرورية لتعويض مزايا الحجم التي يتمتع بها المنافسون الأكبر.
📉 5. الهوامش: ربحية منخفضة وتراجع طويل الأجل
5 سنوات:
- متوسط الهامش التشغيلي المعدل (Adjusted Operating Margin): 7.5%
- تراجع الهامش التشغيلي المعدل بمقدار 1.1 نقطة مئوية
الربع الثاني CY2026:
- الهامش التشغيلي المعدل: 6.5%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- الهامش التشغيلي المعلن: 6%
ورغم نمو الإيرادات خلال السنوات الخمس الماضية، لم تستفد الشركة من الرافعة التشغيلية بالشكل المتوقع، إذ ارتفعت التكاليف ولم تتمكن من تمريرها بالكامل إلى العملاء.
🧠 نظرة مُركّب: الهوامش تمثل إحدى نقاط الضعف الرئيسية، لأن نمو الإيرادات لم يتحول إلى توسع في الربحية التشغيلية، بل تراجعت الهوامش على المدى الطويل.
📈 6. ربحية السهم: نمو جيد تاريخيًا لكنه يتباطأ
5 سنوات:
- نمو سنوي مركب في ربحية السهم: 9%
آخر عامين:
- نمو سنوي مركب: 6.5%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 1.28 دولار
- مقابل 1.26 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ11.8%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 5.36 دولار
- مقابل 5.26 دولار خلال آخر 12 شهرًا (+2%)
ويتوافق نمو ربحية السهم التاريخي بصورة عامة مع نمو الإيرادات، ما يعني أن الشركة حافظت على ربحيتها لكل سهم أثناء التوسع، لكن التوقعات المستقبلية تشير إلى نمو محدود.
🧠 نظرة مُركّب: سجل نمو الأرباح مقبول، لكن توقع نمو ربحية السهم بنسبة 2% فقط خلال العام المقبل لا يوفر محفزًا قويًا لإعادة تقييم السهم صعودًا.
💸 7. التدفق النقدي الحر: الاتجاه يمثل نقطة ضعف واضحة
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 4.1%
- تراجع الهامش بمقدار 3.2 نقطة مئوية
ويُعد متوسط هامش التدفق النقدي الحر منخفضًا مقارنة بشركات خدمات الأعمال، كما أن تراجع الهامش خلال السنوات الماضية يشير إلى زيادة الاحتياجات الاستثمارية للشركة.
ويظهر الاتجاه الأخير أيضًا ضغوطًا واضحة على توليد النقد، ما قد يقلل من المرونة المتاحة لإعادة رأس المال للمساهمين أو تمويل فرص النمو.
🧠 نظرة مُركّب: التدفق النقدي الحر من أبرز نقاط الضعف، لأن تراجع الهامش رغم نمو الإيرادات قد يشير إلى تحول الأعمال نحو نموذج أكثر كثافة في رأس المال.
📊 8. العائد على رأس المال: قوي تاريخيًا لكن الاتجاه يتراجع
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 14.2%
وخلال السنوات الأخيرة:
- تراجع العائد على رأس المال المستثمر بمتوسط 2.8 نقطة مئوية سنويًا
ويظل متوسط العائد التاريخي أعلى من معظم شركات خدمات الأعمال، ما يدل على أن الشركة نجحت سابقًا في إيجاد فرص استثمار مربحة.
لكن الاتجاه المتراجع خلال السنوات الأخيرة يثير مخاوف بشأن قدرة الإدارة على العثور على فرص نمو جديدة تحقق العوائد نفسها.
🧠 نظرة مُركّب: العائد التاريخي على رأس المال يمثل نقطة قوة، لكن تراجعه المستمر قد يكون إشارة إلى تقلص عدد فرص النمو المربحة أمام الشركة.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ1.4%
- ربحية السهم تفوقت على التوقعات بـ11.8%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ1.2%
- ربحية السهم ارتفعت من 1.26 دولار إلى 1.28 دولار
- نمو الإيرادات المتوقع خلال 12 شهرًا أعلى من متوسط القطاع
- العائد التاريخي على رأس المال المستثمر قوي
لكن في المقابل:
- نمو الإيرادات في الربع بلغ 1.9% فقط
- الهامش التشغيلي المعدل بلغ 6.5% فقط
- الهوامش التشغيلية تراجعت تاريخيًا
- متوسط هامش التدفق النقدي الحر يبلغ 4.1% فقط
- هامش التدفق النقدي الحر تراجع بمقدار 3.2 نقطة مئوية خلال خمس سنوات
- العائد على رأس المال يتراجع خلال السنوات الأخيرة
- ربحية السهم متوقع أن تنمو 2% فقط خلال 12 شهرًا
- السهم بقي شبه مستقر مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: الربع احتوى على مفاجآت إيجابية في الإيرادات والأرباح، لكن الأرقام طويلة الأجل تكشف استمرار الضغوط على الهوامش والتدفقات النقدية والعائد على رأس المال.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 86.68 دولار
- القيمة العادلة: 89.29 دولار
- السهم يتداول بحوالي 2.9% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 16.2 مرة
- مستوى عدم اليقين: Medium
يتداول السهم بخصم محدود عن قيمته العادلة، وهو تقييم لا يبدو مرتفعًا بصورة كبيرة، خصوصًا مع سجل نمو الإيرادات الجيد والعائد التاريخي القوي على رأس المال.
لكن الخصم الحالي محدود، بينما لا تزال الشركة تواجه ضعف الهوامش والتدفقات النقدية وتباطؤ نمو الأرباح، ما يقلل من هامش الأمان المتاح للمستثمر.
🧠 نظرة مُركّب: التقييم قريب من العادل، لكن خصم 2.9% لا يوفر هامش أمان واضحًا أمام ضعف التدفقات النقدية وتباطؤ نمو الأرباح.
🧾 الخلاصة المركبة: نمو جيد وعائد تاريخي قوي لكن جودة الربحية تتراجع
تمتلك إي بلس (PLUS):
- نموًا سنويًا مركبًا في الإيرادات بلغ 8.5% خلال خمس سنوات
- نموًا جيدًا في ربحية السهم تاريخيًا
- تفوقًا على توقعات الإيرادات والأرباح في الربع الأخير
- تعرضًا لمحركات نمو السحابة والأمن السيبراني
- نموذج أعمال يجمع بين الحلول التقنية والخدمات والتمويل
- عائدًا تاريخيًا قويًا على رأس المال المستثمر
- توقعات نمو إيرادات أعلى من متوسط القطاع
- سعرًا أقل قليلًا من القيمة العادلة
لكن:
- نمو الإيرادات تباطأ في الربع الأخير
- الهامش التشغيلي منخفض نسبيًا
- الهوامش التشغيلية تراجعت خلال خمس سنوات
- هامش التدفق النقدي الحر ضعيف ويتجه نحو الانخفاض
- العائد على رأس المال يتراجع خلال السنوات الأخيرة
- نمو ربحية السهم المتوقع يبلغ 2% فقط
- الخصم عن القيمة العادلة محدود
- مستوى عدم اليقين متوسط
✨ الخلاصة: إي بلس شركة تقنية تمتلك سجل نمو جيدًا وعائدًا تاريخيًا قويًا على رأس المال، كما تجاوزت توقعات السوق في الربع الأخير، لكن تراجع الهوامش والتدفقات النقدية والعائد على رأس المال مع نمو محدود متوقع للأرباح يجعل السعر الحالي القريب من القيمة العادلة غير جذاب بما يكفي لتوفير هامش أمان واضح.