إنتركونتيننتال إكستشينج… بنية تحتية مالية عالمية بنمو جيد وربحية قوية مع تقييم أصبح أكثر جاذبية 📊🏦📈
تُعد إنتركونتيننتال إكستشينج (ICE) شركة عالمية للبنية التحتية للأسواق المالية، تدير البورصات وغرف المقاصة، وتوفر خدمات البيانات وتقنيات الرهن العقاري للمؤسسات المالية والشركات، كما تمتلك بورصة نيويورك منذ عام 2013.
وتتمتع الشركة بنمو جيد في الإيرادات والأرباح، وهوامش ربح مرتفعة، ونموذج أعمال متنوع يجمع بين رسوم التداول والمقاصة والاشتراكات والبرمجيات، بينما يتداول السهم دون قيمته العادلة مع مستوى عدم يقين منخفض.
📊 نتائج الربع الثاني CY2026: نمو جيد وتفوق على التوقعات
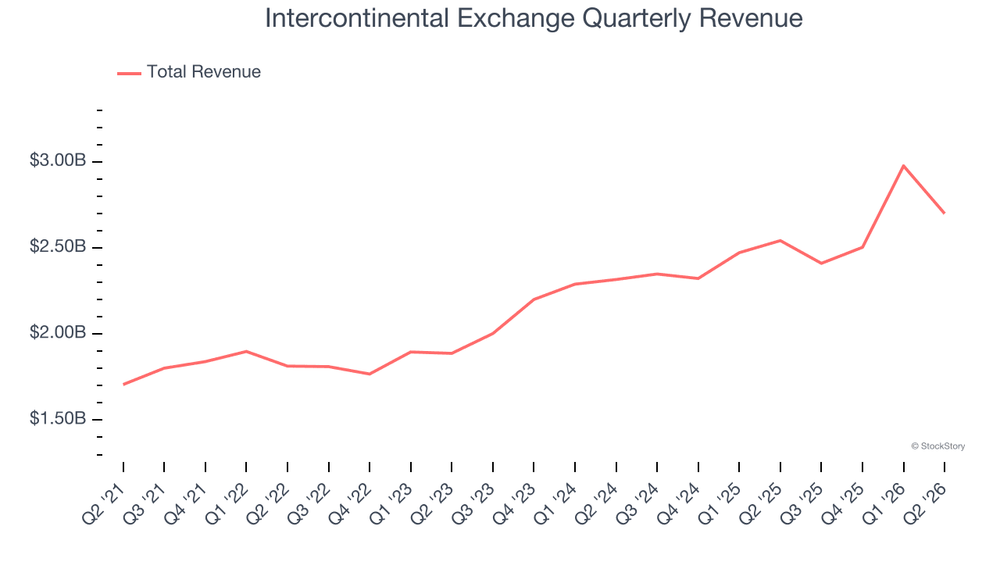
- الإيرادات: 2.7 مليار دولار (+6.2% سنويًا، أعلى من التوقعات بـ3%)
- ربحية السهم المعدلة (Adjusted EPS): 1.90 دولار (أعلى من التوقعات بـ3.4%)
- الربح قبل الضرائب (Pre-Tax Profit): 1.29 مليار دولار
- هامش الربح قبل الضرائب (Pre-Tax Profit Margin): 47.7%
- القيمة السوقية: 87.39 مليار دولار
🧠 نظرة مُركّب: حققت الشركة ربعًا جيدًا جمع بين نمو الإيرادات وتجاوز توقعات السوق، مع استمرار مستويات الربحية المرتفعة.
🚀 1. الإيرادات: نمو مستقر أعلى قليلًا من متوسط القطاع
5 سنوات:
- نمو سنوي مركب: 10%
آخر عامين:
- نمو سنوي مركب: 9.6%
الربع الثاني CY2026:
- الإيرادات: 2.7 مليار دولار
- نمو سنوي: 6.2%
- أعلى من توقعات السوق بـ3%
ويشير تقارب معدل النمو خلال آخر عامين مع معدل السنوات الخمس إلى استقرار الطلب على خدمات الشركة، بدلًا من الاعتماد على فترة استثنائية قصيرة لتحقيق النمو.
🧠 نظرة مُركّب: استقرار النمو قرب مستويات 10% تاريخيًا يعكس قوة الطلب على منصات التداول والبيانات والخدمات المالية التي تقدمها الشركة.
⚙️ 2. نموذج الأعمال: بورصات وبيانات وتقنيات للرهن العقاري
تعتمد إنتركونتيننتال إكستشينج (ICE) على ثلاثة قطاعات رئيسية:
- البورصات (Exchanges)
- خدمات الدخل الثابت والبيانات (Fixed Income and Data Services)
- تقنيات الرهن العقاري (Mortgage Technology)
وتدير الشركة:
- 13 سوقًا ماليًا منظمًا حول العالم
- 6 غرف مقاصة
- أسواقًا للعقود الآجلة للطاقة والسلع الزراعية والمشتقات المالية والأسهم
- عقد خام برنت الذي يمثل معيارًا عالميًا لتسعير النفط
- بيانات وتسعير وتحليلات لنحو 3 ملايين ورقة مالية ذات دخل ثابت
- منصات إلكترونية لتداول أدوات الدخل الثابت
- حلولًا رقمية لأتمتة معاملات الرهن العقاري من تقديم الطلب وحتى الإغلاق والخدمة
وتحقق الشركة إيراداتها من رسوم المعاملات والمقاصة والإدراج، إضافة إلى خدمات البيانات القائمة على الاشتراكات وتراخيص البرمجيات.
🧠 نظرة مُركّب: تنوع مصادر الإيرادات بين التداول والبيانات والبرمجيات يقلل الاعتماد على نشاط واحد ويمنح نموذج الأعمال قدرًا مرتفعًا من الاستقرار.
🏦 3. القطاع والصناعة
تنتمي إنتركونتيننتال إكستشينج إلى صناعة البورصات المالية ومزودي البيانات، التي تستفيد من الدور الأساسي للبنية التحتية المالية في تنفيذ وتسوية المعاملات وتوفير البيانات للمؤسسات.
ويستفيد القطاع من:
- الإيرادات المستقرة نسبيًا من رسوم التداول
- الإيرادات المتكررة من اشتراكات البيانات
- ارتفاع الطلب على تحليلات الأسواق
- التوسع في التداول الإلكتروني
- فرص النمو في الأسواق الجديدة
لكن القطاع يواجه أيضًا:
- الرقابة التنظيمية على هياكل الأسواق
- المنافسة من منصات التداول البديلة
- الحاجة إلى استثمارات تقنية كبيرة
- تكاليف الحفاظ على بنية تداول عالية السرعة
- متطلبات حماية البيانات والأمن السيبراني
🧠 نظرة مُركّب: طبيعة البنية التحتية المالية تمنح القطاع قدرًا من الاستقرار والإيرادات المتكررة، لكن الحفاظ على المكانة التنافسية يتطلب استثمارات تقنية وتنظيمية مستمرة.
🌐 4. المنافسة
تتنافس إنتركونتيننتال إكستشينج (ICE) في تشغيل البورصات والبنية التحتية للأسواق مع شركات أبرزها:
وفي تقنيات الرهن العقاري، تشمل المنافسة شركات مثل:
- Blend Labs (BLND)
كما عززت الشركة وجودها في تقنيات الرهن العقاري عبر الاستحواذ على Ellie Mae في 2020 وBlack Knight في 2023.
🧠 نظرة مُركّب: الشركة تعمل في سوق يتمتع بحواجز دخول مرتفعة، لكن المنافسة بين مشغلي البورصات ومزودي البيانات تظل قوية وتتطلب استمرار الاستثمار والتوسع.
📈 5. الهوامش: ربحية مرتفعة وتحسن واضح مؤخرًا
5 سنوات:
- هامش الربح قبل الضرائب (Pre-Tax Profit Margin): بلغ نحو 50.3% في نهاية الفترة
خلال آخر عامين:
- تحسن هامش الربح قبل الضرائب بنحو 16 نقطة مئوية
الربع الثاني CY2026:
- الربح قبل الضرائب: 1.29 مليار دولار
- هامش الربح قبل الضرائب: 47.7%
- تحسن بمقدار 3.2 نقاط مئوية مقارنة بالفترة نفسها من العام الماضي
ويشير التحسن خلال العامين الماضيين إلى أن الشركة اتخذت خطوات لمعالجة قاعدة المصروفات وتحسين الكفاءة، وهو ما دعم استعادة جزء كبير من الربحية.
🧠 نظرة مُركّب: الهوامش المرتفعة والتحسن الأخير في الكفاءة يمثلان نقطة قوة مهمة، خصوصًا مع استمرار نمو الإيرادات.
📈 6. ربحية السهم
5 سنوات:
- نمو سنوي مركب: 10.5%
آخر عامين:
- نمو سنوي مركب: 15.1%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 1.90 دولار
- مقابل 1.81 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ3.4%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 8.12 دولار
- مقابل 7.67 دولار خلال آخر 12 شهرًا (+5.9%)
وتجاوز نمو ربحية السهم خلال العامين الماضيين نمو الإيرادات البالغ 9.6%، مدعومًا بتحسن هامش الربح قبل الضرائب وانخفاض عدد الأسهم القائمة بنحو 1.6%.
🧠 نظرة مُركّب: تسارع نمو ربحية السهم مقارنة بالإيرادات يعكس تحسن الكفاءة إلى جانب أثر إيجابي من إعادة شراء الأسهم.
💰 7. العائد على حقوق المساهمين
5 سنوات:
- متوسط العائد على حقوق المساهمين (ROE): 11.3%
- متوسط القطاع: حوالي 10%
ويُعد العائد الذي تحققه الشركة محترمًا مقارنة بمتوسط القطاع المالي، لكنه يبقى بعيدًا عن الشركات الأعلى كفاءة التي تستطيع تحقيق عوائد تتجاوز 25%.
ويكتسب ROE أهمية خاصة للشركات المالية، لأنه يقيس مقدار الربح الذي تستطيع الشركة توليده مقابل كل دولار من حقوق المساهمين.
🧠 نظرة مُركّب: العائد على حقوق المساهمين جيد ويتجاوز متوسط القطاع قليلًا، لكنه لا يصل إلى مستويات استثنائية تميز أفضل الشركات المالية.
📊 8. المركز المالي
المركز المالي:
- النقد: 1.07 مليار دولار
- الديون: 20.53 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا (EBITDA): 7.08 مليار دولار
- صافي الدين إلى EBITDA: 2.7 مرة
ورغم الحجم الكبير للديون المطلقة، فإن قوة الأرباح تجعل نسبة صافي الدين إلى EBITDA عند مستوى يمكن تحمله، ما يمنح الشركة مساحة للاستمرار في الاستثمار في مبادرات النمو.
🧠 نظرة مُركّب: حجم الدين كبير اسميًا، لكن قدرة الشركة على توليد الأرباح تجعل الرافعة المالية ضمن مستوى يمكن إدارته دون ضغط واضح على الأعمال.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات نمت 6.2% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ3%
- ربحية السهم تفوقت على التوقعات بـ3.4%
- هامش الربح قبل الضرائب بلغ 47.7%
- الهامش تحسن بمقدار 3.2 نقاط مئوية سنويًا
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت توقعات السوق
وفي المقابل:
- نمو ربحية السهم المتوقع خلال 12 شهرًا يتباطأ إلى 5.9%
- العائد على حقوق المساهمين جيد لكنه ليس استثنائيًا
- السهم بقي شبه مستقر مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: الربع أكد استقرار نموذج الأعمال وتحسن الكفاءة، لكن توقعات نمو الأرباح تشير إلى وتيرة أكثر اعتدالًا خلال الفترة المقبلة.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 153.30 دولار
- القيمة العادلة: 182.00 دولار
- السهم يتداول بحوالي 16% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 19.2 مرة
- مستوى عدم اليقين: Low
ويأتي الخصم الحالي عن القيمة العادلة في وقت تتمتع فيه الشركة بنمو تاريخي جيد للإيرادات والأرباح، وهوامش مرتفعة، ومركز قوي في البنية التحتية للأسواق المالية، بينما يبقى مضاعف الربحية أعلى من بعض شركات القطاع المالي.
🧠 نظرة مُركّب: انخفاض السعر عن القيمة العادلة ومستوى عدم اليقين المنخفض يحسنان صورة التقييم، مع بقاء نمو الأرباح المستقبلي وكفاءة رأس المال عاملين مهمين للمتابعة.
🧾 الخلاصة المركبة: أعمال مستقرة وتقييم دون القيمة العادلة
تمتلك إنتركونتيننتال إكستشينج (ICE):
- نموًا تاريخيًا جيدًا في الإيرادات
- تسارعًا في نمو ربحية السهم خلال آخر عامين
- هوامش ربح مرتفعة
- مصادر إيرادات متنوعة ومتكررة
- مكانة قوية في البنية التحتية للأسواق المالية
- مستوى عدم يقين منخفض
لكن:
- نمو الأرباح المتوقع يتباطأ خلال 12 شهرًا
- العائد على حقوق المساهمين جيد لكنه ليس استثنائيًا
- الديون المطلقة مرتفعة
- مضاعف الربحية أعلى من بعض شركات القطاع المالي
✨ الخلاصة: إنتركونتيننتال إكستشينج تجمع بين نمو مستقر وربحية مرتفعة ونموذج أعمال متنوع، ومع تداول السهم دون قيمته العادلة ومستوى عدم يقين منخفض أصبح التقييم أكثر جاذبية مقارنة بالمستويات الأعلى.