إن إي إس آر… نمو قوي جدًا في الإيرادات وتحسن في الهوامش لكن جودة الأعمال والتقييم يثيران الحذر 🛢️📈⚠️
تُعد إن إي إس آر (NESR) شركة متخصصة في خدمات حقول النفط، وتعمل في 16 دولة تمتد من الجزائر إلى إندونيسيا، مع تركيز كبير على منطقة الشرق الأوسط وشمال أفريقيا، وتقدم خدمات تشمل التكسير الهيدروليكي والحفر والإسمنت وخدمات الأنابيب الملفوفة والرفع الاصطناعي وتقييم الآبار.
ورغم تحقيق الشركة نموًا قويًا في الإيرادات على المدى الطويل وتسارعًا استثنائيًا في الربع الأخير، فإن اقتصاديات الوحدة تبقى ضعيفة نسبيًا، مع متوسط هامش إجمالي يبلغ 12.8% فقط خلال خمس سنوات، ومتوسط هامش تدفق نقدي حر يبلغ 5.2%. كما يتداول السهم عند 35.79 دولار مقابل قيمة عادلة تبلغ 26.77 دولار، أي أعلى بنحو 33.7% من قيمته العادلة، مع مستوى عدم يقين مرتفع.
📊 نتائج الربع الثاني CY2026: نمو استثنائي وتفوق واسع على التوقعات
- الإيرادات: 520.8 مليون دولار (+59.1% سنويًا، أعلى من التوقعات بـ17.8%)
- ربحية السهم (GAAP EPS): 0.43 دولار، أعلى من التوقعات البالغة 0.33 دولار بـ29.1%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 106.2 مليون دولار، أعلى من التوقعات بـ17%
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء: 20.4%
- الهامش التشغيلي (Operating Margin): 12.5% مقابل 8.3% في الفترة نفسها من العام الماضي
- الهامش الإجمالي (Gross Margin): 15.6% مقابل 13.4% في الفترة نفسها من العام الماضي
- التدفق النقدي الحر (Free Cash Flow): 99.91 مليون دولار
- هامش التدفق النقدي الحر: 19.2% مقابل 21% في الفترة نفسها من العام الماضي
- القيمة السوقية: 2.93 مليار دولار
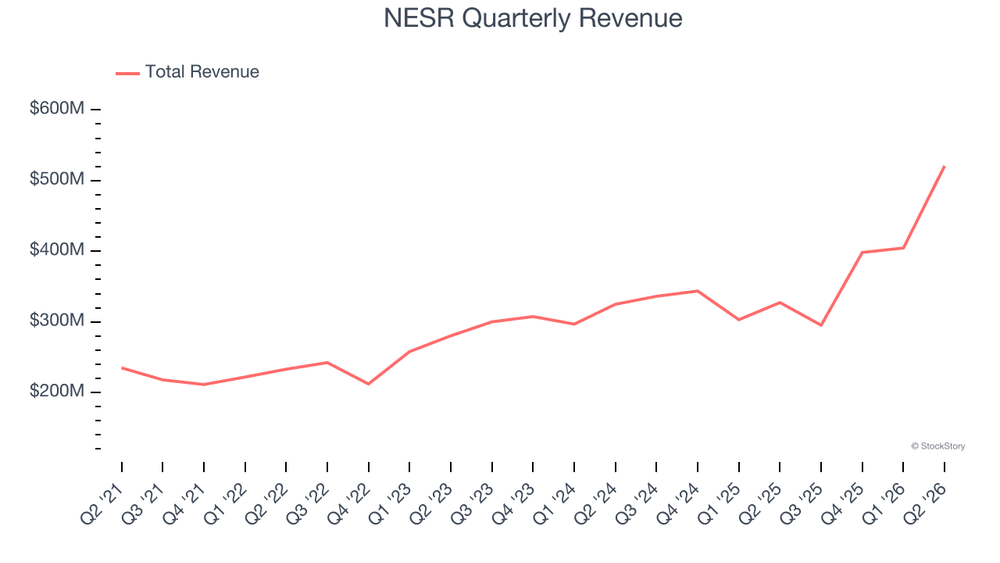
حققت إن إي إس آر إيرادات بلغت 520.8 مليون دولار في الربع الثاني CY2026، بارتفاع استثنائي قدره 59.1% سنويًا، وتجاوزت توقعات المحللين البالغة 442 مليون دولار بنسبة كبيرة بلغت 17.8%.
كما بلغت ربحية السهم (GAAP EPS) نحو 0.43 دولار مقابل توقعات بلغت 0.33 دولار، ما يمثل تفوقًا بنسبة 29.1%.
وبلغت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA) نحو 106.2 مليون دولار بهامش 20.4%، متجاوزة توقعات السوق البالغة 90.73 مليون دولار بنسبة 17%.
وتحسنت الربحية التشغيلية أيضًا، إذ ارتفع الهامش التشغيلي إلى 12.5% من 8.3% في الفترة نفسها من العام الماضي، كما ارتفع الهامش الإجمالي إلى 15.6% من 13.4%.
أما التدفق النقدي الحر فبلغ 99.91 مليون دولار، بما يعادل هامشًا قدره 19.2%، منخفضًا بمقدار 1.8 نقطة مئوية عن الفترة نفسها من العام الماضي، لكنه بقي أعلى بكثير من متوسط الشركة التاريخي.
🧠 نظرة مُركّب: الربع كان قويًا جدًا، مع نمو استثنائي في الإيرادات وتفوق واسع على توقعات الإيرادات وربحية السهم والأرباح التشغيلية، إلى جانب تحسن الهامش الإجمالي والتشغيلي، ما يجعل الأداء الفصلي أقوى بكثير من الصورة التاريخية للشركة.
🚀 1. الإيرادات: سجل نمو قوي وتسارع استثنائي في الربع الأخير
5 سنوات:
- نمو سنوي مركب في الإيرادات: 13%
آخر 8 سنوات:
- نمو سنوي مركب في الإيرادات: 22.5%
الربع الثاني CY2026:
- الإيرادات: 520.8 مليون دولار
- النمو السنوي: 59.1%
- أعلى من توقعات السوق بـ17.8%
آخر 12 شهرا:
- الإيرادات: 1.62 مليار دولار
نمت إيرادات إن إي إس آر بمعدل سنوي مركب بلغ 13% خلال السنوات الخمس الماضية، وهو معدل جيد وأعلى قليلًا من متوسط القطاع.
وتصبح الصورة أكثر قوة عند توسيع الفترة الزمنية، إذ بلغ نمو الإيرادات السنوي المركب 22.5% خلال السنوات الثماني الماضية، ما يعكس توسعًا كبيرًا في أعمال الشركة وحصتها السوقية خلال هذه الفترة.
وفي الربع الثاني CY2026، تسارع النمو بصورة استثنائية، إذ ارتفعت الإيرادات بنسبة 59.1% سنويًا إلى 520.8 مليون دولار، متجاوزة توقعات السوق بنسبة 17.8%.
ورغم هذا النمو القوي، لا تزال الشركة صغيرة نسبيًا مقارنة بكبار قطاع خدمات حقول النفط، إذ بلغت إيراداتها خلال آخر 12 شهرًا نحو 1.62 مليار دولار فقط.
🧠 نظرة مُركّب: نمو الإيرادات يمثل أقوى عناصر قصة إن إي إس آر، فالنمو البالغ 13% سنويًا خلال خمس سنوات و22.5% خلال ثماني سنوات ثم التسارع إلى 59.1% في الربع الأخير يؤكد قوة التوسع، لكن الحجم الصغير نسبيًا يجعل الشركة أكثر حساسية لدورات القطاع.
⚙️ 2. نموذج الأعمال: خدمات متكاملة طوال دورة حياة آبار النفط والغاز
تعتمد إن إي إس آر (NESR) على تقديم خدمات ومعدات وتقنيات لشركات إنتاج النفط والغاز، مع تركيز جغرافي واضح على منطقة الشرق الأوسط وشمال أفريقيا.
وتقسم الشركة أعمالها إلى قطاعين رئيسيين:
- Production Services
- Drilling and Evaluation Services
يركز قطاع Production Services على زيادة إنتاجية الآبار القائمة وإطالة عمرها التشغيلي، وتشمل خدماته:
- التكسير الهيدروليكي
- خدمات الأنابيب الملفوفة
- إسمنت الآبار
- خدمات النيتروجين
- أنظمة الرفع الاصطناعي
أما قطاع Drilling and Evaluation Services، فيركز على حفر الآبار الجديدة وتقييمها، وتشمل أعماله تشغيل منصات حفر تتراوح قوتها بين 200 و1,500 حصان، وتصنيع الأدوات المتخصصة المستخدمة داخل الآبار، والحفر الاتجاهي، وتسجيل الآبار واختبارها ومعدات التحكم في الضغط.
كما أطلقت الشركة منصة Roya التقنية، التي تشمل أنظمة القياس أثناء الحفر والتوجيه الدوراني، وتوفر بيانات فورية عن الظروف الجيولوجية تحت سطح الأرض.
وتحقق الشركة إيراداتها من خلال التعاقد المباشر مع منتجي النفط والغاز، سواء عبر عقود مشاريع أو عقود خدمات طويلة الأجل، كما تشارك في بعض الحالات في ترتيبات متكاملة لإدارة الإنتاج تحصل بموجبها على تعويض مرتبط بالتدفقات النقدية الناتجة عن تطوير الحقول.
🧠 نظرة مُركّب: تنوع الخدمات عبر دورة حياة البئر يمنح إن إي إس آر قدرة على الاستفادة من عدة مراحل في إنفاق شركات النفط والغاز، كما أن تركيزها الإقليمي وخدماتها التقنية يدعمان موقعها، لكن اعتماد الأعمال على نشاط الحفر والإنفاق الرأسمالي للطاقة يجعل النتائج دورية بطبيعتها.
🌍 3. الانتشار الجغرافي: تركيز قوي على الشرق الأوسط وشمال أفريقيا
تعمل إن إي إس آر في 16 دولة تمتد من الجزائر إلى إندونيسيا، مع حضور رئيسي في أسواق الشرق الأوسط وشمال أفريقيا.
ويضع هذا الانتشار الشركة في أسواق تعمل فيها شركات النفط الوطنية وكبار المنتجين العالميين، ويوفر لها فرصة للاستفادة من الاستثمار المستمر في تطوير حقول النفط والغاز بالمنطقة.
ويختلف هذا التركيز الجغرافي عن كثير من شركات خدمات حقول النفط الأمريكية التي تعتمد بدرجة أكبر على نشاط الحفر في أمريكا الشمالية، ما يمنح الشركة تعرضًا مختلفًا لدورات الإنفاق في القطاع.
وفي الوقت نفسه، فإن العمل في عدة دول وأسواق ناشئة يضيف مخاطر تتعلق بالتنفيذ واللوائح والسياسات المحلية وتقلبات الإنفاق الرأسمالي للعملاء.
🧠 نظرة مُركّب: الانتشار في 16 دولة والتركيز على الشرق الأوسط وشمال أفريقيا يمنحان الشركة فرصة للاستفادة من الاستثمارات الكبيرة في الطاقة بالمنطقة، لكن هذا الانتشار يضيف أيضًا مخاطر تشغيلية وجيوسياسية يجب أخذها في الاعتبار.
🛢️ 4. القطاع والمنافسة: سوق دوري ومنافسون عالميون أكبر
تعمل إن إي إس آر ضمن قطاع خدمات حقول النفط، الذي يوفر المعدات والتكنولوجيا والخدمات اللازمة لعمليات الاستكشاف والإنتاج والحفر وإكمال الآبار وتقييم المكامن.
ويستفيد القطاع من عدة عوامل، أبرزها ارتفاع نشاط الحفر خلال فترات قوة أسعار النفط والغاز، وزيادة الطلب على التقنيات التي ترفع كفاءة الإنتاج، والتوسع في تطوير الموارد البحرية وغير التقليدية.
لكن القطاع شديد الدورية، إذ تتأثر إيراداته بوضوح بأسعار النفط والغاز والإنفاق الرأسمالي لشركات الطاقة، كما تؤدي المنافسة القوية إلى ضغوط على الأسعار والهوامش.
وتشمل أبرز الشركات المنافسة:
كما يمثل تحول الطاقة على المدى الطويل خطرًا هيكليًا محتملًا على الطلب على خدمات النفط والغاز، بينما تتطلب التطورات التكنولوجية استثمارات مستمرة للحفاظ على القدرة التنافسية.
🧠 نظرة مُركّب: إن إي إس آر تعمل في سوق يوفر فرص نمو جيدة عند ارتفاع الإنفاق على النفط والغاز، لكنها تنافس شركات عالمية أكبر بكثير، كما أن الدورية العالية للقطاع تجعل الإيرادات والتدفقات النقدية أكثر تقلبًا من الشركات ذات نماذج الأعمال المستقرة.
💰 5. الهوامش: اقتصاديات وحدة ضعيفة رغم التحسن القوي في الربع الأخير
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 12.8%
- متوسط هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA Margin): 36.9%
آخر عام:
- هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء تراجع بمقدار 74.1 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 15.6%
- مقابل 13.4% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 2.2 نقطة مئوية
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء: 20.4%
- تراجع سنوي بمقدار 1.2 نقطة مئوية
- الهامش التشغيلي: 12.5%
- مقابل 8.3% في الفترة نفسها من العام الماضي
بلغ متوسط الهامش الإجمالي لدى إن إي إس آر 12.8% فقط خلال السنوات الخمس الماضية، وهو مستوى منخفض مقارنة بالقطاع ويعكس اقتصاديات وحدة ضعيفة نسبيًا.
ويعني الهامش الإجمالي المنخفض أن الشركة تحتاج إلى أحجام أعمال وإنتاج أكبر لتعويض قاعدة التكاليف وتحقيق مستويات ربحية مناسبة.
وفي المقابل، بلغ متوسط هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA Margin) نحو 36.9% خلال خمس سنوات، لكنه شهد تراجعًا حادًا بمقدار 74.1 نقطة مئوية خلال العام الأخير، ما يثير تساؤلات حول تطور قاعدة التكاليف وكفاءة التشغيل.
وكان الربع الثاني CY2026 أفضل من ناحية الهامش الإجمالي، إذ ارتفع إلى 15.6% من 13.4% قبل عام، بتحسن قدره 2.2 نقطة مئوية.
كما ارتفع الهامش التشغيلي إلى 12.5% من 8.3%، بينما بلغ هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء 20.4%، بانخفاض طفيف قدره 1.2 نقطة مئوية سنويًا.
🧠 نظرة مُركّب: تحسن الهامش الإجمالي والتشغيلي في الربع الأخير إيجابي، لكن متوسط هامش إجمالي لا يتجاوز 12.8% والتراجع الكبير في هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال العام الأخير يؤكدان أن جودة اقتصاديات الأعمال لا تزال دون الأفضل في القطاع.
💸 6. التدفق النقدي الحر: تحسن قوي في الربع الأخير لكن السجل التاريخي ضعيف ومتقلب
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 5.2%
الربع الثاني CY2026:
- التدفق النقدي الحر: 99.91 مليون دولار
- هامش التدفق النقدي الحر: 19.2%
- مقابل 21% في الفترة نفسها من العام الماضي
- تراجع سنوي بمقدار 1.8 نقطة مئوية
- الهامش لا يزال أعلى بكثير من متوسط السنوات الخمس
بلغ متوسط هامش التدفق النقدي الحر لدى إن إي إس آر 5.2% فقط خلال السنوات الخمس الماضية، وهو مستوى متواضع مقارنة بالشركات الأخرى في القطاع ويشير إلى ضعف نسبي في قدرة الشركة التاريخية على تحويل أعمالها إلى نقد حر.
كما اتسمت التدفقات النقدية للشركة بتقلب مرتفع، إذ بلغت نسبة تقلب التدفق النقدي الحر الفصلي إلى تقلب أسعار خام WTI نحو 45.8 خلال السنوات الخمس الماضية، وكلما انخفضت هذه النسبة كان ذلك أفضل.
ويعني هذا المستوى أن توليد النقد لدى الشركة أكثر حساسية لتحركات أسعار السلع مقارنة بالعديد من المنافسين، ما قد يقلل من مرونتها المالية خلال فترات هبوط أسعار النفط.
لكن الربع الثاني CY2026 كان قويًا، إذ بلغ التدفق النقدي الحر 99.91 مليون دولار، بما يعادل هامشًا قدره 19.2%.
وانخفض الهامش بمقدار 1.8 نقطة مئوية عن الفترة نفسها من العام الماضي، عندما بلغ 21%، لكنه بقي أعلى بكثير من متوسط السنوات الخمس.
🧠 نظرة مُركّب: التدفق النقدي الحر في الربع الأخير كان قويًا جدًا مقارنة بالسجل التاريخي، لكن متوسط هامش يبلغ 5.2% وتقلبًا مرتفعًا أمام أسعار النفط يعنيان أن استدامة هذا الأداء أهم من قوة ربع واحد.
🏦 7. المركز المالي: مديونية منخفضة ولا تمثل مصدر ضغط حاليًا
- النقد: 175 مليون دولار
- الديون: 299.1 مليون دولار
- صافي الدين: حوالي 124.1 مليون دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا: 331.2 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 0.4 مرة
- مصروفات الفوائد السنوية: 29.25 مليون دولار
تمتلك إن إي إس آر نحو 175 مليون دولار من النقد مقابل ديون تبلغ 299.1 مليون دولار، ما يضع صافي الدين عند نحو 124.1 مليون دولار فقط.
وبلغت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا نحو 331.2 مليون دولار، ما يضع نسبة صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA) عند 0.4 مرة.
كما تبلغ مصروفات الفوائد السنوية نحو 29.25 مليون دولار، وهي تبدو قابلة للتحمل مقارنة بمستوى الأرباح الذي تحققه الشركة.
ويمنح انخفاض الرافعة المالية الشركة مساحة جيدة لمواصلة الاستثمار في مبادرات النمو، كما يقلل من مخاطر الميزانية خلال فترات ضعف دورة النفط والغاز.
🧠 نظرة مُركّب: المركز المالي يمثل نقطة قوة واضحة، فنسبة صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء البالغة 0.4 مرة منخفضة، والديون لا تبدو مصدر ضغط رئيسيًا على الشركة حاليًا.
📌 8. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات بلغت 520.8 مليون دولار وارتفعت بنسبة 59.1% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ17.8%
- ربحية السهم بلغت 0.43 دولار وتجاوزت التوقعات بـ29.1%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بلغت 106.2 مليون دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ17%
- الهامش الإجمالي ارتفع إلى 15.6% من 13.4%
- الهامش الإجمالي تحسن بمقدار 2.2 نقطة مئوية سنويًا
- الهامش التشغيلي ارتفع إلى 12.5% من 8.3%
- التدفق النقدي الحر بلغ 99.91 مليون دولار
- هامش التدفق النقدي الحر بلغ 19.2%
- نمو الإيرادات بلغ 13% سنويًا خلال خمس سنوات
- نمو الإيرادات بلغ 22.5% سنويًا خلال ثماني سنوات
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء يبلغ 0.4 مرة فقط
لكن في المقابل:
- متوسط الهامش الإجمالي يبلغ 12.8% فقط خلال خمس سنوات
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تراجع إلى 20.4%
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء انخفض بمقدار 1.2 نقطة مئوية سنويًا
- هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء شهد تراجعًا حادًا خلال العام الأخير
- متوسط هامش التدفق النقدي الحر يبلغ 5.2% فقط خلال خمس سنوات
- هامش التدفق النقدي الحر انخفض بمقدار 1.8 نقطة مئوية سنويًا في الربع الأخير
- التدفقات النقدية شديدة الحساسية لتقلب أسعار النفط
- حجم الإيرادات البالغ 1.62 مليار دولار خلال آخر 12 شهرًا لا يزال صغيرًا نسبيًا للقطاع
- مستوى عدم اليقين مرتفع
وارتفع السهم بنحو 6.7% إلى 30.95 دولار مباشرة بعد إعلان النتائج، ما يعكس تفاعل السوق الإيجابي مع النمو الاستثنائي والتفوق الكبير على توقعات الإيرادات وربحية السهم والأرباح التشغيلية.
🧠 نظرة مُركّب: نتائج الربع كانت قوية جدًا وتضمنت مفاجآت إيجابية واسعة، لكن جودة الأعمال طويلة الأجل لا تزال أقل إقناعًا بسبب الهوامش الإجمالية المنخفضة والتقلب المرتفع في التدفقات النقدية.
💵 9. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 35.79 دولار
- القيمة العادلة: 26.77 دولار
- السهم يتداول بحوالي 33.7% فوق قيمته العادلة
- مستوى عدم اليقين: High
يتداول سهم إن إي إس آر عند 35.79 دولار مقابل قيمة عادلة تبلغ 26.77 دولار، ما يعني أن السهم يتداول بعلاوة تبلغ نحو 33.7% فوق قيمته العادلة.
وهذه العلاوة تأتي في وقت تتمتع فيه الشركة بزخم قوي للغاية في الإيرادات، إذ ارتفعت المبيعات بنسبة 59.1% في الربع الأخير، كما تجاوزت الإيرادات وربحية السهم والأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء توقعات السوق بفارق كبير.
لكن جودة الأعمال طويلة الأجل لا تزال تحمل نقاط ضعف، أبرزها متوسط هامش إجمالي يبلغ 12.8% فقط، ومتوسط هامش تدفق نقدي حر يبلغ 5.2%، إلى جانب الحساسية المرتفعة للتدفقات النقدية تجاه تقلب أسعار النفط.
كما أن مستوى عدم اليقين (High) مرتفع، ما يجعل وجود هامش أمان في السعر أكثر أهمية عند تقييم السهم.
🧠 نظرة مُركّب: الأداء التشغيلي الأخير قوي جدًا، لكن تداول السهم بنحو 33.7% فوق القيمة العادلة مع مستوى عدم يقين مرتفع وجودة أعمال تاريخية متوسطة يجعل معادلة المخاطرة والعائد أقل جاذبية عند السعر الحالي.
⚠️ 10. المخاطر: الدورية وتقلب التدفقات النقدية وضعف اقتصاديات الوحدة
تتمثل أبرز المخاطر في:
- تقلب أسعار النفط والغاز
- تغير الإنفاق الرأسمالي لشركات الطاقة
- متوسط هامش إجمالي منخفض يبلغ 12.8%
- متوسط هامش تدفق نقدي حر يبلغ 5.2% فقط
- حساسية مرتفعة للتدفقات النقدية تجاه أسعار النفط
- منافسة شركات عالمية أكبر مثل Halliburton وSLB وBaker Hughes
- مخاطر تشغيلية وجيوسياسية نتيجة العمل في 16 دولة
- الحاجة المستمرة للاستثمار في المعدات والتكنولوجيا
- مخاطر تحول الطاقة على الطلب طويل الأجل
- تراجع كفاءة الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال الفترة الأخيرة
- التقييم الحالي أعلى من القيمة العادلة
- مستوى عدم اليقين مرتفع
ويظل نشاط خدمات حقول النفط مرتبطًا بصورة وثيقة بدورة أسعار الطاقة، إذ يمكن أن تؤدي فترات انخفاض أسعار النفط والغاز إلى خفض المنتجين لميزانياتهم الرأسمالية وتأجيل مشاريع الحفر والتطوير.
كما أن المنافسة مع شركات أكبر وأكثر تنوعًا قد تضغط على الأسعار والهوامش، بينما تزيد العمليات المنتشرة عبر عدة دول من التعقيد والمخاطر التشغيلية.
🧠 نظرة مُركّب: المخاطر الأساسية ليست مرتبطة بالميزانية، التي تبدو قوية نسبيًا، بل بجودة اقتصاديات الوحدة ودورية النشاط وتقلب التدفقات النقدية والتقييم المرتفع مقارنة بالقيمة العادلة.
🧾 الخلاصة المركبة: إن إي إس آر , نمو قوي جدًا لكن الجودة والتقييم يحدان من الجاذبية
تمتلك إن إي إس آر (NESR):
- نموًا سنويًا في الإيرادات بلغ 13% خلال خمس سنوات
- نموًا سنويًا في الإيرادات بلغ 22.5% خلال ثماني سنوات
- نموًا في الإيرادات بلغ 59.1% في الربع الأخير
- تفوقًا في الإيرادات على التوقعات بنسبة 17.8%
- تفوقًا في ربحية السهم على التوقعات بنسبة 29.1%
- تفوقًا في الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء على التوقعات بنسبة 17%
- تحسنًا في الهامش الإجمالي إلى 15.6%
- ارتفاعًا في الهامش التشغيلي إلى 12.5%
- تدفقًا نقديًا حرًا بلغ 99.91 مليون دولار في الربع الأخير
- هامش تدفق نقدي حر بلغ 19.2%
- صافي دين يبلغ نحو 124.1 مليون دولار فقط
- نسبة صافي دين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء تبلغ 0.4 مرة
لكن:
- متوسط الهامش الإجمالي يبلغ 12.8% فقط خلال خمس سنوات
- متوسط هامش التدفق النقدي الحر يبلغ 5.2% فقط
- التدفقات النقدية شديدة الحساسية لتقلبات أسعار النفط
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تراجع في الربع الأخير
- الشركة صغيرة نسبيًا مقارنة بكبار المنافسين في القطاع
- النشاط شديد الارتباط بدورات أسعار النفط والغاز
- المنافسة قوية من شركات عالمية أكبر
- السهم يتداول بحوالي 33.7% فوق قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: إن إي إس آر تحقق زخمًا تشغيليًا قويًا جدًا، مع نمو استثنائي في الإيرادات وتفوق واسع على التوقعات وتحسن في الهوامش ومركز مالي منخفض المديونية. لكن اقتصاديات الوحدة والتدفقات النقدية التاريخية لا تزال أقل جودة من الأفضل في القطاع، بينما يتداول السهم بنحو 33.7% فوق قيمته العادلة مع مستوى عدم يقين مرتفع، ما يجعل التقييم الحالي أبرز عامل سلبي في السهم.