إن إن… قفزة قوية في الربع الأخير لكن الربحية التاريخية والعائد على رأس المال يثيران الحذر ⚙️📈⚠️
تُعد إن إن (NNBR) شركة متخصصة في تصنيع المكونات المعدنية الدقيقة والمحامل والمكونات البلاستيكية والمطاطية، وتخدم قطاعات السيارات والطيران والطب والصناعة، مع توفير خدمات إضافية تشمل الدعم الهندسي وإدارة سلاسل التوريد.
ورغم القفزة القوية في الإيرادات والأرباح خلال الربع الأخير وتحسن التدفق النقدي، لا تزال الشركة تعاني من سجل طويل الأجل ضعيف في النمو والربحية وعوائد سلبية على رأس المال، ما يجعل التحسن الأخير بحاجة إلى الاستمرار قبل اعتباره تحولًا هيكليًا في جودة الأعمال.
📊 نتائج الربع الثاني CY2026: قفزة قوية وتفوق كبير على التوقعات
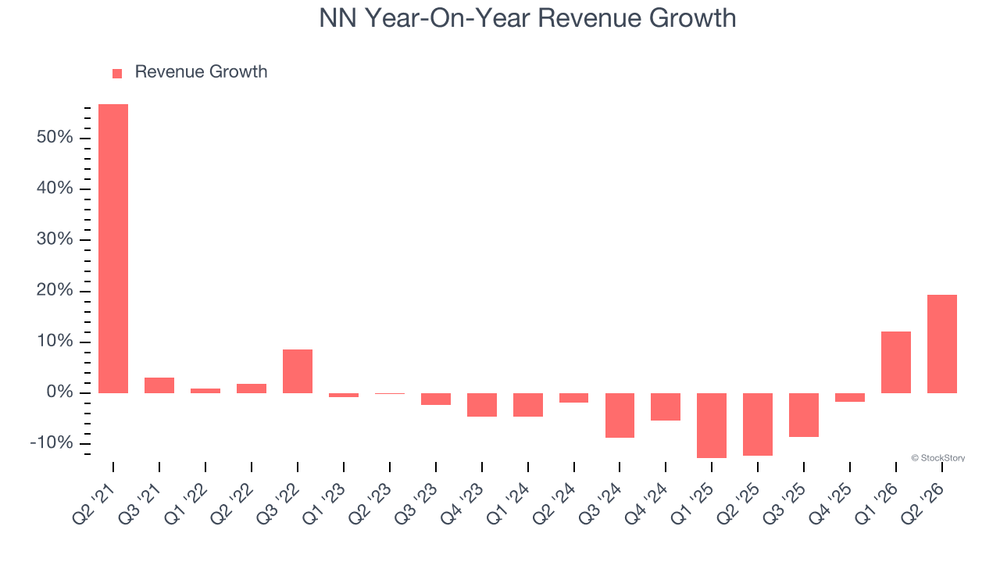
- الإيرادات: 128.7 مليون دولار (+19.3% سنويًا، أعلى من التوقعات بـ10.9%)
- ربحية السهم المعدلة (Adjusted EPS): 0.11 دولار مقابل توقعات عند 0.01 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 17.94 مليون دولار (هامش 13.9%، أعلى من التوقعات بـ29%)
- رفعت الشركة توقعات إيرادات العام الكامل إلى 465 مليون دولار عند منتصف النطاق من 460 مليون دولار
- توقعات الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) للعام الكامل: 60 مليون دولار مقابل توقعات المحللين عند 56.5 مليون دولار
- الهامش التشغيلي (Operating Margin): 0.8% مقابل -1.4% في الفترة نفسها من العام الماضي
- التدفق النقدي الحر (Free Cash Flow): 15.19 مليون دولار مقابل -4.42 مليون دولار في الفترة نفسها من العام الماضي
- القيمة السوقية: 203.2 مليون دولار
🧠 نظرة مُركّب: الربع كان قويًا بوضوح، مع تسارع الإيرادات وتفوق كبير في الأرباح وتحول التدفق النقدي إلى موجب، لكن استدامة هذا التحسن تبقى العامل الأهم.
🚀 1. الإيرادات: انتعاش قوي بعد سنوات من الانكماش
آخر 5 سنوات:
- انخفاض سنوي مركب: 1.1%
آخر عامين:
- انخفاض سنوي مركب: 2.7%
الربع الثاني CY2026:
- الإيرادات: 128.7 مليون دولار
- نمو سنوي: 19.3%
- أعلى من توقعات السوق بـ10.9%
توقعات 12 شهرا:
- نمو متوقع: 5.7%
ويظهر الأداء التاريخي أن الشركة واجهت صعوبة في توليد نمو مستدام، لكن الربع الأخير سجل انعكاسًا قويًا في الاتجاه. ومع ذلك، فإن النمو المتوقع خلال العام المقبل يبقى أقل من متوسط القطاع الصناعي.
🧠 نظرة مُركّب: التسارع الأخير مشجع جدًا مقارنة بالسجل التاريخي، لكن ربعًا قويًا واحدًا لا يكفي لإلغاء سنوات من تراجع الطلب.
⚙️ 2. نموذج الأعمال: مكونات هندسية لقطاعات متعددة
تعتمد إن إن (NNBR) على تصنيع مكونات دقيقة تدخل في منتجات وأنظمة أكبر، وتشمل أعمالها:
- المكونات المعدنية الدقيقة
- المحامل (Bearings)
- المكونات البلاستيكية والمطاطية
- مكونات أنظمة نقل الحركة والمحركات
- مكونات للمعدات والأجهزة الطبية
- مكونات لقطاعات الطيران والصناعة
وتخدم الشركة:
- مصنعي المعدات الأصلية (OEMs)
- الموزعين
- المستخدمين النهائيين
كما تعتمد على عقود تتضمن في كثير من الأحيان اتفاقيات طويلة الأجل والتزامات بأحجام شراء محددة، إلى جانب تقديم خدمات ذات قيمة مضافة مثل الدعم الهندسي وإدارة سلاسل التوريد.
🧠 نظرة مُركّب: تنوع الأسواق النهائية والعقود طويلة الأجل يوفران بعض الاستقرار، لكن ضعف الأداء التاريخي يشير إلى أن هذا التنوع لم يتحول بعد إلى نمو مستدام.
🏦 3. القطاع والصناعة
تنتمي إن إن إلى صناعة المكونات والأنظمة الهندسية، والتي تستفيد من:
- التوسع في الأتمتة الصناعية
- زيادة استخدام المعدات المتصلة
- الطلب على المكونات الهندسية الدقيقة
- التطور المستمر في قطاعات السيارات والطيران والطب
لكن القطاع يتأثر أيضًا بـ:
- الدورات الاقتصادية
- مستويات الإنتاج الصناعي
- أسعار الفائدة
- إنفاق المستهلكين
- تقلب الطلب من شركات السيارات والصناعة
🧠 نظرة مُركّب: الشركة تعمل في أسواق توفر فرص نمو طويلة الأجل، لكن طبيعة القطاع الدورية تجعل نتائجها حساسة لأي تباطؤ اقتصادي أو صناعي.
🌐 4. المنافسة
تتنافس إن إن (NNBR) مع عدد من شركات المكونات الصناعية والهندسية، أبرزها:
وتواجه الشركة ضغوطًا تنافسية واضحة تظهر في مستوى الهامش الإجمالي المنخفض مقارنة بالعديد من الشركات المنافسة.
🧠 نظرة مُركّب: المنافسة القوية وضعف الهوامش يحدان من قدرة الشركة على تحويل الإيرادات إلى أرباح مرتفعة، ما يجعل الكفاءة التشغيلية عنصرًا حاسمًا في قصة التحول.
📈 5. الهوامش: تحسن تشغيلي لكن المستويات التاريخية ضعيفة
آخر 5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 14.8%
- متوسط الهامش التشغيلي (Operating Margin): -4.8%
خلال 5 سنوات:
- تحسن الهامش التشغيلي بمقدار 2.4 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 17%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- الهامش التشغيلي: 0.8%
- تحسن بمقدار 2.1 نقطة مئوية سنويًا
ويعكس الهامش الإجمالي المنخفض اقتصاديات وحدة ضعيفة نسبيًا، حيث تستهلك تكاليف المواد والتصنيع جزءًا كبيرًا من الإيرادات. وفي المقابل، فإن تحسن الهامش التشغيلي بوتيرة أسرع من الهامش الإجمالي يشير إلى تحسن كفاءة المصروفات التشغيلية.
🧠 نظرة مُركّب: الوصول إلى هامش تشغيلي موجب يمثل تقدمًا مهمًا، لكن سجل الخسائر التاريخي والهامش الإجمالي المنخفض يؤكدان أن الطريق نحو ربحية مستدامة لا يزال طويلًا.
📈 6. ربحية السهم
آخر 5 سنوات:
- انخفاض سنوي مركب في ربحية السهم: 16.2%
آخر عامين:
- نمو سنوي مركب في ربحية السهم: 62.2%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.11 دولار
- مقابل 0.02 دولار في الفترة نفسها من العام الماضي
- مقابل توقعات المحللين عند 0.01 دولار
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 0.16 دولار
- مقابل 0.12 دولار خلال آخر 12 شهرًا (+29.2%)
ورغم التسارع الكبير في الأرباح مؤخرًا، تعرض المساهمون لتخفيف في الملكية خلال السنوات الماضية، حيث ارتفع عدد الأسهم القائمة بنحو 13.1% خلال خمس سنوات، وهو ما ضغط على ربحية السهم.
🧠 نظرة مُركّب: الاتجاه الحديث في الأرباح قوي، لكن سجل السنوات الخمس وتخفيف ملكية المساهمين يجعلان استدامة هذا التحول أكثر أهمية من معدل النمو الحالي وحده.
💰 7. التدفق النقدي الحر
آخر 5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): قريب من نقطة التعادل
خلال 5 سنوات:
- تحسن الهامش بمقدار 7.5 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 15.19 مليون دولار
- هامش التدفق النقدي الحر: 11.8%
- مقابل -4.42 مليون دولار في الفترة نفسها من العام الماضي
ويمثل التحول إلى تدفق نقدي موجب تطورًا مهمًا، كما يشير التحسن طويل الأجل إلى أن الشركة أصبحت أقل كثافة في استخدام رأس المال مقارنة بالماضي.
🧠 نظرة مُركّب: التدفق النقدي كان من أقوى جوانب الربع الأخير، واستمرار هذا الاتجاه قد يكون أحد أهم المؤشرات على نجاح التحول التشغيلي.
📊 8. العائد على رأس المال والمركز المالي
آخر 4 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): -10.2%
كما يشير الأداء إلى أن:
- العائد على رأس المال من بين الأضعف في القطاع الصناعي
- ROIC تراجع خلال السنوات الأخيرة
- العوائد السلبية تشير إلى ضعف كفاءة الاستثمارات السابقة
المركز المالي:
- النقد: 16.45 مليون دولار
- الديون: 206.4 مليون دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) خلال آخر 12 شهرًا: 57.34 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 3.3 مرة
- مصروفات الفوائد السنوية: 11.57 مليون دولار
ورغم ارتفاع الدين مقارنة بالنقد، فإن مستوى صافي الدين إلى الأرباح التشغيلية يُعد قابلًا للإدارة وفقًا للأداء الحالي، كما أن الأرباح توفر تغطية مناسبة لمصروفات الفوائد.
🧠 نظرة مُركّب: المديونية ليست الخطر الأكبر حاليًا، لكن العائد السلبي على رأس المال يمثل نقطة ضعف جوهرية ويشير إلى أن الإدارة لم تثبت بعد قدرتها على خلق قيمة من الاستثمارات.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ10.9%
- ربحية السهم جاءت أعلى بكثير من التوقعات
- Adjusted EBITDA تجاوز التوقعات بـ29%
- رفع توقعات الإيرادات للعام الكامل
- توقعات EBITDA السنوية تجاوزت توقعات المحللين
- تحول التدفق النقدي الحر إلى موجب
- تحسن الهامش التشغيلي
لكن في المقابل:
- النمو التاريخي للإيرادات ما يزال سلبيًا
- الهامش الإجمالي منخفض مقارنة بالمنافسين
- متوسط الهامش التشغيلي التاريخي سلبي
- ROIC ما يزال سلبيًا
- عدد الأسهم القائمة ارتفع خلال السنوات الماضية
🧠 نظرة مُركّب: الربع قدم أدلة واضحة على تحسن العمليات، لكن جودة الشركة على المدى الطويل ستعتمد على قدرة الإدارة على تكرار هذه النتائج وتحويلها إلى عوائد إيجابية ومستدامة على رأس المال.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 3.53 دولار
- القيمة العادلة: 3.51 دولار
- السهم يتداول قريبًا جدًا من قيمته العادلة
- مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المستقبلي (Forward EV/EBITDA): حوالي 6.2 مرة
- مستوى عدم اليقين: High
ورغم أن التقييم يبدو منخفضًا اسميًا، فإن ضعف جودة الأعمال التاريخية والعائد السلبي على رأس المال والهوامش المحدودة تجعل هذا المضاعف انعكاسًا جزئيًا للمخاطر وليس بالضرورة فرصة رخيصة، خصوصًا مع غياب هامش أمان مقارنة بالقيمة العادلة.
🧠 نظرة مُركّب: السهم قريب من قيمته العادلة، لكن مستوى عدم اليقين المرتفع وضعف العوائد التاريخية يجعلان التقييم الحالي غير كافٍ لتوفير هامش أمان جذاب.
🧾 الخلاصة المركبة: تحسن تشغيلي قوي لكن الجودة التاريخية لا تزال ضعيفة
تمتلك إن إن (NNBR):
- تسارعًا قويًا في الإيرادات خلال الربع الأخير
- قفزة كبيرة في ربحية السهم
- تحسنًا واضحًا في الهامش التشغيلي
- تحولًا قويًا في التدفق النقدي الحر
- رفعًا لتوقعات الإيرادات والأرباح التشغيلية
لكن:
- الإيرادات انخفضت على مدى السنوات الخمس الماضية
- الهوامش التاريخية ضعيفة
- ROIC سلبي ومنخفض مقارنة بالقطاع
- الشركة خففت ملكية المساهمين عبر زيادة عدد الأسهم
- السهم يتداول قرب قيمته العادلة مع مستوى عدم يقين مرتفع
✨ الخلاصة: إن إن قدمت ربعًا قويًا يعكس تحسنًا حقيقيًا في الإيرادات والأرباح والتدفقات النقدية، لكن سجلها التاريخي الضعيف والعائد السلبي على رأس المال يمنعان اعتبار التحول مكتملًا، ومع تداول السهم قرب قيمته العادلة وعدم اليقين المرتفع لا يظهر هامش أمان واضح للمستثمر طويل الأجل.