إن إم آي هولدينغز… ربحية قوية وعائد مرتفع على حقوق المساهمين بتقييم قريب من العادل 🏠🛡️📈
تُعد إن إم آي هولدينغز (NMIH) شركة متخصصة في تأمين الرهن العقاري، وتوفر الحماية للمقرضين من الخسائر المحتملة عندما يتعثر مشترو المنازل عن سداد قروضهم، وتعمل من خلال شركتها الرئيسية National Mortgage Insurance Corporation (NMIC) المرخصة في جميع 50 ولاية أمريكية.
وتجمع الشركة بين نمو جيد في الإيرادات، وهوامش ربح مرتفعة، ونمو استثنائي في القيمة الدفترية، وعائد قوي على حقوق المساهمين، بينما يتداول السهم عند 45.71 دولار مقارنة بقيمة عادلة تبلغ 44.78 دولار، أي بعلاوة محدودة تقارب 2.1% مع مستوى عدم يقين Medium، ما يجعل التقييم قريبًا جدًا من العادل.
📊 نتائج الربع الثاني CY2026: نمو جيد وتفوق واضح في ربحية السهم
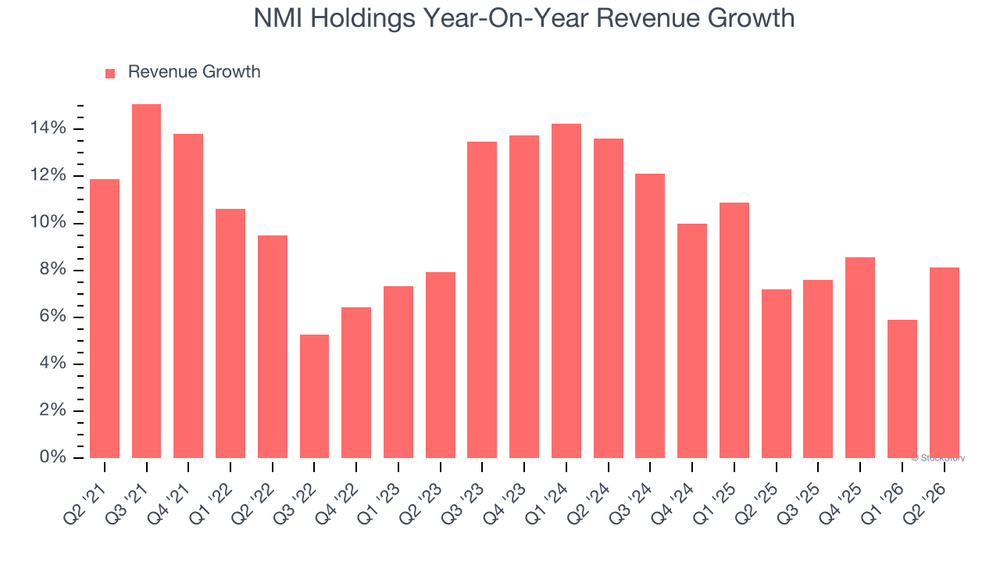
- الإيرادات: 187.9 مليون دولار (+8.1% سنويًا، أعلى من التوقعات بـ1.5%)
- صافي الأقساط المكتسبة (Net Premiums Earned): 157.5 مليون دولار (+5.7% سنويًا)
- ربحية السهم المعدلة (Adjusted EPS): 1.38 دولار، أعلى من التوقعات بـ7.6%
- النسبة المجمعة (Combined Ratio): 27.7%، بارتفاع 110 نقاط أساس سنويًا
- القيمة الدفترية للسهم (Book Value Per Share): 36.88 دولار (+18.4% سنويًا)
- القيمة السوقية: 3.3 مليار دولار
جاءت النتائج إيجابية، إذ نمت الإيرادات بنسبة 8.1% وتجاوزت توقعات السوق، بينما تفوقت ربحية السهم المعدلة على التقديرات بنسبة 7.6%، كما واصلت القيمة الدفترية للسهم نموها القوي بنسبة 18.4% سنويًا.
🧠 نظرة مُركّب: الربع يعكس استمرار قوة الربحية وتراكم القيمة للمساهمين، بينما كان نمو الأقساط المكتسبة أكثر اعتدالًا، ما يجعل جودة الاكتتاب ونمو القيمة الدفترية أبرز عناصر النتائج.
🎯 1. لماذا السهم قابل للاستثمار؟
تمتلك إن إم آي هولدينغز عدة نقاط قوة:
- نمو سنوي مركب للإيرادات بلغ 10% خلال 5 سنوات
- نمو EPS بلغ 16.6% سنويًا خلال 5 سنوات
- نمو القيمة الدفترية للسهم بلغ 16.7% سنويًا خلال 5 سنوات
- نمو القيمة الدفترية تسارع إلى 19.9% سنويًا خلال آخر عامين
- متوسط ROE بلغ 17.3% خلال 5 سنوات
- هامش الربح قبل الضرائب بلغ 72.9% في الربع الأخير
- عدد الأسهم القائمة انخفض بنحو 11.8%
- متوسط نسبة الدين إلى حقوق الملكية منخفض عند 0.2 مرة
- السهم يتداول قريبًا جدًا من قيمته العادلة
لكن توجد نقاط تحتاج إلى المراقبة:
- نمو الإيرادات تباطأ إلى 8.8% سنويًا خلال آخر عامين
- نمو صافي الأقساط المكتسبة تباطأ إلى 6.7% سنويًا خلال آخر عامين
- نمو EPS تباطأ إلى 8.7% سنويًا خلال آخر عامين
- نمو EPS المتوقع خلال 12 شهرًا يبلغ 4% فقط
- النسبة المجمعة ارتفعت قليلًا في الربع الأخير
- السهم لا يوفر خصمًا واضحًا عن القيمة العادلة
🧠 نظرة مُركّب: الشركة تتمتع باقتصاديات قوية وتراكم ممتاز للقيمة الدفترية وعائد مرتفع على حقوق المساهمين، لكن تباطؤ نمو الأرباح والأقساط يعني أن الزخم أصبح أكثر اعتدالًا.
⚙️ 2. نموذج الأعمال: تأمين الرهن العقاري للمقرضين
تعتمد إن إم آي هولدينغز (NMIH) على تأمين الرهون العقارية التقليدية، حيث تحمي البنوك والمقرضين عندما يشتري العميل منزلًا بدفعة أولى تقل عن 20% من قيمة العقار.
وتقدم الشركة نوعين رئيسيين من التأمين:
- Primary Insurance
- Pool Insurance
يغطي Primary Insurance القروض بصورة فردية، بينما يغطي Pool Insurance مجموعات من القروض ضمن معاملة واحدة.
وفي حال تعثر المقترض وقيام المقرض بحجز العقار، يغطي التأمين عادة ما بين 25% و35% من قيمة القرض، ما يقلل الخسارة المحتملة على المؤسسة المقرضة.
وتحقق الشركة الإيرادات من أقساط التأمين التي يمكن دفعها مقدمًا مرة واحدة أو سنويًا أو شهريًا على مدى فترة الوثيقة.
وترتبط الشركة مع ما يقارب 2,000 عميل، يتنوعون بين بنوك الرهن العقاري الوطنية والمقرضين الإقليميين والاتحادات الائتمانية، كما تعتمد على منصات تقنية خاصة لتسهيل تقديم القروض وعمليات الاكتتاب.
🧠 نظرة مُركّب: نموذج الأعمال بسيط نسبيًا لكنه حساس لجودة سوق الإسكان والائتمان؛ وكلما حافظت الشركة على اكتتاب منضبط وجودة مرتفعة للقروض، ارتفعت قدرتها على تحقيق عوائد قوية عبر الدورة الاقتصادية.
🏢 3. القطاع والصناعة: تأمين الرهن العقاري ودورة الإسكان
تعمل إن إم آي هولدينغز ضمن قطاع التأمين على الممتلكات والحوادث، مع تخصص مباشر في تأمين الرهون العقارية.
ويستفيد النشاط من:
- زيادة شراء المنازل بتمويل مرتفع
- ارتفاع عدد المقترضين الذين يقدمون دفعات أولى أقل من 20%
- النمو في حجم الرهون العقارية التقليدية
- ارتفاع أسعار الفائدة على المحافظ الاستثمارية
- جودة سوق العمل وانخفاض حالات التعثر
لكن النشاط يواجه أيضًا:
- ارتفاع حالات تعثر المقترضين أثناء الركود
- هبوط أسعار المنازل
- ارتفاع البطالة
- ارتفاع أسعار الفائدة وتأثيرها على القدرة على شراء المنازل
- المنافسة من التأمين الحكومي للرهن العقاري
- التقلبات في حجم إصدار القروض السكنية
🧠 نظرة مُركّب: الشركة تستفيد من سوق إسكان صحي وجودة ائتمانية قوية، لكن طبيعة النشاط تجعله حساسًا للغاية لأي تراجع اقتصادي كبير أو ارتفاع في حالات التعثر العقاري.
🌐 4. المنافسة
تتنافس إن إم آي هولدينغز (NMIH) مع عدد من أكبر شركات تأمين الرهن العقاري الخاصة، أبرزها:
- MGIC Investment Corporation (MTG)
- Essent Group (ESNT)
- Radian Group (RDN)
- Enact Holdings (ACT)
- Federal Housing Administration (FHA)
وتتنافس الشركات في هذا السوق على الأسعار وجودة الخدمة والتكنولوجيا وسرعة عمليات الاكتتاب والعلاقات مع البنوك والمقرضين.
وتساعد شبكة إن إم آي هولدينغز التي تضم قرابة 2,000 عميل، إلى جانب منصاتها التقنية المتخصصة، على ترسيخ وجودها في السوق.
🧠 نظرة مُركّب: المنافسة قوية، لكن ارتفاع العائد على حقوق المساهمين والنمو المستمر في القيمة الدفترية يشيران إلى أن الشركة تمكنت من المنافسة بصورة مربحة وليس فقط عبر زيادة الحجم.
🚀 5. الإيرادات: نمو جيد ومستقر مع تباطؤ محدود
5 سنوات:
- نمو سنوي مركب: 10%
آخر عامين:
- نمو سنوي: 8.8%
الربع الثاني CY2026:
- الإيرادات: 187.9 مليون دولار
- نمو سنوي: 8.1%
- أعلى من توقعات السوق بـ1.5%
حققت الشركة نموًا سنويًا مركبًا في الإيرادات بلغ 10% خلال 5 سنوات، وهي وتيرة جيدة وتتجاوز متوسط العديد من شركات التأمين.
وتباطأ النمو قليلًا إلى 8.8% سنويًا خلال آخر عامين، بينما سجل الربع الثاني CY2026 نموًا بنسبة 8.1%.
وشكل صافي الأقساط المكتسبة نحو 87.4% من إجمالي الإيرادات خلال 5 سنوات، ما يعني أن النشاط التأميني الأساسي لا يزال المصدر الرئيسي للإيرادات.
🧠 نظرة مُركّب: نمو الإيرادات ليس استثنائيًا لكنه ثابت وعالي الجودة نسبيًا، لأن الجزء الأكبر منه مرتبط بالأقساط التأمينية الأساسية بدل الاعتماد الكبير على مصادر دخل أكثر تقلبًا.
💰 6. صافي الأقساط المكتسبة: نمو جيد لكنه يتباطأ
5 سنوات:
- نمو سنوي: 8.2%
آخر عامين:
- نمو سنوي: 6.7%
الربع الثاني CY2026:
- صافي الأقساط المكتسبة: 157.5 مليون دولار
- نمو سنوي: 5.7%
نما صافي الأقساط المكتسبة Net Premiums Earned بنسبة 8.2% سنويًا خلال 5 سنوات، وهي وتيرة أعلى قليلًا من متوسط قطاع التأمين.
لكن النمو تباطأ إلى 6.7% خلال آخر عامين، ثم إلى 5.7% في الربع الأخير، وهو ما يشير إلى اعتدال واضح في نمو النشاط التأميني الأساسي.
كما أن نمو الأقساط أصبح أبطأ من نمو الإيرادات الإجمالية، ما يعني أن مصادر مثل دخل الاستثمار أصبحت تساهم بوتيرة أكبر في نمو الشركة.
🧠 نظرة مُركّب: تباطؤ الأقساط ليس مقلقًا بحد ذاته لكنه يستحق المتابعة، لأن نمو الأقساط المكتسبة يمثل أحد أفضل المؤشرات على قوة النشاط التأميني الأساسي بعيدًا عن تقلب دخل الاستثمارات.
📊 7. الربحية والاكتتاب: هوامش استثنائية وكفاءة مرتفعة
الربع الثاني CY2026:
- هامش الربح قبل الضرائب (Pre-Tax Profit Margin): 72.9%
- تحسن سنوي: +1.8 نقطة مئوية
- النسبة المجمعة (Combined Ratio): 27.7%
- ارتفاع سنوي في النسبة المجمعة: 110 نقاط أساس
بلغ هامش الربح قبل الضرائب 72.9% في الربع الثاني CY2026، بزيادة 1.8 نقطة مئوية عن الفترة نفسها من العام الماضي، وهو مستوى مرتفع للغاية يعكس كفاءة قوية في النشاط.
وعلى المدى الطويل، تحسنت هوامش الربح قبل الضرائب بصورة كبيرة مقارنة بمستوياتها في بداية الفترة، رغم تراجعها بنحو 2.8 نقطة مئوية خلال آخر عامين.
أما النسبة المجمعة البالغة 27.7% فتظل منخفضة للغاية وأقل بكثير من مستوى 100%، ما يعكس قوة كبيرة في اقتصاديات التأمين، رغم ارتفاعها قليلًا مقارنة بالعام الماضي.
🧠 نظرة مُركّب: الربحية من أهم أسباب جاذبية الشركة؛ الهوامش مرتفعة جدًا والاكتتاب قوي، بينما يبقى الارتفاع المحدود في النسبة المجمعة نقطة متابعة أكثر منه مصدر قلق حالي.
📈 8. ربحية السهم: نمو قوي طويل الأجل مع تباطؤ حديث
5 سنوات:
- نمو سنوي مركب في EPS: 16.6%
آخر عامين:
- نمو سنوي في EPS: 8.7%
الربع الثاني CY2026:
- Adjusted EPS: 1.38 دولار
- مقابل 1.22 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات السوق بـ7.6%
توقعات 12 شهرا:
- EPS متوقع: 5.27 دولار
- مقابل 5.07 دولار خلال آخر 12 شهرًا
- نمو متوقع: 4%
نما EPS بمعدل سنوي مركب بلغ 16.6% خلال 5 سنوات، وهي وتيرة أعلى بوضوح من نمو الإيرادات البالغ 10%، ما يعني أن الشركة أصبحت أكثر ربحية على أساس السهم مع توسع أعمالها.
وساهم في ذلك تحسن هامش الربح قبل الضرائب، إضافة إلى انخفاض عدد الأسهم القائمة بنحو 11.8%، ما عزز نصيب المساهمين من الأرباح.
لكن نمو EPS تباطأ إلى 8.7% سنويًا خلال آخر عامين، فيما تشير التوقعات إلى نمو أكثر اعتدالًا عند 4% خلال 12 شهرًا المقبلة.
🧠 نظرة مُركّب: سجل نمو الأرباح طويل الأجل قوي جدًا، وإعادة شراء الأسهم دعمت القيمة للمساهمين، لكن التباطؤ المتوقع إلى 4% يجعل النمو المستقبلي أقل إثارة من التاريخ الحديث.
📚 9. القيمة الدفترية للسهم: من أقوى مؤشرات الجودة
5 سنوات:
- نمو سنوي في BVPS: 16.7%
آخر عامين:
- نمو سنوي في BVPS: 19.9%
- ارتفعت من 25.65 دولار إلى 36.88 دولار للسهم
الربع الثاني CY2026:
- BVPS: 36.88 دولار
- نمو سنوي: 18.4%
تُعد القيمة الدفترية للسهم BVPS من أهم مؤشرات جودة شركات التأمين، لأنها تعكس مقدار رأس المال المتراكم العائد للمساهمين بعد احتساب الأصول والالتزامات.
ونمت BVPS بمعدل سنوي استثنائي بلغ 16.7% خلال 5 سنوات، بينما تسارع النمو إلى 19.9% سنويًا خلال آخر عامين.
كما ارتفعت القيمة الدفترية في الربع الأخير بنسبة 18.4% سنويًا إلى 36.88 دولار للسهم.
🧠 نظرة مُركّب: نمو القيمة الدفترية من أقوى عناصر الشركة؛ تراكم القيمة بمعدل قريب من 20% خلال السنوات الأخيرة يعكس قدرة ممتازة على تحويل الأرباح إلى ثروة حقيقية للمساهمين.
🏦 10. المركز المالي: مديونية منخفضة وميزانية قوية
- الديون: 418 مليون دولار
- حقوق المساهمين: 2.71 مليار دولار
- متوسط نسبة الدين إلى حقوق الملكية (Debt-to-Equity) خلال آخر 4 فصول: 0.2 مرة
- المستوى الحالي أقل بكثير من 0.5 مرة
تمتلك الشركة ديونًا تبلغ 418 مليون دولار مقابل حقوق مساهمين قدرها 2.71 مليار دولار.
وبلغ متوسط نسبة الدين إلى حقوق الملكية 0.2 مرة خلال آخر 4 فصول، وهي نسبة منخفضة وآمنة لشركة تأمين، كما يوضح الاتجاه التاريخي انخفاض الرافعة المالية تدريجيًا خلال السنوات الماضية.
🧠 نظرة مُركّب: المركز المالي من نقاط القوة الواضحة؛ انخفاض المديونية يمنح الشركة مرونة كبيرة لمواجهة تقلبات سوق الإسكان والائتمان دون ضغط مالي مفرط.
📊 11. العائد على حقوق المساهمين: مستوى ممتاز
5 سنوات:
- متوسط ROE: 17.3%
بلغ متوسط العائد على حقوق المساهمين ROE نحو 17.3% خلال 5 سنوات، وهو أعلى بوضوح من متوسط قطاع التأمين الذي يدور حول 12.5%.
ويعكس هذا المستوى قدرة الشركة على تحقيق أرباح قوية مقابل كل دولار من رأس مال المساهمين، كما يدعم جودة نمو القيمة الدفترية طويل الأجل.
وبالرغم من بعض التراجع من مستويات قاربت 20% في فترات سابقة، يظل العائد الحالي قويًا مقارنة بالقطاع.
🧠 نظرة مُركّب: العائد المرتفع على حقوق المساهمين من أهم أسباب اعتبار إن إم آي هولدينغز شركة جيدة الجودة، خصوصًا عند دمجه مع النمو القوي في القيمة الدفترية والرافعة المالية المنخفضة.
📌 12. أبرز استنتاجات نتائج الربع
حملت نتائج الربع الثاني CY2026 عدة نقاط إيجابية:
- الإيرادات نمت 8.1% سنويًا
- الإيرادات تجاوزت التوقعات بـ1.5%
- Adjusted EPS تجاوز التوقعات بـ7.6%
- القيمة الدفترية للسهم نمت 18.4% سنويًا
- هامش الربح قبل الضرائب بلغ 72.9%
- هامش الربح قبل الضرائب تحسن 1.8 نقطة مئوية سنويًا
- صافي الأقساط المكتسبة نما 5.7%
لكن في المقابل:
- النسبة المجمعة ارتفعت 110 نقاط أساس سنويًا
- نمو الأقساط المكتسبة تباطأ مقارنة بمتوسط 5 سنوات
- نمو EPS خلال آخر عامين تباطأ إلى 8.7%
- نمو EPS المتوقع خلال 12 شهرًا لا يتجاوز 4%
وبقي السهم مستقرًا تقريبًا مباشرة بعد إعلان النتائج، رغم التفوق في الإيرادات وربحية السهم، ما يعكس أن الأرقام كانت جيدة لكنها لم تغير التوقعات طويلة الأجل بصورة كبيرة.
🧠 نظرة مُركّب: الربع جيد ويؤكد استمرار جودة الشركة، لكن التباطؤ في الأقساط والأرباح يعني أن المرحلة المقبلة تعتمد أكثر على الحفاظ على هوامش مرتفعة واستمرار نمو القيمة الدفترية.
💵 13. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 45.71 دولار
- القيمة العادلة: 44.78 دولار
- السهم يتداول بنحو 2.1% فوق قيمته العادلة
- Forward P/B: نحو 1.2 مرة
- مستوى عدم اليقين: Medium
يتداول إن إم آي هولدينغز عند مضاعف قيمة دفترية مستقبلي Forward P/B يبلغ نحو 1.2 مرة، وهو تقييم معقول مقارنة بالعديد من شركات التأمين، خصوصًا بالنظر إلى متوسط ROE البالغ 17.3% ونمو القيمة الدفترية القوي.
وفي المقابل، يتجاوز السعر الحالي البالغ 45.71 دولار القيمة العادلة البالغة 44.78 دولار بنحو 2.1% فقط، ما يجعل السهم قريبًا جدًا من التقييم العادل.
لكن تباطؤ نمو EPS المتوقع إلى 4% خلال 12 شهرًا المقبلة يعني أن المستثمر لا يحصل على نمو أرباح مرتفع جدًا في المدى القريب، وبالتالي يصبح استمرار نمو القيمة الدفترية والعائد على حقوق المساهمين أكثر أهمية.
🧠 نظرة مُركّب: التقييم يبدو منطقيًا بالنظر إلى جودة الشركة، لكن السهم لا يقدم خصمًا واضحًا؛ عند هذه المستويات تبدو الفرصة عادلة أكثر من كونها فرصة شراء استثنائية.
🧾 الخلاصة المركبة: ربحية قوية وقيمة دفترية متصاعدة بسعر قريب من العادل
تمتلك إن إم آي هولدينغز (NMIH):
- نموًا سنويًا مركبًا للإيرادات بلغ 10% خلال 5 سنوات
- نمو EPS بلغ 16.6% سنويًا خلال 5 سنوات
- نمو BVPS بلغ 16.7% سنويًا خلال 5 سنوات
- نمو BVPS بلغ 19.9% سنويًا خلال آخر عامين
- متوسط ROE مرتفعًا عند 17.3%
- هامش ربح قبل الضرائب بلغ 72.9% في الربع الأخير
- انخفاضًا في عدد الأسهم القائمة بنحو 11.8%
- نسبة دين إلى حقوق ملكية منخفضة عند 0.2 مرة
- تقييمًا قريبًا جدًا من القيمة العادلة
لكن:
- نمو الإيرادات تباطأ إلى 8.8% خلال آخر عامين
- نمو الأقساط المكتسبة تباطأ إلى 6.7% خلال آخر عامين
- نمو EPS تباطأ إلى 8.7% خلال آخر عامين
- نمو EPS المتوقع يبلغ 4% فقط خلال 12 شهرًا
- النسبة المجمعة ارتفعت قليلًا في الربع الأخير
- السهم يتداول أعلى من قيمته العادلة بنحو 2.1%
✨ الخلاصة: إن إم آي هولدينغز شركة تأمين رهن عقاري ذات جودة جيدة تجمع بين ربحية مرتفعة وعائد قوي على حقوق المساهمين ونمو استثنائي في القيمة الدفترية وميزانية منخفضة الرافعة، لكن تباطؤ نمو الأقساط والأرباح يقلل من الزخم، ومع تداول السهم قريبًا جدًا من قيمته العادلة يبدو السعر الحالي مناسبًا أكثر منه فرصة بخصم واضح.