إم إس سي إندستريال… هوامش قوية وتدفقات نقدية جيدة، لكن ضعف النمو وتراجع العائد على رأس المال يصطدمان بتقييم مرتفع ⚙️📦⚠️
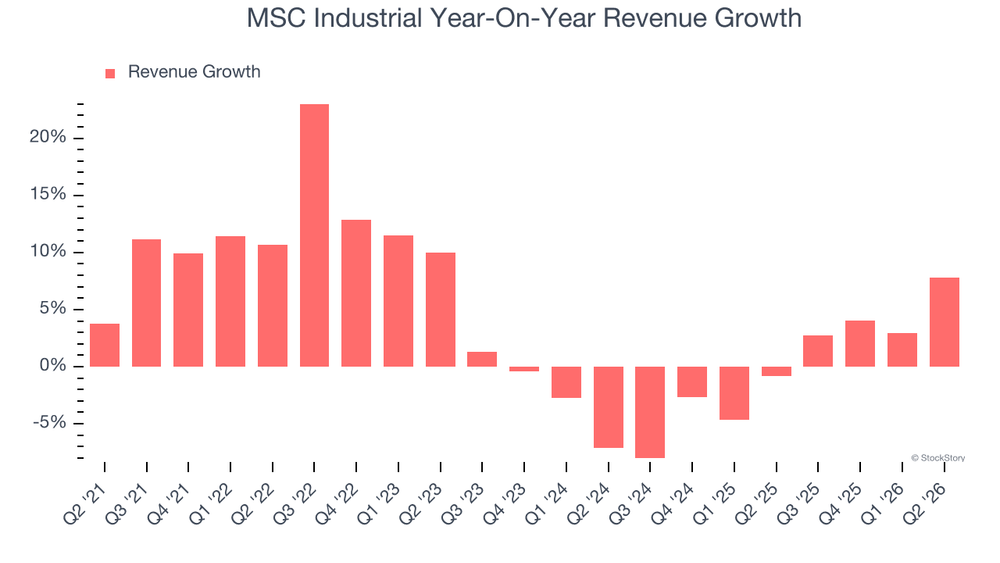
تُعد إم إس سي إندستريال (MSM) شركة متخصصة في توزيع المستلزمات والمعدات الصناعية، وتوفر مجموعة واسعة من أدوات القطع ومعدات السلامة ومناولة المواد ومستلزمات الصيانة، إلى جانب خدمات إدارة المخزون وتحليل المشتريات للعملاء الصناعيين والمقاولين.
ورغم أن نتائج الربع الأخير أظهرت تسارعًا واضحًا في الإيرادات والأرباح وتحسنًا في الهامش التشغيلي، فإن الشركة لا تزال تعاني من نمو تاريخي محدود وتراجع ربحية السهم والعائد على رأس المال، بينما يتداول السهم أعلى بكثير من قيمته العادلة.
📊 نتائج الربع الثاني CY2026: تفوق واضح على التوقعات وتحسن في الربحية
- الإيرادات: 1.05 مليار دولار (+7.8% سنويًا، أعلى من التوقعات بـ1.6%)
- ربحية السهم المعدلة (Adjusted EPS): 1.43 دولار (أعلى من التوقعات بـ13.6%)
- الهامش التشغيلي (Operating Margin): 10.2% (ارتفاع من 8.5%)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 7.7% (مستقر تقريبًا سنويًا)
- التدفق النقدي الحر (Free Cash Flow): 80.92 مليون دولار
- القيمة السوقية: 6.45 مليار دولار
جاءت نتائج الربع قوية، إذ ارتفعت الإيرادات بنسبة 7.8% سنويًا وتجاوزت التوقعات بنسبة 1.6%، بينما بلغت ربحية السهم المعدلة 1.43 دولار مقابل توقعات عند 1.26 دولار، بالتزامن مع توسع الهامش التشغيلي إلى 10.2%.
🧠 نظرة مُركّب: الربع كان قويًا من حيث التنفيذ، مع تفوق في الإيرادات والأرباح وتحسن واضح في الكفاءة التشغيلية، لكن استدامة هذا الأداء بعد سنوات من النمو المحدود تبقى العامل الأهم.
🚀 1. الإيرادات: نمو تاريخي محدود مع عودة حديثة للتسارع
5 سنوات:
- نمو سنوي مركب: 4.3%
آخر عامين:
- نمو الإيرادات: شبه ثابت
الربع الثاني CY2026:
- الإيرادات: 1.05 مليار دولار
- نمو سنوي: 7.8%
- أعلى من توقعات السوق بـ1.6%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 6.2%
ويشير الأداء التاريخي إلى نمو محدود، إذ توسعت الإيرادات بمعدل 4.3% سنويًا خلال السنوات الخمس الماضية، قبل أن تصبح شبه ثابتة خلال العامين الأخيرين. ومع ذلك، تشير التوقعات إلى تسارع النمو إلى 6.2% خلال الأشهر الـ12 المقبلة، وإن ظل ذلك دون متوسط القطاع الصناعي.
🧠 نظرة مُركّب: التسارع المتوقع في الإيرادات يمثل تحسنًا مقارنة بالعامين الماضيين، لكن الشركة تحتاج إلى إثبات أن نمو الربع الأخير بداية لاتجاه مستدام وليس مجرد انتعاش دوري.
⚙️ 2. نموذج الأعمال: توزيع صناعي واسع وخدمات تزيد ارتباط العملاء
تعتمد إم إس سي إندستريال (MSM) على بيع وتوزيع مجموعة كبيرة من المستلزمات والمعدات الصناعية، وتشمل منتجاتها:
- أدوات القطع والمناشير
- المواد الكاشطة
- معدات ومستلزمات السلامة
- معدات مناولة المواد والحاويات الصناعية
- مستلزمات النظافة والصيانة
- مجموعة واسعة من الأدوات والمكونات الصناعية
كما تقدم الشركة:
- خدمات إدارة المخزون
- التجديد المنتظم للمستلزمات الأساسية
- تحليل المشتريات والإنفاق
- المبيعات المباشرة
- منصات التجارة الإلكترونية (E-commerce)
- شبكة من مراكز التوزيع
وتساعد خدمات إدارة المخزون وتحليل الإنفاق على زيادة ارتباط العملاء بالشركة، كما توفر جزءًا محدودًا من الإيرادات الأكثر قابلية للتنبؤ من خلال التجديد المنتظم للمستلزمات.
🧠 نظرة مُركّب: اتساع تشكيلة المنتجات وسرعة التوصيل وخدمات إدارة المخزون تمنح الشركة قيمة حقيقية للعملاء، كما تجعل العلاقة أكثر استمرارية من نموذج التوزيع التقليدي القائم على بيع المنتجات فقط.
🏦 3. القطاع والصناعة
تنتمي إم إس سي إندستريال إلى قطاع توزيع منتجات الصيانة والإصلاح والعمليات الصناعية، والذي يستفيد من:
- الحاجة المستمرة إلى صيانة المنشآت والمعدات
- أهمية توفر المخزون وسرعة التسليم
- زيادة التركيز على كفاءة سلاسل التوريد
- الحاجة إلى تقليل فترات توقف العمليات
- زيادة استخدام الحلول الرقمية في المشتريات
- الطلب على خدمات إدارة المخزون
لكن القطاع يواجه أيضًا تحديات تشمل:
- حساسية الطلب للدورات الاقتصادية
- تقلب الإنفاق الرأسمالي الصناعي
- تغير نشاط البناء والمشاريع
- المنافسة المتزايدة من التجارة الإلكترونية
- الحاجة إلى الاستثمار في قنوات البيع المتعددة (Omnichannel)
🧠 نظرة مُركّب: طبيعة منتجات الصيانة والإصلاح تمنح القطاع طلبًا متكررًا نسبيًا، لكن النشاط الصناعي والإنفاق الرأسمالي يظلان عاملين مهمين في تحديد وتيرة النمو.
🌐 4. المنافسة
تتنافس إم إس سي إندستريال (MSM) مع عدد من كبار موزعي المنتجات والمستلزمات الصناعية، أبرزهم:
وتعتمد المنافسة على اتساع تشكيلة المنتجات وتوافر المخزون وسرعة التسليم والتسعير والخدمات الرقمية وإدارة المخزون.
🧠 نظرة مُركّب: الشركة تمتلك هوامش إجمالية قوية وقدرات توزيع واسعة، لكن ضعف نموها مقارنة ببعض الشركات الصناعية الأعلى جودة يجعل استعادة زخم المبيعات عنصرًا أساسيًا لتعزيز موقعها التنافسي.
📈 5. الهوامش: قوة تسعير واضحة لكن الاتجاه التشغيلي طويل الأجل تراجع
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 41.3%
- متوسط الهامش التشغيلي (Operating Margin): 10.4%
خلال 5 سنوات:
- تراجع الهامش التشغيلي بمقدار 3.4 نقطة مئوية
آخر 12 شهرا:
- الهامش الإجمالي مستقر تقريبًا
الربع الثاني CY2026:
- الهامش الإجمالي: 41.1%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- الهامش التشغيلي: 10.2%
- مقابل 8.5% في الفترة نفسها من العام الماضي
- تحسن بمقدار 1.7 نقطة مئوية
ويعد متوسط الهامش الإجمالي البالغ 41.3% خلال خمس سنوات من المستويات القوية في القطاع الصناعي، ما يعكس تميزًا في المنتجات أو العلامة وقوة في اقتصاديات الوحدة. ومع ذلك، تراجع الهامش التشغيلي بمقدار 3.4 نقطة مئوية خلال الفترة نفسها، رغم التحسن المسجل في الربع الأخير.
🧠 نظرة مُركّب: قوة الهامش الإجمالي تمثل واحدة من أبرز مزايا الشركة، لكن استعادة الهامش التشغيلي المفقود ستكون ضرورية لتحويل هذه القوة إلى نمو أفضل ومستدام في الأرباح.
📈 6. ربحية السهم: تراجع تاريخي رغم القفزة القوية في الربع الأخير
5 سنوات:
- تراجع سنوي في ربحية السهم: 1.4%
آخر عامين:
- تراجع سنوي في ربحية السهم: 10.5%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 1.43 دولار
- مقابل 1.08 دولار في الفترة نفسها من العام الماضي
- مقابل توقعات المحللين البالغة 1.26 دولار
- أعلى من التوقعات بـ13.6%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 4.83 دولار
- مقابل 4.33 دولار حاليًا
- نمو متوقع: 11.5%
ورغم نمو الإيرادات بمعدل 4.3% سنويًا خلال السنوات الخمس الماضية، تراجعت ربحية السهم بمعدل 1.4% سنويًا، ما يعكس تراجع الربحية لكل سهم أثناء توسع الأعمال. كما تسارع الانخفاض إلى 10.5% سنويًا خلال العامين الأخيرين، قبل أن يظهر الربع الأخير تحسنًا قويًا.
🧠 نظرة مُركّب: القفزة الفصلية في الأرباح والتوقعات بنمو 11.5% خلال 12 شهرًا توفران إشارة تعافٍ، لكن عكس الاتجاه التاريخي السلبي يتطلب استمرار هذا التحسن لعدة فصول.
💸 7. التدفق النقدي الحر: ربحية نقدية جيدة واتجاه طويل الأجل إيجابي
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 8.3%
- تحسن الهامش بمقدار 1.1 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: 80.92 مليون دولار
- هامش التدفق النقدي الحر: 7.7%
- مستقر تقريبًا مقارنة بالفترة نفسها من العام الماضي
وتتمتع الشركة بربحية نقدية جيدة مقارنة بالقطاع الصناعي، إذ بلغ متوسط هامش التدفق النقدي الحر 8.3% خلال السنوات الخمس الماضية. كما ارتفع الهامش بمقدار 1.1 نقطة مئوية خلال الفترة، رغم تراجع الربحية التشغيلية، ما يشير إلى انخفاض نسبي في كثافة رأس المال.
🧠 نظرة مُركّب: التدفق النقدي الحر يمثل نقطة قوة واضحة، إذ تجمع الشركة بين هامش نقدي جيد واتجاه تحسن طويل الأجل، ما يوفر مرونة أكبر خلال الدورات الصناعية الضعيفة.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 16.8%
لكن الاتجاه خلال السنوات الأخيرة يشير إلى:
- تراجع العائد على رأس المال المستثمر
- انخفاض العوائد من مستويات تجاوزت 20% سابقًا
- تراجع كفاءة فرص النمو الجديدة مقارنة بالماضي
أما المركز المالي:
- النقد: 74.09 مليون دولار
- الديون: 555.4 مليون دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا (EBITDA): 452.3 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 1.1 مرة
- مصروفات الفوائد السنوية: 10.91 مليون دولار
ويعد متوسط العائد على رأس المال البالغ 16.8% خلال خمس سنوات مستوى قويًا لشركة صناعية، إلا أن الاتجاه الهابط خلال السنوات الأخيرة يشير إلى انخفاض العوائد على الاستثمارات الجديدة. وفي المقابل، تبدو الميزانية متوازنة مع نسبة صافي دين تبلغ 1.1 مرة فقط من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء.
🧠 نظرة مُركّب: المديونية ليست مصدر ضغط رئيسيًا، لكن تراجع العائد على رأس المال يستحق المتابعة لأنه قد يشير إلى تقلص عدد فرص النمو المربحة مقارنة بالماضي.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت 7.8% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ1.6%
- ربحية السهم المعدلة تجاوزت التوقعات بـ13.6%
- ربحية السهم ارتفعت من 1.08 دولار إلى 1.43 دولار
- الهامش التشغيلي ارتفع من 8.5% إلى 10.2%
- التدفق النقدي الحر بلغ 80.92 مليون دولار
- متوسط الهامش الإجمالي لخمس سنوات يبلغ 41.3%
- السهم ارتفع بنحو 6.3% مباشرة بعد إعلان النتائج
لكن في المقابل:
- نمو الإيرادات خلال 5 سنوات بلغ 4.3% سنويًا فقط
- الإيرادات كانت شبه ثابتة خلال العامين الماضيين
- ربحية السهم تراجعت بمعدل 1.4% سنويًا خلال 5 سنوات
- ربحية السهم تراجعت بمعدل 10.5% سنويًا خلال العامين الماضيين
- الهامش التشغيلي تراجع بمقدار 3.4 نقطة مئوية خلال 5 سنوات
- العائد على رأس المال المستثمر اتجه للانخفاض خلال السنوات الأخيرة
- النمو المتوقع للإيرادات لا يزال دون متوسط القطاع
🧠 نظرة مُركّب: الربع الأخير أظهر تحسنًا واضحًا في معظم المؤشرات، لكن التحدي هو تحويل هذا الأداء إلى اتجاه طويل الأجل يعكس ضعف النمو والتراجع التاريخي في الأرباح والعائد على رأس المال.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 119.88 دولار
- القيمة العادلة: 67.00 دولار
- السهم يتداول بحوالي 78.9% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 24.8 مرة
- مستوى عدم اليقين: Medium
ويتداول السهم عند علاوة كبيرة مقارنة بالقيمة العادلة، إذ يبلغ السعر الحالي 119.88 دولار مقابل قيمة عادلة تبلغ 67.00 دولار، بفارق يقارب 78.9%. وفي الوقت نفسه، لا تزال الشركة تواجه نموًا تاريخيًا محدودًا وتراجعًا في ربحية السهم والعائد على رأس المال، رغم التحسن القوي في الربع الأخير.
🧠 نظرة مُركّب: قوة الربع الأخير والهوامش والتدفقات النقدية واضحة، لكن السعر الحالي يعكس قدرًا كبيرًا من التفاؤل، بينما لا يوفر التقييم الحالي هامش أمان واضحًا مقابل نقاط الضعف التاريخية.
🧾 الخلاصة المركبة: هوامش وتدفقات نقدية قوية لكن السعر يعكس تفاؤلًا كبيرًا
تمتلك إم إس سي إندستريال (MSM):
- متوسط هامش إجمالي قوي يبلغ 41.3% خلال 5 سنوات
- متوسط هامش تشغيلي يبلغ 10.4%
- نموًا فصليًا في الإيرادات بلغ 7.8%
- تفوقًا في ربحية السهم على التوقعات بـ13.6%
- تحسنًا في الهامش التشغيلي إلى 10.2%
- متوسط هامش تدفق نقدي حر يبلغ 8.3%
- متوسط عائد على رأس المال المستثمر يبلغ 16.8%
- نسبة صافي دين منخفضة نسبيًا عند 1.1 مرة
- توقعات بنمو ربحية السهم 11.5% خلال 12 شهرًا
لكن:
- نمو الإيرادات بلغ 4.3% سنويًا فقط خلال 5 سنوات
- الإيرادات كانت شبه ثابتة خلال العامين الماضيين
- ربحية السهم تراجعت بمعدل 1.4% سنويًا خلال 5 سنوات
- ربحية السهم تراجعت بمعدل 10.5% سنويًا خلال العامين الماضيين
- الهامش التشغيلي تراجع بمقدار 3.4 نقطة مئوية خلال 5 سنوات
- العائد على رأس المال المستثمر يتجه للانخفاض
- السهم يتداول بحوالي 78.9% فوق قيمته العادلة
- مستوى عدم اليقين متوسط
✨ الخلاصة: إم إس سي إندستريال تمتلك هوامش إجمالية قوية وتدفقات نقدية جيدة وميزانية متوازنة، كما أظهرت نتائج الربع الثاني CY2026 تحسنًا واضحًا في الإيرادات والأرباح والكفاءة التشغيلية، لكن ضعف النمو التاريخي وتراجع ربحية السهم والعائد على رأس المال يتزامنان مع تداول السهم بنحو 78.9% فوق قيمته العادلة، ما يجعل التقييم العامل الأكثر ضغطًا حاليًا.