إدجويل بيرسونال كير… علامات استهلاكية قوية وتقييم بخصم واضح لكن ضعف النمو والربحية يحدان من جودة السهم 🧴🪒📉
تُعد إدجويل بيرسونال كير (EPC) شركة متخصصة في منتجات العناية الشخصية، وتمتلك مجموعة من العلامات المعروفة مثل Banana Boat وSchick وSkintimate وHawaiian Tropic، وتعمل في مجالات العناية بالبشرة والحماية من الشمس والحلاقة والعناية النسائية.
ورغم أن السهم يتداول بخصم واضح عن قيمته العادلة، فإن انخفاض الإيرادات خلال السنوات الأخيرة، وضعف النمو العضوي، وتراجع الهوامش التشغيلية وربحية السهم، إلى جانب العائد المنخفض على رأس المال، تجعل جودة الأعمال أقل من العديد من شركات السلع الاستهلاكية الأساسية.
📊 نتائج الربع الثاني CY2026: أرباح قوية فوق التوقعات رغم إخفاق الإيرادات
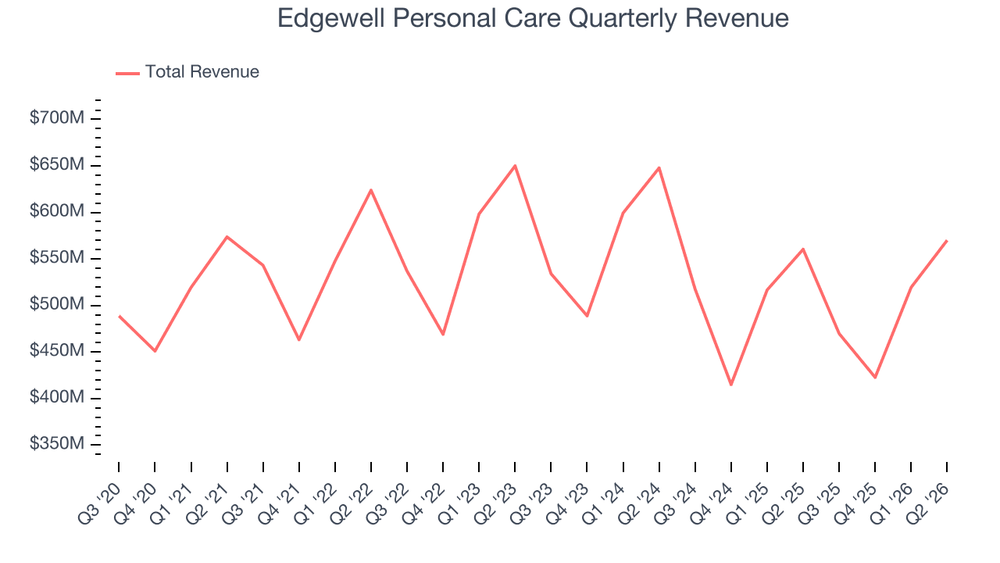
- الإيرادات: 570.1 مليون دولار (+1.7% سنويًا، أقل من التوقعات بـ1.2%)
- ربحية السهم المعدلة (Adjusted EPS): 0.72 دولار (أعلى من التوقعات بـ17.6%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 78.9 مليون دولار بهامش 13.8%، أعلى من التوقعات بـ8.2%
- توجيه ربحية السهم المعدلة للعام الكامل (Adjusted EPS): 1.90 دولار عند منتصف النطاق، أعلى من التوقعات بـ0.6%
- توجيه الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء للعام الكامل (EBITDA): 255 مليون دولار عند منتصف النطاق، أعلى من توقعات المحللين البالغة 252.7 مليون دولار
- الهامش التشغيلي (Operating Margin): 4.4% مقابل 8% في الفترة نفسها من العام الماضي
- نمو الإيرادات العضوية (Organic Revenue): +1.1% سنويًا، دون التوقعات
- القيمة السوقية: 1.31 مليار دولار
🧠 نظرة مُركّب: الربع كان مختلطًا؛ الشركة أخفقت في الإيرادات والنمو العضوي، لكنها حققت تفوقًا قويًا في Adjusted EPS وAdjusted EBITDA وقدمت توجيهات سنوية أفضل قليلًا من التوقعات.
🚀 1. الإيرادات: انكماش طويل الأجل رغم تحسن الربع الأخير
آخر 3 سنوات:
- تراجع سنوي مركب في الإيرادات: 4.2%
خلال آخر 12 شهرًا:
- الإيرادات: 1.98 مليار دولار
الربع الثاني CY2026:
- الإيرادات: 570.1 مليون دولار
- نمو سنوي: 1.7%
- أقل من توقعات السوق بـ1.2%
توقعات 12 شهرا:
- نمو متوقع للإيرادات: 1.8%
ويظهر الأداء التاريخي ضعفًا واضحًا في الطلب، إذ انخفضت المبيعات بنحو 4.2% سنويًا خلال آخر 3 سنوات، وهو أداء ضعيف بالنسبة لشركة تعمل في قطاع السلع الاستهلاكية الأساسية.
ورغم أن توقع نمو الإيرادات بنحو 1.8% خلال 12 شهرًا المقبلة يشير إلى استقرار وتحسن نسبي، فإنه يظل أقل من متوسط القطاع ولا يمثل تسارعًا قويًا في الأعمال.
🧠 نظرة مُركّب: عودة الإيرادات إلى النمو في الربع الأخير إيجابية، لكنها لا تعوض حتى الآن الانكماش الذي شهدته الشركة خلال السنوات الماضية، والنمو المتوقع لا يزال محدودًا.
⚙️ 2. نموذج الأعمال: محفظة واسعة من علامات العناية الشخصية
تعتمد إدجويل بيرسونال كير (EPC) على بيع منتجات العناية الشخصية من خلال ثلاثة قطاعات رئيسية:
- العناية بالشمس والبشرة
- منتجات الحلاقة
- منتجات العناية النسائية
وتشمل محفظة الشركة علامات ومنتجات مثل:
- Banana Boat
- Hawaiian Tropic
- Schick
- Skintimate
- Edge
- Shave Guard
- Playtex
- o.b.
وتأسست الشركة في 2015 بعد انفصالها عن Energizer Holdings، إلا أن محفظتها تضم علامات يعود تاريخ بعضها إلى أكثر من 100 عام.
وتتمتع منتجات الشركة بتوزيع واسع عبر:
- متاجر السوبرماركت
- الصيدليات
- متاجر التجزئة الكبرى
- متاجر التجزئة الصغيرة
- قنوات توزيع واسعة تمنح العلامات الرائدة مواقع جيدة على رفوف المتاجر
🧠 نظرة مُركّب: العلامات المعروفة والتوزيع الواسع يمثلان أصلين مهمين للشركة، لكن قوة العلامة لم تتحول خلال السنوات الأخيرة إلى نمو مستدام في الإيرادات.
🏦 3. القطاع والصناعة
تنتمي إدجويل بيرسونال كير إلى صناعة منتجات العناية الشخصية ضمن قطاع السلع الاستهلاكية الأساسية، وهي صناعة تتمتع بدرجة من المرونة لأن المستهلكين يميلون إلى الحفاظ على إنفاقهم على منتجات الجمال والعناية حتى خلال فترات التباطؤ الاقتصادي.
ويستفيد القطاع من:
- الطلب المتكرر على منتجات العناية الشخصية
- مرونة الإنفاق الاستهلاكي على منتجات الجمال والصحة
- قوة العلامات التجارية
- زيادة الاهتمام بالمكونات الطبيعية
- ارتفاع الطلب على المنتجات المنتجة بصورة أخلاقية
- إمكانية الابتكار وإطلاق منتجات جديدة
لكن القطاع يواجه أيضًا تحديات تشمل:
- تغير أذواق المستهلكين باستمرار
- المنافسة من الشركات العالمية الأكبر
- الحاجة المستمرة للإنفاق على التسويق
- تقلب تكاليف المواد الخام والتصنيع
- المنافسة على مساحات العرض داخل متاجر التجزئة
- الحاجة إلى الابتكار للحفاظ على ولاء العملاء
🧠 نظرة مُركّب: طبيعة المنتجات تمنح الشركة قدرًا من الدفاعية، لكن المنافسة القوية وتغير تفضيلات المستهلكين يجعلان الابتكار وقوة العلامة عاملين حاسمين للحفاظ على النمو.
🌐 4. المنافسة
تتنافس إدجويل بيرسونال كير (EPC) مع عدد من أكبر شركات المنتجات الاستهلاكية في العالم، أبرزها:
وتواجه الشركة تحديًا إضافيًا بسبب صغر حجمها النسبي، إذ بلغت إيرادات آخر 12 شهرًا نحو 1.98 مليار دولار فقط، ما يمنح المنافسين الأكبر مزايا في وفورات الحجم وقوة التفاوض مع متاجر التجزئة.
🧠 نظرة مُركّب: تمتلك إدجويل علامات قوية في فئات محددة، لكن صغر حجمها مقارنة بالمنافسين العالميين يقلل من قدرتها على الاستفادة من وفورات الحجم ويزيد أهمية التنفيذ التشغيلي.
📈 5. النمو العضوي: تحسن حديث بعد عامين من الضعف
آخر 8 فصول:
- متوسط تراجع الإيرادات العضوية: 1.1% سنويًا
الربع الثاني CY2026:
- نمو الإيرادات العضوية (Organic Revenue): +1.1% سنويًا
- النتيجة جاءت دون توقعات السوق
ويمثل نمو الإيرادات العضوية بنسبة 1.1% تحولًا إيجابيًا مقارنة بالاتجاه التاريخي، إذ واجهت الشركة انخفاضًا في الطلب خلال الفصول الثمانية الماضية بمتوسط تراجع عضوي بلغ 1.1% سنويًا.
ويُعد النمو العضوي مهمًا لأنه يستبعد تأثير الاستحواذات والتخارجات وتقلبات أسعار العملات، وبالتالي يقدم صورة أوضح عن أداء النشاط الأساسي للشركة.
🧠 نظرة مُركّب: عودة النمو العضوي إلى المنطقة الإيجابية إشارة مشجعة، لكنها تحتاج إلى الاستمرار لعدة فصول قبل اعتبارها تحولًا حقيقيًا في اتجاه الطلب.
📈 6. الهوامش: هامش إجمالي جيد لكن الكفاءة التشغيلية ضعيفة
آخر عامين:
- متوسط الهامش الإجمالي (Gross Margin): 40.5%
- متوسط الهامش التشغيلي (Operating Margin): 2.8%
خلال آخر 12 شهرًا:
- تراجع الهامش الإجمالي بمقدار 1.9 نقطة مئوية
- تراجع الهامش التشغيلي بمقدار 6.8 نقاط مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 42.5%
- مقابل 36.2% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 6.3 نقاط مئوية
- الهامش التشغيلي: 4.4%
- مقابل 8% في الفترة نفسها من العام الماضي
- تراجع سنوي بمقدار 3.6 نقاط مئوية
ويعكس متوسط الهامش الإجمالي البالغ 40.5% اقتصاديات جيدة نسبيًا بالنسبة لشركة سلع استهلاكية، لكنه لا يترجم إلى ربحية تشغيلية قوية بسبب قاعدة التكاليف المرتفعة.
واللافت أن الهامش الإجمالي ارتفع بقوة في الربع الأخير بينما تراجع الهامش التشغيلي، ما يشير إلى أن المصروفات التشغيلية مثل التسويق والتكاليف الإدارية ارتفعت بوتيرة أسرع من الإيرادات.
🧠 نظرة مُركّب: المشكلة الرئيسية ليست في اقتصاديات المنتجات نفسها، بل في قدرة الشركة على تحويل الهامش الإجمالي الجيد إلى أرباح تشغيلية، وهو ما يعكس ضعفًا واضحًا في الكفاءة.
📈 7. ربحية السهم: تراجع تاريخي رغم التفوق القوي في الربع الأخير
آخر 3 سنوات:
- تراجع سنوي مركب في ربحية السهم (EPS): 11.3%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.72 دولار
- مقابل 0.92 دولار في الفترة نفسها من العام الماضي
- انخفاض سنوي بنحو 21.7%
- مقابل توقعات المحللين عند 0.61 دولار
- أعلى من التوقعات بـ17.6%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 2.14 دولار
- مقابل 1.84 دولار خلال آخر 12 شهرًا (+16.4%)
وتراجع EPS بنحو 11.3% سنويًا خلال آخر 3 سنوات بوتيرة أسرع من انخفاض الإيرادات، ما يشير إلى أن قاعدة التكاليف الثابتة جعلت الشركة أقل قدرة على حماية الأرباح مع تراجع الطلب.
لكن توقع نمو ربحية السهم بنحو 16.4% خلال 12 شهرًا المقبلة يوفر فرصة لتحسن الصورة إذا تمكنت الشركة من تنفيذ خطتها واستعادة الكفاءة.
🧠 نظرة مُركّب: سجل الأرباح التاريخي ضعيف، لكن التوقعات تشير إلى انعكاس محتمل؛ تحقيق نمو EPS بنسبة 16.4% سيكون عاملًا مهمًا لإثبات أن الربحية بدأت بالتعافي.
💰 8. التدفق النقدي الحر: قدرة محدودة على توليد النقد
آخر عامين:
- الشركة كانت قريبة من نقطة التعادل من منظور التدفق النقدي الحر
ويعني ذلك أن الشركة لم تحقق مستويات قوية ومستدامة من التدفق النقدي الحر خلال العامين الماضيين، ما يقلل قدرتها على إعادة رأس المال للمساهمين أو تمويل مبادرات النمو داخليًا.
كما أن ضعف التحويل النقدي يصبح أكثر أهمية في ظل وجود ديون مرتفعة نسبيًا، لأن الشركة تحتاج إلى تدفقات نقدية جيدة للحفاظ على مرونتها المالية.
🧠 نظرة مُركّب: التدفق النقدي الحر ليس نقطة قوة حاليًا؛ ضعف توليد النقد يحد من الخيارات الاستراتيجية ويزيد أهمية تحسن الأرباح التشغيلية خلال الفصول المقبلة.
📊 9. العائد على رأس المال والمركز المالي
آخر 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 4.5%
ويُعد متوسط ROIC البالغ 4.5% منخفضًا، بل إنه أقل من تكلفة رأس المال المعتادة لشركات السلع الاستهلاكية الأساسية، ما يشير إلى أن الشركة لم تحقق تاريخيًا عوائد جذابة على الأموال المستثمرة في أعمالها.
المركز المالي:
- النقد: 397.1 مليون دولار
- الديون: 1.28 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا (EBITDA): 220.7 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 4 مرات
- مصروفات الفوائد السنوية: 35.3 مليون دولار
ورغم ارتفاع الدين مقارنة بالنقد، فإن مستوى Net Debt / EBITDA عند 4 مرات لا يزال قابلًا للإدارة وفق قدرة الشركة الحالية على تحقيق الأرباح، كما أن مصروفات الفوائد السنوية لا تمثل عبئًا مفرطًا في الوقت الحالي.
🧠 نظرة مُركّب: المديونية قابلة للإدارة، لكن اجتماعها مع ROIC منخفض عند 4.5% وتدفقات نقدية محدودة يقلل من جودة المركز المالي ويجعل تحسين كفاءة رأس المال أولوية مهمة.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- Adjusted EPS تجاوزت توقعات السوق بـ17.6%
- Adjusted EBITDA تجاوزت التوقعات بـ8.2%
- الهامش الإجمالي ارتفع إلى 42.5%
- الهامش الإجمالي تحسن 6.3 نقاط مئوية سنويًا
- الإيرادات العضوية عادت للنمو بنسبة 1.1%
- توجيه Adjusted EPS للعام الكامل تجاوز التوقعات بـ0.6%
- توجيه EBITDA للعام الكامل بلغ 255 مليون دولار، أعلى من توقعات المحللين
لكن في المقابل:
- الإيرادات أخفقت في بلوغ التوقعات بـ1.2%
- النمو العضوي جاء دون التوقعات
- الهامش التشغيلي تراجع من 8% إلى 4.4%
- EPS انخفضت 11.3% سنويًا خلال آخر 3 سنوات
- الإيرادات انخفضت 4.2% سنويًا خلال آخر 3 سنوات
- متوسط ROIC خلال 5 سنوات بلغ 4.5% فقط
- التدفق النقدي الحر كان قريبًا من نقطة التعادل خلال العامين الماضيين
- السهم بقي شبه مستقر مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: تفوق الأرباح وAdjusted EBITDA وتحسن الهامش الإجمالي نقاط إيجابية، لكن ضعف الإيرادات والربحية التشغيلية والعائد على رأس المال يجعل الربع أقرب إلى تحسن جزئي وليس تحولًا كاملًا.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 26.88 دولار
- القيمة العادلة: 34.85 دولار
- السهم يتداول بحوالي 22.9% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 12.3 مرة
- مستوى عدم اليقين: Medium
يتداول السهم بخصم يبلغ نحو 22.9% عن القيمة العادلة، بينما يبلغ مضاعف Forward P/E نحو 12.3 مرة، ما يجعل التقييم يبدو منخفضًا مقارنة بالعديد من شركات السلع الاستهلاكية الأساسية.
كما تدعم التقييم توقعات نمو EPS بنسبة 16.4% خلال 12 شهرًا المقبلة وعودة النمو العضوي إلى المنطقة الإيجابية.
لكن الخصم يأتي مقابل أساسيات ضعيفة تاريخيًا تشمل انخفاض الإيرادات والأرباح، وتراجع الهامش التشغيلي، وضعف التدفقات النقدية، ومتوسط ROIC لا يتجاوز 4.5%.
🧠 نظرة مُركّب: التقييم الحالي يوفر هامش أمان أفضل، لكن السهم يحتاج إلى إثبات استدامة التعافي في النمو والربحية قبل أن يتحول الخصم عن القيمة العادلة إلى فرصة استثمارية عالية الجودة.
🧾 الخلاصة المركبة: تقييم جذاب نسبيًا لكن جودة الأعمال تحتاج إلى تحسن
تمتلك إدجويل بيرسونال كير (EPC):
- علامات معروفة مثل Banana Boat وSchick وSkintimate
- متوسط Gross Margin يبلغ 40.5%
- Adjusted EPS تجاوزت التوقعات بـ17.6%
- Adjusted EBITDA تجاوزت التوقعات بـ8.2%
- نموًا عضويًا إيجابيًا بنسبة 1.1% في الربع الأخير
- توقع نمو EPS بنسبة 16.4% خلال 12 شهرًا
- خصمًا بنحو 22.9% عن القيمة العادلة
- Forward P/E يبلغ حوالي 12.3 مرة
لكن:
- الإيرادات انخفضت 4.2% سنويًا خلال آخر 3 سنوات
- EPS تراجعت 11.3% سنويًا خلال آخر 3 سنوات
- الهامش التشغيلي تراجع إلى 4.4%
- الهامش التشغيلي انخفض 6.8 نقاط مئوية خلال آخر 12 شهرًا
- التدفق النقدي الحر كان قريبًا من نقطة التعادل خلال العامين الماضيين
- متوسط ROIC يبلغ 4.5% فقط
- الديون تبلغ 1.28 مليار دولار مقابل 397.1 مليون دولار نقدًا
- مستوى عدم اليقين Medium
✨ الخلاصة: إدجويل بيرسونال كير تمتلك علامات استهلاكية معروفة وتظهر بعض إشارات التعافي في النمو العضوي والأرباح، كما يتداول السهم بخصم واضح عن قيمته العادلة، لكن ضعف النمو التاريخي وتراجع الهامش التشغيلي والتدفقات النقدية المحدودة والعائد المنخفض على رأس المال تجعل تحسن جودة الأعمال شرطًا أساسيًا لزيادة جاذبية السهم.