هاين سيليستيال… تراجع حاد في المبيعات وربحية ضعيفة مع مديونية مرتفعة رغم تحسن التدفقات النقدية 🥗📉⚠️
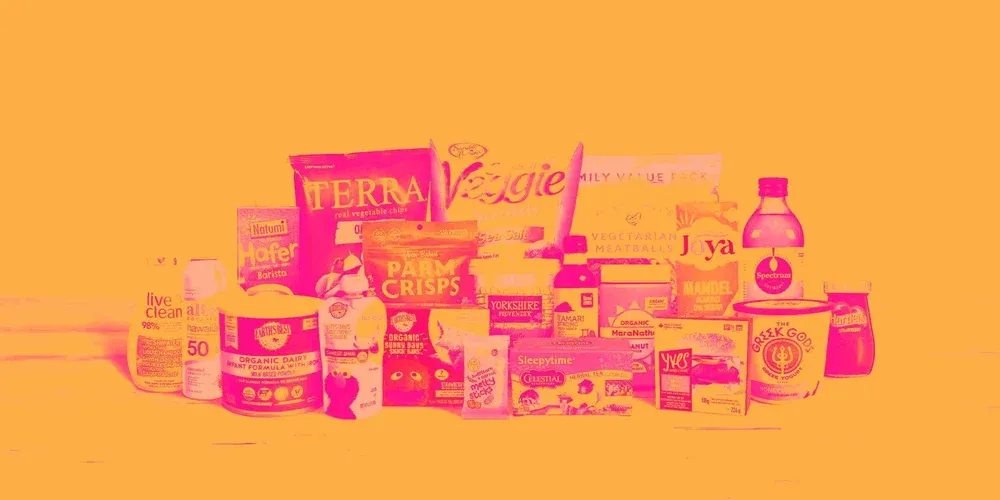
تُعد هاين سيليستيال (HAIN) شركة متخصصة في الأغذية الطبيعية والعضوية، وتقدم مجموعة واسعة من المنتجات تشمل الوجبات الخفيفة والشاي وأغذية الأطفال ومنتجات العناية الشخصية، وتباع منتجاتها في أكثر من 75 دولة حول العالم.
ورغم امتلاك الشركة علامات تجارية معروفة وانتشارًا عالميًا، فإن الانكماش المستمر في المبيعات وضعف الهوامش والعائد على رأس المال، إلى جانب المديونية المرتفعة، تجعل أساسيات الشركة ضعيفة حتى مع تداول السهم دون قيمته العادلة.
📊 نتائج الربع الثاني CY2026: تراجع حاد في الإيرادات واستمرار الخسائر
- الإيرادات: 263.1 مليون دولار (-27.6% سنويًا، أقل من التوقعات بـ2.2%)
- ربحية السهم المعدلة (Adjusted EPS): -0.05 دولار مقابل توقعات -0.03 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 18.74 مليون دولار، بهامش 7.1% ومتوافقة تقريبًا مع التوقعات
- الهامش التشغيلي (Operating Margin): -21.2% مقابل 1.5% في الفترة نفسها من العام الماضي
- التدفق النقدي الحر (Free Cash Flow): 6.83 مليون دولار مقابل -8.87 مليون دولار في الفترة نفسها من العام الماضي
- الإيرادات العضوية (Organic Revenue): انخفاض 2% سنويًا
- القيمة السوقية: 55.9 مليون دولار
🧠 نظرة مُركّب: الربع كان ضعيفًا بوضوح مع انهيار الإيرادات واستمرار الخسائر وتدهور حاد في الهامش التشغيلي، رغم أن عودة التدفق النقدي الحر إلى المنطقة الإيجابية تمثل نقطة تحسن محدودة.
🚀 1. الإيرادات: انكماش مستمر مع توقعات بمزيد من التراجع
آخر 3 سنوات:
- انخفاض سنوي: 9%
الربع الثاني CY2026:
- الإيرادات: 263.1 مليون دولار
- انخفاض سنوي: 27.6%
- أقل من توقعات السوق بـ2.2%
اخر 12 شهرا:
- الإيرادات: 1.35 مليار دولار
توقعات 12 شهرا:
- انخفاض متوقع في الإيرادات: 15.7%
تراجعت إيرادات الشركة بمعدل سنوي بلغ 9% خلال آخر 3 سنوات، وهو اتجاه ضعيف يعكس صعوبة منتجاتها في الحفاظ على الطلب والزخم في السوق.
وازداد الوضع سوءًا في الربع الأخير، إذ انخفضت الإيرادات بنسبة 27.6% سنويًا إلى 263.1 مليون دولار، وجاءت أقل من توقعات المحللين بنحو 2.2%.
كما يتوقع المحللون انخفاض الإيرادات بنسبة إضافية تبلغ 15.7% خلال الـ12 شهرًا المقبلة، ما يشير إلى أن ضغوط الطلب قد تستمر بدل الوصول إلى قاع واضح.
🧠 نظرة مُركّب: اتجاه الإيرادات يمثل أكبر مشكلة في القصة الاستثمارية، إذ لم تعد المسألة مجرد تباطؤ في النمو بل انكماش مستمر مع توقعات بمزيد من التراجع.
⚙️ 2. نموذج الأعمال: أغذية طبيعية وعضوية بعلامات تجارية متعددة
تعتمد هاين سيليستيال (HAIN) على محفظة من العلامات التجارية في الأغذية الطبيعية والعضوية ومنتجات العناية الشخصية.
وتشمل أبرز منتجات وعلامات الشركة:
- Celestial Seasonings للشاي
- Terra Chips للوجبات الخفيفة
- Earth's Best لأغذية وحليب الأطفال
- Garden of Eatin’ لرقائق التورتيلا
- Alba Botanica للعناية الشخصية والبشرة
وتباع منتجات الشركة عبر:
- متاجر السوبرماركت
- متاجر الجملة والعضوية
- متاجر التجزئة الكبيرة
- متاجر التجزئة الصغيرة
- شركات الخدمات الغذائية
- كافتيريات الشركات والمدارس
ويستهدف نموذج الأعمال المستهلك الذي يبحث عن خيارات غذائية صحية من علامات تجارية معروفة وبأسعار مناسبة.
🧠 نظرة مُركّب: محفظة العلامات التجارية والانتشار الواسع يمنحان الشركة قاعدة أعمال حقيقية، لكن ضعف الطلب يظهر أن قوة العلامة وحدها لم تعد كافية لتحقيق نمو مستدام.
🏦 3. القطاع والصناعة
تنتمي هاين سيليستيال إلى قطاع الأغذية المعبأة، مع تركيز أكبر على المنتجات الطبيعية والعضوية والصحية.
ويستفيد القطاع من:
- الطلب المستمر على الأغذية
- زيادة اهتمام المستهلكين بالمنتجات الصحية
- الطلب على الأغذية الطبيعية والعضوية
- مرونة الطلب على السلع الاستهلاكية الأساسية
- توسع قنوات البيع بالتجزئة
لكن القطاع يواجه أيضًا تحديات تشمل:
- تغير تفضيلات المستهلكين
- المنافسة القوية بين العلامات التجارية
- ارتفاع تكاليف المواد الخام والنقل والتوزيع
- الحاجة إلى الحفاظ على أسعار تنافسية
- متطلبات سلامة الأغذية ووضع الملصقات
🧠 نظرة مُركّب: القطاع نفسه يتمتع بطلب دفاعي نسبيًا، لكن أداء الشركة الضعيف داخل قطاع مستقر نسبيًا يجعل مشكلات التنفيذ والقدرة التنافسية أكثر أهمية.
🌐 4. المنافسة
تتنافس هاين سيليستيال (HAIN) مع عدد من شركات الأغذية المعبأة التي توسعت نحو المنتجات الصحية والطبيعية، أبرزها:
🧠 نظرة مُركّب: المنافسون الأكبر يتمتعون بمزايا الحجم وقوة التفاوض مع متاجر التجزئة، ما يجعل استعادة النمو أكثر صعوبة لشركة صغيرة تعاني أصلًا من تراجع الطلب.
📈 5. الإيرادات العضوية والهوامش: تحسن إجمالي محدود مقابل تدهور تشغيلي حاد
آخر 8 فصول:
- متوسط انخفاض الإيرادات العضوية (Organic Revenue): 6.2% سنويًا
الربع الثاني CY2026:
- انخفاض الإيرادات العضوية: 2% سنويًا
- الهامش الإجمالي (Gross Margin): 22.5%
- مقابل 20.5% في الفترة نفسها من العام الماضي
- تحسن الهامش الإجمالي بمقدار 2 نقطة مئوية
- الهامش التشغيلي (Operating Margin): -21.2%
- مقابل 1.5% في الفترة نفسها من العام الماضي
- انخفاض سنوي بمقدار 22.7 نقطة مئوية
بلغ متوسط الهامش الإجمالي 21.1% خلال آخر عامين، وهو مستوى ضعيف بالنسبة لشركة سلع استهلاكية أساسية ويشير إلى محدودية قوة التسعير.
وفي المقابل، تحسن الهامش الإجمالي في الربع الأخير إلى 22.5% من 20.5%، بينما انخفضت الإيرادات العضوية بنسبة 2% فقط مقارنة بمتوسط تراجع بلغ 6.2% خلال آخر 8 فصول.
لكن الهامش التشغيلي انهار إلى -21.2%، كما انخفض بمقدار 5.7 نقطة مئوية خلال العام الأخير، ما يشير إلى ارتفاع المصروفات التشغيلية وعدم قدرة الشركة على تعويضها عبر التسعير أو خفض التكاليف.
🧠 نظرة مُركّب: تحسن الهامش الإجمالي والإيرادات العضوية نسبيًا إشارتان إيجابيتان، لكن الانهيار في الهامش التشغيلي يطغى عليهما ويؤكد استمرار ضعف الكفاءة.
📈 6. ربحية السهم: تراجع تاريخي حاد مع توقع العودة إلى الربحية
آخر 3 سنوات:
- انخفاض سنوي في ربحية السهم: 32.9%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): -0.05 دولار
- مقابل -0.02 دولار في الفترة نفسها من العام الماضي
- أقل من توقعات المحللين البالغة -0.03 دولار
اخر 12 شهرا:
- ربحية السهم: -0.17 دولار
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 0.12 دولار
- تحول متوقع من الخسارة إلى الربحية
انخفضت ربحية السهم بمعدل سنوي بلغ 32.9% خلال آخر 3 سنوات، وهو تراجع أكبر من انخفاض الإيرادات ويعكس صعوبة خفض قاعدة التكاليف بالتوازي مع انكماش الطلب.
وفي الربع الأخير، سجلت الشركة خسارة معدلة قدرها 0.05 دولار للسهم مقابل خسارة 0.02 دولار قبل عام.
لكن المحللين يتوقعون تحول ربحية السهم من خسارة قدرها 0.17 دولار خلال آخر 12 شهرًا إلى ربح قدره 0.12 دولار خلال الـ12 شهرًا المقبلة.
🧠 نظرة مُركّب: العودة المتوقعة إلى الربحية قد تمثل بداية تحول إذا تحققت، لكن سجل الأرباح المتدهور يجعل إثبات استدامة هذا التحسن ضروريًا قبل بناء فرضية استثمارية قوية.
💰 7. التدفق النقدي الحر: تحسن واضح رغم ضعف المستوى التاريخي
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 1.9%
خلال العام الأخير:
- تحسن الهامش بمقدار 4.5 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: 6.83 مليون دولار
- هامش التدفق النقدي الحر: 2.6%
- مقابل -8.87 مليون دولار في الفترة نفسها من العام الماضي
بلغ متوسط هامش التدفق النقدي الحر 1.9% خلال آخر عامين، وهو مستوى ضعيف مقارنة بشركات السلع الاستهلاكية الأساسية.
لكن الاتجاه الحديث أكثر إيجابية، إذ تحسن الهامش بمقدار 4.5 نقطة مئوية خلال العام الأخير، كما تحول التدفق النقدي الحر في الربع الأخير من -8.87 مليون دولار إلى 6.83 مليون دولار.
🧠 نظرة مُركّب: تحسن التدفقات النقدية من النقاط الإيجابية القليلة حاليًا، واستمراره سيكون مهمًا جدًا في ظل المديونية المرتفعة والحاجة إلى تعزيز الميزانية.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 3.4%
ويشير الأداء إلى أن:
- ROIC أقل من تكلفة رأس المال المعتادة لشركات السلع الاستهلاكية الأساسية
- كفاءة استثمار رأس المال ضعيفة
- العائد على رأس المال اتجه نحو التراجع مؤخرًا
المركز المالي:
- النقد: 58.08 مليون دولار
- الديون: 557.8 مليون دولار
- EBITDA خلال آخر 12 شهرًا: 89.01 مليون دولار
- صافي الدين إلى EBITDA: 6 مرات
بلغ متوسط ROIC نحو 3.4% خلال آخر 5 سنوات، وهو مستوى منخفض ويشير إلى أن الشركة لم تحقق عوائد قوية على رأس المال المستثمر.
ويزيد المركز المالي من المخاطر، إذ تبلغ الديون 557.8 مليون دولار مقابل 58.08 مليون دولار فقط من النقد، بينما يصل صافي الدين إلى 6 مرات EBITDA.
ومع هذا المستوى من المديونية، قد يصبح الاقتراض الإضافي أكثر تكلفة إذا استمرت الربحية في التراجع، كما قد تضطر الشركة إلى بيع أصول أو اللجوء إلى تمويل يخفف ملكية المساهمين إذا ازدادت الضغوط التشغيلية.
🧠 نظرة مُركّب: الجمع بين ROIC منخفض ومديونية مرتفعة يمثل أكبر مصدر للمخاطر، لأن ضعف العوائد يقلل قدرة الشركة على معالجة الميزانية من خلال النمو الداخلي.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج بعض النقاط الإيجابية:
- الهامش الإجمالي ارتفع إلى 22.5%
- الإيرادات العضوية انخفضت 2% فقط مقابل متوسط انخفاض 6.2% خلال آخر 8 فصول
- التدفق النقدي الحر تحول إلى موجب عند 6.83 مليون دولار
- هامش التدفق النقدي الحر بلغ 2.6%
- Adjusted EBITDA بلغ 18.74 مليون دولار ومتوافقًا تقريبًا مع التوقعات
- السهم ارتفع بنحو 9.2% مباشرة بعد النتائج
لكن في المقابل:
- الإيرادات انخفضت 27.6% سنويًا
- الإيرادات جاءت أقل من التوقعات بـ2.2%
- Adjusted EPS بلغ -0.05 دولار وأخفق في بلوغ التوقعات
- الهامش التشغيلي انهار إلى -21.2%
- الإيرادات متوقع أن تنخفض 15.7% خلال 12 شهرًا
- متوسط ROIC يبلغ 3.4% فقط
- صافي الدين إلى EBITDA يبلغ 6 مرات
🧠 نظرة مُركّب: التحسن في التدفقات النقدية والهامش الإجمالي لا يعوض التراجع الحاد في الإيرادات والربحية، ولذلك يبقى إثبات استقرار الطلب وإصلاح هيكل التكاليف العاملين الأهم.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 0.60 دولار
- القيمة العادلة: 0.84 دولار
- السهم يتداول بحوالي 29% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 5.2 مرة
- مستوى عدم اليقين: High
يتداول السهم عند 0.60 دولار مقابل قيمة عادلة تبلغ 0.84 دولار، أي بخصم يقارب 29% عن القيمة العادلة.
كما يبلغ مضاعف Forward P/E نحو 5.2 مرة، وهو منخفض ظاهريًا مقارنة بشركات السلع الاستهلاكية الأساسية.
لكن هذا التقييم يأتي في ظل توقع انخفاض الإيرادات بنسبة 15.7% خلال الـ12 شهرًا المقبلة، ومتوسط ROIC يبلغ 3.4% فقط، وصافي دين يعادل 6 مرات EBITDA.
لذلك قد يعكس التقييم المنخفض المخاطر التشغيلية والمالية المرتفعة بدل أن يمثل فرصة واضحة للقيمة.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة والتقييم المنخفض مثيران للاهتمام، لكنهما لا يوفران وحدهما هامش أمان كافيًا أمام الانكماش القوي في المبيعات والمديونية المرتفعة.
🧾 الخلاصة المركبة: سهم رخيص ظاهريًا لكن الأساسيات لا تزال ضعيفة
تمتلك هاين سيليستيال (HAIN):
- انتشارًا في أكثر من 75 دولة
- محفظة من العلامات التجارية المعروفة
- تحسنًا في الهامش الإجمالي إلى 22.5%
- تحسنًا في اتجاه الإيرادات العضوية
- عودة التدفق النقدي الحر إلى المنطقة الإيجابية
- توقعات بالعودة إلى ربحية السهم الإيجابية
- السهم يتداول بخصم يقارب 29% عن القيمة العادلة
لكن:
- الإيرادات انخفضت 27.6% في الربع الأخير
- الإيرادات تراجعت 9% سنويًا خلال آخر 3 سنوات
- توقعات الإيرادات تشير إلى انخفاض 15.7% خلال 12 شهرًا
- ربحية السهم انخفضت 32.9% سنويًا خلال آخر 3 سنوات
- الهامش التشغيلي بلغ -21.2%
- متوسط ROIC لا يتجاوز 3.4%
- صافي الدين إلى EBITDA يبلغ 6 مرات
- مستوى عدم اليقين مرتفع
✨ الخلاصة: هاين سيليستيال تتداول بخصم واضح عن قيمتها العادلة وتظهر بعض الإشارات الإيجابية في التدفقات النقدية والهامش الإجمالي، لكن الانكماش الحاد في المبيعات وضعف الربحية والعائد على رأس المال والمديونية المرتفعة تجعل السهم أقرب إلى حالة تحول عالية المخاطر منه إلى فرصة قيمة واضحة.