هارلي ديفيدسون: علامة تجارية قوية لكن الطلب يتراجع… والسهم قريب من قيمته العادلة 🏍️📉
تُعد هارلي ديفيدسون (HOG) واحدة من أشهر شركات تصنيع الدراجات النارية في العالم، وتشتهر بإنتاج الدراجات الثقيلة المخصصة للرحلات الطويلة، إضافة إلى بيع قطع الغيار والإكسسوارات والخدمات التمويلية لعملائها.
ويعتمد نموذج أعمال الشركة على بيع الدراجات النارية، وقطع الغيار، والملابس والإكسسوارات، إلى جانب خدمات التمويل والتأمين، إلا أن أعمالها ترتبط بشكل كبير بإنفاق المستهلكين على السلع الكمالية، ما يجعلها أكثر تأثرًا بالدورات الاقتصادية.
وجاءت نتائج الربع الأول CY2026 متباينة، حيث تجاوزت الإيرادات توقعات السوق بفارق كبير رغم استمرار انخفاض المبيعات، بينما جاءت ربحية السهم متوافقة تقريبًا مع التوقعات، وتراجعت الهوامش التشغيلية بصورة حادة، كما تحول التدفق النقدي الحر إلى المنطقة السلبية.
ورغم تداول السهم قريبًا من قيمته العادلة، فإن ضعف النمو، وتراجع المبيعات، وانخفاض الربحية يجعل النظرة الاستثمارية أكثر تحفظًا.
📊 نتائج الربع الأول CY2026: الإيرادات تفوقت على التوقعات لكن الربحية تعرضت لضغوط
- الإيرادات: 1.17 مليار دولار (-11.8% سنويًا، أعلى من التوقعات بـ17.7%)
- ربحية السهم (GAAP EPS): 0.22 دولار (متوافقة تقريبًا مع التوقعات)
- الدخل التشغيلي المعدل: 23.49 مليون دولار (أقل من التوقعات بـ10.5%)
- الهامش التشغيلي (Operating Margin): 2% (انخفاضًا من 12.1% قبل عام)
- التدفق النقدي الحر (Free Cash Flow): سالب 259.8 مليون دولار
- عدد الدراجات المباعة: 37,300 دراجة
- القيمة السوقية: نحو 2.6 مليار دولار
رغم تجاوز الإيرادات توقعات السوق، فإن انخفاض المبيعات، وتراجع الهوامش التشغيلية، وتحول التدفقات النقدية إلى السالب، جعل نتائج الربع تعكس استمرار الضغوط التشغيلية على الشركة.
🧠 نظرة مُركّب: الإيرادات فاقت التوقعات، لكن المؤشرات التشغيلية الأساسية ما تزال تعكس ضعف الطلب وتراجع الربحية.
⚙️ نموذج الأعمال
تعتمد هارلي ديفيدسون (HOG) على تصنيع وبيع الدراجات النارية الثقيلة، إضافة إلى تحقيق إيرادات من قطع الغيار والإكسسوارات والملابس، إلى جانب خدمات التمويل والتأمين للمشترين.
وتشمل أبرز أعمال الشركة:
- الدراجات النارية الثقيلة
- قطع الغيار
- الإكسسوارات
- الملابس والمنتجات الترفيهية
- التمويل
- التأمين
- ترخيص العلامة التجارية
كما تعتمد الشركة على شبكة واسعة من الوكلاء المستقلين حول العالم، الذين يقدمون أيضًا خدمات الصيانة والدعم الفني.
🧠 نظرة مُركّب: تمتلك الشركة علامة تجارية قوية، لكن اعتمادها الكبير على مبيعات الدراجات يجعل نتائجها أكثر تقلبًا مع تغير الطلب.
🏍️ القطاع والصناعة
تنتمي هارلي ديفيدسون إلى قطاع المنتجات الترفيهية، والذي يستفيد من:
- ارتفاع الإنفاق الاستهلاكي
- النمو في الأنشطة الخارجية
- الابتكار في المنتجات
- توسع الأسواق العالمية
لكن القطاع يواجه أيضًا عدة تحديات، أبرزها:
- حساسية الطلب للدورات الاقتصادية
- ارتفاع تكاليف الإنتاج
- المنافسة القوية
- تغير تفضيلات المستهلكين
🧠 نظرة مُركّب: القطاع يتمتع بفرص نمو خلال فترات الانتعاش الاقتصادي، لكنه من أكثر القطاعات تأثرًا بتراجع الإنفاق الاستهلاكي.
🌐 المنافسة
تتنافس هارلي ديفيدسون (HOG) مع عدد من الشركات العالمية، ومن أبرزها:
🧠 نظرة مُركّب: تمتلك الشركة علامة تجارية مميزة، لكنها تواجه منافسة قوية من شركات تقدم خيارات أوسع وأسعارًا أكثر تنوعًا.
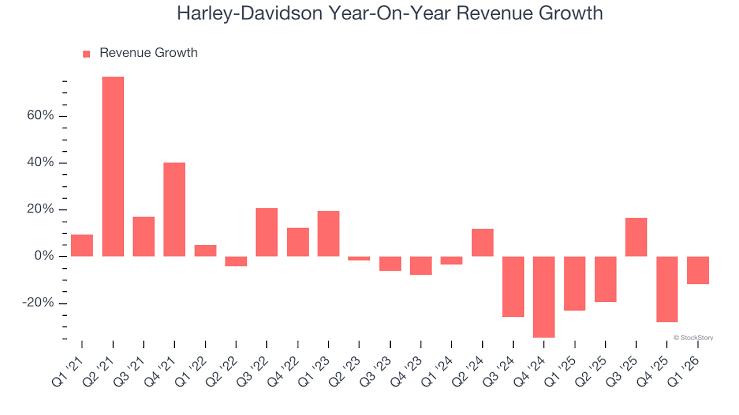
🚀 الإيرادات: اتجاه هابط خلال السنوات الأخيرة
5 سنوات:
- الإيرادات بقيت شبه مستقرة دون نمو يُذكر
آخر عامين:
- تراجع سنوي: 13.6%
الربع الأول CY2026:
- تراجع سنوي: 11.8%
- الإيرادات: 1.17 مليار دولار
- أعلى من التوقعات بـ17.7%
توقعات 12 شهرًا:
- انخفاض متوقع: 13%
كما بلغ عدد الدراجات المباعة خلال الربع 37,300 دراجة، بينما تراجع متوسط المبيعات السنوية خلال آخر عامين بنحو 14.6%.
🧠 نظرة مُركّب: الطلب على منتجات الشركة ما يزال يتراجع، ولا تظهر التوقعات الحالية مؤشرات على تعافٍ قريب.
📊 الهامش التشغيلي
5 سنوات:
- الهامش التشغيلي تراجع بصورة واضحة خلال الفترة
الربع الأول CY2026:
- 2%
- انخفاض من 12.1% قبل عام
ويشير هذا التراجع الكبير إلى أن المصروفات ارتفعت بوتيرة أسرع من انخفاض الإيرادات، ما أثر بشكل مباشر على الربحية.
🧠 نظرة مُركّب: تراجع الهوامش التشغيلية يعكس ضعف الكفاءة التشغيلية في ظل انخفاض الطلب.
📈 ربحية السهم (EPS)
5 سنوات:
- تراجع سنوي مركب: 1.9%
الربع الأول CY2026:
- ربحية السهم (GAAP EPS): 0.22 دولار
- مقابل 1.07 دولار قبل عام
- متوافقة تقريبًا مع التوقعات
توقعات 12 شهرًا:
- ربحية السهم المتوقعة: 1.76 دولار
- انخفاض متوقع: 53.1%
ورغم استقرار النتائج مقارنة بالتوقعات، فإن الاتجاه طويل الأجل للأرباح ما يزال سلبيًا.
🧠 نظرة مُركّب: الأرباح تتراجع بوتيرة أسرع من الإيرادات، وهو مؤشر سلبي على جودة الأعمال.
💸 التدفق النقدي الحر
آخر عامين:
- متوسط هامش التدفق النقدي الحر: 10.6%
الربع الأول CY2026:
- سالب 259.8 مليون دولار
- هامش: سالب 22.1%
توقعات 12 شهرًا:
- هامش متوقع: 5.3%
ورغم أن الإدارة تتوقع تحسن التدفقات النقدية خلال العام المقبل، فإن التحول إلى التدفق النقدي السلبي خلال الربع الأخير يستحق المتابعة.
🧠 نظرة مُركّب: التدفقات النقدية كانت من أكبر نقاط الضعف خلال الربع الأخير.
📊 العائد على رأس المال (ROIC)
5 سنوات:
- متوسط العائد على رأس المال: 16%
كما تراجع ROIC بصورة واضحة خلال السنوات الأخيرة، ما يعكس انخفاض كفاءة استثمار رأس المال وضعف فرص النمو المربح.
🧠 نظرة مُركّب: تراجع العائد على رأس المال يعكس تآكل جودة الأعمال مقارنة بالسنوات السابقة.
🏦 المركز المالي
- النقد: 1.81 مليار دولار
- الديون: 2.38 مليار دولار
- صافي الدين إلى EBITDA: 1.4x
- مصروف الفوائد السنوي: 4.45 مليون دولار
ورغم ارتفاع الديون مقارنة بالنقد، فإن مستوى المديونية ما يزال ضمن الحدود المقبولة، كما تمتلك الشركة قدرة جيدة على خدمة التزاماتها.
🧠 نظرة مُركّب: المركز المالي مستقر، ولا يمثل مصدر القلق الرئيسي للمستثمرين.
📌 أبرز استنتاجات نتائج الربع
حملت النتائج عددًا من المؤشرات الإيجابية:
- الإيرادات تجاوزت التوقعات بفارق كبير
- المركز المالي مستقر
- التوقعات تشير إلى تحسن التدفقات النقدية خلال العام المقبل
لكن في المقابل:
- الإيرادات تتراجع منذ سنوات
- انخفاض مبيعات الدراجات
- تراجع الهامش التشغيلي بصورة حادة
- تحول التدفق النقدي الحر إلى السالب
- توقعات تشير إلى انخفاض كبير في الأرباح
🧠 نظرة مُركّب: النتائج كانت مختلطة، لكن الاتجاه طويل الأجل ما يزال يميل إلى الضعف.
💰 هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 26.58 دولار
- القيمة العادلة: 27.00 دولار
- مستوى عدم اليقين: High
- Forward P/E: 29.4x
- السعر المستهدف للمحللين: 26.91 دولار
يتداول السهم قريبًا جدًا من قيمته العادلة، ومع ارتفاع مستوى عدم اليقين وتراجع الإيرادات والأرباح، فإن هامش الأمان يبقى محدودًا.
🧠 نظرة مُركّب: التقييم لا يبدو مغريًا في ظل استمرار ضعف النمو وارتفاع المخاطر.
🧾 الخلاصة المركبة: هارلي ديفيدسون، علامة قوية لكن جودة الأعمال تراجعت
تمتلك هارلي ديفيدسون (HOG):
- علامة تجارية عالمية
- ميزانية مالية مستقرة
- قاعدة عملاء وفية
- شبكة توزيع واسعة
لكن:
- الإيرادات تتراجع منذ سنوات
- الأرباح تنخفض بوتيرة متسارعة
- الهوامش التشغيلية تعرضت لضغوط كبيرة
- التدفقات النقدية أصبحت سلبية
- السهم يتداول قريبًا من قيمته العادلة مع مستوى عدم يقين مرتفع
✨ الخلاصة: ما تزال هارلي ديفيدسون تمتلك واحدة من أقوى العلامات التجارية في قطاع الدراجات النارية، لكن استمرار تراجع الطلب والربحية يجعل السهم أقل جاذبية، خاصة مع غياب هامش أمان واضح في التقييم.