هانوفر إنشورنس جروب… تحسن قوي في الربحية والاكتتاب يقابله نمو بطيء وتقييم مرتفع نسبيًا 🛡️📈⚠️
تُعد هانوفر إنشورنس جروب (THG) شركة متخصصة في التأمين على الممتلكات والحوادث، وتقدم حلولها للأفراد والشركات الصغيرة والمتوسطة عبر شبكة من وكلاء التأمين المستقلين، مع نشاط يمتد إلى التأمين التجاري والمتخصص وتأمين السيارات والمنازل.
ورغم التحسن القوي في الربحية والقيمة الدفترية للسهم خلال الفترة الأخيرة، يبقى نمو الإيرادات وأقساط التأمين أبطأ من متوسط القطاع، بينما يتداول السهم أعلى من قيمته العادلة، ما يقلل من هامش الأمان عند المستويات الحالية.
📊 نتائج الربع الثاني CY2026: أرباح قوية وكفاءة اكتتاب أفضل من المتوقع
- صافي أقساط التأمين المكتسبة (Net Premiums Earned): 1.60 مليار دولار (+3.4% سنويًا، متوافقة مع التوقعات)
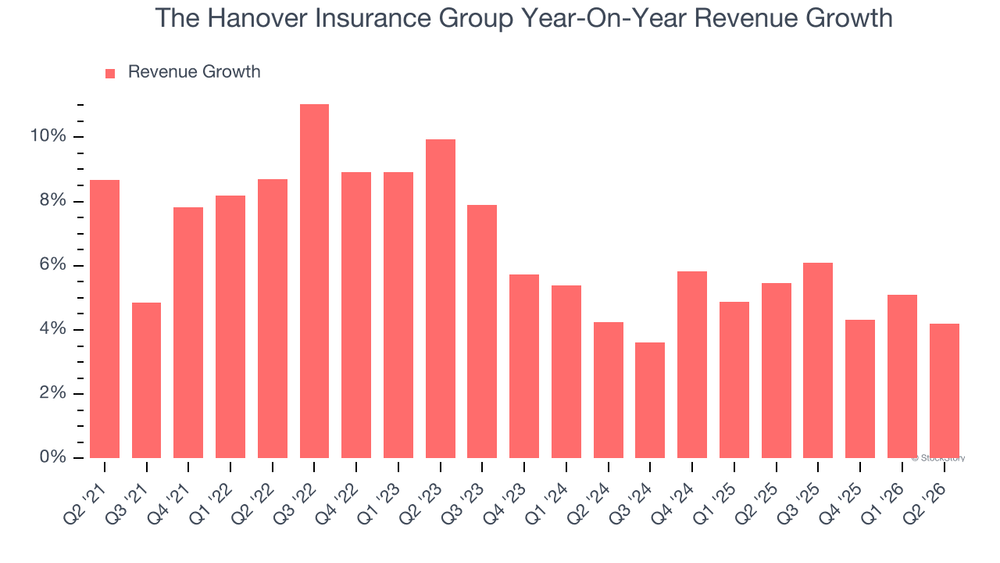
- الإيرادات: 1.73 مليار دولار (+4.2% سنويًا، متوافقة مع التوقعات)
- النسبة المجمعة (Combined Ratio): 91.2% (أفضل من التوقعات البالغة 95.6% بمقدار 438 نقطة أساس)
- ربحية السهم المعدلة (Adjusted EPS): 5.31 دولار (أعلى من التوقعات بـ41.3%)
- القيمة الدفترية للسهم (Book Value Per Share): 105.40 دولار مقابل توقعات عند 104.18 دولار
- القيمة السوقية: 7.68 مليار دولار
🧠 نظرة مُركّب: الربع كان قويًا من ناحية الربحية وكفاءة الاكتتاب، إذ تجاوزت ربحية السهم التوقعات بفارق كبير وجاءت النسبة المجمعة أفضل بكثير من المتوقع، رغم استمرار النمو المحدود في الأقساط والإيرادات.
🚀 1. الإيرادات: نمو معتدل مع تباطؤ واضح مؤخرًا
5 سنوات:
- نمو سنوي مركب: 6.5%
آخر عامين:
- نمو سنوي مركب: 4.9%
الربع الثاني CY2026:
- الإيرادات: 1.73 مليار دولار
- نمو سنوي: 4.2%
- متوافقة مع توقعات السوق
كما تمثل أقساط التأمين المكتسبة نحو 93.5% من إجمالي إيرادات الشركة خلال السنوات الخمس الماضية، ما يجعل نشاط الاكتتاب المحرك الرئيسي لأداء الأعمال.
ويكشف تراجع معدل النمو من 6.5% خلال خمس سنوات إلى 4.9% خلال العامين الأخيرين عن تباطؤ واضح في الطلب مقارنة بالمسار التاريخي.
🧠 نظرة مُركّب: الإيرادات تنمو بوتيرة مستقرة لكنها ليست قوية مقارنة بقطاع التأمين، كما أن التباطؤ الأخير يجعل تحسين نمو الأقساط عاملًا مهمًا لدعم الأداء طويل الأجل.
⚙️ 2. نموذج الأعمال: محفظة تأمين متنوعة عبر ثلاثة قطاعات رئيسية
تعتمد هانوفر إنشورنس جروب (THG) على ثلاثة قطاعات رئيسية:
- التأمين التجاري الأساسي (Core Commercial)
- التأمين المتخصص (Specialty)
- التأمين الشخصي (Personal Lines)
ويقدم قطاع التأمين التجاري:
- تأمين الممتلكات والمخاطر التجارية
- تأمين تعويضات العمال
- تأمين السيارات التجارية
- حلولًا للشركات الصغيرة والمتوسطة
بينما يشمل قطاع التأمين المتخصص:
- التأمين المهني وتأمين المسؤولية التنفيذية
- تأمين الممتلكات والحوادث المتخصص
- التأمين البحري
- تأمين الضمانات المالية (Surety)
ويمثل التأمين الشخصي نحو 41% من أعمال الشركة ويشمل:
- تأمين السيارات
- تأمين المنازل
- بيع عدة وثائق تأمين للعميل نفسه
كما تعتمد الشركة على شبكة من الوكلاء المستقلين، ولديها:
- 35 مكتبًا محليًا
- حضور في 23 ولاية
- تسويق للتأمين التجاري والمتخصص في 40 ولاية
- تسويق للتأمين الشخصي في 20 ولاية
🧠 نظرة مُركّب: تنوع المنتجات وقنوات التوزيع يقلل الاعتماد على نشاط تأميني واحد، بينما تمنح شبكة الوكلاء المستقلين الشركة علاقات طويلة الأجل وقدرة على التكيف مع ظروف الأسواق المحلية.
🏦 3. القطاع والصناعة
تنتمي هانوفر إنشورنس جروب إلى قطاع التأمين على الممتلكات والحوادث، الذي يعتمد على تحصيل الأقساط مقابل تحمل مخاطر الخسائر المرتبطة بالممتلكات والمسؤوليات القانونية.
ويستفيد القطاع من:
- ارتفاع أسعار وثائق التأمين في الأسواق القوية
- نمو أقساط التأمين
- ارتفاع عوائد المحافظ الاستثمارية مع أسعار الفائدة المرتفعة
- قدرة شركات التأمين على استثمار الأقساط قبل دفع المطالبات
لكن القطاع يواجه أيضًا تحديات تشمل:
- الكوارث الطبيعية
- ارتفاع حجم وشدة الخسائر
- التضخم في تكاليف المطالبات
- ارتفاع تكاليف الدعاوى القضائية والتعويضات
- دورات التسعير المتقلبة في سوق التأمين
🧠 نظرة مُركّب: القطاع قادر على تحقيق عوائد قوية عندما تكون ظروف التسعير مواتية، لكنه معرض لتقلبات كبيرة في الأرباح بسبب الكوارث وتكاليف المطالبات ودورات الاكتتاب.
🌐 4. المنافسة
تتنافس هانوفر إنشورنس جروب (THG) مع عدد من شركات التأمين الكبرى، أبرزها:
🧠 نظرة مُركّب: الشركة تمتلك حضورًا جيدًا في سوق التأمين، لكن معدلات نموها وعوائدها على رأس المال لا تزال أقل من بعض المنافسين الأعلى جودة، ما يجعل المنافسة عاملًا مهمًا في تقييم السهم.
📈 5. أقساط التأمين والربحية: تباطؤ في النمو يقابله تحسن قوي في الاكتتاب
5 سنوات:
- نمو صافي أقساط التأمين المكتسبة سنويًا: 6.3%
آخر عامين:
- نمو صافي أقساط التأمين المكتسبة سنويًا: 4.1%
الربع الثاني CY2026:
- صافي أقساط التأمين المكتسبة: 1.60 مليار دولار
- نمو سنوي: 3.4%
- متوافقة مع توقعات السوق
- النسبة المجمعة (Combined Ratio): 91.2%
- أفضل من توقعات السوق بمقدار 438 نقطة أساس
أما هامش الربح قبل الضرائب:
- هامش الربح قبل الضرائب (Pre-Tax Profit Margin): 14.2%
- تحسن بمقدار 2.2 نقطة مئوية عن الفترة نفسها من العام الماضي
- تحسن بمقدار 8.6 نقاط مئوية خلال العامين الأخيرين
ويعكس التحسن الأخير في الربحية نمو المصروفات بوتيرة أبطأ من الإيرادات، ما يشير إلى تحسن واضح في الكفاءة التشغيلية والاكتتابية.
🧠 نظرة مُركّب: نمو الأقساط ليس مثيرًا، لكن التحسن الكبير في الربحية والنسبة المجمعة يعكس قدرة الإدارة على استخراج أرباح أعلى من قاعدة إيرادات تنمو بوتيرة معتدلة.
📈 6. ربحية السهم
5 سنوات:
- نمو سنوي مركب: 16.5%
آخر عامين:
- نمو سنوي مركب: 60.9%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 5.31 دولار
- مقابل 4.35 دولار في الفترة نفسها من العام الماضي
- نمو سنوي: 22.1% تقريبًا
- أعلى من توقعات المحللين بـ41.3%
كما انخفض عدد الأسهم القائمة بنحو 2.5% خلال السنوات الخمس الماضية، ما دعم نمو ربحية السهم إلى جانب تحسن هوامش الربح.
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 18.26 دولار
- مقابل 21.44 دولار خلال آخر 12 شهرًا (-14.8%)
🧠 نظرة مُركّب: نمو الأرباح التاريخي قوي وتسارع بصورة استثنائية خلال العامين الأخيرين، لكن توقع انخفاض ربحية السهم خلال العام المقبل يشير إلى صعوبة استمرار الزخم الحالي بنفس القوة.
💰 7. القيمة الدفترية للسهم: تسارع قوي بعد أداء تاريخي ضعيف
5 سنوات:
- نمو سنوي في القيمة الدفترية للسهم (BVPS): 3.7%
آخر عامين:
- نمو سنوي: 21.9%
- ارتفاع القيمة الدفترية للسهم من 70.89 دولار إلى 105.40 دولار
الربع الثاني CY2026:
- القيمة الدفترية للسهم: 105.40 دولار
- مقابل توقعات عند 104.18 دولار
توقعات 12 شهرا:
- القيمة الدفترية للسهم المتوقعة: 121.54 دولار
- نمو متوقع: 30.6%
وتُعد القيمة الدفترية للسهم من أهم مؤشرات جودة شركات التأمين، لأنها تعكس نمو رأس المال المتراكم للمساهمين على المدى الطويل.
🧠 نظرة مُركّب: الأداء التاريخي للقيمة الدفترية كان ضعيفًا، لكن التسارع خلال العامين الأخيرين والتوقعات القوية للعام المقبل يشيران إلى تحسن واضح في قدرة الشركة على بناء رأس المال.
📊 8. العائد على حقوق المساهمين والمركز المالي
5 سنوات:
- متوسط العائد على حقوق المساهمين (ROE): 11.6%
- متوسط القطاع: حوالي 12.5%
ويشير ذلك إلى أن قدرة الشركة التاريخية على تحويل رأس مال المساهمين إلى أرباح كانت أقل قليلًا من متوسط شركات التأمين.
أما المركز المالي:
- الديون: 844 مليون دولار
- حقوق المساهمين: 3.67 مليار دولار
- متوسط نسبة الدين إلى حقوق المساهمين (Debt-to-Equity): 0.4 مرة خلال آخر 4 فصول
ويُعد هذا المستوى آمنًا بالنسبة لشركة تأمين، حيث إن نسبة الدين إلى حقوق المساهمين التي تقل عن 1 مرة تعد مريحة عمومًا، بينما يمثل المستوى الأقل من 0.5 مرة نقطة إيجابية إضافية.
🧠 نظرة مُركّب: الميزانية متوازنة ولا تثير مخاوف تتعلق بالمديونية، لكن العائد التاريخي على حقوق المساهمين لا يزال أقل قليلًا من متوسط القطاع، ما يحد من تقييم جودة الشركة.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- ربحية السهم تجاوزت توقعات السوق بـ41.3%
- النسبة المجمعة بلغت 91.2% وجاءت أفضل من التوقعات بفارق كبير
- هامش الربح قبل الضرائب ارتفع إلى 14.2%
- هامش الربح قبل الضرائب تحسن بمقدار 2.2 نقطة مئوية سنويًا
- القيمة الدفترية للسهم تجاوزت التوقعات
- نمو ربحية السهم بلغ 60.9% سنويًا خلال العامين الأخيرين
- القيمة الدفترية للسهم نمت 21.9% سنويًا خلال العامين الأخيرين
- المركز المالي يتمتع بمستوى مديونية آمن
لكن في المقابل:
- نمو الإيرادات بلغ 4.2% فقط
- نمو صافي أقساط التأمين المكتسبة بلغ 3.4% فقط
- نمو الإيرادات تباطأ مقارنة بمتوسط السنوات الخمس
- نمو أقساط التأمين تباطأ إلى 4.1% سنويًا خلال العامين الأخيرين
- متوسط العائد على حقوق المساهمين البالغ 11.6% أقل من متوسط القطاع
- ربحية السهم متوقع أن تنخفض 14.8% خلال 12 شهرًا
🧠 نظرة مُركّب: نتائج الربع تؤكد أن الشركة أصبحت أكثر ربحية وكفاءة في الاكتتاب، لكن المشكلة الأساسية تبقى في ضعف نمو الأعمال الأساسية واحتمال تراجع الأرباح بعد فترة من التسارع القوي.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 224.48 دولار
- القيمة العادلة: 206.33 دولار
- السهم يتداول بحوالي 9% فوق قيمته العادلة
- مضاعف القيمة الدفترية المستقبلي (Forward P/B): حوالي 2 مرة
- مستوى عدم اليقين: Medium
التقييم الحالي أعلى من معظم شركات التأمين، وهو أمر يصعب تبريره بالكامل في ظل نمو الإيرادات والأقساط الأبطأ من القطاع، خصوصًا مع توقع انخفاض ربحية السهم خلال العام المقبل.
وفي المقابل، فإن النمو المتوقع القوي في القيمة الدفترية وتحسن كفاءة الاكتتاب والمركز المالي الآمن توفر بعض الدعم للتقييم.
🧠 نظرة مُركّب: الشركة تتحسن تشغيليًا، لكن السهم يتداول أعلى من قيمته العادلة مع مضاعف مرتفع نسبيًا مقارنة بجودة النمو، لذلك لا يظهر هامش أمان جذاب عند السعر الحالي.
🧾 الخلاصة المركبة: تحسن قوي في الربحية لكن النمو والتقييم يحدان من الجاذبية
تمتلك هانوفر إنشورنس جروب (THG):
- تحسنًا قويًا في كفاءة الاكتتاب
- نسبة مجمعة عند 91.2%
- نموًا قويًا في ربحية السهم خلال العامين الأخيرين
- تسارعًا واضحًا في نمو القيمة الدفترية للسهم
- توقع نمو القيمة الدفترية للسهم بنسبة 30.6%
- هامش ربح قبل الضرائب بلغ 14.2%
- مركزًا ماليًا متوازنًا
- مستوى مديونية آمن
لكن:
- نمو الإيرادات التاريخي أقل من المطلوب
- نمو أقساط التأمين تباطأ خلال العامين الأخيرين
- متوسط العائد على حقوق المساهمين أقل من متوسط القطاع
- ربحية السهم متوقع أن تنخفض 14.8% خلال العام المقبل
- السهم يتداول أعلى من قيمته العادلة بنحو 9%
- التقييم أعلى من معظم شركات التأمين
- مستوى عدم اليقين متوسط
✨ الخلاصة: هانوفر إنشورنس جروب أظهرت تحسنًا قويًا في الربحية وكفاءة الاكتتاب والقيمة الدفترية، مع ميزانية مالية سليمة، لكن تباطؤ نمو الإيرادات والأقساط وتوقع انخفاض الأرباح والتداول أعلى من القيمة العادلة تجعل انتظار تقييم أكثر جاذبية خيارًا أفضل للمستثمر طويل الأجل.