هاميلتون إنشورنس جروب… نمو قوي في الأقساط وميزانية متينة لكن تباطؤ الأرباح والتقييم يحدان من الجاذبية 🛡️📈⚠️
تُعد هاميلتون إنشورنس جروب (HG) شركة تأمين وإعادة تأمين متخصصة تعمل عالميًا عبر منصات في لويدز وأيرلندا وبرمودا والولايات المتحدة، وتغطي مجموعة واسعة من المخاطر التجارية والممتلكات والمسؤوليات والتأمينات المتخصصة.
ورغم النمو الاستثنائي في الإيرادات وصافي الأقساط المكتسبة خلال السنوات الأخيرة، إلى جانب ميزانية منخفضة المديونية، فإن تباطؤ النمو المتوقع وضعف تطور ربحية السهم مقارنة بنمو النشاط، إضافة إلى تداول السهم أعلى من قيمته العادلة، تقلل من جاذبية الصورة الاستثمارية.
📊 نتائج الربع الثاني CY2026: تفوق كبير في الإيرادات والأرباح لكن نسبة التأمين جاءت أضعف من المتوقع
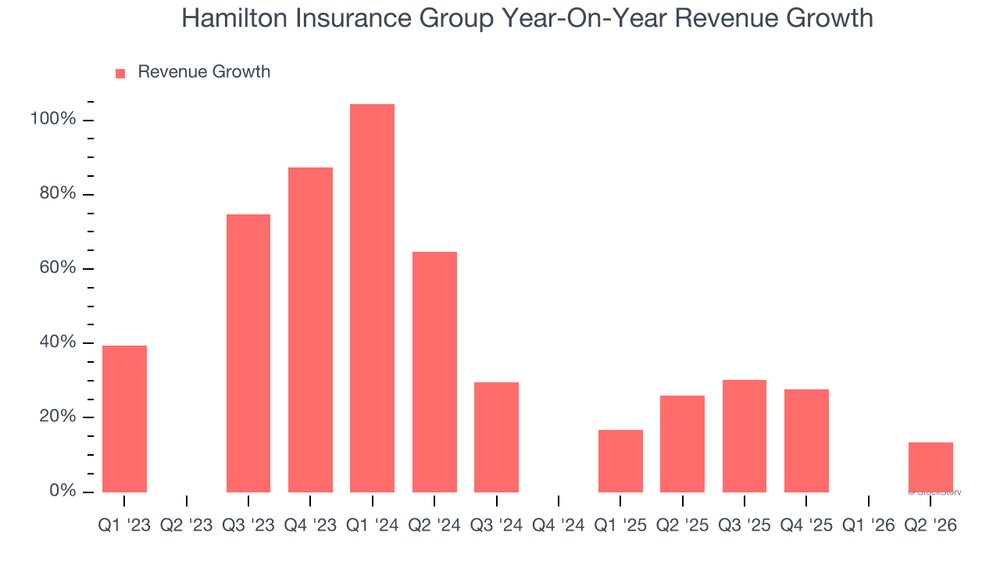
- الإيرادات: 839.6 مليون دولار (+13.3% سنويًا، أعلى من التوقعات بـ19.9%)
- صافي الأقساط المكتسبة (Net Premiums Earned): 586 مليون دولار (+14.6% سنويًا)
- ربحية السهم المعدلة (Adjusted EPS): 1.56 دولار (أعلى من التوقعات بـ29%)
- النسبة المجمعة (Combined Ratio): 95% مقابل توقعات عند 89.2%
- القيمة الدفترية للسهم (Book Value Per Share): 28.91 دولار (+13.2% سنويًا)
- هامش الربح قبل الضرائب (Pre-Tax Profit Margin): 30.6%
- القيمة السوقية: 3.50 مليار دولار
🧠 نظرة مُركّب: النتائج أظهرت نموًا قويًا وتفوقًا كبيرًا على توقعات الإيرادات وربحية السهم، لكن ارتفاع النسبة المجمعة عن التوقعات يشير إلى أن جودة الاكتتاب لم تكن بالقوة نفسها التي توحي بها الأرقام الرئيسية.
🚀 1. الإيرادات: نمو استثنائي تاريخيًا لكن الزخم بدأ يتباطأ
آخر 4 سنوات:
- نمو سنوي مركب: 21.4%
آخر عامين:
- نمو سنوي: 18.3%
الربع الثاني CY2026:
- الإيرادات: 839.6 مليون دولار
- نمو سنوي: 13.3%
- أعلى من توقعات السوق بـ19.9%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: شبه مستقر
ويظهر المسار التاريخي نجاح الشركة في توسيع حصتها السوقية بسرعة، لكن معدل النمو خلال العامين الأخيرين أصبح أقل من متوسط السنوات الأربع، فيما تشير التوقعات إلى تباطؤ أكبر خلال الفترة المقبلة.
🧠 نظرة مُركّب: النمو التاريخي يمثل نقطة قوة واضحة، لكن التباطؤ من أكثر من 20% تاريخيًا إلى توقعات شبه مستقرة يجعل استدامة الزخم السابق موضع تساؤل.
⚙️ 2. نموذج الأعمال: تأمين وإعادة تأمين للمخاطر المتخصصة
تعتمد هاميلتون إنشورنس جروب (HG) على قطاعين رئيسيين:
- القطاع الدولي (International)
- قطاع برمودا (Bermuda)
ويشمل القطاع الدولي:
- Hamilton Global Specialty
- Lloyd's Syndicate 4000
- شركة تابعة في أيرلندا
- Hamilton Select لسوق التأمين الأمريكي للمخاطر الفائضة والمتخصصة
أما قطاع برمودا فيعمل من خلال:
- Hamilton Re
- إعادة تأمين الممتلكات
- إعادة تأمين المسؤوليات
- إعادة التأمين المتخصصة
- التأمين عالي الحدود للعملاء التجاريين الكبار
وتغطي منتجات الشركة مجموعة واسعة من المخاطر تشمل:
- الممتلكات والكوارث الطبيعية
- المسؤولية المالية والمهنية
- التأمين السيبراني
- المسؤوليات الزائدة
- العنف السياسي
- الفنون الجميلة
- الاختطاف والفدية
- الأقمار الصناعية
- مخاطر الطاقة والعمليات البحرية
وتوزع الشركة منتجاتها بصورة رئيسية من خلال الوسطاء ووكلاء الإدارة العامة وقنوات التأمين بالجملة.
🧠 نظرة مُركّب: التنوع الجغرافي وتعدد خطوط التأمين يقللان الاعتماد على سوق واحد، لكن طبيعة المخاطر المتخصصة تجعل دقة التسعير وإدارة التعرض للكوارث عنصرين حاسمين في استدامة الربحية.
🏦 3. القطاع والصناعة
تنتمي هاميلتون إنشورنس جروب إلى صناعة التأمين وإعادة التأمين المتخصص، وهي صناعة دورية تستفيد بصورة كبيرة من فترات السوق المتشدد عندما ترتفع أسعار الأقساط بوتيرة أسرع من تكاليف المطالبات.
ويستفيد القطاع من:
- ارتفاع أسعار التأمين خلال فترات السوق المتشدد
- زيادة الطلب على تغطية المخاطر المعقدة والمتخصصة
- تحسن عوائد المحافظ الاستثمارية عند ارتفاع أسعار الفائدة
- إمكانية استثمار الأقساط المحصلة قبل دفع المطالبات
- ارتفاع الحاجة إلى تغطية المخاطر السيبرانية والكوارثية
لكن القطاع يواجه تحديات تشمل:
- التعرض لخسائر الكوارث الطبيعية الكبرى
- زيادة المخاطر المرتبطة بالتغير المناخي
- تقلب نتائج الاكتتاب بين الفترات
- احتمال ارتفاع المطالبات عن الاحتياطيات المقدرة
- دخول رؤوس أموال جديدة وضغط أسعار التأمين
- تقلب عوائد المحافظ الاستثمارية
🧠 نظرة مُركّب: ظروف الصناعة يمكن أن تدعم أرباحًا قوية خلال السوق المتشدد، لكن الطبيعة الدورية والتعرض للكوارث يجعلان الأرباح أكثر تقلبًا من كثير من نماذج الأعمال الأخرى.
🌐 4. المنافسة
تتنافس هاميلتون إنشورنس جروب (HG) مع مجموعة من شركات التأمين وإعادة التأمين المتخصصة، أبرزها:
- Arch Capital Group (ACGL)
- AXIS Capital Holdings (AXS)
- Beazley
- Hiscox
- Lancashire Holdings
- Markel Group (MKL)
- RenaissanceRe Holdings (RNR)
- نقابات تأمين متعددة تعمل ضمن Lloyd's
🧠 نظرة مُركّب: الشركة نجحت في اكتساب حصة سوقية بسرعة، لكن المنافسة تضم شركات أكبر وأكثر رسوخًا، ما يجعل جودة الاكتتاب والانضباط في التسعير أهم من مجرد الاستمرار في زيادة الأقساط.
📈 5. صافي الأقساط المكتسبة: المحرك الأساسي للنمو
تمثل أقساط التأمين المصدر الرئيسي لإيرادات الشركة، إذ شكل صافي الأقساط المكتسبة نحو 77.5% من إجمالي الإيرادات خلال السنوات الأخيرة.
آخر 4 سنوات:
- نمو صافي الأقساط المكتسبة: 21.2% سنويًا
آخر عامين:
- نمو صافي الأقساط المكتسبة: 22.3% سنويًا
الربع الثاني CY2026:
- صافي الأقساط المكتسبة (Net Premiums Earned): 586 مليون دولار
- نمو سنوي: 14.6%
ويشير نمو صافي الأقساط بوتيرة أسرع من إجمالي الإيرادات خلال العامين الأخيرين إلى أن نشاط الاكتتاب الأساسي كان المحرك الرئيسي للتوسع، بينما نمت مصادر أخرى مثل دخل الاستثمار بوتيرة أبطأ.
🧠 نظرة مُركّب: قوة نمو الأقساط من أفضل مؤشرات أداء الشركة لأنها تعكس توسع نشاط التأمين الأساسي، لكن الحفاظ على هذا النمو يجب ألا يأتي على حساب جودة الاكتتاب أو ارتفاع الخسائر.
📈 6. الربحية والاكتتاب: هوامش قوية لكن الربع كشف بعض الضغط
خلال العامين الأخيرين:
- هامش الربح قبل الضرائب تحرك من نحو 29.8% إلى 28.3%
الربع الثاني CY2026:
- هامش الربح قبل الضرائب (Pre-Tax Profit Margin): 30.6%
- تراجع بمقدار 5.9 نقاط مئوية مقارنة بالفترة نفسها من العام الماضي
- النسبة المجمعة (Combined Ratio): 95%
- مقابل توقعات المحللين عند 89.2%
- الفارق عن التوقعات: 5.8 نقاط مئوية
وتُعد النسبة المجمعة من أهم مؤشرات شركات التأمين، إذ تعكس العلاقة بين تكاليف المطالبات والمصروفات وبين الأقساط، وكلما انخفضت عن 100% دل ذلك على تحقيق ربح اكتتابي.
🧠 نظرة مُركّب: بقاء النسبة المجمعة دون 100% يعني أن نشاط التأمين لا يزال مربحًا، لكن الفارق الكبير عن توقعات السوق وتراجع هامش الربح قبل الضرائب يوضحان أن جودة الربع كانت أقل قوة من نمو الإيرادات والأرباح الظاهر.
📚 7. القيمة الدفترية للسهم: نمو قوي في رأس مال المساهمين
آخر عامين:
- نمو سنوي في القيمة الدفترية للسهم (BVPS): 14.7%
الربع الثاني CY2026:
- القيمة الدفترية للسهم (Book Value Per Share): 28.91 دولار
- نمو سنوي: 13.2%
وتُعد القيمة الدفترية للسهم من أهم المقاييس بالنسبة لشركات التأمين، لأنها تعكس نمو الأصول الصافية المتاحة للمساهمين بمرور الوقت، كما أنها أقل تأثرًا بالتقلبات المؤقتة التي يمكن أن تظهر في ربحية السهم.
🧠 نظرة مُركّب: نمو القيمة الدفترية بأكثر من 13% يمثل نقطة إيجابية مهمة ويشير إلى استمرار تراكم رأس المال، لكنه يحتاج إلى الاستمرار عبر دورات التأمين المختلفة لتأكيد جودة خلق القيمة على المدى الطويل.
📊 8. المركز المالي: مديونية منخفضة جدًا
المركز المالي:
- الديون: 149.8 مليون دولار
- حقوق المساهمين: 2.85 مليار دولار
- متوسط نسبة الدين إلى حقوق الملكية (Debt-to-Equity): 0.1 مرة خلال آخر 4 فصول
ويُعد هذا المستوى منخفضًا جدًا بالنسبة لشركة تأمين، إذ إن نسبة الدين إلى حقوق الملكية دون 1 مرة تعد مريحة عمومًا، بينما يمثل المستوى الأقل من 0.5 مرة نقطة قوة إضافية.
🧠 نظرة مُركّب: الميزانية من أبرز نقاط القوة، فالمديونية المنخفضة تمنح الشركة مرونة مالية كبيرة وقدرة أفضل على تحمل تقلبات المطالبات والخسائر المرتبطة بطبيعة نشاط التأمين وإعادة التأمين.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ19.9%
- الإيرادات نمت 13.3% سنويًا
- ربحية السهم المعدلة تجاوزت التوقعات بـ29%
- صافي الأقساط المكتسبة نما 14.6%
- القيمة الدفترية للسهم ارتفعت 13.2%
- النسبة المجمعة بقيت دون 100%
- الميزانية تتمتع بمديونية منخفضة جدًا
لكن في المقابل:
- النسبة المجمعة جاءت عند 95% مقابل توقعات 89.2%
- هامش الربح قبل الضرائب تراجع 5.9 نقاط مئوية سنويًا
- نمو الإيرادات يتباطأ مقارنة بالمعدلات التاريخية
- توقعات الإيرادات خلال 12 شهرًا تشير إلى استقرار تقريبًا
- تطور ربحية السهم خلال العامين الأخيرين كان أقل إقناعًا من نمو النشاط
- السهم لم يتفاعل بقوة مع النتائج رغم التفوق الكبير على التوقعات
🧠 نظرة مُركّب: الربع كان قويًا من حيث الإيرادات والأرباح والقيمة الدفترية، لكن ضعف النسبة المجمعة مقارنة بالتوقعات والتباطؤ المنتظر في النمو يمنعان اعتبار النتائج خالية من نقاط التحفظ.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 35.04 دولار
- القيمة العادلة: 32.06 دولار
- السهم يتداول بحوالي 9% فوق قيمته العادلة
- مضاعف القيمة الدفترية المستقبلي (Forward P/B): حوالي 1.2 مرة
- مستوى عدم اليقين: High
ورغم أن مضاعف القيمة الدفترية لا يبدو مرتفعًا بصورة مطلقة، فإن السعر الحالي يتجاوز القيمة العادلة، بينما تتزامن هذه العلاوة مع توقعات بتباطؤ حاد في نمو الإيرادات ومستوى مرتفع من عدم اليقين.
🧠 نظرة مُركّب: التقييم ليس مبالغًا فيه بشدة، لكنه لا يقدم هامش أمان واضحًا في ظل تباطؤ النمو ومخاطر الاكتتاب المرتبطة بصناعة إعادة التأمين، ما يجعل نقطة الدخول الحالية أقل جاذبية.
🧾 الخلاصة المركبة: نمو تاريخي استثنائي وميزانية قوية لكن التقييم يسبق الأساسيات
تمتلك هاميلتون إنشورنس جروب (HG):
- نموًا استثنائيًا في الإيرادات خلال السنوات الأخيرة
- نموًا قويًا في صافي الأقساط المكتسبة
- تفوقًا كبيرًا على توقعات الإيرادات والأرباح في الربع الأخير
- نموًا جيدًا في القيمة الدفترية للسهم
- نشاط اكتتاب لا يزال مربحًا
- ميزانية قوية ومديونية منخفضة جدًا
لكن:
- نمو الإيرادات يتجه إلى تباطؤ حاد
- النسبة المجمعة جاءت أضعف بكثير من التوقعات
- هامش الربح قبل الضرائب تراجع سنويًا
- نمو ربحية السهم لا يعكس قوة نمو الأقساط والإيرادات
- السهم يتداول أعلى من قيمته العادلة بنحو 9%
- مستوى عدم اليقين مرتفع
✨ الخلاصة: هاميلتون إنشورنس جروب حققت نموًا استثنائيًا في الإيرادات والأقساط وتتمتع بميزانية قوية ونمو جيد في القيمة الدفترية، لكن تباطؤ النمو المتوقع وضعف بعض مؤشرات الاكتتاب، إلى جانب تداول السهم فوق قيمته العادلة، تجعل انتظار تقييم أكثر جاذبية خيارًا أكثر تحفظًا.