غاريت موشن… كفاءة تشغيلية وعائد استثنائي على رأس المال لكن النمو البطيء والهوامش الإجمالية الضعيفة يحدان من الجودة 🚗⚙️⚠️
تُعد غاريت موشن (GTX) شركة متخصصة في تقنيات الشواحن التوربينية وضواغط الهواء والمحركات الكهربائية، وتخدم شركات تصنيع السيارات والتطبيقات الصناعية، مع توسع متزايد نحو حلول المركبات الهجينة والكهربائية والهيدروجينية.
ورغم قوة العائد على رأس المال وتحسن الهوامش التشغيلية والتدفقات النقدية، فإن الإيرادات بقيت شبه مستقرة خلال السنوات الأخيرة، بينما يظل الهامش الإجمالي منخفضًا نسبيًا، ما يعكس تكاليف إنتاج مرتفعة ومنافسة قوية داخل السوق.
📊 نتائج الربع الثاني CY2026: تفوق واضح على التوقعات ورفع للتوجيهات
- الإيرادات: 976 مليون دولار (+6.9% سنويًا، أعلى من التوقعات بـ3.3%)
- ربحية السهم (GAAP EPS): 0.53 دولار (أعلى من التوقعات بـ14.8%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 183 مليون دولار (هامش 18.8%، أعلى من التوقعات بـ3.5%)
- الهامش التشغيلي (Operating Margin): 15.5% (ارتفاع من 13.3% في الفترة نفسها من العام الماضي)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 13.1%
- رفعت الإدارة توجيه الإيرادات السنوية إلى 3.8 مليار دولار من 3.75 مليار دولار
- توجيه EBITDA السنوي: 708 ملايين دولار (أعلى من توقعات المحللين البالغة 696.1 مليون دولار)
- القيمة السوقية: 5.60 مليار دولار
جاء الربع قويًا، إذ تفوقت الإيرادات وربحية السهم وAdjusted EBITDA على توقعات السوق، كما رفعت الإدارة توجيهات الإيرادات السنوية، مع استمرار توسع الهامش التشغيلي.
🧠 نظرة مُركّب: النتائج الأخيرة كانت قوية من حيث التنفيذ والربحية، لكنها لا تلغي حقيقة أن النمو طويل الأجل ما يزال ضعيفًا مقارنة بالشركات الصناعية الأعلى جودة.
🚀 1. الإيرادات: ركود طويل الأجل مع تحسن فصلي
آخر 5 سنوات:
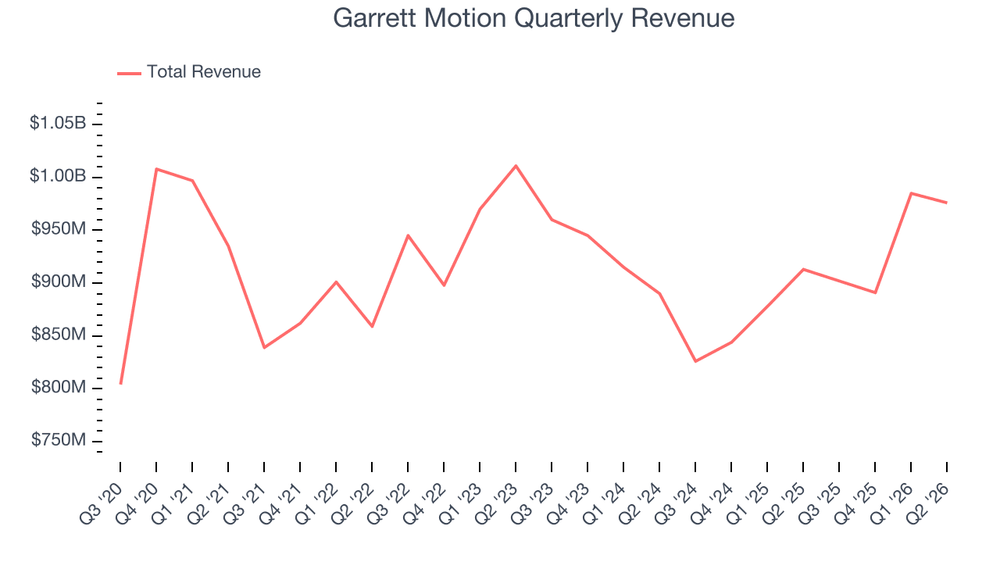
- الإيرادات بقيت شبه مستقرة
- إيرادات آخر 12 شهرًا: 3.75 مليار دولار
آخر عامين:
- الإيرادات بقيت شبه مستقرة
الربع الثاني CY2026:
- الإيرادات: 976 مليون دولار
- نمو سنوي: 6.9%
- أعلى من توقعات السوق بـ3.3%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 2.7%
وتشير الأرقام إلى تحسن نسبي في الطلب خلال الربع الأخير، لكن التوقعات المستقبلية لا تزال ضعيفة، إذ يبقى نمو الإيرادات المتوقع أقل من متوسط القطاع الصناعي.
🧠 نظرة مُركّب: الربع الأخير أعطى إشارة إيجابية، لكن المشكلة الأساسية لم تُحل بعد، إذ لا تزال الشركة بحاجة إلى إثبات قدرتها على تحقيق نمو مستدام يتجاوز معدل القطاع.
⚙️ 2. نموذج الأعمال: تقنيات توربو وانتقال تدريجي نحو الكهرباء والهيدروجين
تعتمد غاريت موشن (GTX) بصورة أساسية على بيع أنظمة وتقنيات مرتبطة بتحسين كفاءة المحركات وخفض الانبعاثات.
وتشمل منتجات الشركة:
- الشواحن التوربينية لمحركات البنزين والديزل
- أنظمة الشحن الكهربائي للمركبات الهجينة
- ضواغط الهواء لخلايا وقود الهيدروجين
- تقنيات المحركات الكهربائية
- حلول الإدارة الحرارية
- أنظمة نقل الحركة الكهربائية
- قطع غيار ما بعد البيع
وتخدم الشركة عددًا من مصنعي السيارات العالميين، من بينهم BMW وFord، بينما توجه أكثر من نصف ميزانية البحث والتطوير إلى حلول المركبات الهجينة والكهربائية.
🧠 نظرة مُركّب: التحول نحو الكهرباء والهيدروجين يمنح الشركة فرصة لتقليل اعتمادها على محركات الاحتراق التقليدية، لكن نجاح هذا الانتقال يحتاج إلى نمو تجاري ملموس وليس مجرد استثمارات في التطوير.
🏦 3. القطاع والصناعة
تنتمي غاريت موشن إلى قطاع الأنظمة والمكونات الصناعية المرتبطة بصناعة السيارات وتقنيات التنقل والطاقة.
ويستفيد القطاع من:
- تشديد معايير الانبعاثات
- التحول نحو المركبات الهجينة والكهربائية
- زيادة الطلب على كفاءة استهلاك الوقود
- التطور في المحركات الكهربائية
- النمو في تقنيات خلايا الوقود الهيدروجينية
- الحاجة إلى أنظمة أكثر كفاءة لإدارة الطاقة والحرارة
لكن القطاع يواجه أيضًا تحديات تشمل:
- المنافسة الشديدة بين موردي المكونات
- ضغط شركات السيارات على الأسعار
- ارتفاع تكاليف التصنيع
- الاعتماد على دورة إنتاج السيارات
- تغير التقنيات بسرعة
- الحاجة إلى إنفاق مرتفع على البحث والتطوير
🧠 نظرة مُركّب: الاتجاه نحو المركبات النظيفة يمثل فرصة مهمة، لكن الموردين يواجهون ضغطًا مستمرًا على الأسعار وهوامش الوحدة، ما يجعل الكفاءة التشغيلية عنصرًا حاسمًا.
🌐 4. المنافسة
تتنافس غاريت موشن (GTX) مع عدد من الشركات العالمية المتخصصة في الشواحن التوربينية وتقنيات السيارات، أبرزها:
- BorgWarner (BWA)
- Mitsubishi Heavy Industries
- IHI Corporation
- Continental AG
كما تتوسع المنافسة في تقنيات المركبات الكهربائية والهيدروجينية مع دخول شركات جديدة وتطوير الموردين التقليديين لمحافظ منتجاتهم.
🧠 نظرة مُركّب: الخبرة الهندسية والعلاقات مع مصنعي السيارات تمنح الشركة مكانة جيدة، لكن المنافسة القوية تحد من قوة التسعير وتضغط على الهامش الإجمالي.
📉 5. الهوامش: اقتصاديات وحدة ضعيفة يقابلها تحسن قوي في الكفاءة التشغيلية
آخر 5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 19.9%
- متوسط الهامش التشغيلي (Operating Margin): 13.2%
خلال آخر 5 سنوات:
- تحسن الهامش التشغيلي بمقدار 1.4 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 21.7%
- تحسن بمقدار 1.9 نقطة مئوية سنويًا
- الهامش التشغيلي: 15.5%
- مقابل 13.3% في الفترة نفسها من العام الماضي
- تحسن بمقدار 2.2 نقطة مئوية سنويًا
ويعكس الهامش الإجمالي المنخفض ارتفاع تكاليف الإنتاج وضعف اقتصاديات الوحدة مقارنة بالشركات الصناعية الأعلى جودة، لكن قدرة الإدارة على تحقيق هامش تشغيلي مرتفع رغم ذلك تعكس كفاءة جيدة في إدارة المصروفات.
🧠 نظرة مُركّب: الهامش الإجمالي هو نقطة ضعف واضحة، لكن الإدارة تعوض جزءًا كبيرًا منها من خلال كفاءة تشغيلية قوية وتحسن مستمر في ضبط المصروفات.
📈 6. ربحية السهم: نمو تاريخي استثنائي لكن الجزء الأكبر جاء من الكفاءة وإعادة شراء الأسهم
آخر 5 سنوات:
- نمو سنوي مركب في ربحية السهم: 36.1%
آخر عامين:
- نمو سنوي مركب في ربحية السهم: 34.2%
وخلال السنوات الخمس الماضية:
- انخفض عدد الأسهم القائمة بنسبة 66.4%
- تحسن الهامش التشغيلي بمقدار 1.4 نقطة مئوية
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): 0.53 دولار
- مقابل 0.42 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ14.8%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 1.88 دولار
- مقابل 1.82 دولار خلال آخر 12 شهرًا (+3.5%)
ورغم النمو الاستثنائي في ربحية السهم تاريخيًا، فإن هذا الأداء لم يأت من توسع الإيرادات، بل من تحسن الهوامش والانخفاض الكبير في عدد الأسهم القائمة.
🧠 نظرة مُركّب: نمو EPS التاريخي قوي جدًا، لكنه أقل جودة من نمو مدفوع بالإيرادات، كما أن التباطؤ المتوقع إلى 3.5% يوضح أن المحركات السابقة لا يمكن الاعتماد عليها إلى ما لا نهاية.
💰 7. التدفق النقدي الحر: نقطة قوة متصاعدة
آخر 5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 9.7%
خلال آخر 5 سنوات:
- تحسن هامش التدفق النقدي الحر بمقدار 7 نقاط مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: 128 مليون دولار
- هامش التدفق النقدي الحر: 13.1%
- مستقر تقريبًا مقارنة بالفترة نفسها من العام الماضي
- أعلى من متوسط السنوات الخمس الماضية
ويشير توسع هامش التدفق النقدي الحر بوتيرة أسرع من الهامش التشغيلي إلى أن الشركة أصبحت أقل كثافة رأسمالية وأكثر كفاءة في تحويل الأرباح إلى سيولة.
🧠 نظرة مُركّب: التدفق النقدي الحر من أبرز نقاط القوة، ويمنح الشركة مرونة أكبر لخفض الدين والاستثمار وإعادة رأس المال للمساهمين.
📊 8. العائد على رأس المال والمركز المالي
آخر 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 63.8%
- من بين المستويات الاستثنائية في القطاع الصناعي
- العائد تحسن بصورة كبيرة خلال السنوات الأخيرة
ويشير هذا المستوى إلى قدرة الإدارة على تحقيق أرباح تشغيلية مرتفعة مقابل رأس المال المستثمر، وهو تناقض إيجابي مع ضعف نمو الإيرادات.
المركز المالي:
- النقد: 160 مليون دولار
- الديون: 1.37 مليار دولار
- EBITDA خلال آخر 12 شهرًا: 689 مليون دولار
- صافي الدين إلى EBITDA: 1.8 مرة
- مصروفات الفوائد السنوية: 53 مليون دولار
ورغم أن الدين يفوق النقد بصورة كبيرة، فإن مستوى الرافعة المالية يبقى آمنًا وقابلًا للإدارة بفضل حجم الأرباح والتدفقات النقدية الحالية.
🧠 نظرة مُركّب: العائد على رأس المال ممتاز جدًا والميزانية لا تمثل ضغطًا حاليًا، ما يجعل ضعف النمو وليس المخاطر المالية هو التحفظ الرئيسي على الشركة.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ3.3%
- ربحية السهم تجاوزت التوقعات بـ14.8%
- Adjusted EBITDA تجاوز التوقعات بـ3.5%
- الهامش الإجمالي تحسن إلى 21.7%
- الهامش التشغيلي ارتفع إلى 15.5%
- التدفق النقدي الحر بلغ 128 مليون دولار
- رفعت الإدارة توجيه الإيرادات السنوية
- توجيه EBITDA السنوي جاء أعلى من توقعات المحللين
- متوسط ROIC لخمس سنوات بلغ 63.8%
لكن في المقابل:
- الإيرادات بقيت شبه مستقرة خلال آخر 5 سنوات
- الإيرادات بقيت شبه مستقرة خلال العامين الماضيين
- الهامش الإجمالي ما يزال منخفضًا عند حوالي 20%
- نمو الإيرادات المتوقع خلال 12 شهرًا يبلغ 2.7% فقط
- نمو ربحية السهم المتوقع يبلغ 3.5% فقط
- جزء كبير من نمو EPS التاريخي جاء من انخفاض عدد الأسهم القائمة
🧠 نظرة مُركّب: الربع كان قويًا، لكن الصورة طويلة الأجل تكشف عن شركة ممتازة في الكفاءة وتخصيص رأس المال أكثر من كونها شركة نمو.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 26.66 دولار
- القيمة العادلة: 22.67 دولار
- السهم يتداول بحوالي 17.6% فوق قيمته العادلة
- مضاعف EV/EBITDA المستقبلي: حوالي 9.7 مرات
- مستوى عدم اليقين: High
يبدو مضاعف EV/EBITDA معقولًا نسبيًا، خاصة بالنظر إلى العائد الاستثنائي على رأس المال وقوة التدفقات النقدية والكفاءة التشغيلية.
لكن السعر الحالي أعلى بوضوح من القيمة العادلة، في الوقت الذي تشير فيه التوقعات إلى نمو محدود جدًا في الإيرادات وربحية السهم، ما يقلل هامش الأمان.
🧠 نظرة مُركّب: جودة الكفاءة التشغيلية والعائد على رأس المال مرتفعة، لكن السعر الحالي يسبق الأساسيات نسبيًا ولا يوفر خصمًا كافيًا في ظل مستوى عدم اليقين المرتفع.
🧾 الخلاصة المركبة: كفاءة وعوائد رأسمالية ممتازة لكن النمو والتقييم يحدان من الجاذبية
تمتلك غاريت موشن (GTX):
- عائدًا استثنائيًا على رأس المال المستثمر
- تحسنًا قويًا في الهامش التشغيلي
- تدفقات نقدية حرة متينة ومتنامية
- ربحية سهم نمت بقوة تاريخيًا
- مستوى مديونية يمكن إدارته
- تحسنًا في الهوامش خلال الربع الأخير
- تفوقًا واضحًا على توقعات الإيرادات والأرباح
- فرصًا مرتبطة بالمركبات الهجينة والكهربائية والهيدروجينية
لكن:
- الإيرادات بقيت شبه مستقرة خلال السنوات الماضية
- نمو الإيرادات المتوقع لا يتجاوز 2.7%
- نمو ربحية السهم المتوقع يبلغ 3.5% فقط
- الهامش الإجمالي منخفض نسبيًا
- جزء كبير من نمو EPS التاريخي جاء من انخفاض عدد الأسهم
- السهم يتداول بحوالي 17.6% فوق قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: غاريت موشن شركة تتمتع بكفاءة تشغيلية عالية وعائد استثنائي على رأس المال وتدفقات نقدية قوية، لكن ضعف نمو الإيرادات والهوامش الإجمالية المحدودة، إلى جانب تداول السهم أعلى من قيمته العادلة، تجعل انتظار تقييم أكثر جاذبية خيارًا أكثر تحفظًا.