فيرست بانكورب… تسارع قوي في الإيرادات والأرباح وقاعدة رأسمالية متينة، لكن العوائد التاريخية والتقييم يحدان من الجاذبية 🏦📈⚠️
تُعد فيرست بانكورب (FBNC) بنكًا تجاريًا إقليميًا يركز على خدمة الأفراد والشركات الصغيرة والمتوسطة في كارولاينا الشمالية والجنوبية، ويقدم القروض والودائع والرهون العقارية وإدارة الثروات والخدمات المصرفية الرقمية.
ورغم أن الربع الأخير أظهر تسارعًا قويًا في الإيرادات والأرباح وصافي دخل الفوائد، إلى جانب نمو ممتاز في القيمة الدفترية الملموسة، فإن الأداء طويل الأجل لربحية السهم لا يزال ضعيفًا نسبيًا، كما أن العائد على حقوق الملكية ليس مرتفعًا بما يكفي لتبرير تقييم أعلى بوضوح.
📊 نتائج الربع الثاني CY2026: نمو استثنائي وتفوق على توقعات السوق
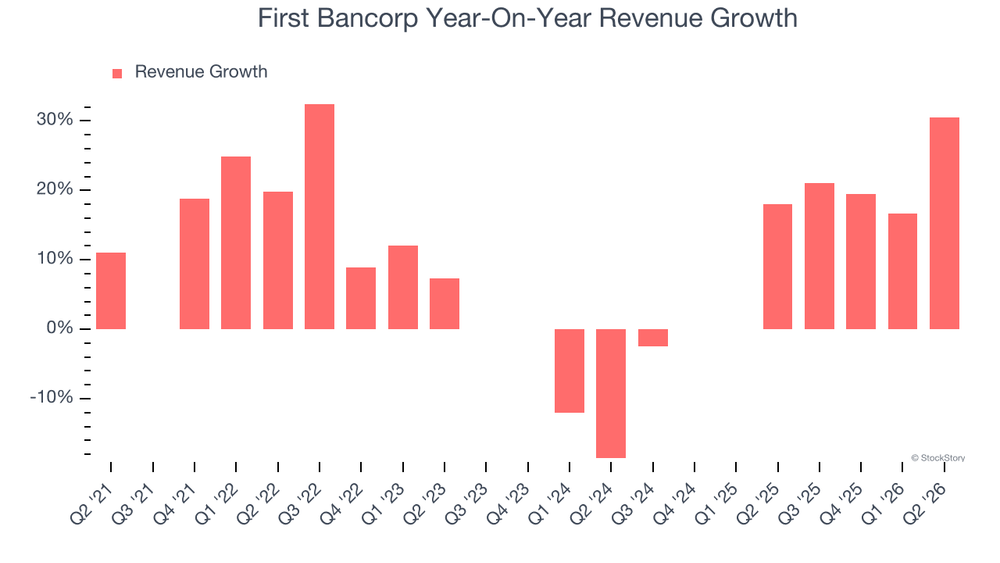
- الإيرادات: 127.3 مليون دولار (+30.5% سنويًا، أعلى من التوقعات بـ1.1%)
- صافي دخل الفوائد (Net Interest Income): 111.3 مليون دولار (+15.1% سنويًا، أعلى من التوقعات بـ1.3%)
- ربحية السهم (GAAP EPS): 1.22 دولار (أعلى من التوقعات بـ6.3%)
- هامش صافي الفائدة (Net Interest Margin): 3.7%، متوافق مع التوقعات
- نسبة الكفاءة (Efficiency Ratio): 49.1%، أسوأ من التوقعات بنحو 43.8 نقطة أساس
- القيمة الدفترية الملموسة للسهم (Tangible Book Value per Share): 29.84 دولار (+17% سنويًا)
- القيمة السوقية: 2.67 مليار دولار
كما ارتفعت ربحية السهم من 0.93 دولار في الفترة نفسها من العام الماضي إلى 1.22 دولار، في إشارة إلى تحسن قوي في الأرباح الفصلية.
🧠 نظرة مُركّب: الربع كان قويًا مع نمو استثنائي في الإيرادات وتفوق في صافي دخل الفوائد وربحية السهم، بينما كان الضعف الرئيسي محدودًا في نسبة الكفاءة التي جاءت أسوأ قليلًا من المتوقع.
🚀 1. الإيرادات: تسارع واضح يتجاوز الاتجاه التاريخي
5 سنوات:
- نمو سنوي مركب: 9.8%
آخر عامين:
- نمو سنوي مركب: 14.6%
الربع الثاني CY2026:
- الإيرادات: 127.3 مليون دولار
- نمو سنوي: 30.5%
- أعلى من توقعات السوق بـ1.1%
وخلال السنوات الخمس الماضية:
- صافي دخل الفوائد شكل 88.1% من إجمالي الإيرادات
ويظهر الأداء الحديث تسارعًا ملحوظًا مقارنة بالسنوات الخمس الماضية، إذ ارتفع نمو الإيرادات خلال العامين الأخيرين إلى 14.6%، قبل أن يقفز إلى أكثر من 30% في الربع الأخير.
لكن النمو طويل الأجل البالغ 9.8% يعد متوسطًا مقارنة ببقية القطاع المصرفي، ما يجعل استدامة التسارع الأخير عاملًا مهمًا.
🧠 نظرة مُركّب: الاتجاه الحديث إيجابي بوضوح، والربع الأخير كان استثنائيًا، لكن البنك يحتاج إلى المحافظة على نمو قوي لعدة فصول حتى يتحول التسارع الحالي إلى قصة نمو طويلة الأجل.
⚙️ 2. نموذج الأعمال: بنك إقليمي يركز على الأفراد والشركات
تعمل فيرست بانكورب بصورة رئيسية من خلال First Bank، وتقدم خدمات مصرفية تجارية وللأفراد في كارولاينا الشمالية والجنوبية.
وتشمل محفظة القروض:
- القروض التجارية
- قروض العقارات التجارية
- قروض العقارات السكنية
- تمويل الإنشاءات
- القروض الشخصية
- قروض SBA على مستوى الولايات المتحدة
- خدمات تمويل الأعمال من خلال Magnolia Financial
وتقدم الشركة أيضًا:
- الحسابات الجارية وحسابات التوفير
- حسابات سوق المال
- شهادات الإيداع
- بطاقات الائتمان والخصم
- التحويلات الإلكترونية
- الخدمات المصرفية عبر الهاتف المحمول
- خدمات إدارة الثروات والتخطيط المالي
- صناديق الاستثمار والمعاشات ومنتجات التأمين
كما استخدمت الشركة عمليات الاستحواذ للتوسع الجغرافي، ومن أبرزها الاستحواذ على GrandSouth في عام 2023، والذي عزز وجودها في أسواق رئيسية بولاية كارولاينا الجنوبية.
🧠 نظرة مُركّب: نموذج الأعمال تقليدي ومتنوع نسبيًا، لكن الاعتماد الكبير على صافي دخل الفوائد يجعل الأرباح حساسة بصورة واضحة لأسعار الفائدة ونمو القروض وتكاليف الودائع.
🏦 3. القطاع والصناعة
تنتمي فيرست بانكورب إلى قطاع البنوك الإقليمية، التي تعمل كوسيط بين المودعين والمقترضين داخل أسواق جغرافية محددة.
ويستفيد القطاع من:
- ارتفاع هوامش صافي الفائدة في البيئات المناسبة
- النمو الاقتصادي المحلي وزيادة الطلب على القروض
- التحول الرقمي وخفض التكاليف التشغيلية
- التوسع في الخدمات المصرفية وإدارة الثروات
لكن القطاع يواجه أيضًا:
- منافسة شركات التكنولوجيا المالية
- انتقال الودائع نحو بدائل ذات عائد أعلى
- ارتفاع حالات التعثر خلال التباطؤ الاقتصادي
- تكاليف الامتثال التنظيمي
- مخاطر العقارات التجارية
- الحساسية لتغيرات أسعار الفائدة
🧠 نظرة مُركّب: البنوك الإقليمية يمكنها الاستفادة بقوة من النمو الاقتصادي المحلي، لكن تركيزها الجغرافي واعتمادها على الإقراض يجعلان جودة الائتمان وتكاليف التمويل عاملين أساسيين في الأداء.
🌐 4. المنافسة
تتنافس فيرست بانكورب مع عدد من البنوك العاملة في كارولاينا الشمالية والجنوبية، أبرزها:
- Truist Financial (TFC)
- First Citizens BancShares (FCNCA)
- United Community Banks (UCBI)
- SouthState (SSB)
🧠 نظرة مُركّب: البنك يواجه منافسين أكبر يمتلك بعضهم موارد وشبكات أوسع، لذلك تعتمد قدرته التنافسية على علاقاته المحلية وجودة الخدمة وكفاءة جذب الودائع وتوظيفها في قروض مربحة.
💵 5. صافي دخل الفوائد: المحرك الأساسي للأعمال
5 سنوات:
- نمو سنوي في صافي دخل الفوائد: 13.7%
وخلال الفترة نفسها:
- صافي دخل الفوائد شكل 88.1% من إجمالي الإيرادات
الربع الثاني CY2026:
- صافي دخل الفوائد: 111.3 مليون دولار
- نمو سنوي: 15.1%
- أعلى من توقعات المحللين بـ1.3%
- هامش صافي الفائدة: 3.7%
- متوافق مع توقعات المحللين
ويعد نمو صافي دخل الفوائد من أهم نقاط القوة التاريخية للبنك، إذ تجاوز نمو الإيرادات الإجمالية خلال السنوات الخمس الماضية، ما يشير إلى تحسن وانتشار أعمال الإقراض الأساسية.
🧠 نظرة مُركّب: صافي دخل الفوائد هو أبرز عناصر القوة في نموذج الأعمال، لكن الاعتماد عليه بنسبة مرتفعة جدًا يعني أن أي ضغط على هوامش الفائدة قد ينعكس بسرعة على الإيرادات.
📈 6. ربحية السهم: تعافٍ قوي بعد أداء تاريخي ضعيف
5 سنوات:
- تراجع سنوي في ربحية السهم: 2.5%
آخر عامين:
- نمو سنوي في ربحية السهم: 8%
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): 1.22 دولار
- مقابل 0.93 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ6.3%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 4.70 دولار
- مقابل 3.22 دولار خلال آخر 12 شهرًا (+46%)
ورغم أن ربحية السهم تراجعت خلال السنوات الخمس الماضية في الوقت الذي نمت فيه الإيرادات، فإن الأداء خلال العامين الأخيرين بدأ يتحسن، بينما تشير توقعات المحللين إلى قفزة كبيرة في الأرباح خلال العام المقبل.
🧠 نظرة مُركّب: الاتجاه التاريخي لربحية السهم ضعيف، لكن التحول الحديث قوي جدًا، وتحقيق النمو المتوقع البالغ 46% قد يغير الصورة الأساسية للبنك بصورة ملحوظة.
📚 7. القيمة الدفترية الملموسة للسهم: تسارع قوي في خلق القيمة
5 سنوات:
- نمو سنوي في القيمة الدفترية الملموسة للسهم (TBVPS): 5%
آخر عامين:
- نمو سنوي: 16.9%
- ارتفاع من 21.84 دولار إلى 29.84 دولار للسهم
الربع الثاني CY2026:
- القيمة الدفترية الملموسة للسهم: 29.84 دولار
- نمو سنوي: 17%
- متوافقة تقريبًا مع توقعات المحللين البالغة 29.90 دولار
توقعات 12 شهرا:
- القيمة الدفترية الملموسة للسهم المتوقعة: 33.84 دولار
- نمو متوقع: 13.4%
وتعد القيمة الدفترية الملموسة من أهم مؤشرات جودة البنوك، لأنها تقيس نمو صافي الأصول الملموسة المتاحة للمساهمين بعيدًا عن تأثير الأصول غير الملموسة.
🧠 نظرة مُركّب: تسارع نمو القيمة الدفترية الملموسة إلى قرابة 17% من أقوى المؤشرات الحالية، ويشير إلى تحسن واضح في قدرة البنك على بناء قيمة حقيقية لكل سهم.
🛡️ 8. المركز المالي: قاعدة رأسمالية قوية
آخر عامين:
- متوسط نسبة رأس المال من المستوى الأول (Tier 1 Capital Ratio): 15%
ويعد هذا المستوى أعلى بوضوح من الحدود التنظيمية المطلوبة، حيث تتطلب القواعد التنظيمية الأساسية نسبة تتجاوز 4.5%، مع وجود هوامش إضافية تجعل المستويات المطلوبة عمليًا أعلى بحسب حجم البنك ومخاطره.
وتوفر النسبة الحالية للبنك حاجزًا ماليًا قويًا يسمح له بامتصاص الخسائر المحتملة في حال تدهورت الظروف الاقتصادية أو الائتمانية.
🧠 نظرة مُركّب: الرسملة من أبرز نقاط القوة، ونسبة 15% تمنح البنك قدرة جيدة على مواجهة الصدمات الاقتصادية دون ضغوط رأسمالية كبيرة.
📊 9. العائد على حقوق الملكية: مقبول لكنه لا يعكس جودة استثنائية
5 سنوات:
- متوسط العائد على حقوق الملكية (ROE): 8.9%
- متوسط القطاع: حوالي 7.5%
ورغم أن العائد يتجاوز متوسط القطاع، فإنه لا يعد مرتفعًا بما يكفي للإشارة إلى قدرة استثنائية على توظيف رأس مال المساهمين.
ويصبح هذا العامل أكثر أهمية بالنظر إلى نمو الإيرادات خلال السنوات الماضية دون تحقيق نمو مماثل في ربحية السهم.
🧠 نظرة مُركّب: العائد على حقوق الملكية ليس ضعيفًا بصورة مطلقة، لكنه لا يقدم ميزة تنافسية واضحة، ويحتاج البنك إلى تحويل نمو الإيرادات إلى أرباح أعلى لكل دولار من رأس المال.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات نمت 30.5% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ1.1%
- صافي دخل الفوائد نما 15.1% وتجاوز التوقعات بـ1.3%
- ربحية السهم تجاوزت التوقعات بـ6.3%
- ربحية السهم ارتفعت من 0.93 دولار إلى 1.22 دولار
- القيمة الدفترية الملموسة للسهم ارتفعت 17% سنويًا
- هامش صافي الفائدة بلغ 3.7% ومتوافق مع التوقعات
- توقعات ربحية السهم خلال 12 شهرًا تشير إلى نمو 46%
- نسبة رأس المال من المستوى الأول قوية عند متوسط 15%
لكن في المقابل:
- نسبة الكفاءة البالغة 49.1% جاءت أسوأ قليلًا من التوقعات
- ربحية السهم تراجعت 2.5% سنويًا خلال 5 سنوات
- نمو الإيرادات طويل الأجل كان متوسطًا مقارنة بالقطاع
- العائد على حقوق الملكية لا يعكس جودة استثنائية
- البنك يعتمد بصورة كبيرة على صافي دخل الفوائد
وبقي السهم مستقرًا تقريبًا مباشرة بعد إعلان النتائج، رغم وجود عدة مؤشرات إيجابية في الربع.
🧠 نظرة مُركّب: النتائج الفصلية قوية بوضوح، لكن السوق يبدو أنه يوازن هذا التحسن مع ضعف نمو الأرباح التاريخي والتقييم الحالي، ما يجعل استدامة التسارع أهم من قوة ربع واحد.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 63.43 دولار
- القيمة العادلة: 62.04 دولار
- السهم يتداول بحوالي 2% فوق قيمته العادلة
- مضاعف القيمة الدفترية المستقبلي (Forward P/B): حوالي 1.5 مرة
- مستوى عدم اليقين: High
السعر الحالي قريب جدًا من القيمة العادلة، ما يعني أن السوق يسعر جزءًا كبيرًا من التحسن المتوقع في الأرباح والقيمة الدفترية.
وفي المقابل، فإن نمو ربحية السهم المتوقع بنسبة 46% ونمو القيمة الدفترية الملموسة المتوقع بنسبة 13.4% يوفران محفزات قوية إذا تمكن البنك من تحقيق هذه التوقعات.
لكن مع مستوى عدم يقين مرتفع وعدم وجود خصم واضح عن القيمة العادلة، يبقى هامش الأمان محدودًا.
🧠 نظرة مُركّب: أساسيات البنك تتحسن بسرعة، لكن السعر الحالي يعكس جزءًا كبيرًا من هذا التحسن، لذلك لا يوفر التقييم هامش أمان واضحًا للمستثمر عند المستويات الحالية.
🧾 الخلاصة المركبة: زخم تشغيلي قوي لكن التقييم قريب من العادل
تمتلك فيرست بانكورب (FBNC):
- تسارعًا قويًا في نمو الإيرادات
- نموًا جيدًا في صافي دخل الفوائد
- تفوقًا على توقعات الإيرادات وربحية السهم
- نموًا قويًا جدًا في القيمة الدفترية الملموسة
- توقعات بنمو ربحية السهم 46% خلال 12 شهرًا
- قاعدة رأسمالية قوية بنسبة 15%
- عائدًا على حقوق الملكية أعلى من متوسط القطاع
لكن:
- ربحية السهم تراجعت تاريخيًا خلال 5 سنوات
- نمو الإيرادات طويل الأجل كان متوسطًا
- العائد على حقوق الملكية ليس استثنائيًا
- الاعتماد على صافي دخل الفوائد مرتفع
- السهم يتداول أعلى قليلًا من قيمته العادلة
- مستوى عدم اليقين High
✨ الخلاصة: فيرست بانكورب يشهد تحسنًا قويًا في الإيرادات والأرباح والقيمة الدفترية مع قاعدة رأسمالية متينة، لكن الأداء التاريخي لربحية السهم لا يزال ضعيفًا والسعر الحالي قريب من القيمة العادلة، ما يجعل استمرار الزخم التشغيلي ضروريًا لزيادة جاذبية السهم.