فوريستار جروب: نتائج مخيبة وتوقعات ضعيفة… لكن السهم يتداول دون قيمته العادلة 🏘️⚠️
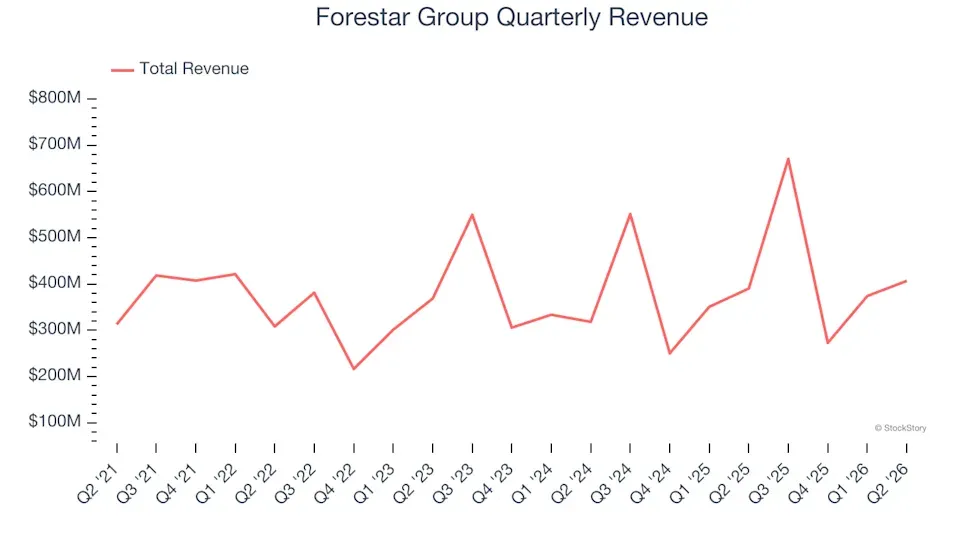
تُعد فوريستار جروب (FOR) شركة متخصصة في تطوير الأراضي السكنية، وتعمل كشركة تابعة بأغلبية الملكية لشركة D.R. Horton، حيث تقوم بشراء الأراضي الخام وتطويرها وبيعها كقطع سكنية جاهزة لشركات بناء المنازل.
ويرتكز نموذج أعمال الشركة على الاستفادة من الطلب على الإسكان الجديد، مع التركيز على المنازل المخصصة للمشترين لأول مرة والمنازل متوسطة السعر، إلا أن نشاطها يبقى حساسًا لدورات سوق الإسكان وأسعار الفائدة.
وجاءت نتائج الربع الثاني CY2026 أضعف من توقعات السوق، حيث أخفقت الشركة في تحقيق تقديرات الإيرادات وربحية السهم، كما جاءت التوجيهات السنوية أقل قليلًا من توقعات المحللين، رغم استمرار نمو المبيعات مقارنة بالفترة نفسها من العام الماضي.
ورغم أن السهم يتداول دون قيمته العادلة، فإن ضعف جودة النمو، وتراجع العائد على رأس المال، والتوقعات السلبية للإيرادات والأرباح تجعل النظرة الاستثمارية أكثر تحفظًا.
📊 نتائج الربع الثاني CY2026: نتائج دون التوقعات
- الإيرادات: 407 مليون دولار (+4.2% سنويًا، أقل من التوقعات بـ7.7%)
- ربحية السهم (GAAP EPS): 0.70 دولار (أقل من التوقعات بـ14.6%)
- أكدت الإدارة توجيهات الإيرادات السنوية عند 1.65 مليار دولار، وهو أقل من توقعات المحللين بنحو 0.8%
- الهامش التشغيلي (Operating Margin): 11.3% (مستقر مقارنة بالفترة نفسها من العام الماضي)
- حجم مبيعات الأراضي: 3,659 قطعة (+1.5% سنويًا)
- القيمة السوقية: نحو 1.44 مليار دولار
جاءت نتائج الشركة أقل من توقعات السوق في الإيرادات وربحية السهم، كما أن التوجيهات السنوية لم تقدم مؤشرات على تحسن قوي في الطلب خلال الفترة المقبلة.
🧠 نظرة مُركّب: الربع كان مخيبًا مقارنة بتوقعات السوق، ويعكس استمرار التحديات التي تواجه سوق تطوير الأراضي السكنية.
⚙️ نموذج الأعمال
تعتمد فوريستار جروب (FOR) على شراء الأراضي الخام، والحصول على التراخيص اللازمة، وتطوير البنية التحتية، ثم بيع قطع الأراضي السكنية الجاهزة لشركات بناء المنازل.
وتشمل أبرز أعمال الشركة:
- الاستحواذ على الأراضي الخام
- تطوير البنية التحتية للمشاريع السكنية
- بيع قطع الأراضي الجاهزة للبناء
- تطوير مشاريع المنازل المخصصة للمشترين لأول مرة
- تطوير مشاريع المنازل متوسطة السعر
- خدمات بنك الأراضي (Land Banking)
- الاستثمار في الأراضي المطورة قصيرة الأجل (Lot Banking)
وتستفيد الشركة من علاقتها مع D.R. Horton (DHI)، التي تمثل أحد أكبر عملائها، مع استمرارها في البيع أيضًا لمطورين وبنّائين آخرين.
🧠 نظرة مُركّب: يمنح ارتباط الشركة بـ D.R. Horton قاعدة طلب مستقرة، لكنه يزيد أيضًا من اعتمادها على سوق الإسكان الأمريكي.
🏘️ القطاع والصناعة
يعتمد قطاع تطوير الأراضي السكنية على قوة سوق الإسكان، ومستويات أسعار الفائدة، والقدرة الشرائية للمستهلكين.
ويستفيد القطاع من:
- النمو السكاني
- الطلب طويل الأجل على المساكن
- النقص النسبي في المعروض السكني
لكنه يواجه أيضًا عدة تحديات، أبرزها:
- ارتفاع أسعار الفائدة
- تراجع القدرة على شراء المنازل
- تقلب أسعار الأراضي
- تباطؤ نشاط شركات البناء
🧠 نظرة مُركّب: القطاع يتمتع بفرص نمو طويلة الأجل، لكنه من أكثر القطاعات حساسية للدورات الاقتصادية.
🌐 المنافسة
تتنافس فوريستار جروب (FOR) مع عدد من مطوري الأراضي وشركات التطوير العقاري، ومن أبرزها:
- سانت جو كومباني (JOE)
- فايف بوينت هولدينغز (FPH)
- شركات تطوير الأراضي الإقليمية الخاصة
- شركات بناء المنازل التي تطور أراضيها داخليًا
🧠 نظرة مُركّب: المنافسة ليست مقتصرة على مطوري الأراضي، بل تشمل أيضًا شركات البناء التي تفضل تطوير مشاريعها بنفسها.
🚀 الإيرادات: نمو محدود مع توقعات بالتراجع
5 سنوات:
- نمو سنوي مركب: 6.6%
آخر عامين:
- نمو سنوي: 7%
الربع الثاني CY2026:
- نمو سنوي: 4.2%
- الإيرادات: 407 مليون دولار
- أقل من التوقعات بـ7.7%
توقعات 12 شهرًا:
- انخفاض متوقع في الإيرادات بنسبة 5.5%
كما بلغ عدد قطع الأراضي المباعة 3,659 قطعة خلال الربع، بينما انخفض متوسط عدد القطع المباعة بنحو 18.6% سنويًا خلال آخر عامين، ما يشير إلى أن نمو الإيرادات جاء بدرجة كبيرة نتيجة ارتفاع الأسعار وليس زيادة حجم المبيعات.
🧠 نظرة مُركّب: نمو الإيرادات لا يزال ضعيفًا، كما أن التوقعات تشير إلى استمرار ضغوط الطلب.
📊 الهامش التشغيلي (Operating Margin)
5 سنوات:
- اتجاه مستقر دون تحسن يُذكر
الربع الثاني CY2026:
- 11.3%
- دون تغير عن الفترة نفسها من العام الماضي
ويعكس استقرار الهامش التشغيلي قدرة الشركة على السيطرة على التكاليف، لكنه لا يظهر وجود تحسن في الكفاءة التشغيلية مع مرور الوقت.
🧠 نظرة مُركّب: استقرار الهوامش أفضل من تراجعها، لكنه لا يعكس وجود رافعة تشغيلية قوية.
📈 ربحية السهم (EPS)
5 سنوات:
- نمو سنوي مركب: 12.2%
آخر عامين:
- اتجاه مستقر نسبيًا
الربع الثاني CY2026:
- (GAAP EPS): 0.70 دولار
- مقابل 0.65 دولار قبل عام
- أقل من التوقعات بـ14.6%
توقعات 12 شهرًا:
- ربحية السهم المتوقعة: 2.95 دولار
- انخفاض متوقع: 11.3%
كما أن الشركة لم تعتمد على إعادة شراء الأسهم لدعم الأرباح، ما يعني أن تحسن EPS خلال السنوات الماضية جاء من عوامل تشغيلية ومالية أخرى.
🧠 نظرة مُركّب: رغم النمو التاريخي المقبول، فإن التوقعات الحالية تشير إلى تراجع واضح في الأرباح.
💸 التدفق النقدي الحر (Free Cash Flow)
آخر عامين:
- متوسط هامش التدفق النقدي الحر: -3%
وتطلبت استثمارات الشركة المستمرة في تطوير الأراضي ضخ استثمارات رأسمالية كبيرة، ما أدى إلى تسجيل تدفقات نقدية حرة سلبية في المتوسط.
🧠 نظرة مُركّب: النشاط يحتاج إلى استثمارات رأسمالية مرتفعة، وهو ما يضغط على توليد النقد.
📊 العائد على رأس المال (ROIC)
5 سنوات:
- متوسط (ROIC): 8.7%
كما تراجع ROIC بنحو 2.3 نقطة مئوية سنويًا خلال السنوات الأخيرة، وهو ما يشير إلى انخفاض كفاءة استثمار رأس المال.
🧠 نظرة مُركّب: انخفاض العائد على رأس المال يعكس محدودية فرص النمو المربح.
🏦 المركز المالي
تعتمد الشركة على تمويل عمليات تطوير الأراضي من خلال مزيج من حقوق الملكية والديون، مع استمرار إعادة استثمار جزء كبير من السيولة في شراء وتطوير الأراضي الجديدة.
🧠 نظرة مُركّب: المركز المالي يبدو مستقرًا، لكن طبيعة النشاط تتطلب استثمارات مستمرة للحفاظ على النمو.
📌 أبرز استنتاجات نتائج الربع
حملت النتائج عددًا من المؤشرات السلبية:
- الإيرادات جاءت أقل من التوقعات
- ربحية السهم أخفقت في تحقيق تقديرات السوق
- التوجيهات السنوية جاءت دون توقعات المحللين
- توقعات بانخفاض الإيرادات والأرباح خلال العام المقبل
- تراجع العائد على رأس المال
لكن في المقابل:
- استقرار الهامش التشغيلي
- نمو الإيرادات مقارنة بالفترة نفسها من العام الماضي
- السهم يتداول دون قيمته العادلة
🧠 نظرة مُركّب: انخفاض التقييم وحده لا يكفي إذا بقيت أساسيات الشركة ضعيفة.
💰 هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 28.20 دولار
- القيمة العادلة: 32.62 دولار
- مستوى عدم اليقين: Low
- (Forward P/E): 9.5x
- السعر المستهدف للمحللين: 31.33 دولار
يتداول السهم بخصم يقارب 14% عن قيمته العادلة، كما يبدو مضاعف الربحية منخفضًا نسبيًا، إلا أن هذا الخصم يعكس إلى حد كبير ضعف جودة الأعمال، وتراجع توقعات الإيرادات والأرباح.
🧠 نظرة مُركّب: السهم يبدو رخيصًا، لكن انخفاض التقييم وحده لا يحول الشركة إلى فرصة استثمارية جذابة.
🧾 الخلاصة المركبة: فوريستار جروب ، تقييم منخفض لكن جودة الأعمال ما تزال محدودة
تمتلك فوريستار جروب (FOR):
- خصمًا عن القيمة العادلة
- مركزًا جيدًا في سوق تطوير الأراضي
- علاقة استراتيجية مع D.R. Horton
لكن:
- الإيرادات جاءت دون التوقعات
- توقعات الإيرادات والأرباح سلبية
- التدفقات النقدية الحرة ضعيفة
- العائد على رأس المال منخفض ويتراجع
- جودة النمو أقل من العديد من المنافسين
✨ الخلاصة: يتداول سهم فوريستار جروب دون قيمته العادلة، لكن ضعف جودة الأعمال وتراجع توقعات النمو يجعلان هذا الخصم غير كافٍ لتعويض المخاطر، لذلك تبقى هناك فرص استثمارية أفضل في القطاع.