فالاريس… أسطول حفر بحري ضخم وتحسن في الكفاءة يقابله ضعف الهوامش والتدفقات النقدية مع تقييم أعلى من العادل 🛢️🌊⚠️
تُعد فالاريس (VAL) واحدة من أكبر شركات الحفر البحري عالميًا، وتدير أكثر من 50 منصة حفر عبر 6 قارات، وتوفر منصات الحفر والطواقم لشركات النفط والغاز العاملة في المياه العميقة والضحلة.
ورغم امتلاك الشركة نطاقًا تشغيليًا عالميًا وتحسنًا ملحوظًا في كفاءة الأرباح التشغيلية خلال السنوات الأخيرة، فإن الهوامش الإجمالية المنخفضة، والتدفقات النقدية الحرة السلبية والمتقلبة، والعائد التاريخي السلبي على رأس المال تقلل من جودة قصة الاستثمار.
📊 نتائج الربع الثاني CY2026: تفوق قوي على التوقعات رغم تراجع الإيرادات والهوامش
- الإيرادات: 539.2 مليون دولار (-12.4% سنويًا، أعلى من التوقعات بـ8%)
- ربحية السهم (GAAP EPS): 0.72 دولار مقابل توقعات عند 0.19 دولار
- الهامش التشغيلي (Operating Margin): 9.5% مقابل 26.7% في الفترة نفسها من العام الماضي
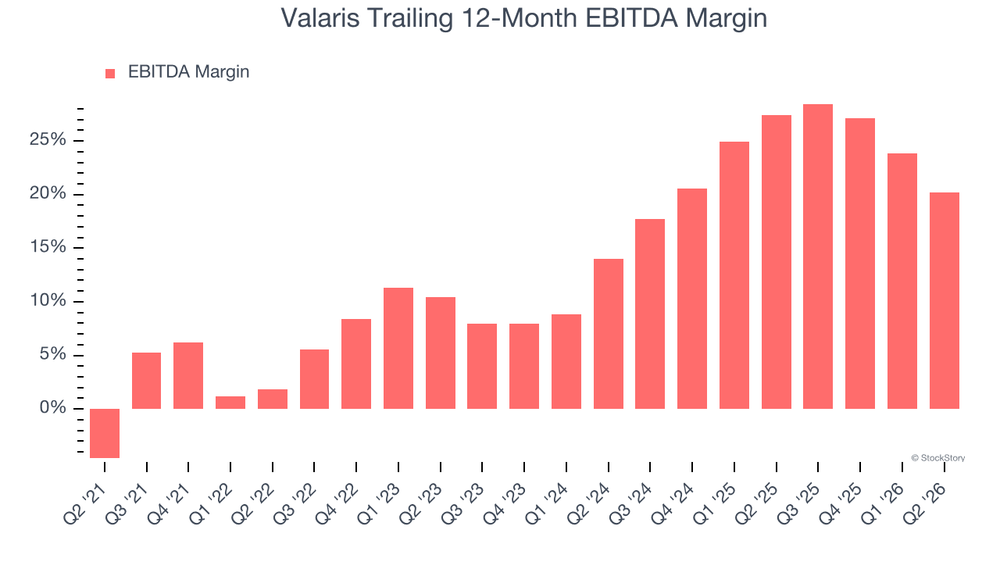
- هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA Margin): 19.5%
- التدفق النقدي الحر (Free Cash Flow): -92.4 مليون دولار مقابل +52.8 مليون دولار في الفترة نفسها من العام الماضي
- هامش التدفق النقدي الحر (Free Cash Flow Margin): -17.1%
- الإنتاج الآخر (Other Production): +18.4% سنويًا
- القيمة السوقية: 5.41 مليار دولار
🧠 نظرة مُركّب: الربع حمل مفارقة واضحة؛ الإيرادات وربحية السهم تجاوزتا التوقعات بقوة، لكن المبيعات انخفضت على أساس سنوي والهوامش تقلصت بصورة حادة، بينما تحولت التدفقات النقدية الحرة إلى السالب.
🚀 1. الإيرادات: نمو جيد خلال 5 سنوات لكن الصورة طويلة الأجل ضعيفة
آخر 5 سنوات:
- نمو سنوي مركب في الإيرادات: 12.6%
آخر 10 سنوات:
- تراجع سنوي مركب في الإيرادات: 5%
آخر 12 شهرا:
- الإيرادات: 2.14 مليار دولار
الربع الثاني CY2026:
- الإيرادات: 539.2 مليون دولار
- تراجع سنوي: 12.4%
- أعلى من توقعات المحللين البالغة 499.1 مليون دولار بـ8%
ويكشف الاختلاف الكبير بين أداء السنوات الخمس والعشر مدى دورية أعمال الشركة، إذ استفادت فالاريس من تحسن دورة الحفر البحري مؤخرًا، بينما تُظهر النظرة الأطول أن الإيرادات لم تحقق نموًا مستدامًا عبر الدورات المختلفة.
كما أن قاعدة الإيرادات الحالية البالغة 2.14 مليار دولار خلال آخر 12 شهرًا لا تزال محدودة نسبيًا في قطاع تستفيد فيه الشركات الأكبر من وفورات الحجم والتنويع.
🧠 نظرة مُركّب: النمو خلال السنوات الخمس الأخيرة إيجابي، لكن الانخفاض على مدى عقد كامل وتراجع الإيرادات في الربع الأخير يؤكدان أن الشركة دورية وليست قصة نمو مستقرة.
⚙️ 2. نموذج الأعمال: أكبر أسطول عالمي للحفر البحري
تعتمد فالاريس (VAL) على توفير منصات الحفر البحرية والطواقم لشركات النفط والغاز عبر عقود تعتمد بصورة رئيسية على الرسوم اليومية Day Rate.
ويشمل أسطول الشركة:
- أكثر من 50 منصة حفر بحرية
- سفن حفر (Drillships) للمياه فائقة العمق
- منصات شبه غاطسة (Semisubmersible Rigs)
- منصات ذات أرجل قابلة للرفع (Jack-Up Rigs) للمياه الضحلة
- عمليات تمتد عبر الأمريكتين وأوروبا وأفريقيا والشرق الأوسط وآسيا والمحيط الهادئ
- مشروعًا مشتركًا مع Saudi Aramco يحمل اسم ARO
- خدمات صيانة الآبار وإغلاقها والتخلي عنها
- خدمات تفكيك البنية التحتية البحرية
وتعمل الشركة مع شركات نفط عالمية وشركات طاقة حكومية ومنتجين مستقلين، وكانت BP أكبر عميل منفرد لها خلال 2024.
🧠 نظرة مُركّب: حجم الأسطول وتنوع أنواع المنصات والانتشار الجغرافي يمنح فالاريس مرونة تشغيلية كبيرة، لكن الاعتماد على أسعار العقود اليومية وإنفاق شركات النفط يجعل النتائج شديدة الحساسية لدورة الطاقة.
🛢️ 3. القطاع والصناعة
تنتمي فالاريس إلى قطاع خدمات حقول النفط والحفر البحري، والذي يستفيد من:
- ارتفاع نشاط التنقيب والإنتاج
- زيادة الإنفاق الرأسمالي لشركات النفط والغاز
- التوسع في مشاريع المياه العميقة
- ارتفاع الطلب على منصات الحفر الحديثة
- ارتفاع أسعار العقود اليومية خلال دورات النشاط القوية
- زيادة تطوير الموارد البحرية
لكن القطاع يواجه أيضًا:
- تقلب أسعار النفط والغاز
- دورية إنفاق شركات الطاقة
- منافسة شديدة بين مقاولي الحفر
- تكاليف تشغيل وصيانة مرتفعة
- احتياجات رأسمالية كبيرة
- تقلبات حادة في الهوامش والتدفقات النقدية
- مخاطر طويلة الأجل مرتبطة بتحول الطاقة
🧠 نظرة مُركّب: الحفر البحري يمكن أن يحقق أرباحًا قوية عندما ترتفع معدلات تشغيل المنصات والأسعار اليومية، لكن كثافة رأس المال والدورية المرتفعة تجعل جودة الأرباح أقل استقرارًا من قطاعات أخرى.
🌐 4. المنافسة
تتنافس فالاريس (VAL) مع عدد من شركات الحفر البحري، أبرزها:
- Transocean (RIG)
- Noble Corporation (NE)
- Seadrill (SDRL)
- Borr Drilling (BORR)
- مشغلون إقليميون في أسواق الحفر البحري المختلفة
🧠 نظرة مُركّب: امتلاك أكبر أسطول عالمي يوفر نطاقًا تشغيليًا مهمًا، لكن المنافسة تعتمد بدرجة كبيرة على جودة المنصات والأسعار ومعدلات التشغيل، ما يحد من قدرة الحجم وحده على خلق ميزة تنافسية مستدامة.
📈 5. النشاط التشغيلي: توسع قوي في الإنتاج الآخر
آخر عامين:
- متوسط النمو السنوي في الإنتاج الآخر (Other Production): 89.7%
الربع الثاني CY2026:
- نمو الإنتاج الآخر (Other Production): 18.4% سنويًا
ويشير هذا النمو إلى توسع النشاط داخل قاعدة أصول الشركة رغم تراجع الإيرادات في الربع الأخير، وهو ما يقدم إشارة تشغيلية أفضل من مسار المبيعات وحده.
لكن استمرار نمو النشاط يحتاج إلى التحول إلى إيرادات وهوامش وتدفقات نقدية أعلى حتى يخلق قيمة اقتصادية مستدامة للمساهمين.
🧠 نظرة مُركّب: نمو النشاط التشغيلي إيجابي، لكن القيمة الحقيقية ستظهر فقط إذا نجحت فالاريس في تحويله إلى نمو مربح وتدفقات نقدية مستدامة.
📉 6. الهوامش: اقتصاديات وحدة ضعيفة رغم تحسن الكفاءة تاريخيًا
آخر 5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 21.5%
- متوسط هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA Margin): 16.4%
خلال السنوات الأخيرة:
- تحسن هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بمقدار 18.3 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 22.9%
- انخفاض سنوي بمقدار 12.7 نقطة مئوية
- هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء: 19.5%
- انخفاض سنوي بمقدار 13.2 نقطة مئوية
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت توقعات السوق بـ23.6%
- الهامش التشغيلي: 9.5% مقابل 26.7% في الفترة نفسها من العام الماضي
ويظل متوسط الهامش الإجمالي للشركة أقل من العديد من المنافسين، ما يعني وجود مساحة مالية أقل لمواجهة ارتفاع التكاليف أو إعادة الاستثمار في الأسطول.
🧠 نظرة مُركّب: تحسن الكفاءة خلال السنوات الأخيرة نقطة إيجابية، لكن الانكماش الحاد في هوامش الربع الأخير يوضح أن الربحية لا تزال متقلبة وحساسة لظروف التشغيل.
💰 7. التدفق النقدي الحر: ضعف تاريخي وتحول حاد إلى حرق النقد
آخر 5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): -5.8%
- الشركة أحرقت في المتوسط 5.80 دولار نقدًا مقابل كل 100 دولار من الإيرادات
الربع الثاني CY2026:
- التدفق النقدي الحر: -92.4 مليون دولار
- مقابل +52.8 مليون دولار في الفترة نفسها من العام الماضي
- هامش التدفق النقدي الحر: -17.1%
كما بلغ معدل تقلب التدفق النقدي الحر الفصلي مقارنة بتقلب أسعار خام WTI خلال آخر 5 سنوات:
- 27.4 مرة
ويشير هذا المستوى المرتفع إلى أن توليد النقد لدى الشركة أكثر حساسية لتقلبات دورة السلع من معظم المنافسين، بينما تستهلك متطلبات الاستثمار والصيانة جزءًا كبيرًا من الأرباح التشغيلية.
🧠 نظرة مُركّب: التدفق النقدي الحر يمثل واحدة من أكبر نقاط الضعف؛ فالشركة لم تثبت قدرتها على تحويل أرباحها التشغيلية إلى نقد مستدام عبر دورة الطاقة.
📊 8. العائد على رأس المال: تاريخ ضعيف رغم التحسن الأخير
آخر 10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): -1.6%
- من بين أضعف المستويات في قطاع الطاقة
وفي المقابل:
- العائد على رأس المال تحسن بصورة كبيرة خلال السنوات الأخيرة
ويعني المتوسط السلبي أن الإدارة لم تحقق تاريخيًا أرباحًا تشغيلية كافية مقابل رأس المال المستثمر في الأعمال، رغم التحسن الذي ظهر مؤخرًا مع ارتفاع كفاءة الشركة.
🧠 نظرة مُركّب: تحسن العائد على رأس المال مؤخرًا يستحق المتابعة، لكن المتوسط السلبي على مدى عقد كامل يظل علامة ضعف واضحة في قدرة الشركة التاريخية على خلق قيمة من رأس المال.
🏦 9. المركز المالي: مديونية آمنة نسبيًا
المركز المالي:
- النقد: 558 مليون دولار
- الديون: 1.09 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) خلال آخر 12 شهرًا: 431.8 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 1.2 مرة
- مصروفات الفوائد السنوية: 39.7 مليون دولار
ويعد مستوى المديونية الحالي آمنًا نسبيًا مقارنة بالأرباح التشغيلية، كما أن تكاليف الفوائد لا تمثل عبئًا كبيرًا على الشركة في الظروف الحالية.
🧠 نظرة مُركّب: الميزانية ليست مصدر الخطر الأساسي، وهو أمر مهم لشركة تعمل في قطاع دوري وكثيف رأس المال، لكن ضعف التدفقات النقدية يجعل المحافظة على هذا التوازن ضرورية.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ8%
- ربحية السهم بلغت 0.72 دولار مقابل توقعات عند 0.19 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ23.6%
- الإنتاج الآخر ارتفع 18.4% سنويًا
- العائد على رأس المال تحسن بصورة ملحوظة خلال السنوات الأخيرة
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء يبلغ 1.2 مرة فقط
لكن في المقابل:
- الإيرادات تراجعت 12.4% سنويًا
- الهامش الإجمالي انخفض 12.7 نقطة مئوية
- هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء انخفض 13.2 نقطة مئوية
- الهامش التشغيلي تراجع من 26.7% إلى 9.5%
- التدفق النقدي الحر تحول من +52.8 مليون دولار إلى -92.4 مليون دولار
- متوسط هامش التدفق النقدي الحر خلال 5 سنوات يبلغ -5.8%
- متوسط العائد على رأس المال المستثمر خلال 10 سنوات يبلغ -1.6%
وبقي السهم شبه مستقر عند نحو 77.25 دولار مباشرة بعد إعلان النتائج، رغم التفوق الكبير على توقعات الإيرادات وربحية السهم.
🧠 نظرة مُركّب: النتائج الفصلية كانت أفضل من توقعات السوق، لكن التراجع السنوي الكبير في الإيرادات والهوامش وحرق النقد يمنع اعتبار الربع تحولًا واضحًا في جودة الأعمال.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 85.44 دولار
- القيمة العادلة: 77.21 دولار
- السهم يتداول بحوالي 10.7% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 14 مرة
- مستوى عدم اليقين: High
ويبدو مضاعف الربحية أقل من العديد من شركات الطاقة، لكن السعر الحالي يتجاوز القيمة العادلة في الوقت الذي تعاني فيه الشركة من تدفقات نقدية متقلبة وعائد تاريخي ضعيف على رأس المال وهوامش أقل من المنافسين.
لذلك فإن انخفاض المضاعف وحده لا يعني بالضرورة أن السهم رخيص، خصوصًا في شركة دورية تحتاج إلى استثمارات رأسمالية مرتفعة للمحافظة على أصولها.
🧠 نظرة مُركّب: التقييم ليس مرتفعًا من منظور مضاعف الربحية، لكن التداول فوق القيمة العادلة لا يوفر هامش أمان كافيًا أمام ضعف التدفقات النقدية والعوائد التاريخية على رأس المال.
🧾 الخلاصة المركبة: نطاق تشغيلي ضخم وتحسن في الكفاءة لكن جودة العوائد لا تزال ضعيفة
تمتلك فالاريس (VAL):
- أكبر أسطول عالمي من منصات الحفر البحري
- أكثر من 50 منصة موزعة عبر 6 قارات
- تنوعًا بين منصات المياه العميقة والضحلة
- انتشارًا جغرافيًا واسعًا
- مشروعًا مشتركًا مع Saudi Aramco
- نموًا سنويًا مركبًا في الإيرادات بلغ 12.6% خلال 5 سنوات
- تفوقًا قويًا على توقعات الإيرادات وربحية السهم في الربع الأخير
- تحسنًا ملحوظًا في كفاءة الأرباح التشغيلية خلال السنوات الأخيرة
- مستوى مديونية آمنًا نسبيًا
لكن:
- الإيرادات تراجعت 12.4% في الربع الأخير
- الإيرادات انخفضت بمعدل سنوي 5% خلال 10 سنوات
- متوسط الهامش الإجمالي خلال 5 سنوات يبلغ 21.5% فقط
- الهوامش انكمشت بصورة حادة في الربع الأخير
- متوسط هامش التدفق النقدي الحر خلال 5 سنوات يبلغ -5.8%
- الشركة أحرقت 92.4 مليون دولار نقدًا في الربع الأخير
- التدفقات النقدية شديدة التقلب والحساسية لدورة الطاقة
- متوسط العائد على رأس المال المستثمر خلال 10 سنوات يبلغ -1.6%
- السهم يتداول أعلى من قيمته العادلة بنحو 10.7%
- مستوى عدم اليقين مرتفع
✨ الخلاصة: فالاريس تمتلك نطاقًا تشغيليًا عالميًا وأسطولًا ضخمًا وتظهر تحسنًا في بعض مؤشرات الكفاءة، كما تجاوزت نتائج الربع الأخير توقعات السوق بقوة، لكن ضعف الهوامش والتدفقات النقدية والعائد التاريخي السلبي على رأس المال يحد من جودة الأعمال، ومع تداول السهم أعلى من قيمته العادلة لا يبدو هامش الأمان جذابًا عند السعر الحالي.