دولبي لابوراتوريز… هوامش استثنائية وميزانية قوية لكن النمو الضعيف وتراجع الكفاءة يحدان من جودة السهم 🎧📺⚠️
تُعد دولبي لابوراتوريز (DLB) شركة متخصصة في تصميم وترخيص تقنيات الصوت والفيديو التي تعزز تجارب الترفيه في الأفلام والتلفزيون والموسيقى، وتشتهر بتقنيات Dolby Atmos وDolby Vision، مع ترخيص تقنياتها لنحو 1,000 شركة مصنعة للإلكترونيات الاستهلاكية حول العالم.
ورغم امتلاك الشركة هوامش إجمالية استثنائية وتدفقات نقدية قوية وميزانية بصافي نقد كبير، فإن نمو الإيرادات طويل الأجل كان ضعيفًا، بينما تراجعت الكفاءة التشغيلية مؤخرًا، ما يقلل من جاذبية جودة الأعمال رغم تداول السهم دون قيمته العادلة.
📊 نتائج الربع الثاني CY2026: إيرادات دون التوقعات لكن الأرباح والتوجيه المستقبلي أفضل
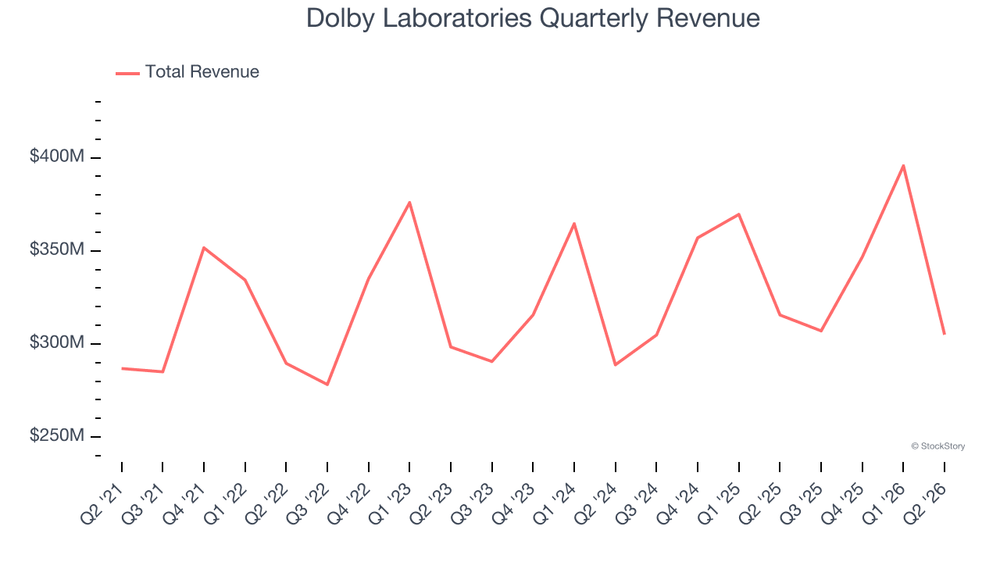
- الإيرادات: 305 مليون دولار (-3.3% سنويًا، أقل من التوقعات بـ2%)
- ربحية السهم المعدلة (Adjusted EPS): 0.69 دولار (أعلى من التوقعات بـ3%)
- توجيه إيرادات الربع الثالث CY2026: نحو 377 مليون دولار عند منتصف النطاق، أعلى من توقعات المحللين البالغة 351 مليون دولار
- الإدارة خفضت توقعات ربحية السهم المعدلة للعام الكامل (Adjusted EPS) إلى 4.33 دولار عند منتصف النطاق، بانخفاض 1.1%
- الهامش التشغيلي (Operating Margin): 11.3% مقابل 15.1% في الفترة نفسها من العام الماضي
- القيمة السوقية: 4.97 مليار دولار
🧠 نظرة مُركّب: الربع كان مختلطًا؛ الإيرادات أخفقت في بلوغ التوقعات والهوامش تراجعت، لكن تفوق Adjusted EPS والتوجيه القوي لإيرادات الربع المقبل يمنحان إشارات إيجابية بشأن إمكانية عودة النمو.
🚀 1. الإيرادات: نمو تاريخي ضعيف مع توقعات بتحسن نسبي
آخر 5 سنوات:
- نمو سنوي مركب: 1.3%
آخر عامين:
- نمو سنوي مركب: 3.7%
الربع الثاني CY2026:
- الإيرادات: 305 مليون دولار
- انخفاض سنوي: 3.3%
- أقل من توقعات السوق بـ2%
الربع الثالث CY2026:
- الإدارة تتوقع نمو الإيرادات بنحو 22.8% سنويًا
- توجيه الإيرادات: 377 مليون دولار عند منتصف النطاق
- مقابل توقعات المحللين عند 351 مليون دولار
توقعات 12 شهرا:
- نمو متوقع للإيرادات: 6.8%
ورغم أن نمو الإيرادات خلال العامين الأخيرين عند 3.7% سنويًا يمثل تحسنًا مقارنة بمتوسط 1.3% خلال 5 سنوات، فإنه لا يزال متواضعًا مقارنة بقطاع البرمجيات.
وتشير توقعات المحللين إلى تسارع النمو إلى 6.8% خلال 12 شهرًا المقبلة، مدعومًا بالمنتجات والخدمات الأحدث، لكنه يظل دون متوسط القطاع.
🧠 نظرة مُركّب: الاتجاه المستقبلي أفضل من السجل التاريخي، لكن دولبي تحتاج إلى إثبات قدرتها على تحويل التوجيه القوي للربع المقبل إلى نمو مستدام لعدة فصول.
⚙️ 2. نموذج الأعمال: تراخيص تقنية ومنظومة واسعة في صناعة الترفيه
تعتمد دولبي لابوراتوريز (DLB) على محفظة من تقنيات الصوت والفيديو التي أصبحت معايير مستخدمة على نطاق واسع في صناعة الترفيه.
وتشمل أبرز تقنياتها:
- Dolby Atmos لتقديم تجارب صوتية ثلاثية الأبعاد وغامرة
- Dolby Vision لتحسين جودة الفيديو باستخدام تقنيات النطاق الديناميكي العالي
- تقنيات ترميز وفك ترميز الصوت (Audio Codecs)
- حلول Dolby Cinema لدور السينما
- خوادم ومعالجات ومضخمات ومكبرات صوت رقمية لدور السينما
- منصة Dolby.io لخدمات الفيديو والتفاعل المباشر عبر نموذج البرمجيات كخدمة (SaaS)
وتستخدم الشركة نموذج ترخيص متعدد المستويات، إذ تعمل أولًا مع شركات أشباه الموصلات التي تدمج تقنياتها داخل الرقائق، ثم تمنح التراخيص لمصنعي الأجهزة التي تستخدم تلك الرقائق.
وتُرخص تقنيات دولبي لنحو 1,000 شركة مصنعة للإلكترونيات الاستهلاكية حول العالم، ضمن منظومة تربط منشئي المحتوى والموزعين ومصنعي الأجهزة والمستهلكين.
🧠 نظرة مُركّب: نموذج الترخيص قليل الأصول يمنح دولبي هوامش استثنائية وقدرة قوية على توليد النقد، بينما يوفر انتشار تقنياتها عبر منظومة الترفيه ميزة مهمة يصعب تكرارها بسهولة.
🏦 3. القطاع والصناعة
تنتمي دولبي لابوراتوريز إلى سوق تقنيات وبرمجيات تصميم وتجارب الصوت والفيديو، الذي يستفيد من:
- ارتفاع الطلب على المحتوى عالي الجودة
- انتشار تجارب الصوت الغامر
- تطور تقنيات الفيديو والنطاق الديناميكي العالي
- النمو في المحتوى ثنائي وثلاثي الأبعاد
- التوسع في تجارب الواقع الافتراضي (VR) والواقع المعزز (AR)
- زيادة الطلب على أدوات الترفيه التفاعلية
- التوسع في البث والأحداث الرياضية المباشرة
لكن القطاع يواجه أيضًا تحديات تشمل:
- التطور التكنولوجي السريع
- الحاجة المستمرة للابتكار
- المنافسة من التقنيات مفتوحة المصدر
- ارتفاع تكاليف البحث والتطوير
- صعوبة اكتساب العملاء بكفاءة
- الاعتماد على استمرار تبني مصنعي الأجهزة للتقنيات المرخصة
🧠 نظرة مُركّب: القطاع يمتلك محركات نمو طويلة الأجل، لكن دولبي تحتاج إلى تحويل مكانتها التقنية القوية إلى معدلات نمو أعلى حتى تستفيد بصورة أفضل من هذه الاتجاهات.
🌐 4. المنافسة
تتنافس دولبي لابوراتوريز (DLB) مع عدد من الشركات والتقنيات، أبرزها:
- DTS التابعة لشركة Xperi
- THX المملوكة لشركة Razer
- آيماكس (IMAX – IMAX) في حلول السينما المتميزة
- Fraunhofer المطورة لتقنية MP3
- تقنيات الترميز مفتوحة المصدر
كما تواجه الشركة منافسة متزايدة من البدائل التقنية التي قد تقلل اعتماد الشركات المصنعة على تقنيات الترخيص المدفوعة.
🧠 نظرة مُركّب: علامة دولبي وانتشار تقنياتها يمنحانها مركزًا تنافسيًا مهمًا، لكن ضعف كفاءة اكتساب العملاء يشير إلى أن المنافسة أصبحت أكثر صعوبة مما توحي به قوة العلامة وحدها.
📈 5. كفاءة اكتساب العملاء: نقطة ضعف واضحة
أظهرت استثمارات دولبي لابوراتوريز الأخيرة في اكتساب العملاء كفاءة ضعيفة، إذ أصبح مقياس فترة استرداد تكلفة اكتساب العميل (CAC Payback Period) سلبيًا خلال الربع الأخير.
ويعني ذلك أن الزيادة في الإنفاق على المبيعات والتسويق تجاوزت الإيرادات الإضافية الناتجة عنها، ما يشير إلى صعوبة تحقيق عائد سريع على استثمارات اكتساب العملاء.
كما يعكس ذلك:
- ارتفاع شدة المنافسة
- ضعف العائد قصير الأجل على الإنفاق التسويقي
- الحاجة إلى تحسين كفاءة المبيعات
- فترات استرداد طويلة لاستثمارات اكتساب العملاء
🧠 نظرة مُركّب: ضعف كفاءة اكتساب العملاء يمثل مشكلة مهمة، لأن الشركة تحتاج إلى نمو أسرع لتبرير ارتفاع الإنفاق وتحويل قوة تقنياتها إلى توسع مالي ملموس.
📈 6. الهوامش: إجمالية استثنائية لكن التشغيلية تتراجع
آخر 12 شهرًا:
- متوسط الهامش الإجمالي (Gross Margin): 87.6%
- متوسط الهامش التشغيلي (Operating Margin): 17.7%
خلال آخر عامين:
- تراجع الهامش الإجمالي بمقدار 1.1 نقطة مئوية
- تراجع الهامش التشغيلي بمقدار 3.3 نقاط مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 86.8%
- مستقر تقريبًا مقارنة بالفترة نفسها من العام الماضي
- الهامش التشغيلي: 11.3%
- مقابل 15.1% في الفترة نفسها من العام الماضي
- تراجع سنوي بمقدار 3.8 نقاط مئوية
ويمثل متوسط الهامش الإجمالي البالغ 87.6% أحد أعلى المستويات في قطاع البرمجيات، ويعكس نموذج أعمال قليل الأصول وقوة تسعير مرتفعة.
لكن تراجع الهامش التشغيلي بوتيرة أكبر من الهامش الإجمالي يشير إلى ارتفاع المصروفات المتعلقة بالتسويق والبحث والتطوير والمصاريف الإدارية.
🧠 نظرة مُركّب: اقتصاديات الوحدة ممتازة، لكن المشكلة ليست في تكلفة تقديم المنتج بل في ارتفاع قاعدة المصروفات؛ استمرار تراجع الهامش التشغيلي قد يبدد جزءًا من ميزة الهوامش الإجمالية الاستثنائية.
📈 7. ربحية السهم والتوقعات
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.69 دولار
- مقابل توقعات المحللين عند 0.67 دولار
- أعلى من التوقعات بـ3%
توجيه العام الكامل:
- ربحية السهم المعدلة المتوقعة (Adjusted EPS): 4.33 دولار عند منتصف النطاق
- خفض التوجيه بمقدار 1.1%
ورغم تفوق ربحية السهم الفصلية على توقعات المحللين، فإن خفض الإدارة لتوقعاتها السنوية يشير إلى استمرار بعض الضغوط على الربحية.
وفي الوقت نفسه، جاء توجيه الإيرادات للربع المقبل قويًا بصورة واضحة، ما يضع التركيز على قدرة الشركة على تحويل التسارع المتوقع في المبيعات إلى نمو فعلي في الأرباح.
🧠 نظرة مُركّب: تفوق Adjusted EPS إيجابي، لكن خفض التوجيه السنوي يمنع اعتبار الربع نقطة تحول كاملة، خصوصًا في ظل تراجع الهامش التشغيلي.
💰 8. التدفق النقدي الحر: نقطة قوة رئيسية
آخر 12 شهرًا:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 22.9%
- أعلى من متوسط قطاع البرمجيات
ويعكس هامش التدفق النقدي الحر المرتفع طبيعة نموذج أعمال الشركة قليل الأصول وقدرتها على تحويل جزء كبير من الإيرادات إلى نقد.
كما يمنح هذا المستوى من التدفقات النقدية الشركة خيارات متعددة تشمل:
- إعادة الاستثمار في تطوير المنتجات
- تمويل البحث والتطوير
- إعادة رأس المال للمساهمين
- تمويل مبادرات النمو
- تعزيز المركز المالي
🧠 نظرة مُركّب: التدفق النقدي الحر من أقوى جوانب دولبي، إذ يوضح أن ضعف نمو الإيرادات لا يعني ضعف قدرة الشركة على توليد النقد.
📊 9. المركز المالي: صافي نقد قوي وغياب مخاطر الرافعة المالية
المركز المالي:
- النقد: 739.5 مليون دولار
- الديون: 47.45 مليون دولار
- صافي النقد: حوالي 692.1 مليون دولار
- صافي النقد يمثل نحو 12.6% من القيمة السوقية
ويمنح هذا المركز المالي الشركة قدرة كبيرة على:
- الاستثمار في فرص النمو
- تمويل البحث والتطوير
- إعادة رأس المال للمساهمين
- الاقتراض مستقبلًا إذا ظهرت فرص جذابة
- مواجهة فترات ضعف الطلب دون ضغوط مالية كبيرة
ولا تمثل الرافعة المالية مصدر قلق بالنسبة للشركة في ظل الفارق الكبير بين النقد والديون.
🧠 نظرة مُركّب: الميزانية من أبرز نقاط القوة؛ صافي النقد الكبير يقلل المخاطر المالية ويوفر للشركة مرونة استراتيجية مهمة بينما تحاول إعادة تسريع النمو.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- Adjusted EPS تجاوزت التوقعات بـ3%
- توجيه إيرادات الربع الثالث CY2026 بلغ 377 مليون دولار عند منتصف النطاق
- توجيه الإيرادات تجاوز توقعات المحللين البالغة 351 مليون دولار
- الإدارة تتوقع نمو إيرادات الربع المقبل بنحو 22.8% سنويًا
- الهامش الإجمالي بقي قويًا عند 86.8%
- متوسط Free Cash Flow Margin بلغ 22.9% خلال آخر 12 شهرًا
- صافي النقد يبلغ حوالي 692.1 مليون دولار
لكن في المقابل:
- الإيرادات انخفضت 3.3% سنويًا
- الإيرادات أخفقت في بلوغ التوقعات بـ2%
- الهامش التشغيلي تراجع من 15.1% إلى 11.3%
- الإدارة خفضت توجيه Adjusted EPS السنوي بـ1.1%
- نمو الإيرادات خلال 5 سنوات بلغ 1.3% سنويًا فقط
- كفاءة اكتساب العملاء ضعيفة
- السهم تراجع بنحو 1.6% مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: النتائج لم تكن ضعيفة بالكامل، لكنها لم تقدم أيضًا دليلًا كافيًا على تحسن جودة النمو؛ التوجيه القوي للإيرادات هو العنصر الأهم الذي يجب مراقبته في الربع المقبل.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 62.62 دولار
- القيمة العادلة: 72.71 دولار
- السهم يتداول بحوالي 13.9% دون قيمته العادلة
- مضاعف السعر إلى المبيعات المستقبلي (Forward P/S): حوالي 4 مرات
- مستوى عدم اليقين: Low
يتداول السهم بخصم يبلغ نحو 13.9% عن القيمة العادلة، مع مستوى عدم يقين Low، وهو ما يمنح التقييم الحالي بعض الجاذبية.
لكن مضاعف Forward P/S عند حوالي 4 مرات لا يزال يتطلب تحسنًا في النمو والكفاءة التشغيلية، خصوصًا أن الإيرادات نمت بنحو 1.3% سنويًا فقط خلال آخر 5 سنوات والهامش التشغيلي يتجه للانخفاض.
في المقابل، تدعم التقييم عوامل مهمة مثل الهامش الإجمالي الاستثنائي، والتدفق النقدي القوي، وصافي النقد الكبير، إلى جانب توقع تسارع نمو الإيرادات.
🧠 نظرة مُركّب: الخصم الحالي يوفر نقطة دخول أفضل من القيمة العادلة، لكن جاذبية السهم تعتمد على قدرة دولبي على إعادة تسريع النمو واستعادة الرافعة التشغيلية، وليس على انخفاض السعر وحده.
🧾 الخلاصة المركبة: أعمال عالية الهامش وميزانية ممتازة لكن النمو والكفاءة يحتاجان للتحسن
تمتلك دولبي لابوراتوريز (DLB):
- علامة تقنية عالمية قوية
- تقنيات Dolby Atmos وDolby Vision واسعة الانتشار
- تراخيص لنحو 1,000 شركة مصنعة للإلكترونيات الاستهلاكية
- متوسط Gross Margin يبلغ 87.6%
- متوسط Free Cash Flow Margin يبلغ 22.9%
- صافي نقد يبلغ حوالي 692.1 مليون دولار
- توجيهًا قويًا لنمو إيرادات الربع المقبل بنسبة 22.8%
- خصمًا بنحو 13.9% عن القيمة العادلة
- مستوى عدم يقين Low
لكن:
- نمو الإيرادات خلال 5 سنوات بلغ 1.3% سنويًا فقط
- إيرادات الربع الأخير انخفضت 3.3%
- الهامش التشغيلي تراجع إلى 11.3%
- الهامش التشغيلي انخفض 3.3 نقاط مئوية خلال عامين
- الإدارة خفضت توجيه Adjusted EPS السنوي
- كفاءة اكتساب العملاء ضعيفة
- النمو المتوقع خلال 12 شهرًا لا يزال دون متوسط القطاع
✨ الخلاصة: دولبي لابوراتوريز تمتلك نموذج ترخيص عالي الجودة وهوامش إجمالية استثنائية وتدفقات نقدية قوية وميزانية بصافي نقد كبير، كما يتداول السهم دون قيمته العادلة مع مستوى عدم يقين منخفض، لكن ضعف النمو طويل الأجل وتراجع الهامش التشغيلي وكفاءة اكتساب العملاء تجعل تحسن النمو والربحية شرطًا أساسيًا لزيادة جاذبية السهم.