ذا مارزيتي كومباني… تدفقات نقدية وعائد قوي على رأس المال لكن ضعف الإيرادات والهوامش يحد من جودة النمو 🥗📈⚠️
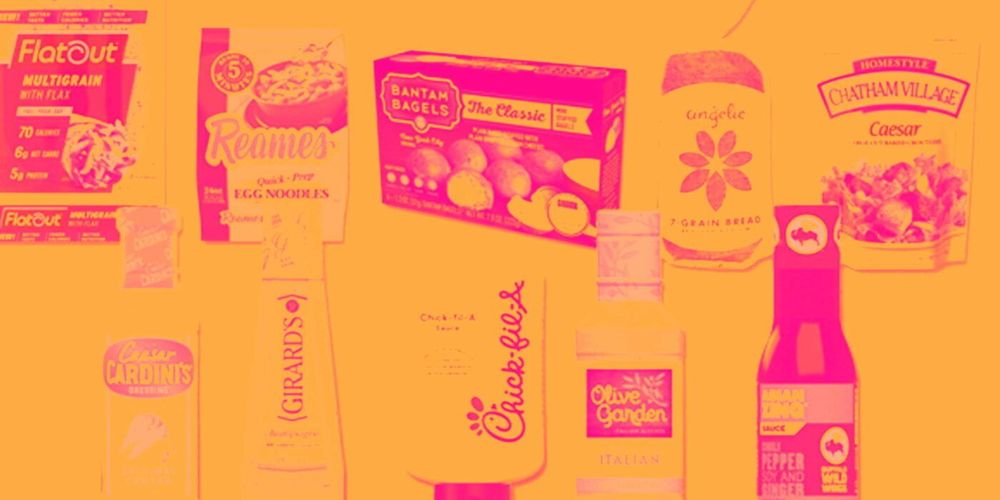
تُعد ذا مارزيتي كومباني (MZTI) شركة أغذية متخصصة تبيع الخبز وصلصات السلطات والتغميسات عبر قنوات التجزئة وخدمات الطعام، وتمتلك علامات معروفة تشمل مارزيتي وسستر شوبرت ونيويورك براند بيكري، مع حضور في منتجات مثل خبز الثوم المجمد واللفائف والصلصات.
ورغم امتلاك الشركة تدفقات نقدية حرة قوية وعائدًا جيدًا على رأس المال وميزانية منخفضة المديونية، فإن نمو الإيرادات كان ضعيفًا خلال السنوات الثلاث الماضية، كما أن الهامش الإجمالي منخفض مقارنة بشركات السلع الاستهلاكية الأساسية، ما يجعل جودة الأعمال مختلطة رغم تداول السهم بخصم واضح عن قيمته العادلة.
📊 نتائج الربع الثاني CY2026: تراجع الإيرادات رغم تحسن الأرباح والهوامش
- الإيرادات: 465 مليون دولار (-2.2% سنويًا، أقل من التوقعات بـ2.9%)
- ربحية السهم المعدلة (Adjusted EPS): 1.46 دولار (أعلى من التوقعات بـ4.1%)
- الهامش التشغيلي (Operating Margin): 12.4% (ارتفاعًا من 8.2%)
- الهامش الإجمالي (Gross Margin): 24.5% (ارتفاعًا بمقدار 2.2 نقطة مئوية سنويًا)
- حجم المبيعات (Sales Volumes): تراجع بنسبة 1.7% سنويًا
- القيمة السوقية: 3.17 مليار دولار
🧠 نظرة مُركّب: الربع كان ضعيفًا من ناحية الطلب، مع تراجع الإيرادات والأحجام وإخفاق المبيعات في بلوغ التوقعات، لكن تحسن الهوامش وتفوق ربحية السهم خففا جزئيًا من ضعف النتائج.
🚀 1. الإيرادات: نمو تاريخي ضعيف مع توقعات بتسارع واضح
3 سنوات:
- نمو سنوي مركب: 1.6%
آخر 12 شهرًا:
- الإيرادات: 1.91 مليار دولار
الربع الثاني CY2026:
- الإيرادات: 465 مليون دولار
- تراجع سنوي: 2.2%
- أقل من توقعات السوق بـ2.9%
- حجم المبيعات تراجع بنسبة 1.7% سنويًا
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 7%
ويمثل النمو التاريخي البالغ 1.6% مستوى ضعيفًا مقارنة بشركات السلع الاستهلاكية الأساسية، كما أن قاعدة الإيرادات البالغة 1.91 مليار دولار تجعل الشركة صغيرة نسبيًا أمام منافسين يستفيدون بصورة أكبر من وفورات الحجم والقوة التفاوضية مع تجار التجزئة. في المقابل، تشير التوقعات إلى تسارع ملحوظ في النمو بدعم من المنتجات الجديدة.
🧠 نظرة مُركّب: الأداء التاريخي للإيرادات غير جذاب، لكن التسارع المتوقع إلى 7% قد يمثل نقطة تحول إذا استطاعت الشركة تحويل المنتجات الجديدة إلى نمو فعلي ومستدام.
⚙️ 2. نموذج الأعمال: أغذية متخصصة للتجزئة وخدمات الطعام
تعتمد ذا مارزيتي كومباني (MZTI) على بيع منتجات الأغذية المتخصصة من خلال قناتين رئيسيتين:
- قناة التجزئة
- قناة خدمات الطعام
وتشمل محفظة الشركة:
- صلصات السلطات
- منتجات التغميس
- خبز الثوم المجمد
- اللفائف
- الخبز المحمص
- الكروتون
- منتجات بعلامات خاصة للمطاعم
ومن أبرز العلامات التي تعمل من خلالها الشركة:
- Marzetti
- Sister Schubert
- New York Brand Bakery
وتستهدف الشركة في سوق التجزئة المستهلكين الباحثين عن:
- الراحة وسهولة تحضير الطعام
- منتجات جاهزة توفر الوقت
- منتجات تضيف تنوعًا للوجبات
- خيارات مناسبة للمستهلكين المهتمين بالغذاء والصحة
🧠 نظرة مُركّب: امتلاك علامات معروفة ومنتجات تجمع بين الراحة والاستهلاك المتكرر يدعم استقرار الطلب، لكن تركيز الشركة على سوق متخصص يحد من حجم فرص النمو مقارنة بالشركات الأكبر والأكثر تنوعًا.
🏦 3. القطاع والصناعة
تنتمي ذا مارزيتي كومباني إلى صناعة الأغذية المعبأة والمتخصصة، والتي تستفيد من:
- الطلب المستمر على المنتجات الغذائية
- بحث المستهلكين عن الراحة وتوفير الوقت
- الطلب على العلامات الموثوقة
- الاهتمام المتزايد بالخيارات الصحية
- مرونة الطلب نسبيًا خلال فترات التباطؤ الاقتصادي
لكن القطاع يواجه أيضًا تحديات تشمل:
- تغير تفضيلات المستهلكين
- المنافسة مع العلامات الخاصة
- حساسية العملاء للأسعار
- تكاليف المواد الخام والتصنيع والنقل
- متطلبات سلامة الأغذية ووضع الملصقات
- القوة التفاوضية لتجار التجزئة الكبار
🧠 نظرة مُركّب: طبيعة المنتجات الغذائية تمنح الشركة استقرارًا نسبيًا في الطلب، لكن ضعف اقتصاديات الوحدة يجعل التحكم بالتكاليف والتسعير أكثر أهمية للحفاظ على الربحية.
🌐 4. المنافسة
تتنافس ذا مارزيتي كومباني (MZTI) مع عدد من شركات الأغذية المتخصصة والمعبأة، أبرزها:
كما تواجه منافسة من العلامات الخاصة والمنتجات البديلة الموجودة في متاجر التجزئة.
🧠 نظرة مُركّب: العلامات المعروفة تمنح الشركة حضورًا جيدًا، لكن صغر الحجم نسبيًا وانخفاض الهامش الإجمالي يضعانها في موقف أضعف من المنافسين الذين يتمتعون بوفورات حجم أكبر.
📈 5. الهوامش: هامش إجمالي ضعيف لكن كفاءة تشغيلية جيدة
آخر عامين:
- متوسط الهامش الإجمالي (Gross Margin): 23.9%
- متوسط الهامش التشغيلي (Operating Margin): 12%
الربع الثاني CY2026:
- الهامش الإجمالي: 24.5%
- ارتفاع بمقدار 2.2 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
- الهامش التشغيلي: 12.4%
- ارتفاع من 8.2% في الفترة نفسها من العام الماضي
- تحسن بمقدار 4.2 نقطة مئوية سنويًا
ويعني متوسط الهامش الإجمالي البالغ 23.9% أن نحو 76.1 دولارًا من كل 100 دولار من الإيرادات تذهب إلى المواد الخام والتصنيع والنقل والتوزيع، وهو مستوى يعكس اقتصاديات وحدة ضعيفة نسبيًا. في المقابل، يظهر الهامش التشغيلي قدرة جيدة على إدارة المصروفات.
🧠 نظرة مُركّب: الهامش الإجمالي يمثل نقطة ضعف هيكلية، لكن القفزة الأخيرة في الهامش التشغيلي تظهر أن الإدارة تستطيع تعويض جزء من ذلك من خلال ضبط المصروفات والكفاءة التشغيلية.
📈 6. ربحية السهم
3 سنوات:
- نمو سنوي مركب: 10.7%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 1.46 دولار
- مقابل 1.34 دولار في الفترة نفسها من العام الماضي
- نمو سنوي: 9% تقريبًا
- أعلى من توقعات المحللين بـ4.1%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 7.24 دولار
- مقابل 6.73 دولار خلال آخر 12 شهرًا (+7.6%)
وتجاوز نمو ربحية السهم البالغ 10.7% نمو الإيرادات البالغ 1.6% بفارق كبير خلال السنوات الثلاث الماضية، ما يشير إلى أن الشركة أصبحت أكثر ربحية على أساس كل سهم رغم ضعف نمو المبيعات.
🧠 نظرة مُركّب: نمو الأرباح أفضل بكثير من نمو الإيرادات ويعكس تحسن الكفاءة، لكن توقعات النمو المستقبلية أكثر اعتدالًا وتحتاج إلى دعم من عودة المبيعات للنمو.
💰 7. التدفق النقدي الحر
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 11.3%
ويعد هذا المستوى قويًا بالنسبة لشركة تعمل في قطاع السلع الاستهلاكية الأساسية، إذ يمنح الشركة قدرة جيدة على:
- تمويل الاستثمارات الجديدة
- إعادة رأس المال للمساهمين
- إعادة شراء الأسهم
- دفع توزيعات الأرباح
- الحفاظ على مرونة مالية جيدة
كما يظهر اتجاه هامش التدفق النقدي الحر تحسنًا واضحًا مقارنة بالمستويات المسجلة سابقًا.
🧠 نظرة مُركّب: التدفق النقدي الحر من أبرز نقاط القوة، إذ تعوض قدرة الشركة على توليد النقد جزءًا من ضعف النمو والهوامش الإجمالية.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 17%
ويُعد هذا المستوى أعلى من معظم شركات السلع الاستهلاكية الأساسية، ما يشير إلى أن الشركة نجحت تاريخيًا في إيجاد بعض فرص الاستثمار التي ولدت عوائد جيدة على رأس المال.
المركز المالي:
- النقد: 25.1 مليون دولار
- الديون: 44.97 مليون دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) خلال آخر 12 شهرًا: 310.2 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 0.1 مرة
- مصروف الفوائد السنوي: 1.76 مليون دولار
ويؤكد ذلك أن:
- مستوى المديونية منخفض وآمن جدًا
- أعباء الفوائد محدودة مقارنة بالأرباح
- الشركة تمتلك مساحة كبيرة للاستثمار في مبادرات النمو
- الميزانية لا تمثل مصدر ضغط على الاستثمار
🧠 نظرة مُركّب: العائد الجيد على رأس المال والرافعة المالية شبه المعدومة يمثلان نقطتي قوة واضحتين، ويمنحان الشركة قاعدة مالية قوية لمحاولة إعادة تسريع النمو.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- ربحية السهم تجاوزت توقعات السوق بـ4.1%
- ربحية السهم ارتفعت من 1.34 دولار إلى 1.46 دولار
- الهامش الإجمالي ارتفع إلى 24.5%
- الهامش الإجمالي تجاوز توقعات المحللين
- الهامش التشغيلي ارتفع إلى 12.4% من 8.2%
- متوسط العائد على رأس المال المستثمر يبلغ 17%
- الميزانية تتمتع بمديونية منخفضة جدًا
لكن في المقابل:
- الإيرادات تراجعت بنسبة 2.2% سنويًا
- الإيرادات أخفقت في بلوغ التوقعات بـ2.9%
- حجم المبيعات تراجع بنسبة 1.7%
- نمو الإيرادات خلال 3 سنوات بلغ 1.6% فقط
- الهامش الإجمالي لا يزال منخفضًا مقارنة بالقطاع
- السهم بقي شبه مستقر مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: تحسن الأرباح والهوامش كان مشجعًا، لكن تراجع الإيرادات والأحجام يجعل الربع ضعيفًا إجمالًا ويؤكد أن استعادة الطلب أهم تحدٍ أمام الشركة.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 104.03 دولار
- القيمة العادلة: 130.62 دولار
- السهم يتداول بحوالي 20% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 14.4 مرة
- مستوى عدم اليقين: Medium
يقدم السعر الحالي خصمًا واضحًا عن القيمة العادلة، كما أن مضاعف الربحية يبدو معقولًا مع الأخذ في الاعتبار قوة التدفقات النقدية والعائد على رأس المال وانخفاض المديونية. لكن ضعف نمو الإيرادات وانكماش أحجام المبيعات والهامش الإجمالي المنخفض يمنعان اعتبار الخصم وحده فرصة استثمارية عالية الجودة.
🧠 نظرة مُركّب: التقييم أصبح أكثر جاذبية ويوفر هامش أمان معقولًا، لكن إعادة تسريع الإيرادات والأحجام تبقى ضرورية حتى يتحول الخصم إلى فرصة استثمارية أقوى.
🧾 الخلاصة المركبة: خصم جذاب وجودة مالية جيدة لكن النمو لا يزال الحلقة الأضعف
تمتلك ذا مارزيتي كومباني (MZTI):
- تدفقات نقدية حرة قوية
- متوسط هامش تدفق نقدي حر يبلغ 11.3%
- متوسط عائد على رأس المال المستثمر يبلغ 17%
- نموًا جيدًا في ربحية السهم
- مديونية منخفضة جدًا
- تحسنًا قويًا في الهامش التشغيلي خلال الربع الأخير
- توقعات بتسارع نمو الإيرادات خلال العام المقبل
- خصمًا بنحو 20% عن القيمة العادلة
لكن:
- نمو الإيرادات خلال 3 سنوات بلغ 1.6% فقط
- إيرادات الربع الأخير تراجعت بنسبة 2.2%
- حجم المبيعات تراجع بنسبة 1.7%
- متوسط الهامش الإجمالي يبلغ 23.9% فقط
- الشركة صغيرة نسبيًا مقارنة بالمنافسين الأكبر
- نمو ربحية السهم المتوقع خلال 12 شهرًا معتدل
- مستوى عدم اليقين متوسط
✨ الخلاصة: ذا مارزيتي كومباني تجمع بين تدفقات نقدية قوية وعائد جيد على رأس المال وميزانية منخفضة المديونية، كما أن السهم يتداول بخصم واضح عن قيمته العادلة، لكن ضعف نمو الإيرادات وتراجع أحجام المبيعات وانخفاض الهامش الإجمالي تجعل استعادة النمو العامل الأساسي قبل اعتبار الخصم الحالي فرصة استثمارية عالية الجودة.