داتش بروس… توسع سريع بالفروع ونمو قوي للمبيعات، لكن انخفاض التوقعات يهوي بالسهم 18% ☕📉⚠️
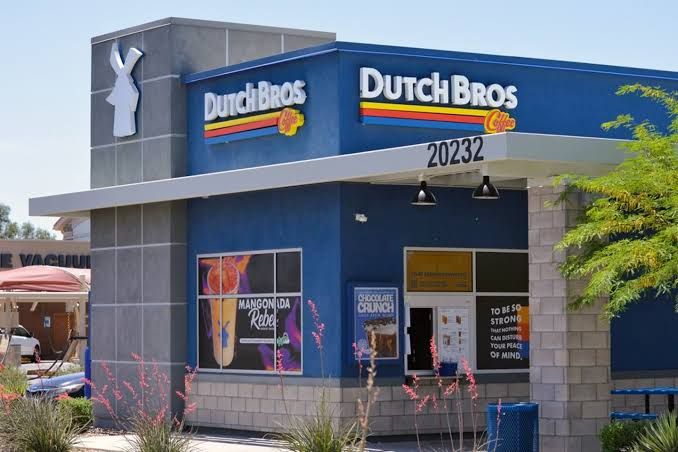
تُعد داتش بروس (BROS) من سلاسل المقاهي الأميركية سريعة النمو، وتعتمد على نموذج بيع المشروبات عبر نوافذ السيارات، مع التركيز على سرعة الخدمة وتجربة العملاء والتوسع المستمر في افتتاح الفروع.
ورغم تحقيق الشركة نموًا قويًا في الإيرادات وزيادة عدد الفروع والمبيعات في المتاجر القائمة، فإن خفض توجيهات الإيرادات والأرباح السنوية أثار مخاوف المستثمرين بشأن استدامة الزخم، ما أدى إلى هبوط حاد في السهم عقب النتائج.
📊 نتائج الربع الثالث CY2026: نمو قوي يقابله خفض التوجيهات السنوية
- الإيرادات: 549.8 مليون دولار (+29.8% سنويًا، متوافقة تقريبًا مع التوقعات)
- توقعات الإيرادات: 548.8 مليون دولار
- ربحية السهم (GAAP EPS): 0.20 دولار، مقابل توقعات 0.21 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA): 101.1 مليون دولار
- توقعات EBITDA المعدلة: 97.47 مليون دولار، تفوق بنسبة 3.7%
- هامش EBITDA المعدل: 18.4%
- الهامش التشغيلي: 9.6%، دون تغير سنوي جوهري
- الهامش الإجمالي: 24%، بانخفاض 1.2 نقطة مئوية سنويًا
- عدد الفروع: 1,273 فرعًا، مقارنة بـ 1,081 فرعًا قبل عام
- نمو مبيعات المتاجر القائمة: 4.4%، مقابل 5.7% قبل عام
- توجيه الإيرادات السنوية: 2.1 مليار دولار، بعد خفضه من 2.12 مليار دولار
- توجيه EBITDA السنوي: 380 مليون دولار، دون توقعات المحللين البالغة 387.5 مليون دولار
- القيمة السوقية: 6.01 مليارات دولار
حققت داتش بروس نموًا قويًا في الإيرادات بنسبة 29.8% سنويًا، مدعومًا بالتوسع في افتتاح الفروع واستمرار نمو المبيعات في المواقع القائمة.
كما تجاوزت الأرباح المعدلة EBITDA توقعات المحللين بنسبة 3.7%، ما يعكس استمرار قدرة الشركة على تحقيق أرباح تشغيلية معدلة مع توسع النشاط.
لكن الإدارة خفضت توجيه الإيرادات السنوية إلى 2.1 مليار دولار، كما جاءت توقعات EBITDA السنوية دون تقديرات السوق.
وتزامن ذلك مع تباطؤ نمو مبيعات المتاجر القائمة إلى 4.4%، ما دفع المستثمرين إلى إعادة تقييم وتيرة النمو المستقبلية.
🧠 نظرة مُركّب: الربع قوي من حيث نمو الإيرادات والتوسع في الفروع، لكنه أضعف من حيث التوجيهات المستقبلية. والمشكلة الأساسية ليست توقف النمو، بل أن توقعات السوق كانت أعلى من النتائج والتوجيهات التي قدمتها الشركة.
☕ 1. نموذج الأعمال: مقاهٍ سريعة تعتمد على خدمة السيارات
تأسست داتش بروس عام 1992 على يد شقيقين، وبدأت نشاطها بعربة صغيرة لبيع القهوة قبل أن تتحول إلى سلسلة مقاهٍ منتشرة في الولايات المتحدة.
تعتمد الشركة على نموذج تشغيلي يركز على سرعة تقديم المشروبات عبر نوافذ خدمة السيارات، بدل الاعتماد على المقاهي التقليدية ذات المساحات الكبيرة.
أبرز عناصر نموذج الأعمال:
- مقاهٍ صغيرة بمساحة متوسطة تبلغ نحو 950 قدمًا مربعة
- الاعتماد الأساسي على نوافذ خدمة السيارات
- تقليل وقت الانتظار وتسريع تقديم الطلبات
- التركيز على المشروبات والقهوة المتخصصة
- تجربة عملاء تعتمد على التفاعل والخدمة السريعة
- هوية تجارية مميزة تستهدف المستهلكين الشباب
- تطبيق رقمي يتيح الطلب المسبق وبرامج المكافآت
- التوسع المستمر في افتتاح مواقع جديدة
أبرز المنتجات:
- القهوة التقليدية والمشروبات الساخنة
- اللاتيه والموكا
- المشروبات المثلجة
- مشروبات داتش فريز (Dutch Freeze)
- المشروبات المبتكرة والمتنوعة
ويساعد النموذج التشغيلي للشركة على خدمة أعداد كبيرة من العملاء من مواقع أصغر نسبيًا.
كما يتيح لها التوسع في أسواق جديدة دون الحاجة إلى إنشاء مقاهٍ تقليدية كبيرة في كل موقع.
🧠 نظرة مُركّب: نموذج خدمة السيارات يمنح الشركة ميزة في السرعة والانتشار، بينما تساعد المساحات الصغيرة على دعم التوسع. لكن نجاح النموذج يعتمد على استمرار الطلب المرتفع وتحقيق عوائد مناسبة من الفروع الجديدة.
🌐 2. قطاع المقاهي والوجبات السريعة: طلب مستمر ومنافسة قوية
تعمل داتش بروس ضمن قطاع المطاعم والمشروبات السريعة، الذي يعتمد على سهولة الوصول وسرعة الخدمة وتكرار زيارات العملاء.
ويستفيد القطاع من رغبة المستهلكين في الحصول على المشروبات والوجبات أثناء التنقل.
لكن المنافسة قوية، خصوصًا مع وجود علامات تجارية عالمية تتمتع بشبكات توزيع واسعة وموارد مالية كبيرة.
أبرز المنافسين:
- ستاربكس (SBUX – Starbucks)
- ماكدونالدز (MCD – McDonald's)
- دانكن (Dunkin')
- تيم هورتنز (Tim Hortons)
- ريستورانت براندز (QSR – Restaurant Brands International)
أبرز محركات النمو في القطاع:
- زيادة الطلب على المشروبات الجاهزة
- التوسع في خدمات السيارات
- الابتكار في قوائم المشروبات
- برامج الولاء والمكافآت
- الطلب الرقمي المسبق
- التوسع الجغرافي في أسواق جديدة
- تحسين سرعة الخدمة وتجربة العملاء
وتواجه الشركات أيضًا تحديات مرتبطة بتكاليف المواد الخام والعمالة والنقل وتغير تفضيلات المستهلكين.
🧠 نظرة مُركّب: تمتلك داتش بروس فرصة للاستفادة من انتشار ثقافة القهوة والمشروبات السريعة، لكن المنافسة مع علامات أكبر تجعل الحفاظ على تجربة العملاء والتميّز التشغيلي عنصرين حاسمين.
🚀 3. الإيرادات: نمو استثنائي تاريخيًا وتباطؤ نسبي متوقع
خلال 7 سنوات:
- نمو الإيرادات السنوي المركب: 36.4% وفق التحليل التفصيلي
- نمو الإيرادات السنوي في الملخص: 36.9%
آخر 12 شهرًا:
- الإيرادات: 2.01 مليار دولار
الربع الثالث CY2026:
- الإيرادات: 549.8 مليون دولار
- النمو السنوي: 29.8%
- توقعات المحللين: 548.8 مليون دولار
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 26.2% وفق التحليل التفصيلي
- نمو الإيرادات المتوقع في الملخص: 27.5%
حققت داتش بروس نموًا سنويًا مركبًا للإيرادات بلغ 36.4% خلال السنوات السبع الماضية.
ويُعد هذا الأداء استثنائيًا في قطاع المطاعم، ويعكس نجاح الشركة في افتتاح فروع جديدة وزيادة المبيعات في المواقع القائمة.
وفي الربع الثالث CY2026، ارتفعت الإيرادات بنسبة 29.8% إلى 549.8 مليون دولار.
ورغم قوة النمو، جاءت الإيرادات متوافقة تقريبًا مع توقعات المحللين.
ويتوقع المحللون نمو الإيرادات بنسبة 26.2% خلال الأشهر الاثني عشر المقبلة.
ويمثل ذلك تباطؤًا مقارنة بالاتجاه التاريخي، لكنه يظل معدلًا مرتفعًا بالنسبة لقطاع المطاعم.
🧠 نظرة مُركّب: نمو الإيرادات لا يزال من أبرز نقاط قوة الشركة، لكن الانتقال من معدلات تاريخية تتجاوز 36% إلى نمو متوقع قرب 26% يشير إلى تباطؤ نسبي يجب أخذه في الاعتبار عند تقييم السهم.
🏪 4. عدد الفروع: توسع سريع يعزز الحصة السوقية
الربع الثالث CY2026:
- عدد الفروع: 1,273 فرعًا
- عدد الفروع قبل عام: 1,081 فرعًا
- الزيادة السنوية: 192 فرعًا
- نمو عدد الفروع سنويًا: نحو 17.8%
آخر عامين:
- متوسط النمو السنوي لعدد الفروع: 16.1%
تواصل داتش بروس التوسع بسرعة في افتتاح مواقع جديدة داخل الولايات المتحدة.
فقد ارتفع عدد الفروع إلى 1,273 فرعًا بنهاية الربع الثالث، مقارنة بـ 1,081 فرعًا قبل عام.
ويمثل ذلك إضافة 192 فرعًا خلال عام واحد، بزيادة تقارب 17.8%.
كما بلغ متوسط نمو عدد الفروع 16.1% سنويًا خلال العامين الماضيين، وهو من أعلى المعدلات في قطاع المطاعم.
ويساعد هذا التوسع على دخول أسواق جديدة وزيادة الوعي بالعلامة التجارية.
لكنه يتطلب استثمارات مستمرة في المواقع والتجهيزات والموظفين.
🧠 نظرة مُركّب: التوسع السريع في الفروع يمثل المحرك الأساسي لنمو الشركة. لكن جودة هذا التوسع تعتمد على قدرة المواقع الجديدة على تحقيق مبيعات وربحية مناسبة، وليس مجرد زيادة العدد.
📈 5. مبيعات المتاجر القائمة: نمو إيجابي مع فقدان بعض الزخم
آخر عامين:
- متوسط نمو مبيعات المتاجر القائمة: 6.2% سنويًا
الربع الثالث CY2026:
- نمو مبيعات المتاجر القائمة: 4.4%
- النمو في الربع المماثل قبل عام: 5.7%
- التباطؤ السنوي: 1.3 نقطة مئوية
تُعد مبيعات المتاجر القائمة من أهم المؤشرات التي توضح قوة الطلب الحقيقي بعيدًا عن أثر افتتاح فروع جديدة.
وحققت داتش بروس متوسط نمو بلغ 6.2% سنويًا خلال العامين الماضيين.
ويعكس ذلك نجاح الشركة في زيادة المبيعات داخل المواقع القائمة بالفعل.
لكن نمو المبيعات في الربع الثالث تباطأ إلى 4.4%، مقارنة بـ 5.7% قبل عام.
ورغم أن النمو لا يزال إيجابيًا، فإن انخفاض وتيرته يشير إلى فقدان بعض الزخم.
وتكتسب هذه النقطة أهمية خاصة لأن الشركة تعتمد على التوسع السريع، ما يجعل نمو المتاجر القائمة عاملًا مهمًا للحفاظ على جودة الإيرادات.
🧠 نظرة مُركّب: نمو مبيعات المتاجر القائمة بنسبة 4.4% جيد، لكنه أقل من المتوسط التاريخي. واستمرار التباطؤ قد يعني اعتمادًا أكبر على افتتاح الفروع الجديدة للحفاظ على نمو الإيرادات.
⚙️ 6. الهامش الإجمالي: اقتصاديات جيدة مع ضغوط حديثة
آخر عامين:
- متوسط الهامش الإجمالي: 25.4%
الربع الثالث CY2026:
- الهامش الإجمالي: 24%
- التراجع السنوي: 1.2 نقطة مئوية
آخر 12 شهرًا:
- تراجع الهامش الإجمالي: 1.6 نقطة مئوية
حققت داتش بروس متوسط هامش إجمالي بلغ 25.4% خلال العامين الماضيين.
ويُعد هذا المستوى جيدًا مقارنة بمتوسط شركات المطاعم التقليدية وفق المقارنة الواردة في التحليل.
لكن الهامش الإجمالي تراجع إلى 24% خلال الربع الثالث، بانخفاض 1.2 نقطة مئوية سنويًا.
كما تراجع هامش الاثني عشر شهرًا الماضية بمقدار 1.6 نقطة مئوية.
وقد يعكس استمرار هذا الاتجاه ارتفاع تكاليف المواد الخام أو النقل أو زيادة الضغوط التنافسية على الأسعار.
ويشير تراجع الهامش إلى أن نمو الإيرادات لا يتحول بالكامل إلى تحسن في اقتصاديات المبيعات.
🧠 نظرة مُركّب: الهامش الإجمالي لا يزال جيدًا، لكن اتجاهه الهابط يستحق المتابعة. فاستمرار تراجع الهوامش مع التوسع السريع قد يحد من قدرة الشركة على تحويل نمو المبيعات إلى أرباح أعلى.
📊 7. الهامش التشغيلي: ربحية جيدة دون توسع واضح
آخر عامين:
- متوسط الهامش التشغيلي: 9.4%
الربع الثالث CY2026:
- الهامش التشغيلي: 9.6%
- التغير السنوي: مستقر تقريبًا
حققت داتش بروس متوسط هامش تشغيلي بلغ 9.4% خلال العامين الماضيين.
ويُعد هذا المستوى أعلى من متوسط قطاع المطاعم الأوسع وفق التحليل.
لكن الهامش التشغيلي ظل مستقرًا نسبيًا خلال العام الأخير، رغم النمو القوي للإيرادات والتوسع في الفروع.
وفي الربع الثالث CY2026، بلغ الهامش التشغيلي 9.6%، دون تغير جوهري مقارنة بالعام السابق.
ويشير ذلك إلى أن نمو النشاط لم ينتج عنه توسع واضح في الهامش التشغيلي.
وقد يرتبط هذا باستمرار الإنفاق على افتتاح الفروع والموظفين والتكاليف التشغيلية.
🧠 نظرة مُركّب: الربحية التشغيلية جيدة، لكن غياب التوسع في الهوامش رغم نمو الإيرادات بنسبة 29.8% يشير إلى أن الشركة لم تستفد بالكامل بعد من وفورات الحجم.
💰 8. الأرباح المعدلة (EBITDA): تفوق فصلي يقابله خفض التوقعات السنوية
الربع الثالث CY2026:
- الأرباح المعدلة (EBITDA): 101.1 مليون دولار
- توقعات المحللين: 97.47 مليون دولار
- التفوق على التوقعات: 3.7%
- هامش EBITDA المعدل: 18.4%
توجيهات العام الكامل:
- EBITDA المعدل المتوقع: 380 مليون دولار
- توقعات المحللين: 387.5 مليون دولار
- الفارق دون التوقعات: نحو 1.9%
حققت داتش بروس أرباحًا معدلة قبل الفوائد والضرائب والإهلاك والاستهلاك بلغت 101.1 مليون دولار خلال الربع الثالث.
وتجاوزت النتيجة توقعات المحللين البالغة 97.47 مليون دولار بنسبة 3.7%.
كما بلغ هامش EBITDA المعدل 18.4%.
لكن توجيه الإدارة للأرباح المعدلة للعام الكامل بلغ 380 مليون دولار، مقابل توقعات المحللين البالغة 387.5 مليون دولار.
ويعني ذلك أن الأداء الفصلي الإيجابي لم يكن كافيًا لدفع الإدارة إلى تقديم توقعات سنوية أعلى من السوق.
🧠 نظرة مُركّب: تفوق الأرباح المعدلة في الربع إيجابي، لكن انخفاض التوجيه السنوي عن التوقعات يضعف أثر هذه المفاجأة. فالمستثمرون يركزون على قدرة الشركة على المحافظة على الربحية مع استمرار التوسع.
📈 9. ربحية السهم (EPS): نمو قوي تاريخيًا وتوقعات بتسارع الأرباح
خلال 7 سنوات:
- نمو ربحية السهم السنوي المركب: 18.6%
- نمو الإيرادات السنوي المركب: 36.4%
الربع الثالث CY2026:
- ربحية السهم (GAAP EPS): 0.20 دولار
- ربحية السهم قبل عام: 0.10 دولار
- توقعات المحللين: 0.21 دولار
توقعات 12 شهرا:
- ربحية السهم السنوية الحالية وفق تقديرات المحللين: 0.62 دولار
- ربحية السهم السنوية المتوقعة: 1.04 دولار
- النمو المتوقع: 67.8%
حققت داتش بروس نموًا سنويًا مركبًا لربحية السهم بلغ 18.6% خلال السنوات السبع الماضية.
ورغم قوة هذا المعدل، فإنه أقل من نمو الإيرادات البالغ 36.4%.
ويشير ذلك إلى أن التوسع السريع لم يتحول بالكامل إلى نمو مماثل في ربحية السهم.
وفي الربع الثالث CY2026، ارتفعت ربحية السهم إلى 0.20 دولار، مقارنة بـ 0.10 دولار قبل عام.
لكن النتيجة جاءت أقل قليلًا من توقعات المحللين البالغة 0.21 دولار.
وعلى المدى المستقبلي، يتوقع المحللون ارتفاع ربحية السهم السنوية من 0.62 دولار إلى 1.04 دولار، بنمو 67.8%.
🧠 نظرة مُركّب: توقع نمو ربحية السهم بنسبة 67.8% يمثل نقطة إيجابية قوية. لكن تحقيق هذا النمو يتطلب تحسن الكفاءة التشغيلية، خصوصًا أن نمو الأرباح تاريخيًا كان أبطأ من نمو الإيرادات.
💸 10. التدفق النقدي الحر: توليد نقدي مقبول مع احتياجات توسع مستمرة
آخر عامين:
- متوسط هامش التدفق النقدي الحر: 4.7%
حققت داتش بروس متوسط هامش تدفق نقدي حر بلغ 4.7% خلال العامين الماضيين.
ويُعد هذا المستوى أفضل قليلًا من متوسط قطاع المطاعم الأوسع وفق التحليل.
ويمنح الشركة قدرًا من المرونة لتمويل النمو والاستثمار في الفروع الجديدة.
لكن الهامش لا يزال محدودًا نسبيًا مقارنة بالشركات التي تتمتع بتدفقات نقدية حرة مرتفعة.
ويكتسب هذا المؤشر أهمية إضافية مع استمرار التوسع السريع في عدد الفروع، لأن افتتاح المواقع الجديدة يتطلب إنفاقًا رأسماليًا متواصلًا.
ولا تتضمن البيانات المقدمة رقمًا محددًا للتدفق النقدي الحر أو هامشه في الربع الثالث.
🧠 نظرة مُركّب: توليد النقد مقبول، لكنه ليس من أبرز نقاط قوة الشركة. ومع التوسع السريع، سيكون تحسين التدفق النقدي الحر عاملًا مهمًا لتمويل النمو دون زيادة الضغوط المالية.
📊 11. العائد على رأس المال المستثمر (ROIC): كفاءة تاريخية جيدة
خلال 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 12.5%
حققت داتش بروس متوسط عائد على رأس المال المستثمر بلغ 12.5% خلال السنوات الخمس الماضية.
ويتجاوز هذا المستوى متوسط العديد من شركات المطاعم وفق التحليل التفصيلي.
ويشير إلى قدرة الإدارة على تحقيق عوائد إيجابية من رأس المال المستخدم في توسيع النشاط.
ويُعد هذا المؤشر مهمًا بصورة خاصة للشركات التي تعتمد على افتتاح فروع جديدة باستمرار.
فالتوسع لا يكون مجديًا للمساهمين إذا كانت تكلفة الاستثمار في الفروع الجديدة أعلى من العوائد الناتجة عنها.
ورغم الإشارة إلى عوائد سلبية على رأس المال في ملخص التصنيف، فإن التحليل التفصيلي يعرض متوسطًا تاريخيًا موجبًا يبلغ 12.5%، دون توضيح الفترة أو المقياس الذي يستند إليه الوصف السلبي.
🧠 نظرة مُركّب: متوسط العائد على رأس المال البالغ 12.5% إيجابي، لكنه يحتاج إلى المتابعة مع افتتاح المزيد من الفروع. والأهم هو المحافظة على جودة العوائد بدل التركيز على سرعة التوسع وحدها.
🏦 12. المركز المالي: ديون محدودة ومرونة جيدة
- النقد: 194.6 مليون دولار
- إجمالي الديون: 197.6 مليون دولار
- صافي الدين: نحو 3 ملايين دولار
- EBITDA خلال آخر 12 شهرًا: 366.8 مليون دولار
- نسبة صافي الدين إلى EBITDA: نحو 0.0 مرة بعد التقريب
- مصروفات الفوائد السنوية: 28.76 مليون دولار
- القيمة السوقية: 6.01 مليارات دولار
تمتلك داتش بروس سيولة نقدية تبلغ 194.6 مليون دولار، مقابل ديون إجمالية قدرها 197.6 مليون دولار.
وبذلك يبلغ صافي الدين نحو 3 ملايين دولار فقط.
ومع تحقيق أرباح EBITDA بلغت 366.8 مليون دولار خلال آخر 12 شهرًا، فإن نسبة صافي الدين إلى EBITDA تقترب من الصفر.
ويعكس ذلك مركزًا ماليًا جيدًا من حيث المديونية المباشرة الواردة في البيانات.
كما تبلغ مصروفات الفوائد السنوية 28.76 مليون دولار، وهي ضمن مستوى يمكن تغطيته من الأرباح الحالية.
ويمنح هذا الوضع الشركة مرونة لمواصلة الاستثمار في افتتاح الفروع.
🧠 نظرة مُركّب: الميزانية من نقاط القوة المهمة، إذ إن صافي الدين محدود للغاية مقارنة بالأرباح. وهذا يخفف المخاطر المالية، حتى مع استمرار احتياجات الإنفاق على التوسع.
🌍 13. المنافسة: علامة تجارية صاعدة في سوق تهيمن عليه شركات كبرى
أبرز المنافسين:
- ستاربكس (SBUX – Starbucks)
- ماكدونالدز (MCD – McDonald's)
- دانكن (Dunkin')
- تيم هورتنز (Tim Hortons)
- ريستورانت براندز (QSR – Restaurant Brands International)
أبرز عناصر القوة التنافسية:
- نمو إيرادات تاريخي يبلغ 36.4% سنويًا
- نمو إيرادات فصلي يبلغ 29.8%
- نمو عدد الفروع بنسبة 16.1% سنويًا خلال عامين
- ارتفاع عدد الفروع إلى 1,273 فرعًا
- نمو مبيعات المتاجر القائمة بنسبة 4.4%
- متوسط نمو مبيعات المتاجر القائمة يبلغ 6.2%
- نموذج خدمة سيارات سريع ومرن
- علامة تجارية مميزة وتجربة عملاء مختلفة
- برامج ولاء وتطبيق رقمي
- فرص توسع جغرافي إضافية
- مركز مالي بمديونية صافية محدودة
أبرز التحديات التنافسية:
- شركات أكبر تتمتع بانتشار واسع
- منافسة قوية على الأسعار والمواقع
- ارتفاع تكاليف المواد الخام والعمالة
- الحاجة إلى المحافظة على سرعة الخدمة
- تباطؤ نمو مبيعات المتاجر القائمة
- تراجع الهامش الإجمالي
- ارتفاع الإنفاق المطلوب لافتتاح الفروع
- صعوبة المحافظة على النمو التاريخي مع زيادة الحجم
🧠 نظرة مُركّب: تمتلك داتش بروس نموذجًا مميزًا وفرصة واضحة لاكتساب الحصة السوقية، لكن المحافظة على النمو تتطلب استمرار نجاح الفروع الجديدة وتحسن كفاءة التشغيل في مواجهة المنافسين الأكبر.
📉 14. التوجيهات المستقبلية: خفض الإيرادات والأرباح يضغط على الثقة
توجيهات العام الكامل:
- الإيرادات المتوقعة: 2.1 مليار دولار
- التوجيه السابق للإيرادات: 2.12 مليار دولار
- خفض التوجيه المعلن: 0.7%
- التوجيه أقل من توقعات المحللين بنسبة 1.5%
- EBITDA المعدل المتوقع: 380 مليون دولار
- توقعات المحللين لـ EBITDA: 387.5 مليون دولار
توقعات المحللين للأشهر الاثني عشر المقبلة:
- نمو الإيرادات المتوقع: 26.2%
- نمو ربحية السهم المتوقع: 67.8%
- ربحية السهم السنوية المتوقعة: 1.04 دولار
خفضت الإدارة توجيه الإيرادات السنوية إلى 2.1 مليار دولار، مقارنة بـ 2.12 مليار دولار سابقًا.
كما جاءت التوجيهات الجديدة أقل من توقعات المحللين بنسبة 1.5%.
وفي الوقت نفسه، بلغ توجيه EBITDA المعدل للعام الكامل 380 مليون دولار، دون توقعات السوق البالغة 387.5 مليون دولار.
ويشير ذلك إلى أن الإدارة أصبحت أكثر تحفظًا بشأن الأداء السنوي.
ورغم استمرار توقع نمو الإيرادات بنسبة 26.2% خلال الأشهر الاثني عشر المقبلة، فإن خفض التوجيهات يثير تساؤلات بشأن سرعة التوسع وتحويله إلى أرباح.
🧠 نظرة مُركّب: خفض التوجيهات هو العامل السلبي الأبرز في النتائج. فالشركة لا تزال تنمو بسرعة، لكن السوق كان يتوقع أداءً أقوى، ما أدى إلى إعادة تسعير السهم بصورة حادة.
💰 15. التقييم: نمو مرتفع يدعم المضاعف لكن المخاطر لم تختفِ
- السعر المرجعي في التقييم التفصيلي: 35.92 دولارًا
- السعر المرجعي في الملخص: 43.52 دولارًا
- سعر الإغلاق المعروض: 43.91 دولارًا
- سعر ما بعد الإغلاق المعروض: 35.94 دولارًا
- مضاعف الربحية المستقبلي في التقييم التفصيلي: 36 مرة
- مضاعف الربحية المستقبلي في الملخص: 38.4 مرة
- متوسط السعر المستهدف للمحللين خلال عام: 65.32 دولارًا
- الارتفاع المحتمل إلى متوسط السعر المستهدف: 81.8% من السعر المرجعي 35.92 دولارًا
- القيمة السوقية: 6.01 مليارات دولار
- التصنيف الاستثماري: Investable
- تصنيف توقيت الشراء: Timely Buy
يتداول سهم داتش بروس عند مضاعف ربحية مستقبلي يبلغ 36 مرة وفق التقييم التفصيلي.
ويُعد هذا المستوى مرتفعًا مقارنة بالعديد من شركات المطاعم التقليدية.
لكن نمو الإيرادات المتوقع بنسبة 26.2% ونمو ربحية السهم المتوقع بنسبة 67.8% يوفران أساسًا لتبرير جزء من هذا التقييم.
ويبلغ متوسط السعر المستهدف للمحللين خلال عام 65.32 دولارًا، مقارنة بالسعر المرجعي البالغ 35.92 دولارًا.
ويمثل ذلك ارتفاعًا محتملًا بنسبة 81.8% وفق تقديرات المحللين.
لكن هذه النسبة تعكس الفرق بين السعر المستهدف والسعر المرجعي، وليست عائدًا مضمونًا أو تقديرًا مستقلًا للقيمة العادلة.
ولا تتضمن البيانات قيمة عادلة جوهرية محددة أو تصنيفًا لمستوى عدم اليقين.
🧠 نظرة مُركّب: التراجع الحاد في السهم جعل التقييم أكثر جاذبية نسبيًا، خصوصًا مع توقعات نمو الأرباح القوية. لكن مضاعف الربحية البالغ 36 مرة يظل مرتفعًا، ما يجعل استمرار النمو وتحسن الهوامش شرطين مهمين لدعم السعر.
📉 16. رد فعل السوق: هبوط حاد رغم استمرار النمو
أبرز الإيجابيات:
- نمو الإيرادات بنسبة 29.8%
- إيرادات فصلية تبلغ 549.8 مليون دولار
- ارتفاع عدد الفروع إلى 1,273 فرعًا
- زيادة عدد الفروع بمقدار 192 فرعًا سنويًا
- نمو مبيعات المتاجر القائمة بنسبة 4.4%
- تفوق EBITDA المعدل على التوقعات بنسبة 3.7%
- هامش EBITDA المعدل يبلغ 18.4%
- ربحية السهم تضاعفت من 0.10 إلى 0.20 دولار
- صافي دين محدود يبلغ نحو 3 ملايين دولار
- توقع نمو ربحية السهم بنسبة 67.8%
أبرز السلبيات:
- خفض توجيه الإيرادات السنوية
- توجيه الإيرادات أقل من توقعات المحللين بنسبة 1.5%
- توجيه EBITDA السنوي دون التوقعات
- تباطؤ نمو مبيعات المتاجر القائمة من 5.7% إلى 4.4%
- تراجع الهامش الإجمالي إلى 24%
- استقرار الهامش التشغيلي عند 9.6%
- ربحية السهم أقل قليلًا من التوقعات
- مضاعف ربحية مستقبلي يبلغ 36 مرة
هبط سهم داتش بروس بنسبة 18.2% إلى نحو 35.92 دولارًا مباشرة بعد إعلان النتائج، وفق رد الفعل الأولي الوارد في التقرير.
كما أظهرت بيانات التداول المرفقة سعرًا بعد الإغلاق يبلغ 35.94 دولارًا، بانخفاض 18.14% مقارنة بسعر الإغلاق المعروض.
ويعكس هذا التراجع أن السوق ركز على خفض التوجيهات وتباطؤ مبيعات المتاجر القائمة أكثر من تركيزه على نمو الإيرادات والتوسع في الفروع.
ويشير رد الفعل إلى حساسية السهم العالية لأي تغير في التوقعات المستقبلية.
🧠 نظرة مُركّب: الهبوط الحاد لا يعني أن النشاط أصبح ضعيفًا، لكنه يكشف أن توقعات المستثمرين كانت مرتفعة. ومع مضاعف ربحية مرتفع، قد تؤدي حتى التخفيضات المحدودة في التوجيهات إلى تحركات سعرية كبيرة.
🔭 17. النظرة المستقبلية: توسع قوي وفرصة نمو مشروطة بتحسن الكفاءة
أبرز المؤشرات المستقبلية:
- نمو الإيرادات خلال 7 سنوات: 36.4% سنويًا
- إيرادات آخر 12 شهرًا: 2.01 مليار دولار
- نمو الإيرادات في الربع الأخير: 29.8%
- الإيرادات الفصلية: 549.8 مليون دولار
- توجيه الإيرادات السنوية: 2.1 مليار دولار
- نمو الإيرادات المتوقع خلال 12 شهرًا: 26.2%
- عدد الفروع: 1,273 فرعًا
- نمو عدد الفروع خلال عامين: 16.1% سنويًا
- نمو مبيعات المتاجر القائمة: 4.4%
- متوسط نمو مبيعات المتاجر القائمة: 6.2%
- متوسط الهامش الإجمالي: 25.4%
- الهامش الإجمالي الأخير: 24%
- متوسط الهامش التشغيلي: 9.4%
- الهامش التشغيلي الأخير: 9.6%
- هامش EBITDA المعدل: 18.4%
- EBITDA المعدل الفصلي: 101.1 مليون دولار
- توجيه EBITDA المعدل السنوي: 380 مليون دولار
- نمو ربحية السهم خلال 7 سنوات: 18.6% سنويًا
- ربحية السهم الأخيرة: 0.20 دولار
- نمو ربحية السهم المتوقع: 67.8%
- متوسط هامش التدفق النقدي الحر: 4.7%
- متوسط ROIC خلال 5 سنوات: 12.5%
- صافي الدين: نحو 3 ملايين دولار
- مضاعف الربحية المستقبلي: 36 مرة
- متوسط السعر المستهدف للمحللين: 65.32 دولارًا
تتمثل فرصة داتش بروس الأساسية في مواصلة افتتاح الفروع داخل أسواق جديدة، مع الاستفادة من قوة العلامة التجارية ونمو الطلب على المشروبات السريعة.
كما أن توقع ارتفاع ربحية السهم بنسبة 67.8% يوفر إمكانية لتحسن الأرباح بصورة أسرع من الإيرادات.
لكن تحقيق هذه التوقعات يتطلب المحافظة على نمو مبيعات المتاجر القائمة وتحسين كفاءة الفروع الجديدة.
ويظل تراجع الهامش الإجمالي واستقرار الهامش التشغيلي من أبرز المؤشرات التي تحتاج إلى تحسن.
🧠 نظرة مُركّب: الشركة تمتلك فرصة نمو طويلة الأجل قوية، لكن المرحلة المقبلة تتطلب إثبات أن التوسع في الفروع يمكن أن يرفع الأرباح والتدفقات النقدية بكفاءة أعلى، وليس الإيرادات وحدها.
⚠️ 18. المخاطر: خفض التوقعات وتباطؤ المتاجر القائمة وحساسية التقييم
أبرز المخاطر:
- خفض توجيهات الإيرادات السنوية
- توجيه EBITDA السنوي دون توقعات المحللين
- تباطؤ نمو مبيعات المتاجر القائمة إلى 4.4%
- انخفاض نمو المتاجر القائمة من 5.7% قبل عام
- تراجع الهامش الإجمالي بمقدار 1.2 نقطة مئوية
- انخفاض الهامش الإجمالي خلال 12 شهرًا بمقدار 1.6 نقطة مئوية
- استقرار الهامش التشغيلي رغم النمو القوي
- نمو ربحية السهم التاريخي أبطأ من نمو الإيرادات
- احتياجات إنفاق رأسمالي مستمرة لافتتاح الفروع
- متوسط هامش تدفق نقدي حر محدود عند 4.7%
- المنافسة القوية مع سلاسل القهوة العالمية
- ارتفاع تكاليف المواد الخام والعمالة
- احتمال تباطؤ الطلب في بعض الأسواق
- صعوبة المحافظة على وتيرة افتتاح الفروع
- مضاعف ربحية مرتفع يبلغ 36 مرة
- حساسية السهم لأي خفض إضافي للتوقعات
- تقلبات سعرية حادة كما ظهر في هبوط السهم بنسبة 18.2%
وتظل الشركة في وضع تشغيلي جيد بفضل نمو الإيرادات وعدد الفروع والمبيعات في المواقع القائمة.
لكن التقييم المرتفع يجعل تحقيق التوقعات المستقبلية عنصرًا حاسمًا.
🧠 نظرة مُركّب: المخاطر الأساسية تشغيلية وتقييمية أكثر من كونها مالية. فالميزانية قوية نسبيًا، لكن تباطؤ المبيعات في المتاجر القائمة أو استمرار ضغط الهوامش قد يؤثر على قدرة الشركة على تبرير مضاعف الربحية المرتفع.
🧾 الخلاصة المركبة: داتش بروس… توسع استثنائي ونمو قوي لكن خفض التوجيهات يختبر ثقة المستثمرين
تمتلك داتش بروس (BROS):
- نموذج مقاهٍ سريع يعتمد على خدمة السيارات
- علامة تجارية مميزة وتجربة عملاء مختلفة
- نمو إيرادات تاريخيًا يبلغ 36.4% سنويًا خلال 7 سنوات
- نمو إيرادات فصليًا يبلغ 29.8%
- إيرادات فصلية تبلغ 549.8 مليون دولار
- عدد فروع يبلغ 1,273 فرعًا
- زيادة سنوية تبلغ 192 فرعًا
- متوسط نمو عدد الفروع يبلغ 16.1% سنويًا
- نمو مبيعات المتاجر القائمة بنسبة 4.4%
- متوسط نمو مبيعات المتاجر القائمة يبلغ 6.2%
- هامشًا تشغيليًا يبلغ 9.6%
- هامش EBITDA معدلًا يبلغ 18.4%
- أرباح EBITDA معدلة تبلغ 101.1 مليون دولار
- تفوقًا على توقعات EBITDA بنسبة 3.7%
- ربحية سهم تبلغ 0.20 دولار
- نمو ربحية سهم تاريخيًا يبلغ 18.6% سنويًا
- توقع نمو ربحية السهم بنسبة 67.8%
- متوسط هامش تدفق نقدي حر يبلغ 4.7%
- متوسط ROIC يبلغ 12.5%
- صافي دين محدود يبلغ نحو 3 ملايين دولار
- نسبة صافي دين إلى EBITDA قريبة من الصفر
- قيمة سوقية تبلغ 6.01 مليارات دولار
- تصنيف Investable
- تصنيف Timely Buy
لكن:
- الإدارة خفضت توجيه الإيرادات السنوية إلى 2.1 مليار دولار
- توجيه EBITDA السنوي جاء دون توقعات السوق
- نمو مبيعات المتاجر القائمة تباطأ إلى 4.4%
- الهامش الإجمالي تراجع إلى 24%
- الهامش التشغيلي لم يتوسع رغم نمو الإيرادات
- ربحية السهم جاءت أقل قليلًا من التوقعات
- التوسع المستمر يتطلب إنفاقًا رأسماليًا
- متوسط هامش التدفق النقدي الحر لا يزال محدودًا
- المنافسة قوية مع سلاسل المقاهي الكبرى
- مضاعف الربحية المستقبلي مرتفع عند 36 مرة
- السهم هبط بنسبة 18.2% بعد النتائج
- التقييم حساس لأي تباطؤ إضافي في النمو
✨ الخلاصة: تمتلك داتش بروس (BROS) قصة توسع قوية، مع نمو الإيرادات بنسبة 29.8% في الربع الثالث CY2026، وارتفاع عدد الفروع إلى 1,273 فرعًا، ونمو مبيعات المتاجر القائمة بنسبة 4.4%. كما يتوقع المحللون نمو ربحية السهم بنسبة 67.8% خلال الأشهر الاثني عشر المقبلة. لكن خفض توجيهات الإيرادات والأرباح السنوية وتراجع الهامش الإجمالي إلى 24% أديا إلى هبوط السهم بنسبة 18.2%. ومع مضاعف ربحية مستقبلي يبلغ 36 مرة، تبدو الشركة جذابة من حيث فرص التوسع، لكن استدامة نمو المبيعات وتحسن الهوامش سيكونان عاملين حاسمين لتبرير التقييم الحالي.