بيرما فيكس… معالجة نفايات نووية بفرص نمو مستقبلية كبيرة لكن الخسائر وحرق السيولة يرفعان المخاطر ☢️📈⚠️
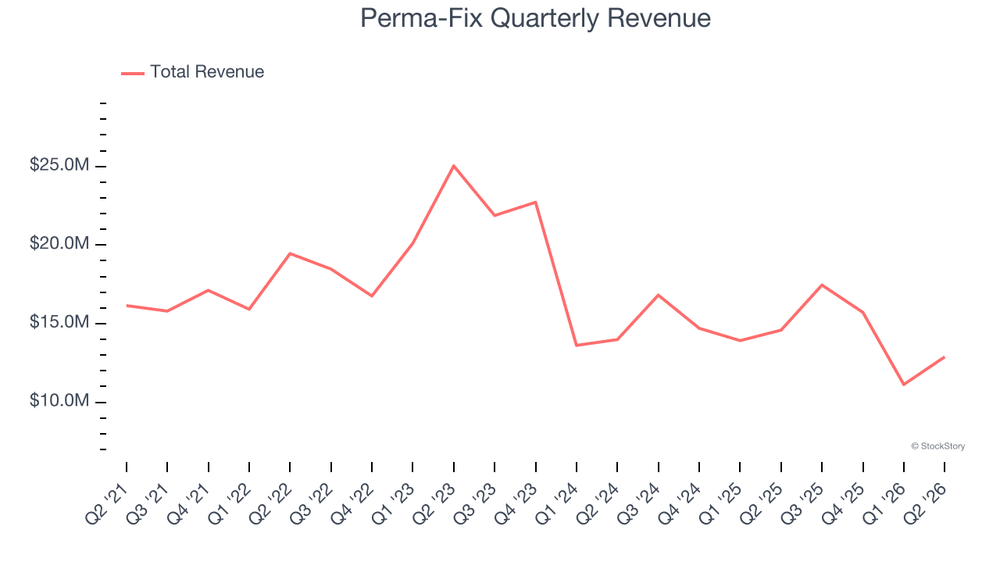
تُعد بيرما فيكس (PESI) شركة متخصصة في معالجة النفايات البيئية منذ 1990، وتركز على النفايات النووية والمشعة منخفضة المستوى والخطرة وغير الخطرة، إلى جانب تقديم خدمات فنية وهندسية وإدارة مشاريع لعملاء حكوميين وتجاريين.
ورغم أن توقعات الإيرادات تشير إلى نمو استثنائي خلال العام المقبل، فإن الشركة تواجه حاليًا تراجعًا طويل الأجل في المبيعات وهوامش سلبية وحرقًا مستمرًا للسيولة، ما يجعل تنفيذ مشاريع النمو الجديدة عاملًا حاسمًا لتحسين جودة الأعمال.
📊 نتائج الربع الثاني CY2026: الإيرادات متوافقة مع التوقعات لكن الخسائر تتفاقم
- الإيرادات: 12.89 مليون دولار (-11.7% سنويًا، متوافقة مع التوقعات)
- ربحية السهم المعدلة (Adjusted EPS): خسارة 0.32 دولار (أقل من التوقعات بـ3.2%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): خسارة 5.89 مليون دولار (-156% سنويًا)
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA Margin): -45.7% (مقابل -15.8% في الفترة نفسها من العام الماضي)
- القيمة السوقية: 412 مليون دولار
🧠 نظرة مُركّب: استقرار الإيرادات مقارنة بالتوقعات لم يعوض التدهور الحاد في الربحية، إذ اتسعت الخسائر بصورة كبيرة وأصبحت الهوامش أكثر سلبية.
🚀 1. الإيرادات: تراجع تاريخي قوي مقابل توقعات بانعكاس حاد
آخر 5 سنوات:
- تراجع سنوي في الإيرادات: 10.2%
آخر عامين:
- تراجع سنوي في الإيرادات: 11%
الربع الثاني CY2026:
- الإيرادات: 12.89 مليون دولار
- تراجع سنوي: 11.7%
- متوافقة تقريبًا مع توقعات السوق البالغة 12.9 مليون دولار
توقعات 12 شهرا:
- نمو متوقع في الإيرادات: 66.7%
ويمثل النمو المتوقع تحولًا جذريًا مقارنة بالاتجاه التاريخي، مع توقع استفادة الشركة من منتجات وخدمات أحدث، لكن الفجوة الكبيرة بين الأداء الحالي والتوقعات تجعل التنفيذ عنصرًا أساسيًا لتحقيق هذا التحسن.
🧠 نظرة مُركّب: توقعات النمو قوية جدًا، لكنها تأتي بعد سنوات من انكماش الطلب، لذلك تحتاج الشركة إلى إثبات قدرتها على تحويل المشاريع الجديدة إلى إيرادات فعلية ومستدامة.
⚙️ 2. نموذج الأعمال: معالجة النفايات النووية والخطرة وخدمات فنية متخصصة
تعتمد بيرما فيكس (PESI) على قطاعين رئيسيين:
- المعالجة (Treatment)
- الخدمات (Services)
ويمتلك قطاع المعالجة 4 منشآت مرخصة ومتخصصة تقدم خدمات تشمل:
- معالجة النفايات النووية
- معالجة النفايات المشعة منخفضة المستوى
- معالجة النفايات المختلطة والخطرة وغير الخطرة
- تطوير تقنيات لمعالجة تدفقات النفايات المعقدة
أما قطاع الخدمات فيقدم:
- القياسات الإشعاعية
- خدمات الفيزياء الصحية
- تقييمات الصحة والسلامة
- إدارة النفايات
- إزالة التلوث وتفكيك المنشآت
- الخدمات الاستشارية والهندسية
- إدارة المشاريع
- الخدمات الفنية النووية
وتعتمد قاعدة العملاء بصورة كبيرة على جهات حكومية أمريكية، خصوصًا وزارة الطاقة الأمريكية (Department of Energy) ووزارة الدفاع الأمريكية (Department of Defense).
كما وقعت الشركة مذكرة شروط لمشروع مشترك مع Springfields Fuels Limited لتطوير وإدارة منشأة لمعالجة مواد النفايات النووية في المملكة المتحدة.
🧠 نظرة مُركّب: التخصص في النفايات النووية والخطرة يمنح الشركة قدرات يصعب تكرارها بسهولة، لكن الاستفادة الاقتصادية منها تعتمد على حجم العقود وقدرة الإدارة على تنفيذها بربحية.
🏦 3. القطاع والصناعة
تنتمي بيرما فيكس إلى قطاع إدارة ومعالجة النفايات، والذي يستفيد من:
- الحاجة التنظيمية للتعامل مع النفايات الخطرة
- وجود خدمات إلزامية وغير اختيارية
- العقود طويلة الأجل والمتكررة
- الحاجة إلى تراخيص متخصصة لمعالجة المواد الخطرة
- زيادة متطلبات إزالة التلوث وتفكيك المنشآت
لكن القطاع يواجه أيضًا تحديات تشمل:
- تغير اللوائح البيئية
- الحاجة إلى استثمارات رأسمالية للامتثال للمتطلبات الجديدة
- حساسية بعض المشاريع للدورات الاقتصادية
- تأثير أسعار الفائدة على النشاط الصناعي والمشاريع التجارية
- ارتفاع تكاليف تشغيل المنشآت المتخصصة
🧠 نظرة مُركّب: الطبيعة التنظيمية للخدمات توفر طلبًا طويل الأجل، لكن وجود الطلب وحده لا يكفي إذا لم تتمكن الشركة من تنفيذ العقود بهوامش مربحة.
🌐 4. المنافسة
تتنافس بيرما فيكس (PESI) مع عدد من شركات إدارة ومعالجة النفايات، أبرزها:
- يو إس إيكولوجي (ECOL – US Ecology)
- كلين هاربورز (CLH – Clean Harbors)
- هيريتج كريستال كلين (HCCI – Heritage-Crystal Clean)
وتتركز المنافسة حول التراخيص المتخصصة والقدرات الفنية والوصول إلى العقود الحكومية والتجارية والقدرة على معالجة النفايات الخطرة والمعقدة بكفاءة.
🧠 نظرة مُركّب: التراخيص والخبرة الفنية توفران حواجز دخول مهمة، لكن الهوامش الحالية تشير إلى أن هذه المزايا لم تتحول بعد إلى اقتصاديات قوية للشركة.
📉 5. الهوامش: اقتصاديات ضعيفة وتدهور حاد في الربحية
آخر 5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 8.9%
- متوسط الهامش التشغيلي (Operating Margin): -14.6%
خلال آخر 5 سنوات:
- تراجع الهامش التشغيلي بمقدار 24.1 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: -19.4%
- الهامش التشغيلي: -50.5%
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA Margin): -45.7%
- مقابل -15.8% لهامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء في الفترة نفسها من العام الماضي
وتشير الهوامش السلبية إلى أن تكلفة تقديم الخدمات تجاوزت الإيرادات خلال الربع، بينما يعكس تراجع الهامش التشغيلي طويل الأجل ارتفاع التكاليف وعدم قدرة الشركة على تمريرها بالكامل إلى العملاء.
🧠 نظرة مُركّب: الهوامش تمثل أكبر نقاط الضعف حاليًا، إذ تحتاج الشركة إلى تحول كبير في اقتصاديات العقود والتكاليف حتى يصبح النمو المتوقع ذا قيمة للمساهمين.
📈 6. ربحية السهم: تراجع حاد مع استمرار الخسائر
آخر عامين:
- تراجع سنوي في ربحية السهم: 46.8%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): خسارة 0.32 دولار
- مقابل توقعات بخسارة 0.31 دولار
- أقل من توقعات المحللين بـ3.2%
وتشير النتائج إلى أن تراجع الأرباح كان أسرع من انخفاض الإيرادات خلال العامين الماضيين، ما يعكس تدهورًا واضحًا في جودة الربحية بالتزامن مع ضعف المبيعات.
🧠 نظرة مُركّب: الخسائر الحالية تؤكد أن المشكلة ليست في نمو الإيرادات فقط، بل في قدرة الشركة على تقديم خدماتها بتكلفة تسمح بتحقيق أرباح مستدامة.
💰 7. التدفق النقدي الحر: حرق مستمر للسيولة
آخر 5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): -13.3%
خلال آخر 5 سنوات:
- تراجع هامش التدفق النقدي الحر بمقدار 15.5 نقطة مئوية
آخر 12 شهرا:
- حرق نقدي: 21.67 مليون دولار
وتعكس التدفقات النقدية السلبية احتياجات مرتفعة لإعادة الاستثمار وعدم قدرة العمليات الحالية على تمويل نفسها بصورة مستدامة.
🧠 نظرة مُركّب: استمرار حرق النقد يمثل خطرًا رئيسيًا، لأن نجاح الشركة في النمو لن يكون كافيًا ما لم يتحسن تحويل الإيرادات إلى تدفقات نقدية إيجابية.
🏦 8. المركز المالي: سيولة متاحة لكن فترة الأمان محدودة
المركز المالي:
- النقد: 33.95 مليون دولار
- الديون: 2.35 مليون دولار
- صافي النقد: حوالي 31.6 مليون دولار
- فترة السيولة المقدرة بالمعدل الحالي لحرق النقد: حوالي 19 شهرًا
ورغم أن الديون منخفضة جدًا مقارنة بالنقد، فإن استمرار استنزاف السيولة بالمعدل الحالي قد يدفع الشركة إلى الحاجة لتمويل إضافي إذا لم تتحسن التدفقات النقدية أو تتحقق خطط التمويل المعلنة.
وقد يؤدي جمع رأس مال جديد من خلال إصدار الأسهم إلى تخفيف ملكية المساهمين الحاليين.
🧠 نظرة مُركّب: الميزانية لا تعاني من مشكلة ديون، لكن حرق النقد يجعل السيولة نفسها مصدرًا للمخاطر، ويزيد أهمية الوصول إلى تدفق نقدي إيجابي قبل استنزاف الاحتياطيات.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج بعض النقاط الإيجابية:
- الإيرادات جاءت متوافقة تقريبًا مع توقعات السوق
- توقعات الإيرادات تشير إلى نمو 66.7% خلال العام المقبل
- الشركة تمتلك 33.95 مليون دولار من النقد
- الديون محدودة عند 2.35 مليون دولار
- الشركة تعمل في سوق متخصص للنفايات النووية والخطرة
- السهم ارتفع بنحو 6.6% مباشرة بعد إعلان النتائج
لكن في المقابل:
- الإيرادات تراجعت 11.7% سنويًا
- ربحية السهم المعدلة جاءت أقل من التوقعات
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء سجلت خسارة 5.89 مليون دولار
- الهامش الإجمالي بلغ -19.4%
- الهامش التشغيلي بلغ -50.5%
- هامش التدفق النقدي الحر التاريخي سلبي
- الشركة أحرقت 21.67 مليون دولار من النقد خلال آخر عام
- استمرار حرق النقد قد يفرض الحاجة إلى تمويل إضافي
🧠 نظرة مُركّب: توقعات النمو المستقبلية هي أبرز نقطة إيجابية، لكن النتائج الحالية تكشف عن خسائر وهوامش وتدفقات نقدية ضعيفة تجعل تنفيذ هذا النمو بربحية أهم من النمو نفسه.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 16.57 دولار
- القيمة العادلة: 19.69 دولار
- السهم يتداول بحوالي 16% دون قيمته العادلة
- مضاعف المبيعات المستقبلي (Forward P/S): حوالي 4.5 مرة
- مستوى عدم اليقين: High
يوفر السعر الحالي خصمًا عن القيمة العادلة المقدرة، لكن الشركة لا تزال تتكبد خسائر، ما يجعل مضاعفات الأرباح أقل فائدة في تقييمها حاليًا، بينما تعكس الخسائر وحرق السيولة مخاطر مرتفعة رغم توقعات النمو القوية.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة موجود، لكنه ليس كبيرًا مقارنة بمستوى عدم اليقين والخسائر الحالية، ما يجعل تحسن الهوامش والتدفقات النقدية عنصرًا أساسيًا في تقييم السهم.
🧾 الخلاصة المركبة: بيرما فيكس تمتلك فرصة نمو كبيرة لكن الخسائر وحرق النقد يرفعان المخاطر
تمتلك بيرما فيكس (PESI):
- تخصصًا في معالجة النفايات النووية والخطرة
- منشآت وتراخيص متخصصة
- علاقات مع جهات حكومية أمريكية
- فرصة توسع دولية في المملكة المتحدة
- توقعات بنمو الإيرادات 66.7% خلال العام المقبل
- ديونًا محدودة مقارنة بالنقد
- سعرًا أقل بنحو 16% من القيمة العادلة المقدرة
لكن:
- الإيرادات تتراجع على المدى الطويل
- ربحية السهم تدهورت خلال العامين الماضيين
- الهامش الإجمالي سلبي
- الهامش التشغيلي سلبي وبمستوى حاد
- التدفق النقدي الحر سلبي
- الشركة تحرق احتياطياتها النقدية
- استمرار الوضع الحالي قد يفرض جمع رأس مال إضافي
- مستوى عدم اليقين مرتفع
✨ الخلاصة: بيرما فيكس تعمل في سوق متخصص وتمتلك توقعات نمو قوية جدًا، لكن الخسائر والهوامش السلبية وحرق السيولة تجعل نجاح المشاريع الجديدة وتحويل النمو إلى تدفقات نقدية إيجابية العامل الحاسم خلال المرحلة المقبلة.