بينومبرا… نمو قوي وتحسن كبير في الربحية لكن العائد على رأس المال والتقييم يحدان من الجاذبية 🩺📈⚠️
تُعد بينومبرا (PEN) شركة متخصصة في تطوير وتصنيع الأجهزة الطبية المبتكرة لعلاج أمراض الأوعية الدموية، وإزالة الجلطات، وعلاج تمدد الأوعية، إلى جانب حلول إعادة التأهيل الصحي الغامر باستخدام تقنيات الواقع الافتراضي.
ورغم سجل النمو القوي والتحسن الكبير في الهوامش والتدفقات النقدية، لا تزال الشركة صغيرة نسبيًا مقارنة بكبار المنافسين، كما أن العائد التاريخي على رأس المال ضعيف والتقييم مرتفع، ما يجعل استمرار نمو الأرباح عاملًا مهمًا لتبرير السعر.
📊 نتائج الربع الثاني CY2026: نمو قوي في الإيرادات لكن الأرباح خيبت التوقعات
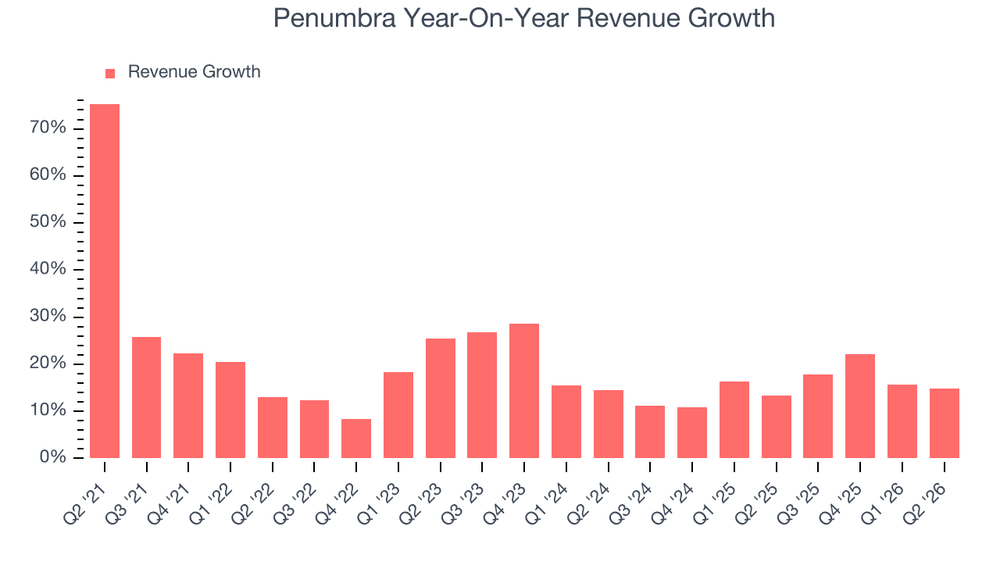
- الإيرادات: 390 مليون دولار (+14.9% سنويًا، متوافقة تقريبًا مع التوقعات)
- ربحية السهم المعدلة (Adjusted EPS): 1.01 دولار (أقل من التوقعات بـ14.4%)
- الهامش التشغيلي (Operating Margin): 10.5% (انخفاض من 12% في الفترة نفسها من العام الماضي)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 8.3% (مستقر تقريبًا سنويًا)
- القيمة السوقية: 12.65 مليار دولار
🧠 نظرة مُركّب: نمو الإيرادات بقي قويًا، لكن إخفاق ربحية السهم في بلوغ التوقعات وتراجع الهامش التشغيلي جعلا الربع أضعف من الصورة التي يوحي بها نمو المبيعات وحده.
🚀 1. الإيرادات: نمو قوي ومستدام رغم تباطؤ نسبي
آخر 5 سنوات:
- نمو سنوي مركب: 17.5%
آخر عامين:
- نمو سنوي مركب: 15.2%
الربع الثاني CY2026:
- الإيرادات: 390 مليون دولار
- نمو سنوي: 14.9%
- متوافقة تقريبًا مع توقعات السوق البالغة 390.7 مليون دولار
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 12.7%
وبلغت إيرادات الشركة خلال آخر 12 شهرًا نحو 1.50 مليار دولار، وهو حجم صغير نسبيًا في صناعة تستفيد فيها الشركات الكبرى من شبكات توزيع أوسع وموارد أكبر للبحث والتطوير.
🧠 نظرة مُركّب: نمو الإيرادات من أبرز نقاط قوة الشركة، ورغم التباطؤ التدريجي، تبقى وتيرة النمو المتوقعة جيدة وتدل على استمرار الطلب على منتجاتها.
⚙️ 2. نموذج الأعمال: أجهزة متخصصة لعلاج أمراض الأوعية وإعادة التأهيل
تعتمد بينومبرا (PEN) على ثلاثة مجالات رئيسية:
- أجهزة إزالة الجلطات (Thrombectomy)
- أجهزة الانصمام والوصول إلى الأوعية (Embolization and Access)
- حلول الرعاية الصحية الغامرة (Immersive Healthcare)
وتشمل محفظة منتجات الشركة:
- Indigo System لإزالة الجلطات من الأوعية الطرفية والتاجية
- Penumbra System للاستخدامات العصبية الوعائية
- Ruby Coil System وPOD لعلاج الأوعية الطرفية
- Penumbra Coil 400 وSMART COIL لعلاج الآفات العصبية الوعائية
- Neuron وBENCHMARK للوصول إلى المناطق الوعائية الصعبة
- REAL Immersive System لإعادة التأهيل باستخدام الواقع الافتراضي ثلاثي الأبعاد
وتبيع الشركة منتجاتها بصورة مباشرة للأطباء المتخصصين والمستشفيات في الولايات المتحدة ومعظم أوروبا وكندا وأستراليا، بينما تعتمد على الموزعين في أسواق دولية أخرى، كما تستثمر بكثافة في البحث والتطوير وتحمي تقنياتها بمحفظة من براءات الاختراع.
🧠 نظرة مُركّب: المنتجات المتخصصة والابتكار الطبي يوفران محركات نمو جذابة، لكن الحجم الأصغر للشركة يحد من قوة شبكات التوزيع مقارنة بالمنافسين الأكبر.
🏦 3. القطاع والصناعة
تنتمي بينومبرا إلى صناعة الأجهزة والمستلزمات الطبية المتخصصة في أمراض القلب والأعصاب والأوعية الدموية، والتي تستفيد من:
- شيخوخة السكان وارتفاع معدلات الأمراض المزمنة
- زيادة الطلب على الإجراءات الطبية طفيفة التوغل
- التقدم في الأجهزة الطبية المتصلة
- تطور الجراحة بمساعدة الروبوتات
- استخدام الذكاء الاصطناعي في التشخيص
- الطلب المتكرر على الأجهزة المستخدمة في علاج الحالات الحرجة
لكن الصناعة تواجه أيضًا تحديات تشمل:
- ارتفاع تكاليف البحث والتطوير
- صعوبة وطول عمليات الموافقات التنظيمية
- الاعتماد على أنظمة التعويض الصحي
- ضغوط خفض أسعار الرعاية الصحية
- الحاجة المستمرة إلى الابتكار للحفاظ على القدرة التنافسية
🧠 نظرة مُركّب: الاتجاهات الديموغرافية والتكنولوجية تدعم نمو الصناعة طويل الأجل، لكن النجاح يتطلب إنفاقًا مستمرًا على الابتكار والقدرة على تجاوز الحواجز التنظيمية.
🌐 4. المنافسة
تتنافس بينومبرا (PEN) مع عدد من كبار مصنعي الأجهزة الطبية، أبرزهم:
- Boston Scientific (BSX)
- Medtronic (MDT)
- Stryker (SYK)
- Inari Medical (NARI)
- Terumo Corporation (TRUMY)
🧠 نظرة مُركّب: بينومبرا تحقق نموًا قويًا، لكنها تواجه منافسين أكبر يمتلكون موارد وشبكات توزيع أوسع، ما يجعل الابتكار المستمر عنصرًا أساسيًا للحفاظ على موقعها التنافسي.
📈 5. الهوامش: تحسن تاريخي كبير رغم ضعف المستوى المطلق
آخر 5 سنوات:
- متوسط الهامش التشغيلي المعدل (Adjusted Operating Margin): 9.7%
- تحسن الهامش التشغيلي المعدل بمقدار 12 نقطة مئوية
آخر عامين:
- تحسن الهامش التشغيلي المعدل بمقدار 2.6 نقطة مئوية
الربع الثاني CY2026:
- الهامش التشغيلي المعدل: 12.3%
- مستقر تقريبًا مقارنة بالفترة نفسها من العام الماضي
ويعكس التحسن الكبير خلال السنوات الماضية استفادة الشركة من الرافعة التشغيلية مع توسع المبيعات، إلا أن متوسط الهامش لا يزال ضعيفًا نسبيًا بالنسبة لشركة تعمل في قطاع الرعاية الصحية.
🧠 نظرة مُركّب: اتجاه الهوامش إيجابي بوضوح، وتحويل نمو الإيرادات إلى توسع في الربحية يمثل نقطة قوة مهمة، لكن الشركة ما تزال بحاجة إلى رفع مستوى الهوامش على المدى الطويل.
📈 6. ربحية السهم: نمو استثنائي يفوق نمو الإيرادات
آخر 5 سنوات:
- نمو سنوي مركب: 34.2%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 1.01 دولار
- مقابل 0.86 دولار في الفترة نفسها من العام الماضي
- أقل من توقعات المحللين البالغة 1.18 دولار بـ14.4%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 5.69 دولار
- مقابل 4.17 دولار خلال آخر 12 شهرًا (+36.4%)
وتجاوز نمو ربحية السهم خلال آخر 5 سنوات نمو الإيرادات البالغ 17.5% بفارق كبير، ويعود ذلك بصورة رئيسية إلى التوسع القوي في الهوامش التشغيلية مع نمو الشركة.
🧠 نظرة مُركّب: نمو الأرباح طويل الأجل ممتاز ويظهر أن التوسع أصبح أكثر ربحية، لكن إخفاق الربع الأخير في بلوغ التوقعات يرفع أهمية تنفيذ توقعات النمو القوية للعام المقبل.
💰 7. التدفق النقدي الحر: تحسن استثنائي في الربحية النقدية
آخر 5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 7.9%
- تحسن الهامش بمقدار 19.3 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: 32.54 مليون دولار
- هامش التدفق النقدي الحر: 8.3%
- مستقر تقريبًا مقارنة بالفترة نفسها من العام الماضي
وكان تحسن هامش التدفق النقدي الحر خلال السنوات الماضية أكبر من تحسن الهامش التشغيلي، ما يشير إلى أن الشركة أصبحت أقل كثافة في استخدام رأس المال وأكثر قدرة على تحويل نموها إلى سيولة نقدية.
🧠 نظرة مُركّب: التحسن الكبير في التدفقات النقدية من أبرز التطورات الإيجابية في قصة الشركة، ويمنحها مرونة أكبر لتمويل الابتكار والنمو داخليًا.
📊 8. العائد على رأس المال والمركز المالي
آخر 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 3.4%
- المستوى التاريخي أقل من تكلفة رأس المال المعتادة لشركات الرعاية الصحية
- العائد على رأس المال تحسن بصورة واضحة خلال السنوات الأخيرة
المركز المالي:
- النقد: 658.8 مليون دولار
- الديون: 212.7 مليون دولار
- صافي النقد: 446.1 مليون دولار
- صافي النقد يعادل نحو 3.5% من القيمة السوقية
ويمنح المركز النقدي الصافي الشركة قدرة على الاستثمار في البحث والتطوير أو تمويل فرص النمو دون الاعتماد المفرط على الاقتراض، كما أن الرافعة المالية لا تمثل مصدر قلق حاليًا.
🧠 نظرة مُركّب: الميزانية قوية جدًا، لكن ضعف العائد التاريخي على رأس المال يبقى أحد أهم أوجه القصور ويعني أن الشركة لم تثبت بعد كفاءة رأسمالية مرتفعة على المدى الطويل.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج بعض النقاط الإيجابية:
- الإيرادات ارتفعت 14.9% سنويًا
- الإيرادات جاءت متوافقة تقريبًا مع توقعات السوق
- ربحية السهم ارتفعت من 0.86 دولار إلى 1.01 دولار
- هامش التدفق النقدي الحر بلغ 8.3%
- التدفق النقدي الحر بلغ 32.54 مليون دولار
- الميزانية تحافظ على صافي نقد قوي
لكن في المقابل:
- ربحية السهم جاءت أقل من التوقعات بـ14.4%
- الهامش التشغيلي المعلن تراجع إلى 10.5% من 12%
- الربع كان أضعف من المتوقع بصورة عامة
- السهم بقي شبه مستقر مباشرة بعد إعلان النتائج
- النمو المتوقع للإيرادات يشير إلى تباطؤ نسبي
🧠 نظرة مُركّب: الأداء التشغيلي طويل الأجل ما يزال جيدًا، لكن الربع الأخير لم يقدم محفزًا قويًا، خصوصًا مع إخفاق الأرباح في بلوغ توقعات السوق.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 323.75 دولار
- القيمة العادلة: 355.00 دولار
- السهم يتداول بحوالي 9% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 58.2 مرة
- مستوى عدم اليقين: High
ورغم تداول السهم دون القيمة العادلة، يبقى مضاعف الربحية مرتفعًا جدًا ويعكس توقعات قوية للنمو المستقبلي، ما يجعل السهم حساسًا لأي تباطؤ في الإيرادات أو إخفاق في تحقيق توقعات الأرباح.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة يوفر بعض الجاذبية، لكنه ليس كبيرًا مقارنة بمضاعف الربحية المرتفع ومستوى عدم اليقين، لذلك يبقى تنفيذ النمو المتوقع عامل الحسم.
🧾 الخلاصة المركبة: نمو قوي وميزانية ممتازة لكن التقييم يتطلب تنفيذًا قويًا
تمتلك بينومبرا (PEN):
- نموًا قويًا ومستدامًا في الإيرادات
- نموًا استثنائيًا في ربحية السهم
- تحسنًا كبيرًا في الهوامش التشغيلية
- توسعًا قويًا في التدفقات النقدية الحرة
- صافي نقد يبلغ 446.1 مليون دولار
- محفظة منتجات مبتكرة في أسواق طبية متنامية
لكن:
- العائد التاريخي على رأس المال المستثمر ضعيف
- حجم الشركة أصغر من كبار المنافسين
- ربحية السهم في الربع الأخير جاءت دون التوقعات
- نمو الإيرادات المتوقع يتباطأ نسبيًا
- مضاعف الربحية المستقبلي مرتفع
- مستوى عدم اليقين مرتفع
✨ الخلاصة: بينومبرا تمتلك قصة نمو قوية مع تحسن واضح في الربحية والتدفقات النقدية وميزانية ممتازة، لكن ضعف العائد التاريخي على رأس المال والتقييم المرتفع يجعلان الخصم الحالي عن القيمة العادلة غير كافٍ وحده لإزالة مخاطر التنفيذ.