بين إنترتينمنت… نمو متواضع وتحسن في الربحية لكن جودة الأعمال والتقييم يحدان من الجاذبية 🎰📈⚠️
تُعد بين إنترتينمنت (PENN) شركة أمريكية متنوعة تعمل في تشغيل الكازينوهات والمراهنات الرياضية ومرافق الترفيه، وتجمع أعمالها بين الألعاب التقليدية داخل المنشآت والمراهنات الرقمية وخدمات الضيافة والطعام والترفيه.
ورغم تحسن الكفاءة التشغيلية وعودة التدفق النقدي الحر إلى المنطقة الإيجابية، لا تزال الشركة تعاني من نمو متواضع وضعف تاريخي في ربحية السهم والعائد على رأس المال. ويتداول السهم عند 18.83 دولار مقابل قيمة عادلة تبلغ 17 دولارًا، أي بعلاوة تقارب 10.8%، مع مستوى عدم يقين مرتفع جدًا.
📊 نتائج الربع الثاني CY2026: الإيرادات متوافقة وربحية السهم تتفوق بقوة لكن الأرباح التشغيلية مخيبة
- الإيرادات: 1.86 مليار دولار (+5.2% سنويًا، متوافقة مع التوقعات)
- ربحية السهم المعدلة (Adjusted EPS): 0.44 دولار، أعلى من التوقعات بـ66.9%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 312.6 مليون دولار، أقل من التوقعات بـ31.2%
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء: 16.8%
- الهامش التشغيلي (Operating Margin): 7.1% مقابل 5.3% في الفترة نفسها من العام الماضي
- التدفق النقدي الحر (Free Cash Flow): 97.5 مليون دولار
- هامش التدفق النقدي الحر: 5.2% مقابل 1.1% في الفترة نفسها من العام الماضي
- القيمة السوقية: 2.49 مليار دولار
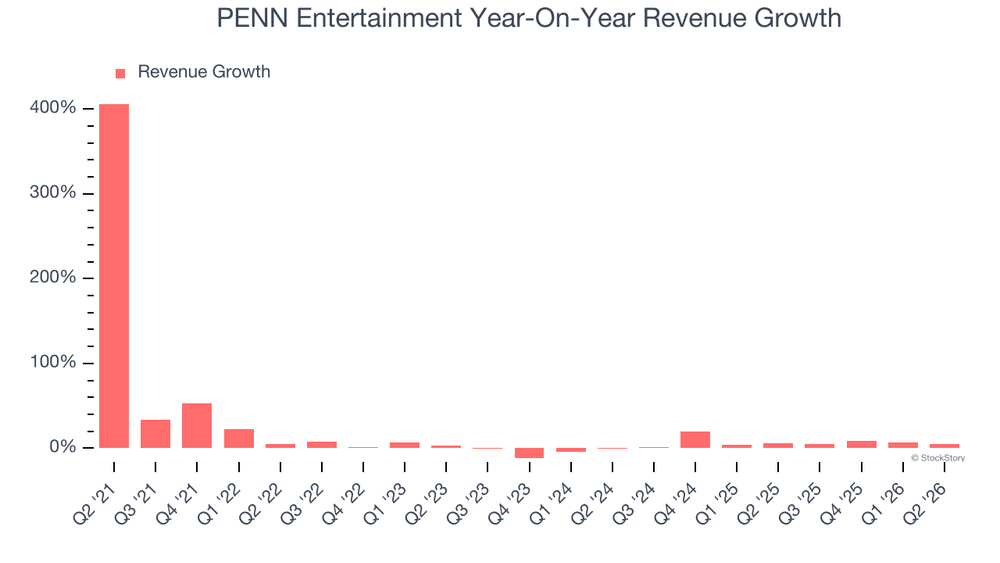
حققت بين إنترتينمنت إيرادات بلغت 1.86 مليار دولار في الربع الثاني CY2026، بارتفاع 5.2% سنويًا، وجاءت متوافقة مع توقعات المحللين.
كما بلغت ربحية السهم المعدلة (Adjusted EPS) نحو 0.44 دولار مقابل 0.10 دولار في الفترة نفسها من العام الماضي، وتجاوزت توقعات المحللين البالغة 0.26 دولار بنسبة 66.9%.
لكن الصورة كانت أضعف على مستوى الأرباح التشغيلية، إذ بلغت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA) نحو 312.6 مليون دولار مقابل توقعات بلغت 454.6 مليون دولار، أي أقل من التوقعات بنسبة 31.2%.
وفي المقابل، تحسن الهامش التشغيلي إلى 7.1% من 5.3% قبل عام، كما ارتفع هامش التدفق النقدي الحر إلى 5.2% من 1.1%.
🧠 نظرة مُركّب: الربع كان مختلطًا، فربحية السهم تجاوزت التوقعات بفارق كبير وتحسنت الهوامش والتدفقات النقدية، لكن الإخفاق الكبير في الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء يؤكد أن جودة الربحية لا تزال بحاجة إلى تحسن.
🚀 1. الإيرادات: نمو إيجابي لكنه دون المستوى المطلوب
خلال 5 سنوات:
- نمو سنوي مركب في الإيرادات: 7.5%
آخر عامين:
- نمو سنوي في الإيرادات: 6.7%
الربع الثاني CY2026:
- الإيرادات: 1.86 مليار دولار
- النمو السنوي: 5.2%
- متوافقة مع توقعات السوق
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 5.5%
نمت إيرادات بين إنترتينمنت بمعدل سنوي مركب بلغ 7.5% خلال السنوات الخمس الماضية، وهو معدل متواضع بالنسبة لشركة تعمل في قطاع السلع الاستهلاكية غير الأساسية.
كما بلغ نمو الإيرادات 6.7% سنويًا خلال العامين الأخيرين، ما يشير إلى استمرار الشركة في وتيرة نمو قريبة من سجلها طويل الأجل دون تسارع واضح.
وعلى مستوى المنطقة الشمالية الشرقية، وهي أهم قطاعات الشركة، بلغ متوسط نمو الإيرادات 1.4% سنويًا فقط خلال العامين الماضيين، وهو أبطأ بكثير من نمو إيرادات الشركة ككل.
وفي الربع الثاني CY2026، ارتفعت الإيرادات بنسبة 5.2% إلى 1.86 مليار دولار، وجاءت متوافقة مع توقعات السوق.
ويتوقع المحللون نمو الإيرادات بنسبة 5.5% خلال الأشهر الـ12 المقبلة، وهي وتيرة مشابهة تقريبًا للنمو الحديث ولا تشير إلى تسارع كبير في الطلب.
🧠 نظرة مُركّب: بين إنترتينمنت تحقق نموًا إيجابيًا، لكنه ليس قويًا بما يكفي لتغيير قصة الشركة، خصوصًا مع نمو أهم قطاعاتها بنسبة 1.4% فقط خلال العامين الأخيرين وتوقع استمرار النمو الإجمالي قرب 5.5%.
🎰 2. نموذج الأعمال: كازينوهات ومراهنات رياضية وترفيه رقمي وتقليدي
تعتمد بين إنترتينمنت (PENN) على نموذج أعمال متنوع يجمع بين تشغيل منشآت الألعاب التقليدية والمراهنات الرياضية والخدمات الترفيهية.
وتشمل أعمال الشركة:
- الكازينوهات والألعاب التقليدية
- المراهنات الرياضية
- المراهنات والألعاب الرقمية
- الفنادق ومرافق الضيافة
- المطاعم وخدمات الطعام والشراب
- الأنشطة والمرافق الترفيهية
بدأت الشركة كمشغل صغير للكازينوهات قبل أن توسع أعمالها لتشمل المراهنات الرياضية والمنصات الرقمية، مستفيدة من انتشار المراهنات الرياضية عبر الإنترنت.
ويمنح هذا النموذج الشركة القدرة على خدمة العملاء التقليديين داخل الكازينوهات، إلى جانب شريحة أحدث من العملاء الذين يفضلون المراهنات الرقمية.
كما تستفيد الشركة من الجمع بين الألعاب والإقامة والطعام والترفيه داخل منشآتها، ما يساعدها على تنويع مصادر الإيرادات وعدم الاعتماد على نشاط واحد فقط.
🧠 نظرة مُركّب: تنوع مصادر الإيرادات بين الكازينوهات والمراهنات الرقمية والضيافة والترفيه إيجابي، لكن هذا التنوع لم يترجم حتى الآن إلى معدلات نمو أو عوائد على رأس المال مرتفعة بما يكفي لإثبات جودة اقتصادية قوية.
🌐 3. القطاع والمنافسة: فرص نمو واضحة لكن المنافسة والتنظيم والدورية مرتفعة
تعمل بين إنترتينمنت في قطاع الكازينوهات والترفيه، وهو جزء من قطاع السلع الاستهلاكية غير الأساسية، ما يجعل الطلب حساسًا للظروف الاقتصادية وثقة المستهلك والإنفاق التقديري.
ويستفيد القطاع من عدة عوامل طويلة الأجل، من بينها توسع الولايات والمناطق التي تسمح بالألعاب والمراهنات، ونمو المراهنات الرياضية عبر الإنترنت، وزيادة الطلب على المنتجعات الترفيهية المتكاملة.
لكن القطاع يواجه في المقابل متطلبات تنظيمية وترخيصية مرتفعة، إضافة إلى الحاجة إلى إنفاق رأسمالي كبير لتطوير المنشآت وتجديدها.
كما أن المنافسة المتزايدة من منصات المقامرة الرقمية وتشبع بعض الأسواق التقليدية قد يضغطان على النمو والهوامش.
وتشمل أبرز الشركات المنافسة:
🧠 نظرة مُركّب: القطاع يمتلك فرص نمو من توسع المراهنات الرقمية والأسواق الجديدة، لكنه شديد التنافس والتنظيم وحساس للدورة الاقتصادية، ما يجعل جودة التنفيذ وكفاءة رأس المال عاملين أساسيين لتحقيق عوائد مستدامة.
💰 4. الهامش التشغيلي: تحسن واضح لكن الربحية لا تزال منخفضة
آخر عامين:
- متوسط الهامش التشغيلي (Operating Margin): 4.4%
الربع الثاني CY2026:
- الهامش التشغيلي: 7.1%
- مقابل 5.3% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 1.8 نقطة مئوية
بلغ متوسط الهامش التشغيلي لدى بين إنترتينمنت 4.4% فقط خلال العامين الماضيين، وهو مستوى منخفض ويشير إلى هيكل تكاليف لا يزال يحد من قدرة الشركة على تحقيق ربحية قوية.
لكن الاتجاه خلال آخر 12 شهرًا كان إيجابيًا، إذ شهد الهامش التشغيلي تحسنًا تدريجيًا مع ارتفاع كفاءة الشركة.
وفي الربع الثاني CY2026، ارتفع الهامش التشغيلي إلى 7.1% مقابل 5.3% في الفترة نفسها من العام الماضي، أي بتحسن قدره 1.8 نقطة مئوية.
ويمثل هذا التحسن خطوة في الاتجاه الصحيح، لكنه لا يغير حقيقة أن مستويات الربحية التشغيلية لا تزال منخفضة مقارنة بالشركات الاستهلاكية عالية الجودة.
🧠 نظرة مُركّب: ارتفاع الهامش التشغيلي إلى 7.1% تطور إيجابي ويؤكد تحسن الكفاءة، لكن متوسط 4.4% خلال العامين الماضيين يوضح أن الشركة لا تزال بعيدة عن مستويات الربحية التي تميز الشركات الأعلى جودة.
📈 5. ربحية السهم: سجل تاريخي ضعيف رغم القفزة القوية في الربع الأخير
خلال 5 سنوات:
- تراجع سنوي في ربحية السهم: 33.6%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.44 دولار
- مقابل 0.10 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين البالغة 0.26 دولار بـ66.9%
توقعات 12 شهرا:
- ربحية السهم الحالية على أساس العام الكامل: 0.40 دولار
- ربحية السهم المتوقعة: 1.03 دولار
- النمو المتوقع: 158%
تراجعت ربحية السهم لدى بين إنترتينمنت بمعدل سنوي بلغ 33.6% خلال السنوات الخمس الماضية، رغم نمو الإيرادات بنسبة 7.5% سنويًا خلال الفترة نفسها.
ويشير هذا التباين إلى أن نمو الإيرادات لم يتحول إلى نمو مربح على أساس السهم، وأن عوامل مثل مصروفات الفوائد والضرائب وغيرها من البنود أثرت سلبًا على الربحية.
لكن الربع الثاني CY2026 حمل تحسنًا كبيرًا، إذ ارتفعت ربحية السهم المعدلة (Adjusted EPS) إلى 0.44 دولار من 0.10 دولار قبل عام، وتجاوزت توقعات السوق بنسبة 66.9%.
كما يتوقع المحللون ارتفاع ربحية السهم على أساس العام الكامل من 0.40 دولار إلى 1.03 دولار خلال الأشهر الـ12 المقبلة، أي نموًا قدره 158%.
🧠 نظرة مُركّب: القفزة في ربحية السهم والتوقعات بنمو 158% إيجابيتان جدًا، لكنهما تأتيان بعد سجل طويل من التراجع الحاد، لذلك تحتاج الشركة إلى إثبات أن التعافي في الأرباح مستدام وليس مجرد ارتداد من قاعدة منخفضة.
💸 6. التدفق النقدي الحر: تحسن قوي في الربع الأخير لكن السجل الحديث ضعيف
آخر عامين:
- التدفق النقدي الحر كان قريبًا من نقطة التعادل
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 97.5 مليون دولار
- هامش التدفق النقدي الحر: 5.2%
- مقابل 1.1% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 4.2 نقطة مئوية تقريبًا
كان أداء بين إنترتينمنت ضعيفًا من ناحية التدفق النقدي الحر خلال العامين الماضيين، إذ كانت الشركة قريبة من نقطة التعادل، ما حد من قدرتها على إعادة رأس المال إلى المساهمين أو تمويل مبادرات النمو من النقد المتولد داخليًا.
لكن الربع الثاني CY2026 شهد تحسنًا ملحوظًا، إذ حققت الشركة تدفقًا نقديًا حرًا بلغ 97.5 مليون دولار، بما يعادل هامشًا قدره 5.2%.
ويمثل ذلك ارتفاعًا من هامش بلغ 1.1% في الفترة نفسها من العام الماضي، أي تحسنًا بنحو 4.2 نقطة مئوية.
ورغم إيجابية التحسن الأخير، يمكن أن تتأثر التدفقات النقدية الفصلية بتوقيت الاستثمارات والإنفاق الرأسمالي، لذلك يبقى الاتجاه طويل الأجل أكثر أهمية من أداء ربع واحد.
🧠 نظرة مُركّب: عودة التدفق النقدي الحر إلى 97.5 مليون دولار وارتفاع الهامش إلى 5.2% تطور إيجابي، لكن الأداء القريب من نقطة التعادل خلال العامين الماضيين يعني أن الشركة بحاجة إلى إثبات قدرتها على توليد نقد حر مستدام.
📊 7. العائد على رأس المال: مستوى متوسط واتجاه متراجع
خلال 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 11.4%
خلال السنوات الأخيرة:
- العائد على رأس المال المستثمر شهد تراجعًا ملحوظًا
بلغ متوسط العائد على رأس المال المستثمر لدى بين إنترتينمنت 11.4% خلال السنوات الخمس الماضية، وهو مستوى متوسط وأقل بكثير من المستويات التي تحققها أفضل الشركات في قطاع السلع الاستهلاكية غير الأساسية.
والأكثر إثارة للقلق أن العائد على رأس المال المستثمر تراجع بصورة ملحوظة خلال السنوات الأخيرة.
ويشير الجمع بين مستوى العائد المتوسط واتجاهه المتراجع إلى أن الشركة واجهت صعوبة في إيجاد فرص استثمارية جديدة تحقق عوائد مرتفعة على رأس المال المستخدم.
وتزداد أهمية هذه النقطة في نشاط يحتاج بطبيعته إلى استثمارات رأسمالية كبيرة لتطوير وتجديد المنشآت ومواصلة المنافسة.
🧠 نظرة مُركّب: متوسط عائد على رأس المال يبلغ 11.4% ليس سيئًا بحد ذاته، لكن اتجاهه المتراجع يمثل نقطة ضعف، لأنه يشير إلى انخفاض كفاءة استثمارات الشركة وقدرتها على تحويل رأس المال الجديد إلى نمو مربح.
🏦 8. المركز المالي: صافي نقد قوي والديون لا تمثل مصدر ضغط
- النقد: 887.2 مليون دولار
- الديون: صفر
- صافي النقد: 887.2 مليون دولار
- صافي النقد يعادل 35.6% من القيمة السوقية
تمتلك بين إنترتينمنت نحو 887.2 مليون دولار من النقد ولا تحمل ديونًا، ما يمنحها مركزًا ماليًا قويًا جدًا.
ويمثل صافي النقد نحو 35.6% من القيمة السوقية للشركة، وهي نسبة مرتفعة توفر مرونة مالية كبيرة.
ويمنح هذا المركز الشركة القدرة على الاقتراض مستقبلًا عند الحاجة، أو إعادة رأس المال إلى المساهمين، أو تمويل مبادرات واستثمارات جديدة دون ضغط كبير من الرافعة المالية.
كما أن غياب الديون يجعل مخاطر الميزانية أقل بكثير من المخاطر التشغيلية المرتبطة بالنمو والهوامش والعائد على رأس المال.
🧠 نظرة مُركّب: الميزانية من أقوى عناصر قصة بين إنترتينمنت، فامتلاك 887.2 مليون دولار من النقد دون ديون يوفر مرونة مالية كبيرة، ويجعل الرافعة المالية بعيدة عن قائمة المخاطر الرئيسية حاليًا.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت بنسبة 5.2% سنويًا إلى 1.86 مليار دولار
- الإيرادات جاءت متوافقة مع توقعات السوق
- ربحية السهم المعدلة بلغت 0.44 دولار
- ربحية السهم المعدلة ارتفعت من 0.10 دولار قبل عام
- ربحية السهم المعدلة تجاوزت التوقعات بـ66.9%
- الهامش التشغيلي ارتفع إلى 7.1%
- الهامش التشغيلي تحسن بمقدار 1.8 نقطة مئوية سنويًا
- التدفق النقدي الحر بلغ 97.5 مليون دولار
- هامش التدفق النقدي الحر ارتفع إلى 5.2%
- هامش التدفق النقدي الحر تحسن بنحو 4.2 نقطة مئوية سنويًا
- ربحية السهم متوقع أن تنمو بنسبة 158% خلال الأشهر الـ12 المقبلة
- الشركة تمتلك 887.2 مليون دولار من النقد دون ديون
لكن في المقابل:
- نمو الإيرادات بلغ 7.5% سنويًا فقط خلال خمس سنوات
- نمو الإيرادات بلغ 6.7% سنويًا خلال العامين الأخيرين
- نمو أهم قطاعات الشركة في المنطقة الشمالية الشرقية بلغ 1.4% سنويًا فقط خلال العامين الأخيرين
- نمو الإيرادات المتوقع يبلغ 5.5% فقط خلال الأشهر الـ12 المقبلة
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بلغت 312.6 مليون دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء جاءت أقل من التوقعات بـ31.2%
- متوسط الهامش التشغيلي يبلغ 4.4% فقط خلال العامين الأخيرين
- ربحية السهم تراجعت بمعدل 33.6% سنويًا خلال خمس سنوات
- التدفق النقدي الحر كان قريبًا من نقطة التعادل خلال العامين الأخيرين
- متوسط العائد على رأس المال المستثمر يبلغ 11.4%
- العائد على رأس المال المستثمر يتجه نحو الانخفاض
- مستوى عدم اليقين مرتفع جدًا
وبقي السهم مستقرًا تقريبًا عند 19.51 دولار مباشرة بعد إعلان النتائج، إذ عوّض التفوق الكبير في ربحية السهم جزئيًا الإخفاق الواضح في الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء.
🧠 نظرة مُركّب: النتائج كانت مختلطة أكثر من كونها قوية، فالتفوق الكبير في ربحية السهم وتحسن الهوامش والتدفقات النقدية إيجابيان، لكن الإخفاق الكبير في الأرباح التشغيلية وضعف الاتجاهات طويلة الأجل يمنعان اعتبار الربع نقطة تحول مؤكدة.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 18.83 دولار
- القيمة العادلة: 17.00 دولار
- السهم يتداول بحوالي 10.8% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 18.3 مرة
- مستوى عدم اليقين: Very High
يتداول سهم بين إنترتينمنت عند 18.83 دولار مقابل قيمة عادلة تبلغ 17 دولارًا، ما يعني أن السهم يتداول بعلاوة تبلغ نحو 10.8% فوق قيمته العادلة.
وبالاعتماد على ربحية السهم المتوقعة خلال الأشهر الـ12 المقبلة والبالغة 1.03 دولار، يبلغ مضاعف الربحية المستقبلي (Forward P/E) نحو 18.3 مرة.
ولا يبدو هذا المضاعف مرتفعًا بصورة استثنائية، خصوصًا مع توقع نمو ربحية السهم بنسبة 158% خلال العام المقبل وامتلاك الشركة مركزًا ماليًا خاليًا من الديون.
لكن المشكلة تكمن في جودة الأعمال طويلة الأجل، إذ تراجعت ربحية السهم بمعدل 33.6% سنويًا خلال خمس سنوات، بينما بلغ متوسط العائد على رأس المال المستثمر 11.4% فقط ويتجه نحو الانخفاض.
كما أن مستوى عدم اليقين (Very High) مرتفع جدًا، وهو عامل مهم عند تقييم علاوة السعر الحالية فوق القيمة العادلة.
🧠 نظرة مُركّب: التقييم ليس مبالغًا فيه بصورة حادة من منظور مضاعف الربحية، لكن تداول السهم فوق القيمة العادلة مع مستوى عدم يقين مرتفع جدًا وسجل ضعيف في نمو الأرباح والعائد على رأس المال يجعل هامش الأمان محدودًا.
⚠️ 11. المخاطر: ضعف الربحية التاريخية وتراجع كفاءة رأس المال وعدم اليقين المرتفع
تتمثل أبرز المخاطر في:
- ربحية السهم تراجعت بمعدل 33.6% سنويًا خلال خمس سنوات
- متوسط الهامش التشغيلي يبلغ 4.4% فقط خلال العامين الأخيرين
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء أخفقت في التوقعات بنسبة 31.2% في الربع الأخير
- متوسط العائد على رأس المال المستثمر يبلغ 11.4%
- العائد على رأس المال المستثمر يتجه نحو الانخفاض
- التدفق النقدي الحر كان قريبًا من نقطة التعادل خلال العامين الأخيرين
- نمو الإيرادات المتوقع يبلغ 5.5% فقط خلال الأشهر الـ12 المقبلة
- نمو المنطقة الشمالية الشرقية بلغ 1.4% سنويًا فقط خلال العامين الأخيرين
- الحساسية للظروف الاقتصادية وثقة المستهلك
- المتطلبات التنظيمية والترخيصية المرتفعة
- الحاجة إلى إنفاق رأسمالي كبير لتطوير وتجديد المنشآت
- المنافسة المتزايدة من منصات المراهنات والألعاب الرقمية
- تشبع بعض أسواق الألعاب التقليدية
- السهم يتداول فوق قيمته العادلة
- مستوى عدم اليقين مرتفع جدًا
وفي المقابل، يخفف المركز المالي القوي وغياب الديون من المخاطر المالية، ما يعني أن أبرز التحديات ترتبط بجودة العمليات وكفاءة استخدام رأس المال وقدرة الشركة على تحقيق نمو مربح.
🧠 نظرة مُركّب: المخاطر المالية منخفضة بفضل صافي النقد القوي، لكن المخاطر التشغيلية والاستثمارية أعلى بكثير، خصوصًا مع ضعف الهوامش وتراجع العائد على رأس المال والسجل السلبي لربحية السهم ومستوى عدم اليقين المرتفع جدًا.
🧾 الخلاصة المركبة: بين إنترتينمنت , ميزانية قوية لكن جودة الأعمال والتقييم لا يقدمان هامش أمان واضحًا
تمتلك بين إنترتينمنت (PENN):
- نموًا في الإيرادات بلغ 5.2% في الربع الأخير
- ربحية سهم معدلة بلغت 0.44 دولار
- تفوقًا في ربحية السهم على التوقعات بنسبة 66.9%
- تحسنًا في الهامش التشغيلي إلى 7.1%
- تحسنًا في الهامش التشغيلي بمقدار 1.8 نقطة مئوية سنويًا
- تدفقًا نقديًا حرًا بلغ 97.5 مليون دولار
- هامش تدفق نقدي حر بلغ 5.2%
- نموًا متوقعًا في ربحية السهم بنسبة 158% خلال الأشهر الـ12 المقبلة
- نقدًا يبلغ 887.2 مليون دولار
- عدم وجود ديون
- صافي نقد يعادل 35.6% من القيمة السوقية
لكن:
- نمو الإيرادات بلغ 7.5% سنويًا فقط خلال خمس سنوات
- نمو الإيرادات بلغ 6.7% سنويًا خلال العامين الأخيرين
- نمو أهم قطاعات الشركة بلغ 1.4% سنويًا فقط خلال العامين الأخيرين
- ربحية السهم تراجعت بمعدل 33.6% سنويًا خلال خمس سنوات
- متوسط الهامش التشغيلي يبلغ 4.4% فقط خلال العامين الأخيرين
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء جاءت أقل من التوقعات بـ31.2%
- التدفق النقدي الحر كان قريبًا من نقطة التعادل خلال العامين الأخيرين
- متوسط العائد على رأس المال المستثمر يبلغ 11.4% ويتجه نحو الانخفاض
- نمو الإيرادات المتوقع يبلغ 5.5% فقط
- السهم يتداول بحوالي 10.8% فوق قيمته العادلة
- مستوى عدم اليقين مرتفع جدًا
✨ الخلاصة: بين إنترتينمنت تمتلك ميزانية قوية جدًا دون ديون، كما أظهرت نتائج الربع تحسنًا في الهامش التشغيلي والتدفق النقدي الحر وقفزة كبيرة في ربحية السهم. لكن السجل طويل الأجل يبقى ضعيفًا، مع تراجع حاد في ربحية السهم وعائد متواضع ومتراجع على رأس المال وهوامش تشغيلية منخفضة. ومع تداول السهم بنحو 10.8% فوق قيمته العادلة ومستوى عدم يقين مرتفع جدًا، لا يوفر السعر الحالي هامش أمان واضحًا يعوض هذه المخاطر.