بيغاسيستمز… برمجيات أتمتة بهوامش إجمالية وتدفقات نقدية قوية لكن النمو والكفاءة التشغيلية يواجهان ضغوطًا 🤖📊⚠️
تُعد بيغاسيستمز (PEGA) شركة برمجيات متخصصة في أتمتة سير العمل وتطوير التطبيقات منخفضة البرمجة واستخدام الذكاء الاصطناعي لتحسين تجربة العملاء والعمليات المؤسسية، وتخدم المؤسسات الكبرى والجهات الحكومية عبر مجموعة من حلول الأتمتة وإدارة العملاء.
ورغم قوة الهامش الإجمالي والتدفقات النقدية وامتلاك الشركة مركزًا نقديًا صافيًا، فإن نمو الإيرادات التاريخي كان متواضعًا مقارنة بقطاع البرمجيات، بينما تراجعت الكفاءة التشغيلية وأصبحت عملية اكتساب العملاء أكثر تكلفة.
📊 نتائج الربع الثاني CY2026: نمو في الإيرادات لكن النتائج دون التوقعات
- الإيرادات: 420.7 مليون دولار (+9.4% سنويًا، أقل من التوقعات بـ1.5%)
- ربحية السهم المعدلة (Adjusted EPS): 0.35 دولار (أقل من التوقعات بـ19.3%)
- الهامش التشغيلي (Operating Margin): 4% (مستقر مقارنة بالفترة نفسها من العام الماضي)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 19.4%
- الفواتير (Billings): 319.2 مليون دولار (-3.9% سنويًا)
- القيمة السوقية: 4.34 مليار دولار
🧠 نظرة مُركّب: نمو الإيرادات كان جيدًا، لكن عدم تحقيق توقعات الإيرادات والأرباح إلى جانب تراجع الفواتير يعكس ربعًا أضعف من المتوقع ويضع مزيدًا من التركيز على قدرة الشركة على تسريع الطلب.
🚀 1. الإيرادات: نمو متواضع تاريخيًا مع توقعات بالتسارع
آخر 5 سنوات:
- نمو سنوي مركب في الإيرادات: 8.3%
آخر عامين:
- نمو سنوي في الإيرادات: 7.9%
الربع الثاني CY2026:
- الإيرادات: 420.7 مليون دولار
- نمو سنوي: 9.4%
- أقل من توقعات السوق بـ1.5%
توقعات 12 شهرا:
- نمو متوقع في الإيرادات: 13.3%
ويشير النمو التاريخي إلى أداء أضعف من متوسط قطاع البرمجيات، لكن توقعات العام المقبل تعكس إمكانية حدوث تسارع مدفوع بالمنتجات والخدمات الأحدث، رغم بقاء معدل النمو المتوقع دون متوسط القطاع.
🧠 نظرة مُركّب: الشركة أمام فرصة لتحسين مسار النمو خلال العام المقبل، لكن بعد سنوات من النمو المتواضع تحتاج إلى إثبات أن التسارع المتوقع مستدام.
⚙️ 2. نموذج الأعمال: الأتمتة والذكاء الاصطناعي في قلب المنصة
تعتمد بيغاسيستمز (PEGA) على محفظة Pega Infinity التي توفر حلولًا لتطوير التطبيقات منخفضة البرمجة والأتمتة واتخاذ القرارات المدعومة بالذكاء الاصطناعي.
وتوفر المنصة ثلاث قدرات رئيسية:
- تفاعل العملاء (Customer Engagement)
- خدمة العملاء (Customer Service)
- الأتمتة الذكية (Intelligent Automation)
كما تعتمد الشركة على Pega Customer Decision Hub، وهو محرك لاتخاذ القرارات باستخدام الذكاء الاصطناعي لتحليل سلوك العملاء واقتراح الإجراءات المناسبة في الوقت الفعلي.
وتقدم الشركة حلولها من خلال:
- Pega Cloud
- أنظمة يديرها العملاء
- خدمات استشارية
- دعم فني
- برامج تدريبية عبر Pega Academy
وتخدم الشركة مؤسسات Global 2000 والجهات الحكومية في قطاعات تشمل الخدمات المالية والرعاية الصحية والاتصالات.
🧠 نظرة مُركّب: الشركة تعمل في مجالات ذات طلب هيكلي قوي، خصوصًا الأتمتة والذكاء الاصطناعي، لكن تحويل قوة المنتجات إلى نمو أعلى وكفاءة تجارية أفضل يبقى التحدي الأساسي.
🏦 3. القطاع والصناعة
تنتمي بيغاسيستمز إلى قطاع برمجيات الأتمتة، والذي يستفيد من:
- زيادة اعتماد الشركات على الأتمتة
- توسع استخدام الذكاء الاصطناعي
- الحاجة إلى رفع الإنتاجية
- رقمنة العمليات المؤسسية
- زيادة تعقيد سير العمل داخل المؤسسات
وتسمح تقنيات الذكاء الاصطناعي والتعلم الآلي بأتمتة عمليات أكثر تعقيدًا مقارنة بالحلول التقليدية، ما يدعم الطلب طويل الأجل على برمجيات الأتمتة الحديثة.
لكن القطاع يتميز أيضًا بـ:
- منافسة قوية بين شركات البرمجيات الكبرى
- ارتفاع الإنفاق المطلوب على المبيعات والتسويق
- الحاجة المستمرة إلى تطوير المنتجات
- ضغط متواصل للحفاظ على تميز الحلول
🧠 نظرة مُركّب: اتجاهات القطاع داعمة بقوة على المدى الطويل، لكن شدة المنافسة تعني أن الاستفادة من نمو السوق ليست مضمونة دون تنفيذ تجاري قوي.
🌐 4. المنافسة
تتنافس بيغاسيستمز (PEGA) مع عدد من أكبر شركات البرمجيات المؤسسية، أبرزها:
- سيلزفورس (CRM – Salesforce)
- مايكروسوفت (MSFT – Microsoft)
- أوراكل (ORCL – Oracle)
- سيرفس ناو (NOW – ServiceNow)
- ساب (SAP – SAP)
- آي بي إم (IBM – IBM)
وتتنافس هذه الشركات في مجالات إدارة علاقات العملاء وأتمتة سير العمل وتطوير التطبيقات منخفضة البرمجة.
🧠 نظرة مُركّب: المنافسة مع شركات ذات موارد ضخمة تجعل كفاءة اكتساب العملاء والتميز التقني عاملين حاسمين، خصوصًا مع ظهور مؤشرات ضعف في العائد على الإنفاق التجاري.
📑 5. قيمة العقود السنوية واكتساب العملاء
الربع الثاني CY2026:
- قيمة العقود السنوية (Annual Contract Value – ACV): 1.63 مليار دولار
آخر 4 فصول:
- متوسط نمو قيمة العقود السنوية: 11.8% سنويًا
ورغم أن هذا النمو ليس مرتفعًا مقارنة بشركات البرمجيات الأسرع نموًا، فإنه تجاوز نمو الإيرادات الإجمالية، ما يشير إلى أن الجزء المتكرر والمتعاقد عليه من أعمال الشركة ينمو بوتيرة أسرع.
في المقابل:
- فترة استرداد تكلفة اكتساب العملاء (CAC Payback Period) كانت سلبية خلال الربع
- الإنفاق الإضافي على المبيعات والتسويق تجاوز الإيرادات الإضافية الناتجة عنه
ويعكس ذلك ضعفًا في كفاءة اكتساب العملاء في سوق شديدة المنافسة.
🧠 نظرة مُركّب: نمو الإيرادات المتكررة يمثل إشارة إيجابية للمستقبل، لكن ضعف كفاءة اكتساب العملاء قد يحد من قدرة الشركة على تحويل هذا النمو إلى ربحية تشغيلية أعلى.
📈 6. الهوامش: اقتصاديات قوية لكن الكفاءة التشغيلية تتراجع
آخر 12 شهرا:
- متوسط الهامش الإجمالي (Gross Margin): 75.6%
- متوسط الهامش التشغيلي (Operating Margin): 9.9%
خلال آخر عامين:
- تحسن الهامش الإجمالي بمقدار 0.8 نقطة مئوية
- تراجع الهامش التشغيلي بمقدار 6.5 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 74.3%
- تحسن سنوي بمقدار 2.8 نقطة مئوية
- الهامش التشغيلي: 4%
- مستقر مقارنة بالفترة نفسها من العام الماضي
ويعكس الهامش الإجمالي المرتفع اقتصاديات جيدة للمنتجات وغياب ضغوط تسعير كبيرة، لكن تراجع الهامش التشغيلي خلال العامين الماضيين يشير إلى ارتفاع المصروفات وعدم استفادة الشركة بالشكل الكافي من الرافعة التشغيلية.
🧠 نظرة مُركّب: قوة الهامش الإجمالي تؤكد جودة اقتصاديات البرمجيات، لكن تراجع الهامش التشغيلي يظهر أن المشكلة تتركز في المصروفات وكفاءة تحويل الإيرادات إلى أرباح.
💰 7. التدفق النقدي الحر: إحدى أبرز نقاط القوة
آخر 12 شهرا:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 28.4%
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 81.73 مليون دولار
- هامش التدفق النقدي الحر: 19.4%
- انخفاض سنوي بمقدار 2.5 نقطة مئوية
توقعات 12 شهرا:
- هامش التدفق النقدي الحر المتوقع: 26.9%
- مقابل 28.4% خلال آخر 12 شهرًا
ورغم التراجع المتوقع، لا تزال الشركة تحقق مستويات مرتفعة من التدفق النقدي الحر، ما يمنحها قدرة على تمويل النمو وإعادة رأس المال والحفاظ على سيولة قوية.
🧠 نظرة مُركّب: التدفق النقدي الحر يمثل نقطة قوة واضحة ويعوض جزئيًا ضعف الكفاءة التشغيلية، لكن استمرار تراجع الهامش يستحق المتابعة.
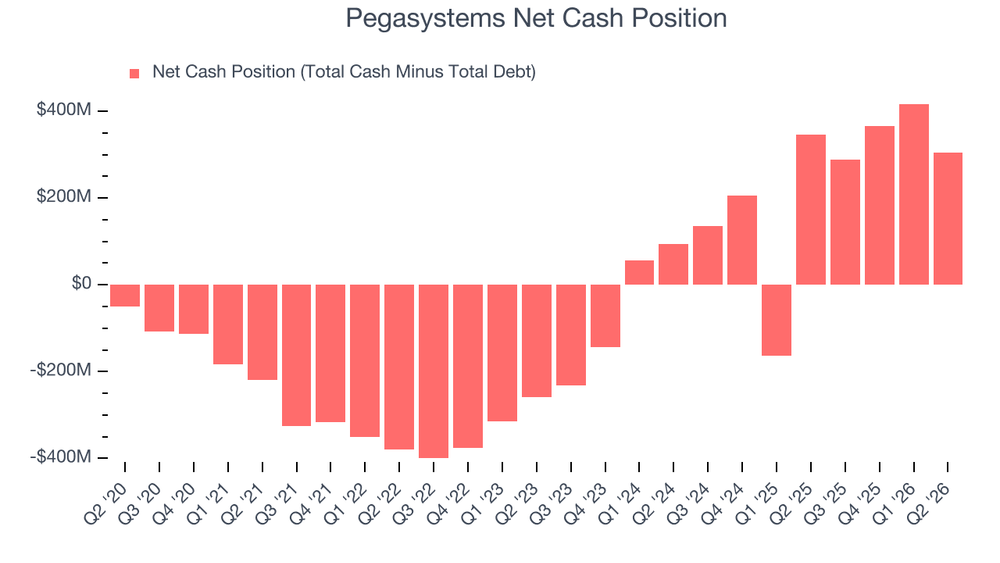
🏦 8. المركز المالي: صافي نقد يمنح الشركة مرونة
المركز المالي:
- النقد: 361.9 مليون دولار
- الديون: 57 مليون دولار
- صافي النقد: 304.9 مليون دولار
- صافي النقد يعادل نحو 7% من القيمة السوقية
ويمنح هذا المركز الشركة مرونة لتمويل مبادرات النمو أو إعادة رأس المال للمساهمين أو زيادة الاقتراض عند الحاجة، بينما لا تمثل الرافعة المالية مصدر قلق حاليًا.
🧠 نظرة مُركّب: الميزانية القوية وصافي النقد يقللان المخاطر المالية ويوفران للشركة مساحة للاستثمار، ما يجعل التحديات الحالية تشغيلية أكثر منها مالية.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج بعض النقاط الإيجابية:
- الإيرادات نمت 9.4% سنويًا
- الهامش الإجمالي ارتفع إلى 74.3%
- الهامش الإجمالي تحسن بمقدار 2.8 نقطة مئوية سنويًا
- التدفق النقدي الحر بلغ 81.73 مليون دولار
- قيمة العقود السنوية بلغت 1.63 مليار دولار
- الشركة تمتلك صافي نقد بقيمة 304.9 مليون دولار
لكن في المقابل:
- الإيرادات جاءت أقل من التوقعات بـ1.5%
- ربحية السهم المعدلة جاءت أقل من التوقعات بـ19.3%
- الفواتير انخفضت 3.9% سنويًا
- الهامش التشغيلي بلغ 4% فقط
- كفاءة اكتساب العملاء كانت ضعيفة
- الهامش التشغيلي تراجع بمقدار 6.5 نقطة مئوية خلال العامين الماضيين
- السهم بقي شبه مستقر بعد إعلان النتائج
🧠 نظرة مُركّب: قوة التدفق النقدي والهامش الإجمالي لم تكن كافية لتعويض ضعف الإيرادات والفواتير وربحية السهم، ما يجعل تسارع النمو وتحسن الكفاءة محورَي المتابعة الأساسيين.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 34.70 دولار
- القيمة العادلة: 42.58 دولار
- السهم يتداول بحوالي 19% دون قيمته العادلة
- مضاعف المبيعات المستقبلي (Forward P/S): حوالي 3.2 مرة
- مستوى عدم اليقين: High
يوفر السعر الحالي خصمًا واضحًا عن القيمة العادلة المقدرة، بينما يبدو مضاعف المبيعات منخفضًا نسبيًا لشركة برمجيات تتمتع بهوامش إجمالية وتدفقات نقدية قوية، إلا أن ضعف النمو التاريخي وتراجع الهامش التشغيلي وكفاءة اكتساب العملاء يقللان من جاذبية الخصم.
🧠 نظرة مُركّب: التقييم أقل من القيمة العادلة ويوفر هامش أمان نسبيًا، لكن مستوى عدم اليقين المرتفع والتحديات التشغيلية يعنيان أن تحسن الأساسيات سيكون ضروريًا لدعم إعادة تقييم السهم.
🧾 الخلاصة المركبة: بيغاسيستمز تمتلك تدفقات نقدية قوية لكن النمو والكفاءة يحتاجان إلى تحسن
تمتلك بيغاسيستمز (PEGA):
- هامشًا إجماليًا مرتفعًا
- تدفقات نقدية حرة قوية
- صافي نقد بقيمة 304.9 مليون دولار
- تعرضًا مباشرًا لأسواق الأتمتة والذكاء الاصطناعي
- نموًا أسرع في قيمة العقود السنوية مقارنة بالإيرادات
- توقعات بتسارع نمو الإيرادات خلال العام المقبل
- سعرًا أقل بنحو 19% من القيمة العادلة المقدرة
لكن:
- نمو الإيرادات التاريخي أقل من متوسط قطاع البرمجيات
- الفواتير تراجعت خلال الربع الأخير
- الهامش التشغيلي تراجع خلال العامين الماضيين
- كفاءة اكتساب العملاء ضعيفة
- ربحية السهم جاءت دون التوقعات
- هامش التدفق النقدي الحر متوقع أن يتراجع
- مستوى عدم اليقين مرتفع
✨ الخلاصة: بيغاسيستمز تمتلك اقتصاديات برمجيات قوية وتدفقات نقدية ممتازة وميزانية متينة، لكنها تحتاج إلى تسريع النمو وتحسين الكفاءة التشغيلية واكتساب العملاء، بينما يوفر السعر الحالي خصمًا واضحًا عن قيمتها العادلة.