بيبول… تحسن ربحي ونقدي واضح لكن انكماش الإيرادات يضغط على جودة النمو 📉💻💰
تُعد بيبول (PPLI) مجموعة رقمية تدير محفظة من الشركات والمنصات المتخصصة في النشر الرقمي والخدمات المنزلية والرعاية، وتشمل أعمالها Dotdash Meredith وAngi وCare.com، إلى جانب مجموعة من الأصول الرقمية الأخرى.
ورغم التحسن الكبير في الربحية والتدفقات النقدية مؤخرًا، تعاني الشركة من انكماش مستمر في الإيرادات وضعف تاريخي في العائد على رأس المال، كما تشير التوقعات إلى استمرار تراجع المبيعات خلال العام المقبل، ما يجعل استدامة التحول التشغيلي عامل الحسم في القصة الاستثمارية.
📊 نتائج الربع الثاني CY2026: تفوق قوي في الأرباح رغم استمرار تراجع الإيرادات
- الإيرادات: 436.7 مليون دولار (-13.5% سنويًا، أعلى من التوقعات بـ0.9%)
- ربحية السهم (GAAP EPS): 6.77 دولار (مقابل توقعات بخسارة 0.32 دولار)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 73 مليون دولار (هامش 16.7%، أعلى من التوقعات بـ79.3%)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 7.9% (ارتفاع من 3.9% في الفترة نفسها من العام الماضي)
- القيمة السوقية: 3.09 مليار دولار
🧠 نظرة مُركّب: الربع كان أفضل من المتوقع بوضوح من حيث الأرباح والكفاءة النقدية، لكن استمرار تراجع الإيرادات بمعدل مزدوج الرقم يظهر أن مشكلة الطلب لم تُحل بعد.
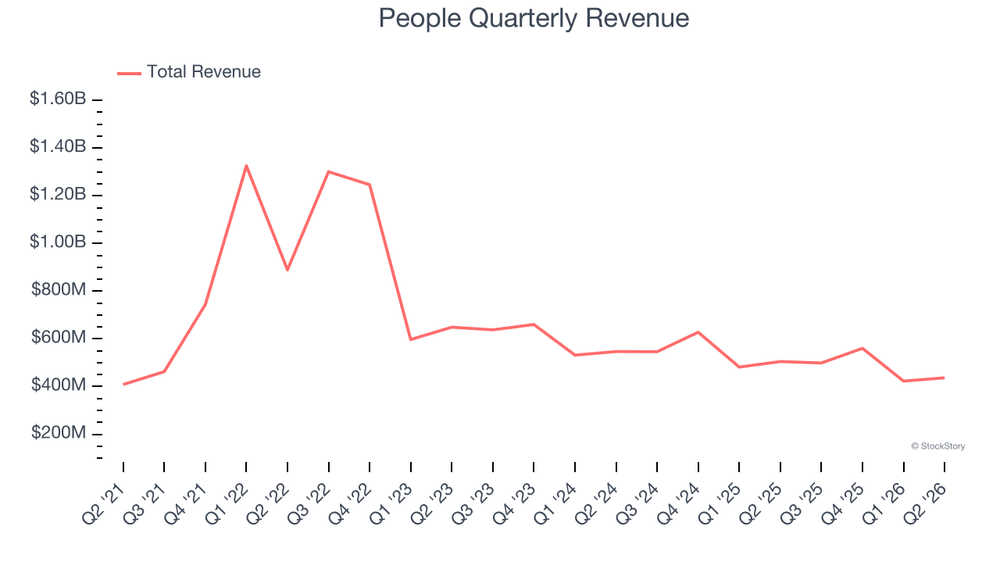
🚀 1. الإيرادات: انكماش مستمر يعكس ضعف الطلب
آخر 5 سنوات:
- تراجع سنوي مركب: 6.4%
آخر عامين:
- تراجع سنوي مركب: 10.1%
الربع الثاني CY2026:
- الإيرادات: 436.7 مليون دولار
- تراجع سنوي: 13.5%
- أعلى من توقعات السوق بـ0.9%
توقعات 12 شهرا:
- تراجع الإيرادات المتوقع: 5.1%
وبلغت إيرادات الشركة خلال آخر 12 شهرًا نحو 1.92 مليار دولار، ما يجعلها شركة متوسطة الحجم في قطاع الخدمات الرقمية، بينما يظهر تسارع الانكماش خلال العامين الماضيين أن الطلب ظل تحت ضغط واضح.
🧠 نظرة مُركّب: تجاوز التوقعات الفصلية لا يغير الاتجاه الأساسي، فالإيرادات ما تزال تنكمش والتوقعات تشير إلى استمرار التراجع خلال العام المقبل.
⚙️ 2. نموذج الأعمال: محفظة متنوعة من الشركات الرقمية
تعتمد بيبول (PPLI) على امتلاك وتطوير مجموعة من الأعمال الرقمية، مع سجل تاريخي في بناء الشركات ثم فصل بعضها كشركات مستقلة عند وصولها إلى مرحلة النضج.
وتشمل أبرز أعمالها:
- Dotdash Meredith، التي تدير علامات مثل PEOPLE وBetter Homes & Gardens وInvestopedia
- الإعلانات الرقمية والاشتراكات المطبوعة وترخيص المحتوى
- Angi، التي تربط أصحاب المنازل بمقدمي الخدمات
- Care.com، التي تربط الأسر بمقدمي خدمات رعاية الأطفال وكبار السن والحيوانات والمنازل
- Ask Media Group، التي تدير مواقع مثل Ask.com وReference.com
- Vivian Health، وهي منصة وظائف للعاملين في الرعاية الصحية
- The Daily Beast، وهو موقع للأخبار والآراء
وسبق للشركة أن طورت وفصلت عددًا من الأعمال المعروفة، من بينها Match Group وExpedia وVimeo، ما يعكس نموذجًا يعتمد على إنشاء القيمة عبر تطوير الأصول الرقمية ثم إعادة هيكلة المحفظة بمرور الوقت.
🧠 نظرة مُركّب: تنوع المحفظة يمنح الشركة عدة مصادر للدخل وفرصًا لإطلاق القيمة من الأصول، لكن ضعف الطلب في عدد من الأنشطة يجعل جودة الإيرادات الحالية أقل جاذبية.
🏦 3. القطاع والصناعة
تنتمي بيبول إلى صناعة الإعلام الرقمي ومنصات المحتوى والخدمات الإلكترونية، التي تستفيد من:
- تطور إنشاء المحتوى باستخدام الذكاء الاصطناعي
- زيادة تخصيص التجارب الإعلامية للمستخدمين
- استمرار تطور سوق الإعلانات الرقمية
- فرص تحقيق الدخل المباشر من المحتوى والمنصات
- توسع الخدمات الرقمية في قطاعات المنازل والرعاية
لكن الصناعة تواجه أيضًا تحديات تشمل:
- التدقيق التنظيمي المتزايد في المحتوى المُنشأ بالذكاء الاصطناعي
- تراجع الاعتماد على ملفات تعريف الارتباط من الأطراف الثالثة
- صعوبة تتبع سلوك المستخدمين بالطرق التقليدية
- المنافسة القوية على الإنفاق الإعلاني
- التغير المستمر في أنماط استهلاك المحتوى الرقمي
🧠 نظرة مُركّب: القطاع يمتلك فرصًا طويلة الأجل، لكن التحولات التكنولوجية والإعلانية السريعة ترفع مخاطر التنفيذ وتجبر الشركات على إعادة ابتكار نماذجها باستمرار.
🌐 4. المنافسة
تواجه أعمال بيبول (PPLI) منافسة مختلفة بحسب كل منصة، ومن أبرز المنافسين:
- Hearst وCondé Nast وBuzzFeed في النشر الرقمي
- Thumbtack وYelp في سوق الخدمات المنزلية
- UrbanSitter وSittercity ووكالات الرعاية التقليدية في خدمات الرعاية
🧠 نظرة مُركّب: تعدد الأسواق يمنح الشركة تنوعًا، لكنه يعني أيضًا مواجهة مجموعات مختلفة من المنافسين المتخصصين، ما يزيد صعوبة بناء ميزة تنافسية موحدة عبر المحفظة.
📈 5. الهوامش: تحسن كبير لكن الربحية التاريخية ضعيفة
آخر 5 سنوات:
- متوسط الهامش التشغيلي (Operating Margin): -6.3%
- تحسن الهامش التشغيلي بمقدار 9.1 نقطة مئوية
ورغم أن الشركة ظلت غير مربحة تشغيليًا في المتوسط خلال السنوات الماضية، فإن التحسن الكبير في الهوامش يشير إلى تقدم ملموس في ضبط التكاليف وتحسين اقتصاديات الأعمال.
وفي الربع الثاني CY2026، بلغت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء 73 مليون دولار بهامش بلغ 16.7%، متجاوزة توقعات المحللين بفارق كبير.
🧠 نظرة مُركّب: اتجاه الربحية يتحسن بصورة واضحة، لكن السجل التاريخي السلبي يعني أن الشركة تحتاج إلى إثبات قدرتها على الحفاظ على أرباح تشغيلية مستقرة عبر دورة كاملة.
📈 6. ربحية السهم: قفزة حديثة بعد سنوات من التراجع
آخر 5 سنوات:
- تراجع سنوي مركب: 19.5%
آخر عامين:
- نمو سنوي: 101%
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): 6.77 دولار
- مقابل 2.57 دولار في الفترة نفسها من العام الماضي
- مقابل توقعات المحللين بخسارة 0.32 دولار
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 0.18 دولار
- مقابل 4.53 دولار خلال آخر 12 شهرًا (-96%)
ويظهر التباين الكبير بين التراجع التاريخي والقفزة الأخيرة في ربحية السهم مدى تقلب أرباح الشركة، إذ تحسنت النتائج بصورة حادة خلال العامين الماضيين، لكن التوقعات الحالية لا تشير إلى استدامة هذا المستوى من الأرباح.
🧠 نظرة مُركّب: التفوق الكبير في الربع إيجابي، لكن الانخفاض المتوقع في ربحية السهم خلال العام المقبل يجعل من الصعب اعتبار التحسن الأخير مسارًا مستدامًا حتى الآن.
💰 7. التدفق النقدي الحر: تحول إيجابي في جودة الأعمال
آخر 5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): قريب من نقطة التعادل
- تحسن الهامش بمقدار 10.4 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: 34.48 مليون دولار
- هامش التدفق النقدي الحر: 7.9%
- تحسن الهامش بمقدار 4 نقاط مئوية مقارنة بالفترة نفسها من العام الماضي
وتجاوز تحسن الربحية النقدية خلال السنوات الماضية التحسن في الهامش التشغيلي، ما يشير إلى أن نموذج الأعمال أصبح أقل كثافة في استخدام رأس المال وأكثر قدرة على توليد السيولة.
🧠 نظرة مُركّب: التحسن في التدفقات النقدية من أهم الإشارات الإيجابية، لكنه يحتاج إلى الاستمرار حتى يصبح مصدر قوة هيكليًا وليس مجرد تحسن دوري.
📊 8. العائد على رأس المال والمركز المالي
آخر 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): -1.6%
- العائد كان من بين الأضعف في قطاع خدمات الأعمال
- تحسن العائد على رأس المال بمتوسط 4.9 نقطة مئوية سنويًا خلال السنوات الأخيرة
المركز المالي:
- النقد: 1.11 مليار دولار
- الديون: 1.41 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا (EBITDA): 220 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 1.4 مرة
- مصاريف الفوائد السنوية: 24.16 مليون دولار
ورغم أن العائد التاريخي على رأس المال كان سلبيًا، فإن المديونية الحالية تبدو قابلة للإدارة، كما تمنح الأرباح الشركة مساحة كافية لمواصلة الاستثمار دون ضغوط مالية كبيرة.
🧠 نظرة مُركّب: الميزانية متوازنة ولا تمثل مصدر خطر رئيسيًا، لكن العائد السلبي تاريخيًا على رأس المال يكشف أن الإدارة لم تحقق حتى الآن سجلًا قويًا في تحويل الاستثمارات إلى قيمة للمساهمين.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ0.9%
- ربحية السهم تجاوزت التوقعات بفارق استثنائي
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ79.3%
- هامش التدفق النقدي الحر ارتفع إلى 7.9%
- التدفق النقدي الحر بلغ 34.48 مليون دولار
- السهم ارتفع بنحو 6.4% مباشرة بعد إعلان النتائج
لكن في المقابل:
- الإيرادات تراجعت 13.5% سنويًا
- الإيرادات انكمشت خلال آخر 5 سنوات
- الطلب ظل ضعيفًا خلال العامين الماضيين
- الإيرادات متوقع أن تتراجع 5.1% خلال 12 شهرًا
- ربحية السهم متوقع أن تنخفض بصورة حادة خلال العام المقبل
🧠 نظرة مُركّب: الربع كان قويًا مقارنة بالتوقعات وخصوصًا على مستوى الأرباح، لكن الصورة طويلة الأجل ما تزال ضعيفة بسبب انكماش الإيرادات وعدم وضوح استدامة الربحية الأخيرة.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 38.75 دولار
- القيمة العادلة: 41.83 دولار
- السهم يتداول بحوالي 7% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 15.1 مرة
- مستوى عدم اليقين: Medium
ورغم أن السهم يتداول بخصم محدود عن قيمته العادلة وبمضاعف يبدو منخفضًا نسبيًا، فإن ضعف النمو التاريخي وتوقع استمرار انكماش الإيرادات يجعلان التقييم المنخفض مبررًا جزئيًا بالمخاطر التشغيلية.
🧠 نظرة مُركّب: السعر أقل من القيمة العادلة ويوفر بعض هامش الأمان، لكن الخصم ليس كبيرًا بما يكفي لتجاهل مخاطر استمرار انكماش الإيرادات وضعف العائد على رأس المال.
🧾 الخلاصة المركبة: تحسن تشغيلي واضح لكن النمو لا يزال الحلقة الأضعف
تمتلك بيبول (PPLI):
- محفظة متنوعة من الشركات والمنصات الرقمية
- تحسنًا كبيرًا في الهوامش التشغيلية
- قفزة قوية في ربحية السهم مؤخرًا
- تحسنًا واضحًا في التدفقات النقدية الحرة
- مديونية قابلة للإدارة
- سعرًا أقل من القيمة العادلة
لكن:
- الإيرادات انكمشت على مدى آخر 5 سنوات
- التراجع تسارع خلال العامين الماضيين
- المبيعات متوقع أن تنخفض مجددًا خلال 12 شهرًا
- ربحية السهم التاريخية ضعيفة ومتقلبة
- العائد التاريخي على رأس المال المستثمر سلبي
- استدامة التحسن الأخير في الأرباح غير مؤكدة
✨ الخلاصة: بيبول أظهرت تحسنًا مهمًا في الربحية والتدفقات النقدية وحققت ربعًا أفضل من المتوقع، لكن استمرار انكماش الإيرادات وضعف العائد التاريخي على رأس المال يجعلان الخصم الحالي عن القيمة العادلة غير كافٍ وحده لتحويل السهم إلى فرصة واضحة.