بيانات أميركية حاسمة هذا الأسبوع قد تعزز مبررات رفع الفائدة في أكتوبر 🏦📊
تدخل الأسواق الأميركية أسبوعًا حاسمًا للسياسة النقدية، مع صدور بيانات التضخم والإنفاق والوظائف التي قد تقدم أدلة إضافية على استمرار قوة الاقتصاد، وتدعم موقف مسؤولي الاحتياطي الفيدرالي الذين يرون أن أسعار الفائدة قد تحتاج إلى مزيد من الارتفاع.
وتزايدت توقعات رفع الفائدة في أكتوبر بعدما أظهرت البيانات الأخيرة قفزة في مبيعات التجزئة خلال أغسطس، بينما نما نشاط الأعمال في سبتمبر بأسرع وتيرة منذ أكثر من 5 سنوات.
لكن قوة الاقتصاد تحمل معها مشكلة للفيدرالي: التضخم لا يزال أعلى من هدفه البالغ 2%، ما يزيد الضغوط على البنك المركزي لمواصلة التشديد بعدما رفع الفائدة في وقت سابق من سبتمبر للمرة الأولى منذ 3 سنوات.
وبنهاية الأسبوع الماضي، كانت العقود الآجلة للفائدة تسعر احتمالًا بنحو 65% لرفع جديد في أكتوبر.
🧠 نظرة مُركّب: السوق تواجه معادلة غير معتادة: البيانات الاقتصادية القوية لم تعد إيجابية بصورة تلقائية للأسهم. كلما أظهر الاقتصاد قدرة أكبر على تحمل أسعار الفائدة الحالية، زادت مساحة الفيدرالي لرفعها مجددًا لمواجهة التضخم.
🛍️ إنفاق المستهلك قد يسجل أقوى ارتفاع هذا العام
يتوقع الاقتصاديون أن تظهر بيانات الأربعاء ارتفاع الإنفاق الاستهلاكي الحقيقي، المعدل حسب التضخم، في أغسطس بأكبر وتيرة خلال العام الحالي.
وفي الوقت نفسه، ينتظر المستثمرون تحديثًا لمنهجية مقياس التضخم الأساسي المفضل لدى الاحتياطي الفيدرالي، والذي قد يؤدي إلى خفض القراءة السنوية بما يصل إلى 0.3 نقطة مئوية.
لكن الصورة الشهرية تبدو أقل راحة.
فمن المتوقع أن يرتفع مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي Core PCE، الذي يستبعد الغذاء والطاقة، بنحو 0.3% على أساس شهري، في تسارع مقارنة بالشهرين السابقين.
ويعني ذلك أن انخفاض القراءة السنوية المحتمل قد لا يعكس بالضرورة تباطؤًا جديدًا في الضغوط السعرية الحالية، خصوصًا إذا استمر الإنفاق الاستهلاكي في النمو بقوة.
🧠 نظرة مُركّب: الأسواق ستحتاج إلى الفصل بين أثر التعديل المنهجي وبين اتجاه التضخم الفعلي. انخفاض القراءة السنوية بسبب تغيير طريقة الحساب سيكون أقل أهمية للفيدرالي من تسارع Core PCE الشهري إلى 0.3% بالتزامن مع قوة الإنفاق.
👷 تقرير الوظائف قد يزيد الضغط على الفيدرالي
بعد بيانات التضخم والإنفاق، ستتحول الأنظار يوم الجمعة إلى تقرير الوظائف لشهر سبتمبر.
ويتوقع الاقتصاديون إضافة نحو 90,000 وظيفة خلال الشهر، مع استقرار معدل البطالة عند 4.1%.
ويرى كبير الاقتصاديين الأميركيين لدى جيه بي مورغان تشيس (JPM – JPMorgan Chase & Co.) مايكل فيرولي (Michael Feroli) أن استمرار الشركات في التوظيف بالوتيرة الأخيرة قد يغير توقعات المسار التدريجي لرفع أسعار الفائدة.
وأوضح أن التضخم خلال السنوات الماضية بدا مدفوعًا بدرجة كبيرة بصدمات العرض، لكن تشديد سوق العمل وتسارع نمو الأجور قد يشيران إلى أن قوة النمو نفسها بدأت تصبح مصدرًا للضغوط التضخمية.
🧠 نظرة مُركّب: الجمع بين Core PCE قوي وسوق عمل متماسك سيكون السيناريو الأكثر دعمًا لرفع الفائدة. الفيدرالي سيكون أكثر قلقًا إذا بدأت الضغوط تنتقل من صدمات الطاقة والعرض إلى الأجور والطلب المحلي.
🏦 مسؤولو Fed يحذرون: التضخم لا يزال مرتفعًا
استخدم عدد من مسؤولي الاحتياطي الفيدرالي تصريحاتهم الأسبوع الماضي للتحذير من استمرار التضخم فوق المستويات المستهدفة.
وقال محافظ الفيدرالي مايكل بار (Michael Barr) إن المزيد من زيادات الفائدة سيكون مطلوبًا على الأرجح لإبطاء الأسعار.
كما حذر رئيس الاحتياطي الفيدرالي في شيكاغو أوستان غولسبي (Austan Goolsbee) من أن العودة إلى هدف التضخم البالغ 2% لن تكون دون تكلفة.
وأشار كل من Goolsbee ورئيس الاحتياطي الفيدرالي في ريتشموند توم باركين (Tom Barkin) ورئيسة الاحتياطي الفيدرالي في كليفلاند بيث هاماك (Beth Hammack) ورئيسة الاحتياطي الفيدرالي في فيلادلفيا آنا بولسون (Anna Paulson) إلى مؤشرات على أن الاقتصاد يكتسب زخمًا، ولو بصورة تدريجية.
وقالت Hammack إن أحد المخاوف هو احتمال بدء الاقتصاد في التسارع بصورة أكبر، مشيرة إلى أن إنفاق الشركات والمستهلكين لا يزال يظهر قدرًا كبيرًا من الصمود.
🧠 نظرة مُركّب: تصريحات مسؤولي Fed توضح أن النقاش يتحول من سؤال ما إذا كان الاقتصاد قادرًا على تحمل الفائدة المرتفعة إلى سؤال ما إذا كانت قوته نفسها تتطلب المزيد من التشديد لمنع التضخم من الاستقرار فوق الهدف.
🤖 طفرة AI أصبحت محركًا اقتصاديًا
تلعب طفرة الاستثمار في الذكاء الاصطناعي AI دورًا متزايدًا في قوة الاقتصاد الأميركي.
فالإنفاق الضخم على مراكز البيانات والبنية التحتية الكهربائية المرتبطة بها يدعم نشاط البناء والتصنيع، بينما تواصل الشركات والأسر الإنفاق رغم ارتفاع أسعار النفط المرتبط بالحرب مع إيران.
وأظهر تقرير Orange Book أن أكثر من ثلثي الصناعات أشارت خلال مكالمات نتائجها الأخيرة إلى تسارع التعافي الاقتصادي، مع إرجاع جزء كبير من القوة إلى طفرة الاستثمار في AI.
واستشهد رئيس الاحتياطي الفيدرالي كيفن وارش (Kevin Warsh) بهذه القوة الاقتصادية عند تفسير قرار البنك المركزي الأخير برفع أسعار الفائدة.
وأشار Warsh في 16 سبتمبر إلى قدرة الاقتصاد الأميركي على الصمود رغم الصدمات الجيوسياسية وحالة عدم اليقين.
🧠 نظرة مُركّب: طفرة AI لم تعد قصة أسهم تكنولوجيا فقط، بل أصبحت عاملًا اقتصاديًا يؤثر في البناء والتصنيع والطاقة والاستثمار. لكن كلما دعمت هذه الاستثمارات النمو، زادت احتمالات أن يرى الفيدرالي مساحة للحفاظ على سياسة نقدية أكثر تشددًا.
⚠️ لكن الاقتصاد لا ينمو بالقوة نفسها في كل مكان
رغم مؤشرات القوة، لا تستفيد جميع أجزاء الاقتصاد الأميركي بالدرجة نفسها.
وحذر الرئيس السابق للاحتياطي الفيدرالي في فيلادلفيا باتريك هاركر (Patrick Harker) من أن ارتفاع تكاليف الاقتراض قد يكشف نقاط ضعف، خصوصًا لدى الأسر الأكثر هشاشة.
ويرى Harker أن الاقتصاد يعتمد بصورة كبيرة على محرك واحد يتمثل في بناء مراكز البيانات والبنية الكهربائية المرتبطة بها، بينما تبدو بقية أجزاء الاقتصاد أقل نشاطًا.
كما ارتفعت حالات التأخر عن سداد بطاقات الائتمان وقروض السيارات خلال السنوات الأخيرة.
ووصل معدل التأخر في سداد بطاقات الائتمان خلال الربع الأول من العام إلى أعلى مستوى منذ 2011، وظل مرتفعًا خلال الربع الثاني.
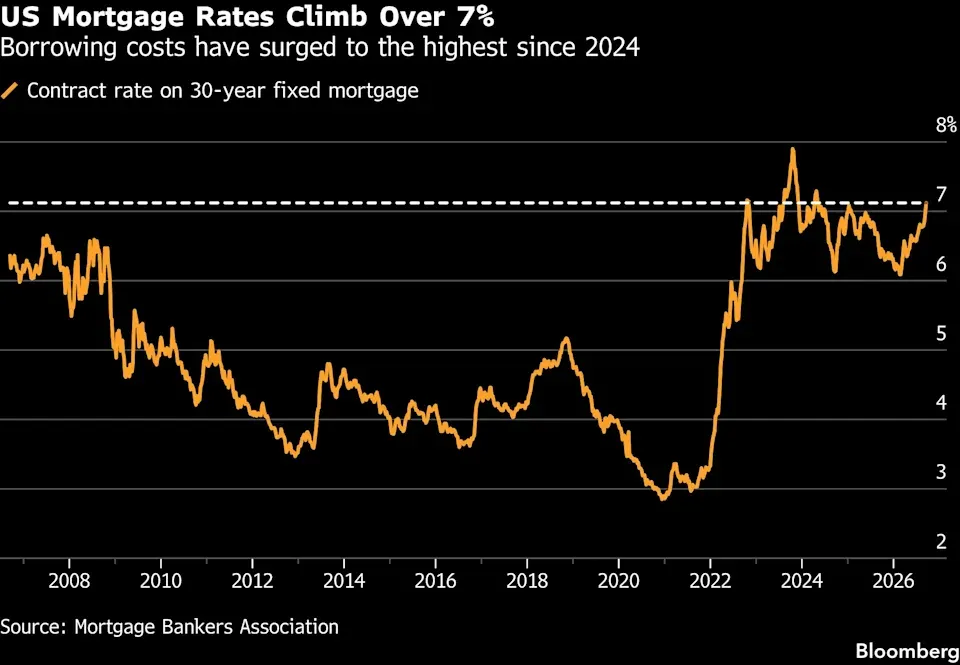
وفي الوقت نفسه، يعاني سوق الإسكان بالفعل من ارتفاع معدلات الرهن العقاري إلى أعلى مستوياتها في أكثر من عامين.
🧠 نظرة مُركّب: الخطر هو أن تبدو المؤشرات الكلية قوية بسبب استثمارات AI الضخمة بينما تتزايد الضغوط تحت السطح على الأسر والقطاعات الحساسة للفائدة. أي رفع إضافي قد يوسع هذا التباين.
💳 تكلفة الفائدة تصل مباشرة إلى الشركات
تظهر آثار أسعار الفائدة المرتفعة بوضوح لدى الشركات التي تعتمد على الاقتراض وتمويل المخزون.
وقال أوريليوس تشافيز (Aurelius Chaves)، رئيس ومالك شركة Midland Machinery المصنعة لمعدات إنشاء الطرق في نيويورك، إنه اضطر إلى التعامل مع زيادات حادة في تكاليف الرعاية الصحية والتأمين.
وعندما يرفع الفيدرالي الفائدة، ترتفع تكلفة قروض شركته، كما ترتفع تكاليف التمويل لدى شبكة التجار التي تشتري منتجاته.
وأوضح أن ارتفاع تكاليف التجار يدفعهم إلى تقليص المخزون، وأن كل زيادة بمقدار 0.25 نقطة مئوية في الفائدة يمكن حساب أثرها مباشرة على تكاليف الفائدة التي ستتحملها الشركة في العام التالي.
ورغم ذلك، قال إن النشاط التجاري لا يزال متماسكًا حتى الآن.
🧠 نظرة مُركّب: تأثير رفع الفائدة لا يظهر فورًا وبالقوة نفسها في جميع الشركات. لكنه يتراكم تدريجيًا عبر القروض والمخزون والإسكان والائتمان الاستهلاكي، ولهذا يمكن أن تبقى البيانات قوية لبعض الوقت قبل أن يظهر التأثير الكامل للتشديد.
📈 عوائد السندات تعكس تغير توقعات السوق
ارتفاع عوائد سندات الخزانة يمثل عاملًا إضافيًا يجب على مسؤولي الفيدرالي أخذه في الاعتبار، مع زيادة رهانات المستثمرين على رفع الفائدة مرة أخرى على الأقل خلال العام.
وقالت كبيرة الاقتصاديين لدى يو إس بنك (U.S. Bank) بيث آن بوفينو (Beth Ann Bovino) إن جزءًا من التضخم الحالي يعود إلى قوة الاقتصاد، معتبرة أن احتمال رفع الفائدة مرة أخرى أصبح أكثر واقعية.
وبنهاية الأسبوع الماضي، كانت العقود الآجلة للفائدة الفيدرالية تشير إلى احتمال يبلغ نحو 65% لرفع الفائدة في أكتوبر.
🧠 نظرة مُركّب: الأسواق بدأت بالفعل في تشديد الظروف المالية قبل اجتماع الفيدرالي من خلال رفع عوائد السندات. وهذا يخلق معادلة دقيقة: قوة البيانات تدعم رفع الفائدة، لكن ارتفاع العوائد نفسه يزيد تكلفة التمويل وقد يؤدي لاحقًا إلى إبطاء الاقتصاد.
🗳️ قرار أكتوبر يأتي قبل انتخابات التجديد النصفي
يزداد القرار المقبل حساسية بسبب توقيته، إذ من المقرر أن يعلن الاحتياطي الفيدرالي قراره بشأن أسعار الفائدة في 28 أكتوبر، قبل أقل من أسبوع من انتخابات التجديد النصفي الأميركية.
وكان الرئيس دونالد ترامب (Donald Trump) قد انتقد الاحتياطي الفيدرالي سابقًا، لكنه خفف حدة انتقاداته مؤخرًا.
وخلال مراسم أداء Kevin Warsh اليمين في مايو، قال Trump إن رئيس الفيدرالي الجديد يدرك أن ازدهار الاقتصاد أمر إيجابي، داعيًا إلى السماح للنمو بالاستمرار.
وسيكون التحدي أمام Warsh هو تفسير أي قرار جديد برفع الفائدة باعتباره استجابة للتضخم وقوة الاقتصاد، في وقت يأتي فيه القرار قبل حدث انتخابي مهم.
🧠 نظرة مُركّب: قرب اجتماع 28 أكتوبر من الانتخابات يزيد التدقيق السياسي في القرار، لكن بالنسبة للأسواق ستكون البيانات هي العامل الحاسم: تضخم شهري قوي ووظائف متماسكة سيزيدان المبررات الاقتصادية للتشديد، بينما أي ضعف مفاجئ قد يعيد فتح النقاش حول الحاجة إلى الانتظار.
📌 الخلاصة لمتابعي مُركّب
- التضخم لا يزال أعلى من هدف الاحتياطي الفيدرالي البالغ 2%.
- مبيعات التجزئة ارتفعت بقوة في أغسطس.
- نشاط الأعمال في سبتمبر نما بأسرع وتيرة منذ أكثر من 5 سنوات.
- الإنفاق الاستهلاكي الحقيقي قد يسجل في أغسطس أكبر ارتفاع خلال العام.
- من المتوقع ارتفاع Core PCE بنحو 0.3% على أساس شهري.
- تعديل منهجية مقياس التضخم قد يخفض القراءة السنوية بما يصل إلى 0.3 نقطة مئوية.
- الاقتصاديون يتوقعون إضافة نحو 90,000 وظيفة في سبتمبر.
- معدل البطالة متوقع أن يبقى عند 4.1%.
- العقود الآجلة للفائدة كانت تسعر احتمالًا بنحو 65% لرفع الفائدة في أكتوبر.
- طفرة الاستثمار في AI تدعم البناء والتصنيع والنشاط الاقتصادي.
- أكثر من ثلثي الصناعات في تقرير Orange Book أشارت إلى تسارع التعافي الاقتصادي.
- التأخر في سداد بطاقات الائتمان وصل في الربع الأول إلى أعلى مستوى منذ 2011 وظل مرتفعًا في الربع الثاني.
- معدلات الرهن العقاري عند أعلى مستوياتها في أكثر من عامين.
- اجتماع الفيدرالي المقبل مقرر في 28 أكتوبر.
🧠 نظرة مُركّب: هذا الأسبوع قد يكون حاسمًا لتوقعات الفائدة. إذا اجتمعت قراءة Core PCE قوية مع إنفاق متماسك وإضافة وظائف قرب 90,000، فقد تصبح حجة رفع الفائدة في أكتوبر أقوى. لكن استمرار تدهور أوضاع الائتمان والإسكان يوضح أن تكلفة التشديد بدأت تظهر بالفعل في أجزاء من الاقتصاد.
🔮 نظرة مستقبلية
ستبدأ الصورة في الوضوح يوم الأربعاء مع بيانات الإنفاق والتضخم، قبل أن تكتمل جزئيًا يوم الجمعة مع تقرير الوظائف.
السيناريو الذي سيعزز توقعات رفع الفائدة هو استمرار قوة الإنفاق بالتزامن مع ارتفاع Core PCE بنحو 0.3% وسوق عمل يضيف وظائف بوتيرة متماسكة.
أما تباطؤ الإنفاق أو ضعف الوظائف بصورة أكبر من المتوقع فقد يمنح الفيدرالي سببًا للتريث، خصوصًا مع ارتفاع تكاليف الاقتراض والضغوط المتزايدة على الإسكان والأسر الأكثر اعتمادًا على الائتمان.
وسيكون السؤال الأهم بعد البيانات هو ما إذا كانت قوة الاقتصاد تعكس توسعًا واسعًا ومستدامًا، أم أنها تعتمد بدرجة متزايدة على طفرة استثمارات AI ومراكز البيانات.
🧠 نظرة مُركّب: بالنسبة للأسواق، قد تكون "الأخبار الجيدة" عن النمو سلبية على المدى القصير إذا دفعت توقعات الفائدة إلى الارتفاع. هذا الأسبوع سيحدد ما إذا كان احتمال رفع أكتوبر البالغ نحو 65% سيتحول إلى السيناريو الأساسي للسوق أم يتراجع مجددًا.