بور دريلينغ… نمو تاريخي استثنائي يقابله تراجع حاد في الإيرادات وحرق نقدي مستمر مع تقييم أعلى من العادل 🛢️📉⚠️
تُعد بور دريلينغ (BORR) شركة متخصصة في خدمات الحفر البحري، وتدير أسطولًا من منصات الحفر البحرية ذات الأرجل القابلة للرفع Jack-Up Rigs المستخدمة لحفر آبار النفط والغاز في المياه الضحلة حتى عمق 400 قدم، وتتميز بامتلاك واحد من أحدث الأساطيل عالميًا بمتوسط عمر يقل عن 8 سنوات.
ورغم تحقيق الشركة نموًا استثنائيًا في الإيرادات على المدى الطويل واكتسابها حصة سوقية خلال الدورة الأخيرة، فإن تراجع الإيرادات في الربع الأخير، والانهيار الحاد في الهوامش، واستمرار التدفقات النقدية الحرة السلبية، والعائد الضعيف على رأس المال تضع علامات استفهام حول جودة النمو واستدامته.
📊 نتائج الربع الثاني CY2026: تراجع حاد وإخفاق واضح في التوقعات
- الإيرادات: 232.3 مليون دولار (-13.2% سنويًا، أقل من التوقعات بـ6.2%)
- ربحية السهم المعدلة (Adjusted EPS): خسارة 0.21 دولار مقابل خسارة متوقعة عند 0.12 دولار
- الهامش التشغيلي (Operating Margin): 0.1% مقابل 36% في الفترة نفسها من العام الماضي
- التدفق النقدي الحر (Free Cash Flow): -30.1 مليون دولار مقابل -7.1 مليون دولار في الفترة نفسها من العام الماضي
- هامش التدفق النقدي الحر (Free Cash Flow Margin): -13%
- الهامش الإجمالي (Gross Margin): 27% بانخفاض 28.8 نقطة مئوية سنويًا
- القيمة السوقية: 1.25 مليار دولار
🧠 نظرة مُركّب: الربع كان ضعيفًا بوضوح، إذ تراجعت الإيرادات وفشلت في بلوغ التوقعات، بينما جاءت الخسارة أكبر من المتوقع وانهارت الهوامش التشغيلية وتفاقم حرق النقد.
🚀 1. الإيرادات: نمو تاريخي استثنائي لكن الزخم انعكس مؤخرًا
آخر 5 سنوات:
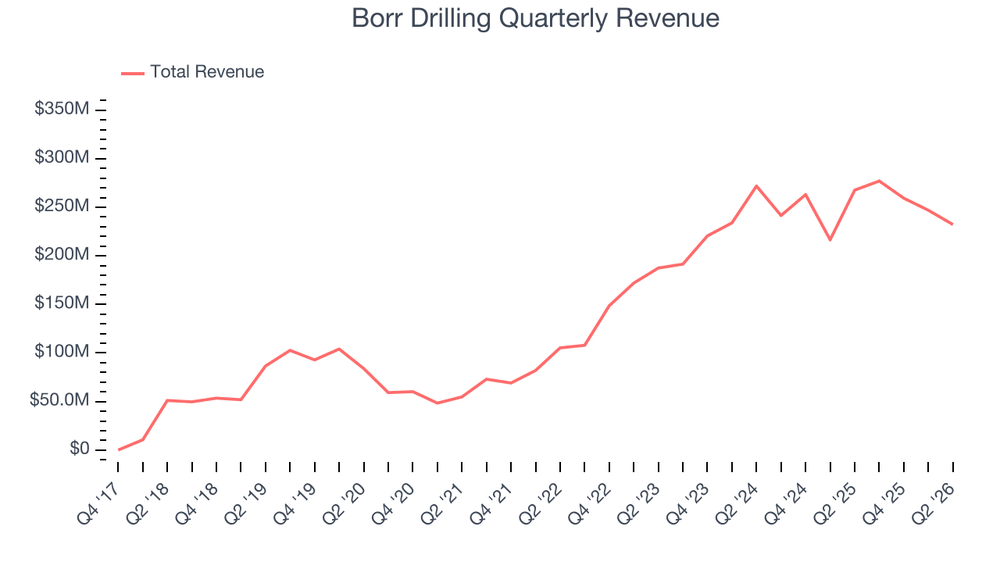
- نمو سنوي مركب في الإيرادات: 35.5%
آخر 8 سنوات:
- نمو سنوي مركب في الإيرادات: 36.4%
آخر 12 شهرا:
- الإيرادات: 1.02 مليار دولار
الربع الثاني CY2026:
- الإيرادات: 232.3 مليون دولار
- تراجع سنوي: 13.2%
- أقل من توقعات المحللين البالغة 247.6 مليون دولار بـ6.2%
ويُعد النمو التاريخي للشركة من الأفضل في قطاع الطاقة، كما يشير تقارب معدلات النمو خلال 5 سنوات و8 سنوات إلى أن توسع الأعمال لم يكن محصورًا في فترة قصيرة فقط.
لكن الربع الأخير أظهر انعكاسًا واضحًا في الاتجاه، مع تحول النمو القوي إلى انكماش مزدوج الرقم، وسط توقعات باستمرار تدهور زخم الإيرادات خلال العام المقبل.
🧠 نظرة مُركّب: التاريخ التشغيلي يظهر نجاحًا استثنائيًا في توسيع الإيرادات والحصة السوقية، لكن الانكماش الأخير يوضح مدى دورية الأعمال ويجعل استدامة النمو السابق موضع شك.
⚙️ 2. نموذج الأعمال: أسطول حديث للحفر البحري في المياه الضحلة
تعتمد بور دريلينغ (BORR) على تشغيل منصات حفر بحرية من نوع Jack-Up، وهي منصات متحركة تمتلك أرجلًا يمكن إنزالها إلى قاع البحر لرفع منصة الحفر فوق سطح المياه.
ويشمل نموذج أعمال الشركة:
- أسطولًا يضم 24 منصة حفر بحرية متطورة
- معظم المنصات تم بناؤها بعد عام 2013
- متوسط عمر الأسطول أقل من 8 سنوات
- عمليات حفر في مياه يصل عمقها إلى نحو 400 قدم
- عقود تعتمد على رسوم يومية (Dayrate) لاستخدام المنصة والمعدات والطاقم
- عقود تمتد من حفر بئر واحد إلى عدة آبار أو فترات تصل إلى عدة سنوات
- نشاطًا يتركز بصورة كبيرة في حفر آبار التطوير داخل الحقول المكتشفة
- عمليات في الشرق الأوسط وجنوب شرق آسيا وغرب أفريقيا وأمريكا اللاتينية وبحر الشمال
- مشاريع مشتركة في بعض الأسواق مثل المكسيك
وتخدم الشركة شركات نفط عالمية وشركات وطنية ومشغلين مستقلين، ومن بين عملائها Saudi Aramco وPemex وENI.
🧠 نظرة مُركّب: حداثة الأسطول وانتشاره الجغرافي يمنحان بور دريلينغ قدرة تنافسية جيدة، لكن نموذج الأعمال كثيف رأس المال ويظل شديد الحساسية لمعدلات تشغيل المنصات والأسعار اليومية ودورات الإنفاق النفطي.
🛢️ 3. القطاع والصناعة
تنتمي بور دريلينغ إلى قطاع خدمات حقول النفط والحفر البحري، والذي يستفيد من:
- ارتفاع نشاط التنقيب والإنتاج
- زيادة الإنفاق الرأسمالي لشركات النفط والغاز
- نمو مشاريع النفط والغاز البحرية
- ارتفاع الطلب على منصات الحفر الحديثة
- زيادة الأسعار اليومية للمنصات خلال فترات قوة السوق
لكن القطاع يواجه أيضًا:
- تقلبات أسعار النفط والغاز
- دورية الإنفاق الرأسمالي لدى المنتجين
- منافسة قوية بين مشغلي منصات الحفر
- احتياجات رأسمالية وصيانة مرتفعة
- تقلبات كبيرة في الإيرادات والهوامش
- مخاطر طويلة الأجل مرتبطة بتحول قطاع الطاقة
🧠 نظرة مُركّب: القطاع قادر على تحقيق أرباح قوية جدًا في الدورات الصاعدة، لكنه من أكثر القطاعات حساسية لتغير الإنفاق على الطاقة، ما يجعل التدفقات النقدية والأرباح متقلبة بطبيعتها.
🌐 4. المنافسة
تتنافس بور دريلينغ (BORR) في سوق منصات الحفر البحرية مع شركات تشمل:
🧠 نظرة مُركّب: الأسطول الحديث يمنح بور دريلينغ عنصرًا تنافسيًا مهمًا، لكن المنافسة في القطاع تعتمد بصورة كبيرة على أسعار العقود ومعدلات تشغيل المنصات وكفاءة التكلفة، ما يحد من وجود ميزة تنافسية دائمة.
📏 5. حجم الأعمال: صغير نسبيًا داخل قطاع الطاقة
آخر 12 شهرا:
- الإيرادات: 1.02 مليار دولار
ويظل حجم بور دريلينغ صغيرًا نسبيًا مقارنة بالعديد من شركات الطاقة والخدمات النفطية الأكبر، وهو ما يعني أن الشركة لم تصل بعد إلى مستوى من التنوع والحجم يقلل بدرجة كبيرة من المخاطر المرتبطة بعقود أو مناطق تشغيل محددة.
وفي المقابل، فإن الحجم الأصغر كان أحد العوامل التي سمحت للشركة بتحقيق معدلات نمو مرتفعة جدًا خلال السنوات الماضية.
🧠 نظرة مُركّب: الحجم الصغير نسبيًا يوفر مجالًا للنمو، لكنه يزيد أيضًا حساسية النتائج لأي تغير في العقود أو معدلات تشغيل الأسطول.
📈 6. الهوامش: انهيار حاد في الربع الأخير
آخر 5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 50.2%
الربع الثاني CY2026:
- الهامش الإجمالي: 27%
- انخفاض سنوي بمقدار 28.8 نقطة مئوية
- الهامش التشغيلي: 0.1%
- مقابل 36% في الفترة نفسها من العام الماضي
ويشير متوسط الهامش الإجمالي التاريخي إلى اقتصاديات وحدة متوسطة بالنسبة لقطاع الطاقة، بينما يوضح الانخفاض الكبير في الربع الأخير مدى حساسية الربحية للتغيرات في ظروف التشغيل.
🧠 نظرة مُركّب: الانهيار من هوامش تشغيلية مرتفعة إلى مستوى قريب من نقطة التعادل خلال عام واحد يكشف تقلبًا تشغيليًا مرتفعًا ويضعف القدرة على توقع الأرباح بثقة.
💰 7. التدفق النقدي الحر: أكبر نقاط الضعف
آخر 5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): -15.4%
وبمعنى آخر، خسرت الشركة نقديًا في المتوسط نحو 15.45 دولار مقابل كل 100 دولار من الإيرادات خلال هذه الفترة.
الربع الثاني CY2026:
- التدفق النقدي الحر: -30.1 مليون دولار
- مقابل -7.1 مليون دولار في الفترة نفسها من العام الماضي
- هامش التدفق النقدي الحر: -13%
كما بلغ معدل تقلب التدفق النقدي الحر الفصلي مقارنة بتقلب أسعار خام WTI خلال آخر 5 سنوات نحو:
- 15.7 مرة
ويشير هذا المستوى المرتفع إلى أن توليد النقد أكثر حساسية لتحركات أسعار السلع من معظم الشركات النظيرة، بينما تتطلب طبيعة النشاط استثمارات رأسمالية كبيرة للحفاظ على الأسطول وتشغيله.
🧠 نظرة مُركّب: هذه هي المشكلة الجوهرية في قصة بور دريلينغ؛ فالنمو التاريخي الكبير لم يتحول إلى توليد نقد مستدام، وهو ما يقلل كثيرًا من جودة النمو بالنسبة للمساهمين.
📊 8. العائد على رأس المال: كفاءة ضعيفة رغم النمو الكبير
آخر 8 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 1.9%
- أقل من تكلفة رأس المال المعتادة في قطاع الطاقة
ويشير هذا المستوى المنخفض إلى أن الاستثمارات الكبيرة التي دعمت توسع الشركة لم تحقق عوائد تشغيلية مرتفعة بما يكفي مقارنة برأس المال المستخدم.
ويصبح هذا العامل أكثر أهمية عند مقارنته بنمو الإيرادات السنوي المركب الذي تجاوز 36% خلال الفترة نفسها تقريبًا، إذ يظهر أن النمو السريع في الحجم لم يترجم إلى خلق قيمة مماثلة على رأس المال المستثمر.
🧠 نظرة مُركّب: الجمع بين نمو إيرادات استثنائي وعائد على رأس المال عند 1.9% يكشف المشكلة الأساسية بوضوح: الشركة نجحت في النمو، لكنها لم تثبت بعد قدرتها على تحويل هذا النمو إلى عوائد اقتصادية جذابة.
📌 9. أبرز استنتاجات نتائج الربع
كانت النتائج ضعيفة في معظم المؤشرات الرئيسية:
- الإيرادات تراجعت 13.2% سنويًا
- الإيرادات جاءت أقل من توقعات السوق بـ6.2%
- الخسارة المعدلة للسهم جاءت أسوأ من التوقعات بـ81%
- الهامش الإجمالي انخفض بمقدار 28.8 نقطة مئوية
- الهامش التشغيلي انهار من 36% إلى 0.1%
- التدفق النقدي الحر بلغ -30.1 مليون دولار
- حرق النقد ارتفع من 7.1 ملايين دولار في العام الماضي إلى 30.1 مليون دولار
في المقابل:
- الشركة لا تزال تمتلك سجل نمو إيرادات استثنائيًا على المدى الطويل
- أسطول الشركة من بين الأحدث في سوق منصات الحفر البحرية
- الحصة السوقية توسعت خلال الدورة الأخيرة
ورغم ضعف النتائج، ارتفع السهم بنحو 1.1% إلى 4.05 دولار مباشرة بعد الإعلان.
🧠 نظرة مُركّب: من الصعب اعتبار الربع إيجابيًا؛ فالإخفاق في الإيرادات والأرباح وتدهور الهوامش والتدفقات النقدية طغت على نقاط القوة الهيكلية المتمثلة في حداثة الأسطول والنمو التاريخي.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 4.54 دولار
- القيمة العادلة: 4.11 دولار
- السهم يتداول بحوالي 10.5% فوق قيمته العادلة
- مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المستقبلي (Forward EV/EBITDA): حوالي 8 مرات
- مستوى عدم اليقين: High
لا يبدو مضاعف التقييم مرتفعًا بصورة كبيرة لشركة حفر بحري، لكن التداول أعلى من القيمة العادلة يأتي في وقت تعاني فيه الشركة من انكماش الإيرادات، وحرق نقدي مستمر، وانخفاض حاد في الهوامش، وعائد ضعيف جدًا على رأس المال.
🧠 نظرة مُركّب: السعر الحالي لا يوفر هامش أمان واضحًا يعوض المخاطر التشغيلية والدورية المرتفعة، خصوصًا أن الشركة تحتاج أولًا إلى إثبات قدرتها على تحويل نموها التاريخي إلى تدفقات نقدية وعوائد أفضل على رأس المال.
🧾 الخلاصة المركبة: نمو تاريخي استثنائي لكن جودة الأرباح والتدفقات النقدية ضعيفة
تمتلك بور دريلينغ (BORR):
- واحدًا من أحدث أساطيل منصات الحفر البحرية
- 24 منصة حفر متطورة
- نموًا سنويًا مركبًا في الإيرادات بلغ 35.5% خلال 5 سنوات
- نموًا سنويًا مركبًا بلغ 36.4% خلال 8 سنوات
- انتشارًا جغرافيًا واسعًا في مناطق إنتاج النفط الرئيسية
- علاقات مع شركات نفط وطنية وعالمية كبيرة
- توسعًا واضحًا في الحصة السوقية خلال الدورة الأخيرة
لكن:
- الإيرادات تراجعت 13.2% في الربع الأخير
- النتائج جاءت أقل من توقعات السوق
- الهامش التشغيلي انهار إلى 0.1%
- الهامش الإجمالي تراجع بصورة حادة
- متوسط هامش التدفق النقدي الحر خلال 5 سنوات يبلغ -15.4%
- الشركة أحرقت 30.1 مليون دولار نقدًا في الربع الأخير
- متوسط العائد على رأس المال المستثمر يبلغ 1.9% فقط
- توليد النقد شديد الحساسية لدورة أسعار الطاقة
- السهم يتداول أعلى من قيمته العادلة بنحو 10.5%
- مستوى عدم اليقين مرتفع
✨ الخلاصة: بور دريلينغ نجحت في بناء أسطول حديث وتحقيق نمو استثنائي في الإيرادات والحصة السوقية، لكن هذا التوسع لم يتحول إلى تدفقات نقدية أو عوائد قوية على رأس المال، بينما أظهر الربع الأخير تراجعًا حادًا في المبيعات والهوامش. ومع تداول السهم أعلى من قيمته العادلة ومستوى عدم اليقين المرتفع، يبقى تحسن التدفقات النقدية والربحية شرطًا أساسيًا لتحسن جاذبية السهم.