بولاريس… ربع قوي مع قفزة في الأرباح وتحسن الهوامش لكن ضعف النمو طويل الأجل وتراجع العائد على رأس المال يضغطان على الجودة 🏍️📈⚠️
تُعد بولاريس (PII) شركة متخصصة في تصميم وتصنيع المركبات عالية الأداء للطرق الوعرة وعربات الثلوج والدراجات النارية، وتخدم بشكل أساسي محبي المغامرات والأنشطة الخارجية من خلال مجموعة واسعة من المركبات وقطع الغيار والملابس والإكسسوارات.
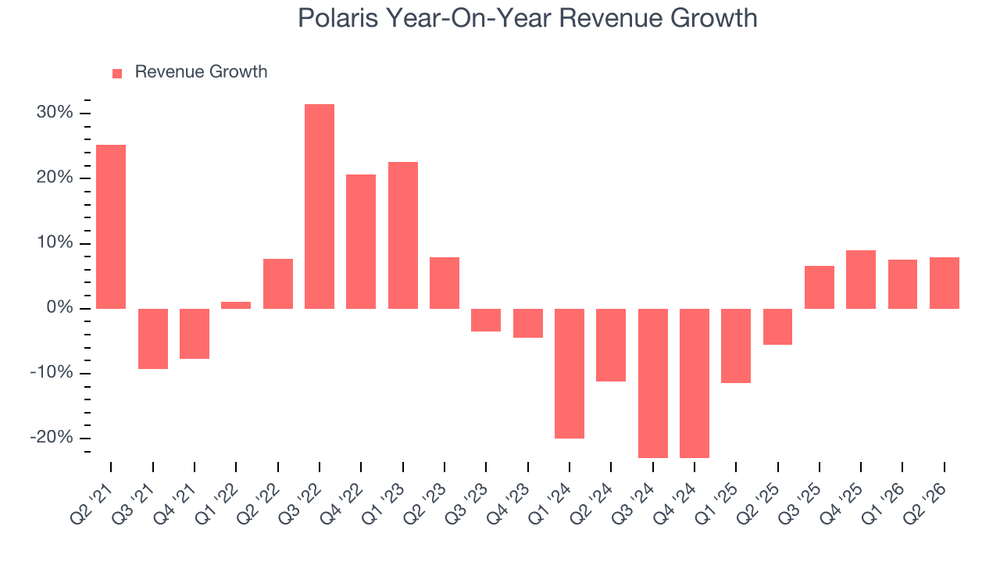
ورغم أن نتائج الربع الأخير أظهرت تحسنًا قويًا في الإيرادات والأرباح والهوامش، فإن المبيعات بقيت شبه مستقرة خلال السنوات الخمس الماضية، وتراجعت ربحية السهم والعائد على رأس المال بصورة واضحة، ما يجعل استدامة التعافي التشغيلي العامل الأهم خلال المرحلة المقبلة.
📊 نتائج الربع الثاني CY2026: تفوق قوي على التوقعات ورفع التوجيهات
- الإيرادات: 2.02 مليار دولار (+7.9% سنويًا، أعلى من التوقعات بـ4.1%)
- ربحية السهم المعدلة (Adjusted EPS): 1.97 دولار (مقابل توقعات عند 0.71 دولار)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 239.4 مليون دولار (هامش 11.8%، أعلى من التوقعات بـ57.8%)
- الهامش التشغيلي (Operating Margin): 7.4% (ارتفاع من 2.1%)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 9.2% (انخفاض من 14.9%)
- رفعت الشركة توجيه الإيرادات السنوية إلى 7.4 مليار دولار من 7.23 مليار دولار
- رفعت الشركة توجيه ربحية السهم المعدلة السنوية إلى 3.05 دولار
- القيمة السوقية: 4.25 مليار دولار
🧠 نظرة مُركّب: الربع كان قويًا بوضوح، مع تفوق كبير في الأرباح وتحسن الهامش التشغيلي ورفع التوجيهات السنوية، ما يشير إلى تعافٍ تشغيلي ملحوظ بعد فترة من ضعف الطلب.
🚀 1. الإيرادات: تعافٍ فصلي بعد سنوات من الركود
آخر 5 سنوات:
- الإيرادات بقيت شبه مستقرة دون نمو يُذكر
آخر عامين:
- تراجع سنوي في الإيرادات: 5.1%
الربع الثاني CY2026:
- الإيرادات: 2.02 مليار دولار
- نمو سنوي: 7.9%
- أعلى من توقعات السوق بـ4.1%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: شبه مستقر
وتبلغ إيرادات الشركة خلال آخر 12 شهرًا نحو 7.50 مليار دولار، وهو مستوى قريب من إيراداتها قبل خمس سنوات، ما يعكس صعوبة تحقيق نمو مستدام في الطلب على المدى الطويل.
🧠 نظرة مُركّب: العودة إلى النمو في الربع الأخير إيجابية، لكن ثبات المبيعات خلال خمس سنوات وتراجعها خلال العامين الماضيين يعنيان أن الشركة تحتاج إلى إثبات أن التعافي الحالي يمكن أن يتحول إلى نمو مستدام.
⚙️ 2. نموذج الأعمال: مركبات ترفيهية وعلامات متخصصة
تعتمد بولاريس (PII) على تصميم وتصنيع وبيع مجموعة متنوعة من المركبات الترفيهية، تشمل:
- المركبات المخصصة للطرق الوعرة (ATVs)
- المركبات متعددة الاستخدامات (UTVs)
- مركبات (Polaris RANGER)
- عربات الثلوج
- دراجات (Indian Motorcycle)
- مركبات (Polaris Slingshot) ثلاثية العجلات
- قطع الغيار والملابس والإكسسوارات
- خدمات ما بعد البيع عبر شبكة الوكلاء
وتستهدف الشركة بصورة رئيسية المستهلكين من أصحاب الدخل المتوسط إلى المرتفع الذين يمتلكون دخلًا تقديريًا يمكن إنفاقه على المركبات الترفيهية، وهي منتجات لا تمثل عادة وسيلة النقل الأساسية للمستهلك.
🧠 نظرة مُركّب: تنوع المنتجات والعلامات وشبكة الوكلاء يدعم العلاقة مع العملاء، لكن الطبيعة الترفيهية وغير الأساسية للمركبات تجعل الطلب حساسًا بدرجة كبيرة للظروف الاقتصادية وثقة المستهلك.
🏦 3. القطاع والصناعة
تنتمي بولاريس إلى قطاع المنتجات الترفيهية ضمن السلع الاستهلاكية التقديرية، والذي يستفيد من:
- زيادة المشاركة في الأنشطة الخارجية
- الاهتمام بالصحة والترفيه
- دورات الابتكار وإطلاق المنتجات الجديدة
- استبدال المركبات والمعدات القديمة بمنتجات أحدث
لكن القطاع يواجه أيضًا تحديات تشمل:
- حساسية الطلب للدورات الاقتصادية
- سهولة تأجيل المشتريات مرتفعة السعر
- تقلب تفضيلات المستهلكين
- ارتفاع مخزون قنوات التوزيع بعد الجائحة
- ارتفاع تكاليف المواد الخام والشحن
- المنافسة من المنتجات منخفضة التكلفة
- ضعف قوة التسعير لدى العديد من الشركات
🧠 نظرة مُركّب: القطاع قادر على الاستفادة من نشاط المستهلكين والابتكار، لكنه دوري بطبيعته، ما يجعل بولاريس معرضة بقوة لأي ضعف اقتصادي أو تراجع في الإنفاق التقديري.
🌐 4. المنافسة
تتنافس بولاريس (PII) مع عدد من شركات المنتجات والمركبات الترفيهية، أبرزها:
وتتركز المنافسة حول قوة العلامة التجارية، والابتكار، والأسعار، وجودة المنتجات، وشبكات التوزيع والقدرة على جذب المستهلكين في سوق شديد الحساسية لتغير الأذواق.
🧠 نظرة مُركّب: تمتلك بولاريس علامات معروفة وتشكيلة واسعة، لكن ضعف نمو المبيعات طويل الأجل يشير إلى أن قوة العلامة لم تكن كافية لتحقيق توسع مستدام في الطلب.
📈 5. الهوامش: تحسن قوي في الربع الأخير
آخر 12 شهرا:
- الهامش التشغيلي بقي شبه مستقر بصورة عامة
الربع الثاني CY2026:
- الهامش التشغيلي: 7.4%
- مقابل 2.1% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 5.2 نقطة مئوية
ويعكس التحسن الكبير في الهامش التشغيلي خلال الربع الأخير زيادة واضحة في الكفاءة، رغم أن الاتجاه طويل الأجل لا يزال بحاجة إلى مزيد من التحسن لإثبات قدرة الشركة على تحقيق ربحية مستدامة.
🧠 نظرة مُركّب: قفزة الهامش التشغيلي من 2.1% إلى 7.4% من أبرز نقاط قوة الربع، لكن استدامة هذا التحسن أهم من القفزة الفصلية نفسها.
📉 6. ربحية السهم: انتعاش قوي فصليًا بعد تراجع طويل الأجل
آخر 5 سنوات:
- تراجع سنوي في ربحية السهم: 25.4%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 1.97 دولار
- مقابل 0.40 دولار في الفترة نفسها من العام الماضي
- أعلى بشكل كبير من توقعات المحللين البالغة 0.71 دولار
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 2.53 دولار
- مقابل 2.59 دولار خلال آخر 12 شهرًا
- تراجع متوقع: 2.1%
ويظهر الأداء طويل الأجل أن ربحية السهم تراجعت بقوة رغم ثبات الإيرادات تقريبًا، ما يعكس صعوبة تكييف قاعدة التكاليف مع تقلب الطلب.
🧠 نظرة مُركّب: قفزة ربحية السهم في الربع الأخير قوية جدًا، لكن تراجع الأرباح تاريخيًا وتوقع انخفاضها خلال العام المقبل يعنيان أن الشركة لم تثبت بعد عودة مسار النمو المستدام.
💰 7. التدفق النقدي الحر: تحسن فصلي لكن الربحية النقدية طويلة الأجل ضعيفة
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 3.5%
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 186.1 مليون دولار
- هامش التدفق النقدي الحر: 9.2%
- مقابل 14.9% في الفترة نفسها من العام الماضي
- تراجع سنوي بمقدار 5.7 نقطة مئوية
توقعات 12 شهرا:
- هامش التدفق النقدي الحر المتوقع: 3%
ورغم انخفاض الهامش مقارنة بالعام الماضي، جاء مستوى الربع الأخير أعلى من متوسط العامين الماضيين، بينما تشير التوقعات إلى تحسن التحويل النقدي مقارنة بمستواه خلال آخر 12 شهرًا.
🧠 نظرة مُركّب: التدفق النقدي الفصلي كان جيدًا، لكن متوسط الهامش البالغ 3.5% خلال العامين الماضيين يوضح أن التحويل النقدي ليس من أبرز نقاط قوة الشركة.
📊 8. العائد على رأس المال والمركز المالي
آخر 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 16.7%
لكن خلال السنوات الأخيرة:
- العائد على رأس المال المستثمر تراجع بصورة كبيرة
- الاتجاه الأخير يشير إلى ضعف فرص النمو المربح مقارنة بالماضي
المركز المالي:
- النقد: 302.1 مليون دولار
- الديون: 1.95 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA): 580.7 مليون دولار خلال آخر 12 شهرًا
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 2.8 مرة
- مصروفات الفوائد السنوية: 60.8 مليون دولار
ورغم ارتفاع الديون مقارنة بالنقد، فإن مستوى صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء يبقى عند مستوى يمكن للشركة خدمته من أرباحها الحالية.
🧠 نظرة مُركّب: المديونية تبدو قابلة للإدارة، لكن التراجع الكبير في العائد على رأس المال يمثل نقطة ضعف أهم، لأنه يشير إلى انخفاض كفاءة استثمار رأس المال مقارنة بالسنوات السابقة.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات نمت 7.9% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ4.1%
- ربحية السهم المعدلة بلغت 1.97 دولار مقابل توقعات عند 0.71 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ57.8%
- الهامش التشغيلي ارتفع من 2.1% إلى 7.4%
- رفعت الشركة توجيه الإيرادات السنوية إلى 7.4 مليار دولار
- رفعت الشركة توجيه ربحية السهم المعدلة السنوية إلى 3.05 دولار
- السهم ارتفع بنحو 3.1% مباشرة بعد إعلان النتائج
لكن في المقابل:
- الإيرادات بقيت شبه مستقرة خلال آخر 5 سنوات
- الإيرادات تراجعت 5.1% سنويًا خلال العامين الماضيين
- ربحية السهم تراجعت 25.4% سنويًا خلال آخر 5 سنوات
- ربحية السهم متوقع أن تتراجع 2.1% خلال العام المقبل
- متوسط هامش التدفق النقدي الحر بلغ 3.5% فقط خلال العامين الماضيين
- العائد على رأس المال المستثمر تراجع بصورة كبيرة خلال السنوات الأخيرة
- الديون تبلغ 1.95 مليار دولار مقابل 302.1 مليون دولار من النقد
🧠 نظرة مُركّب: الربع الأخير أظهر تعافيًا قويًا في المبيعات والأرباح والكفاءة، لكن ضعف الاتجاهات طويلة الأجل يعني أن استمرار هذا التحسن خلال الأرباع المقبلة سيكون ضروريًا لتأكيد تحول حقيقي في أساسيات الشركة.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 53.97 دولار
- القيمة العادلة: 73.00 دولار
- السهم يتداول بحوالي 26% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 22.8 مرة
- مستوى عدم اليقين: High
يتداول السهم بخصم واضح عن القيمة العادلة المقدرة، لكن ضعف نمو الإيرادات والأرباح طويل الأجل وتراجع العائد على رأس المال يجعل استمرار التعافي التشغيلي عاملًا أساسيًا في تبرير التقييم.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة يوفر هامشًا أفضل للتقييم، لكن مستوى عدم اليقين المرتفع وضعف الاتجاهات طويلة الأجل يعنيان أن استدامة تحسن الأرباح والهوامش ستكون العامل الحاسم.
🧾 الخلاصة المركبة: بولاريس تتداول بخصم واضح مع تعافٍ تشغيلي يحتاج إلى إثبات الاستدامة
تمتلك بولاريس (PII):
- نموًا قويًا في الإيرادات خلال الربع الأخير
- تفوقًا كبيرًا في ربحية السهم على التوقعات
- تحسنًا واضحًا في الهامش التشغيلي
- رفعًا لتوجيهات الإيرادات والأرباح السنوية
- تدفقًا نقديًا حرًا قويًا خلال الربع الأخير
- مديونية تبدو قابلة للإدارة
- سعرًا أقل بنحو 26% من القيمة العادلة المقدرة
لكن:
- الإيرادات بقيت شبه مستقرة خلال آخر 5 سنوات
- المبيعات تراجعت خلال العامين الماضيين
- ربحية السهم تراجعت 25.4% سنويًا خلال آخر 5 سنوات
- ربحية السهم متوقع أن تنخفض خلال العام المقبل
- الربحية النقدية طويلة الأجل ضعيفة
- العائد على رأس المال المستثمر يتراجع
- الديون مرتفعة مقارنة بالنقد
- مستوى عدم اليقين مرتفع
✨ الخلاصة: بولاريس حققت ربعًا قويًا مع تفوق كبير في الأرباح وتحسن الهوامش ورفع التوجيهات، كما يتداول السهم بخصم واضح عن قيمته العادلة، لكن ضعف نمو المبيعات والأرباح على المدى الطويل وتراجع العائد على رأس المال يجعلان استدامة التعافي التشغيلي العامل الأهم خلال المرحلة المقبلة.