بروبترو… نمو تاريخي مقبول وميزانية آمنة، لكن ضعف الربحية والعائد على رأس المال يضغطان على جودة الأعمال 🛢️⚙️⚠️
تُعد بروبترو (PUMP) شركة متخصصة في خدمات حقول النفط، وتعمل حصريًا في حوض بيرميان، حيث تقدم خدمات التكسير الهيدروليكي التي تعتمد على ضخ السوائل والرمال بضغط مرتفع لتحرير النفط والغاز المحتجزين في التكوينات الصخرية.
ورغم أن السهم يتداول بخصم ملحوظ عن قيمته العادلة، تواجه الشركة ضعفًا في استقرار الأرباح والتدفقات النقدية، إلى جانب عائد منخفض ومتراجع على رأس المال وهوامش أقل من متوسط القطاع، ما يرفع مستوى المخاطر التشغيلية.
📊 نتائج الربع الثاني CY2026: نتائج ضعيفة جاءت دون التوقعات
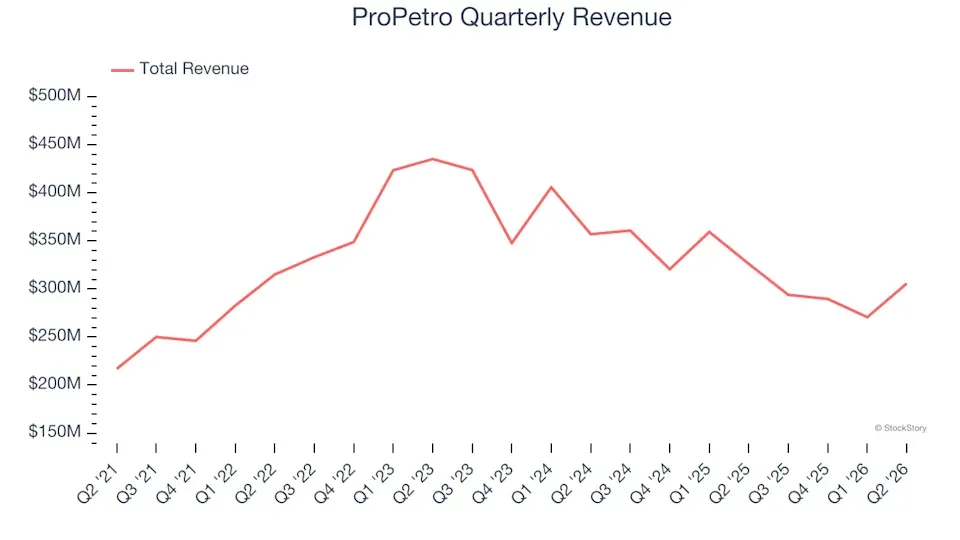
- الإيرادات: 305.8 مليون دولار (-6.2% سنويًا، أقل من التوقعات بـ1.6%)
- ربحية السهم (GAAP EPS): خسارة 0.07 دولار مقابل خسارة متوقعة 0.02 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 44.77 مليون دولار (هامش 14.6%، أقل من التوقعات بـ14.8%)
- الهامش التشغيلي (Operating Margin): -1% (مستقر مقارنة بالفترة نفسها من العام الماضي)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 2.5% مقابل 5.5% في الفترة نفسها من العام الماضي
- القيمة السوقية: 1.31 مليار دولار
🧠 نظرة مُركّب: الربع كان ضعيفًا بوضوح، إذ تراجعت الإيرادات وجاءت الأرباح والأرباح التشغيلية دون التوقعات، بينما استمر ضعف توليد التدفقات النقدية الحرة.
🚀 1. الإيرادات: نمو جيد تاريخيًا لكن الربع الأخير شهد انكماشًا
5 سنوات:
- نمو سنوي مركب: 11.7%
10 سنوات:
- نمو سنوي مركب: 10.4%
الربع الثاني CY2026:
- الإيرادات: 305.8 مليون دولار
- تراجع سنوي: 6.2%
- أقل من توقعات السوق بـ1.6%
آخر 12 شهرا:
- الإيرادات: 1.16 مليار دولار
حققت الشركة نموًا سنويًا مركبًا بلغ 11.7% خلال آخر 5 سنوات و10.4% خلال آخر 10 سنوات، وهي معدلات جيدة نسبيًا وتظهر قدرتها على النمو عبر دورات طويلة.
لكن الربع الأخير عكس صورة أضعف، إذ انخفضت الإيرادات بنسبة 6.2% سنويًا إلى 305.8 مليون دولار، كما أن قاعدة الإيرادات البالغة 1.16 مليار دولار خلال آخر 12 شهرًا تجعل الشركة صغيرة نسبيًا في قطاع تلعب فيه وفورات الحجم دورًا مهمًا.
🧠 نظرة مُركّب: سجل النمو طويل الأجل مقبول، لكن تراجع الإيرادات في الربع الأخير وصغر حجم الشركة نسبيًا يكشفان حساسيتها لدورات الإنفاق في قطاع الطاقة.
⚙️ 2. نموذج الأعمال: خدمات التكسير الهيدروليكي وحلول متكاملة لحقول النفط
تعتمد بروبترو (PUMP) بصورة أساسية على خدمة شركات التنقيب والإنتاج العاملة في حوض بيرميان، مع تركيز على مرحلة إكمال آبار النفط والغاز الصخري الأفقية.
وتشمل أعمال الشركة:
- خدمات التكسير الهيدروليكي
- ضخ السوائل والرمال بضغط مرتفع داخل الآبار
- أساطيل تكسير هيدروليكي متنقلة
- معدات تعمل بالديزل والوقود المزدوج
- معدات Tier IV تعمل بالغاز الطبيعي والديزل
- أساطيل تكسير كهربائية
- قدرات تتراوح بين 50,000 و80,000 حصان هيدروليكي للأسطول
- خدمات Wireline Perforation
- خدمات الأسمنت وتثبيت أغلفة الآبار
- حلول توليد الطاقة عبر PROPWR
- توفير الكهرباء لمنتجي النفط والغاز والمنشآت الصناعية ومراكز البيانات
كما تخصص الشركة فرق عمل لعملاء محددين، ما يساعدها على بناء علاقات طويلة الأجل مع كبار المشغلين في حوض بيرميان وتحسين الرؤية المستقبلية لمستويات النشاط.
🧠 نظرة مُركّب: توسع الشركة خارج التكسير الهيدروليكي نحو خدمات الآبار وتوليد الطاقة يضيف مصادر إيرادات جديدة، لكن النشاط الأساسي يبقى مرتبطًا بقوة بدورة النفط والغاز.
🛢️ 3. القطاع والصناعة
تنتمي بروبترو إلى قطاع خدمات حقول النفط، الذي يوفر المعدات والتكنولوجيا والخدمات اللازمة لأنشطة التنقيب والإنتاج وإكمال الآبار.
ويستفيد القطاع من:
- زيادة نشاط الحفر عند ارتفاع أسعار الطاقة
- ارتفاع الإنفاق الرأسمالي لشركات النفط والغاز
- الطلب على التقنيات التي تحسن كفاءة الإنتاج
- توسع تطوير الموارد غير التقليدية
- زيادة تعقيد عمليات إكمال الآبار
لكن القطاع يواجه أيضًا تحديات تشمل:
- تقلب أسعار النفط والغاز
- تقلب الإنفاق الرأسمالي للعملاء
- المنافسة السعرية القوية
- الضغط على الهوامش
- الحاجة المستمرة للاستثمار في المعدات والتكنولوجيا
- التحول طويل الأجل في قطاع الطاقة
🧠 نظرة مُركّب: طبيعة القطاع الدورية تجعل نتائج الشركة شديدة الحساسية لأسعار الطاقة وإنفاق المنتجين، ما يقلل من استقرار الإيرادات والأرباح عبر الدورة الاقتصادية.
🌐 4. المنافسة
تتنافس بروبترو (PUMP) مع عدد من شركات خدمات حقول النفط، أبرزها:
كما تواجه الشركة منافسة من عدد كبير من المشغلين من القطاع الخاص.
🧠 نظرة مُركّب: المنافسة القوية وصغر حجم بروبترو مقارنة ببعض اللاعبين الرئيسيين يحدان من قوة التسعير ويجعلان الحفاظ على الهوامش تحديًا مستمرًا.
📈 5. الهوامش: اقتصاديات تشغيلية ضعيفة مقارنة بالقطاع
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 27.3%
- متوسط هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA Margin): 20.5%
خلال آخر عام:
- تراجع هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بمقدار 5.9 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 23.5%
- مقابل 22.4% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 1.1 نقطة مئوية
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA Margin): 14.6%
- مستقر مقارنة بالفترة نفسها من العام الماضي
بلغ متوسط الهامش الإجمالي 27.3% خلال آخر 5 سنوات، وهو مستوى ضعيف مقارنة بشركات القطاع، بينما بلغ متوسط هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء 20.5% فقط.
كما تراجع هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بمقدار 5.9 نقطة مئوية خلال العام الأخير، ما يعكس ارتفاع التكاليف وعدم قدرة الشركة على تمريرها بالكامل إلى العملاء.
🧠 نظرة مُركّب: ضعف الهوامش مقارنة بالقطاع وتراجعها مؤخرًا يمثلان أحد أبرز نقاط الضعف، ويحدان من قدرة الشركة على الاستفادة من نمو الإيرادات عندما تتحسن دورة الطاقة.
💰 6. التدفق النقدي الحر: ضعيف ومتقلب
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 1.9%
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 7.70 مليون دولار
- هامش التدفق النقدي الحر: 2.5%
- مقابل 5.5% في الفترة نفسها من العام الماضي
- تراجع سنوي بمقدار 3 نقاط مئوية
كما بلغت نسبة تقلب التدفق النقدي الحر الفصلي إلى تقلب خام WTI نحو 27.9 خلال آخر 5 سنوات، ما يشير إلى حساسية مرتفعة جدًا لتغيرات أسعار السلع مقارنة بالعديد من المنافسين.
🧠 نظرة مُركّب: ضعف هامش التدفق النقدي وتقلبه المرتفع يجعلان جودة الأرباح النقدية محدودة ويقللان من قدرة الشركة على إعادة رأس المال للمساهمين بصورة مستقرة.
📊 7. العائد على رأس المال: نقطة ضعف رئيسية
10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 4%
بلغ متوسط العائد على رأس المال المستثمر 4% فقط خلال آخر 10 سنوات، وهو أقل من تكلفة رأس المال المعتادة لشركات الطاقة، ما يشير إلى أن الاستثمارات التاريخية للشركة لم تحقق عوائد قوية.
والأكثر إثارة للقلق أن العائد على رأس المال انخفض بشكل ملحوظ خلال السنوات الأخيرة، ما يعكس محدودية فرص النمو المربح وقدرة الإدارة على توظيف رأس المال بكفاءة.
🧠 نظرة مُركّب: انخفاض العائد على رأس المال من مستوى منخفض أصلًا يمثل أحد أهم المخاطر طويلة الأجل، لأنه يشير إلى أن نمو الشركة لا يتحول بالضرورة إلى خلق قيمة اقتصادية قوية.
🏦 8. المركز المالي: مديونية قابلة للإدارة
المركز المالي:
- النقد: 784 مليون دولار
- الديون: 836.5 مليون دولار
- صافي الدين: 52.5 مليون دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا: 167.3 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 0.3 مرة
- مصروفات الفوائد السنوية: 2.65 مليون دولار
ورغم أن إجمالي الديون يبلغ 836.5 مليون دولار، فإن الشركة تمتلك 784 مليون دولار من النقد، ما يخفض صافي الدين إلى نحو 52.5 مليون دولار فقط.
كما يبلغ صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء نحو 0.3 مرة، بينما تبلغ مصروفات الفوائد السنوية 2.65 مليون دولار، ما يجعل مستوى الرافعة المالية قابلًا للإدارة.
🧠 نظرة مُركّب: الميزانية ليست مصدر الخطر الرئيسي، إذ يظل صافي الدين منخفضًا مقارنة بالأرباح التشغيلية، ما يمنح الشركة مساحة مالية لمواصلة الاستثمار.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج بعض النقاط الإيجابية:
- الهامش الإجمالي ارتفع من 22.4% إلى 23.5%
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء استقر عند 14.6%
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء يبلغ 0.3 مرة
- الشركة حافظت على تدفق نقدي حر إيجابي
لكن في المقابل:
- الإيرادات تراجعت 6.2% سنويًا
- الإيرادات جاءت أقل من التوقعات بـ1.6%
- خسارة السهم بلغت 0.07 دولار مقابل خسارة متوقعة 0.02 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء جاءت أقل من التوقعات بـ14.8%
- هامش التدفق النقدي الحر انخفض من 5.5% إلى 2.5%
- السهم تراجع بنحو 1.5% مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: النتائج أظهرت ضعفًا واسعًا في الإيرادات والأرباح والتدفقات النقدية، بينما لم يكن تحسن الهامش الإجمالي كافيًا لتعويض هذه الضغوط.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 10.21 دولار
- القيمة العادلة: 13.60 دولار
- السهم يتداول بحوالي 25% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 56.9 مرة
- مستوى عدم اليقين: High
يتداول السهم عند 10.21 دولار مقابل قيمة عادلة تبلغ 13.60 دولار، أي بخصم يقارب 25%، ما يوفر مساحة تقييمية أفضل مقارنة بالسعر العادل.
لكن مضاعف الربحية المستقبلي البالغ نحو 56.9 مرة يبدو مرتفعًا بالنظر إلى جودة الأعمال الحالية، خصوصًا مع انخفاض العائد على رأس المال وضعف التدفقات النقدية وتقلبها الكبير.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة واضح، لكن ضعف جودة الأعمال ومستوى عدم اليقين المرتفع يجعلان التقييم وحده غير كافٍ لتجاهل المخاطر التشغيلية.
🧾 الخلاصة المركبة: خصم سعري واضح لكن جودة الأعمال تبقى التحدي الأكبر
تمتلك بروبترو (PUMP):
- نمو إيرادات سنويًا مركبًا بلغ 11.7% خلال 5 سنوات
- نموًا سنويًا مركبًا بلغ 10.4% خلال 10 سنوات
- مركزًا ماليًا برافعة مالية منخفضة
- صافي دين يبلغ نحو 52.5 مليون دولار فقط
- تنوعًا متزايدًا في خدمات حقول النفط وتوليد الطاقة
- خصمًا بنحو 25% عن القيمة العادلة
لكن:
- الإيرادات تراجعت 6.2% في الربع الأخير
- متوسط هامش التدفق النقدي الحر لا يتجاوز 1.9%
- متوسط العائد على رأس المال المستثمر يبلغ 4% فقط خلال 10 سنوات
- العائد على رأس المال يتجه نحو الانخفاض
- هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء تراجع بمقدار 5.9 نقطة مئوية خلال العام الأخير
- التدفقات النقدية شديدة الحساسية لتقلب أسعار الطاقة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: بروبترو تمتلك ميزانية قابلة للإدارة وسجل نمو تاريخيًا مقبولًا، كما يتداول السهم بخصم واضح عن قيمته العادلة، لكن ضعف الهوامش والتدفقات النقدية والعائد المنخفض والمتراجع على رأس المال تجعل جودة الأعمال العامل الأكثر أهمية عند تقييم السهم.