بلانيت فيتنس… نمو قوي طويل الأجل وربحية متصاعدة لكن تباطؤ المبيعات المماثلة وضعف التحويل النقدي يضغطان على الجودة 🏋️📈⚠️
تُعد بلانيت فيتنس (PLNT) سلسلة نوادٍ رياضية تعتمد على نموذج الامتياز وتركز على المستخدمين غير المحترفين عبر عضويات منخفضة التكلفة وبيئة ودية وشاملة، مع تحقيق الإيرادات بصورة رئيسية من رسوم العضوية والامتياز.
ورغم سجل النمو القوي في الإيرادات وربحية السهم، تباطأ زخم المبيعات خلال العامين الماضيين، بينما شهدت مبيعات المتاجر المماثلة تباطؤًا واضحًا، بالتزامن مع ضعف التدفق النقدي الحر وارتفاع المديونية.
📊 نتائج الربع الثاني CY2026: نمو جيد وتفوق على التوقعات
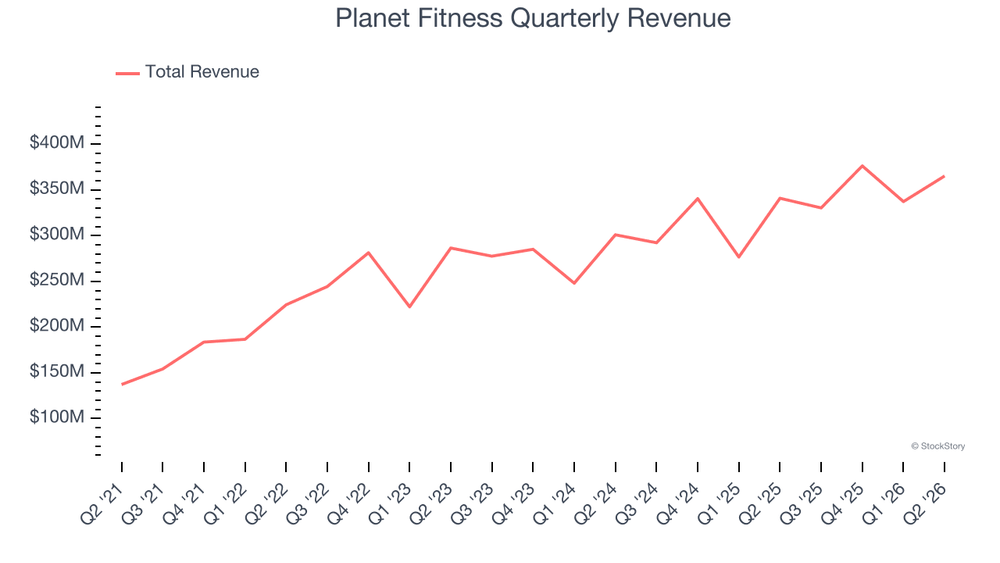
- الإيرادات: 365.2 مليون دولار (+7.1% سنويًا، أعلى من التوقعات بـ2.4%)
- ربحية السهم المعدلة (Adjusted EPS): 0.88 دولار (أعلى من التوقعات بنحو 3.7%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 152.8 مليون دولار (هامش 41.8%، أعلى من التوقعات بـ0.6%)
- الهامش التشغيلي (Operating Margin): 33.9% (ارتفاع من 30%)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 1.1% (انخفاض من 2.4%)
- نمو مبيعات المتاجر المماثلة (Same-Store Sales): 1.7%
- القيمة السوقية: 4.48 مليار دولار
🧠 نظرة مُركّب: النتائج تجاوزت التوقعات في الإيرادات والأرباح، كما تحسن الهامش التشغيلي، لكن التباطؤ الحاد في مبيعات المتاجر المماثلة وضعف التدفق النقدي يقللان من قوة الصورة التشغيلية.
🚀 1. الإيرادات: نمو تاريخي قوي لكن الزخم يتباطأ
آخر 5 سنوات:
- نمو سنوي مركب في الإيرادات: 23.6%
آخر عامين:
- نمو سنوي في الإيرادات: 12.6%
الربع الثاني CY2026:
- الإيرادات: 365.2 مليون دولار
- نمو سنوي: 7.1%
- أعلى من توقعات السوق بـ2.4%
توقعات 12 شهرا:
- نمو متوقع في الإيرادات: 4.7%
ويعكس معدل النمو خلال السنوات الخمس الماضية جزئيًا التعافي القوي من تأثير الجائحة، بينما يشير تباطؤ النمو خلال العامين الماضيين والتوقعات المستقبلية إلى اعتدال واضح في زخم الطلب.
🧠 نظرة مُركّب: النمو التاريخي قوي، لكن التباطؤ من 23.6% خلال خمس سنوات إلى 12.6% خلال العامين الماضيين ثم 4.7% متوقعة خلال العام المقبل يشير إلى انتقال الشركة إلى مرحلة نمو أكثر اعتدالًا.
⚙️ 2. نموذج الأعمال: عضويات منخفضة التكلفة ونمو قائم على الامتياز
تعتمد بلانيت فيتنس (PLNT) على نموذج نوادٍ رياضية يستهدف المستخدمين العاديين والمبتدئين بدلًا من الرياضيين المحترفين، مع التركيز على أسعار عضوية منخفضة تساعد في جذب قاعدة واسعة من المشتركين.
وتقدم الشركة:
- مجموعة واسعة من معدات التمارين
- حصصًا جماعية
- جلسات تدريب شخصية
- بيئة خالية من الأحكام (Judgment-Free Zone)
- عضويات منخفضة التكلفة
- نموذج امتياز يدعم التوسع في المواقع
وتأتي الإيرادات بصورة رئيسية من:
- رسوم العضوية
- رسوم الامتياز
ويستهدف النموذج إزالة حاجز الشعور بعدم الراحة أو الترهيب الذي قد يمنع المستخدمين الجدد من الانضمام إلى النوادي الرياضية التقليدية.
🧠 نظرة مُركّب: نموذج العضوية منخفضة التكلفة والامتياز يدعم التوسع والوصول إلى قاعدة واسعة، لكن انخفاض تكاليف انتقال العملاء بين النوادي يجعل الحفاظ على نمو الطلب والمبيعات المماثلة أمرًا مهمًا.
🏦 3. القطاع والصناعة
تنتمي بلانيت فيتنس إلى قطاع المرافق الترفيهية ضمن السلع الاستهلاكية التقديرية، والذي يستفيد من:
- زيادة الإنفاق على التجارب والخدمات
- الاهتمام بالصحة واللياقة البدنية
- التكنولوجيا التي تحسن تجربة العملاء
- إمكانية استخدام الخدمات المميزة لدعم التسعير
- فرص التوسع عبر افتتاح مواقع جديدة
لكن القطاع يواجه أيضًا تحديات تشمل:
- حساسية الإنفاق للظروف الاقتصادية
- ارتفاع التكاليف الثابتة مثل العقارات والعمالة والصيانة
- ارتفاع تكاليف البناء والتوسع
- انخفاض تكاليف انتقال العملاء بين المنافسين
- المنافسة من خيارات الترفيه واللياقة المنزلية
- حساسية الربحية لتقلب أعداد المشتركين
🧠 نظرة مُركّب: الطلب على اللياقة يوفر فرصة نمو طويلة الأجل، لكن الطبيعة التقديرية للخدمة وانخفاض تكاليف انتقال العملاء يجعلان قوة العلامة والتسعير واستمرار نمو العضويات عوامل حاسمة.
🌐 4. المنافسة
تتنافس بلانيت فيتنس (PLNT) مع عدد من شركات ومشغلي النوادي الرياضية، أبرزها:
- لايف تايم (LTH – Life Time)
- إل إيه فيتنس (LA Fitness)
- كرنش فيتنس (Crunch Fitness)
- إكسبونينشال فيتنس (XPOF – Xponential Fitness)
- أورانج ثيوري (Orange Theory)
وتختلف المنافسة بين النوادي الرياضية التقليدية ومقدمي الحصص المتخصصة، بينما تتميز بلانيت فيتنس باستهداف شريحة المستخدمين العاديين من خلال نموذج عضوية منخفض التكلفة.
🧠 نظرة مُركّب: التموضع منخفض التكلفة يمنح الشركة هوية واضحة في السوق، لكن المنافسة وتكاليف انتقال العملاء المنخفضة تفرضان ضرورة الحفاظ على قيمة قوية للعضوية وتجربة جذابة للمشتركين.
📊 5. مبيعات المتاجر المماثلة: تباطؤ واضح في الطلب العضوي
آخر عامين:
- متوسط نمو مبيعات المتاجر المماثلة (Same-Store Sales): 5.2% سنويًا
الربع الثاني CY2026:
- نمو مبيعات المتاجر المماثلة: 1.7%
- مقابل 8.2% في الفترة نفسها من العام الماضي
ويشير كون نمو المبيعات المماثلة أقل من نمو الإيرادات الإجمالية إلى أن افتتاح مواقع جديدة كان محركًا مهمًا لنمو الشركة خلال الفترة الأخيرة.
🧠 نظرة مُركّب: تباطؤ المبيعات المماثلة من 8.2% إلى 1.7% يمثل إشارة مهمة على ضعف الزخم داخل المواقع القائمة، ويزيد اعتماد النمو على افتتاح نوادٍ جديدة.
📈 6. الهوامش: كفاءة تشغيلية تتحسن
آخر عامين:
- متوسط الهامش التشغيلي (Operating Margin): 29.6%
الربع الثاني CY2026:
- الهامش التشغيلي: 33.9%
- مقابل 30% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 3.9 نقطة مئوية
ويشير ارتفاع الهامش التشغيلي خلال آخر عام وتحسنه في الربع الأخير إلى زيادة كفاءة الشركة وقدرتها على تحويل الإيرادات إلى أرباح تشغيلية بصورة أفضل.
🧠 نظرة مُركّب: توسع الهامش يمثل نقطة قوة واضحة ويظهر تحسن الكفاءة التشغيلية، لكنه يحتاج إلى الاستمرار بالتزامن مع تباطؤ نمو الإيرادات والمبيعات المماثلة.
📈 7. ربحية السهم: نمو تاريخي استثنائي لكن التوقعات أصبحت أكثر اعتدالًا
آخر 5 سنوات:
- نمو سنوي مركب في ربحية السهم: 45.4%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.88 دولار
- مقابل 0.86 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بنحو 3.7%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 3.38 دولار
- مقابل 3.25 دولار خلال آخر 12 شهرًا
- نمو متوقع: 4%
وتجاوز نمو ربحية السهم خلال السنوات الخمس الماضية نمو الإيرادات البالغ 23.6%، ما يعكس تحسن ربحية الشركة على أساس السهم مع توسع أعمالها.
🧠 نظرة مُركّب: سجل نمو الأرباح قوي جدًا، لكن توقع نمو ربحية السهم بنسبة 4% فقط خلال العام المقبل يؤكد أن وتيرة التوسع أصبحت أكثر اعتدالًا.
💰 8. التدفق النقدي الحر: ضعف واضح في الربع الأخير
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 17.5%
آخر 12 شهرا:
- هامش التدفق النقدي الحر: 18.6%
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 4 ملايين دولار
- هامش التدفق النقدي الحر: 1.1%
- تراجع سنوي بمقدار 1.3 نقطة مئوية
توقعات 12 شهرا:
- هامش التدفق النقدي الحر المتوقع: 15.8%
ويشير الانخفاض الفصلي إلى ضعف التحويل النقدي خلال الفترة الأخيرة، بينما تتوقع التقديرات انخفاض الهامش خلال العام المقبل مع زيادة استثمارات الشركة.
🧠 نظرة مُركّب: التدفق النقدي يمثل نقطة يجب مراقبتها، إذ جاء الربع الأخير ضعيفًا جدًا ومن المتوقع أن يتراجع هامش التحويل النقدي خلال العام المقبل.
📊 9. العائد على رأس المال والمركز المالي
آخر 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 14.5%
خلال السنوات الأخيرة:
- تحسن العائد على رأس المال المستثمر بمتوسط 1.2 نقطة مئوية سنويًا
المركز المالي:
- النقد: 518.7 مليون دولار
- الديون: 2.90 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA): 579.7 مليون دولار خلال آخر 12 شهرًا
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 4.1 مرة
- مصروفات الفوائد السنوية: 41.74 مليون دولار
ورغم ارتفاع الديون، فإن الأرباح الحالية توفر قدرة كافية على خدمة الفوائد، بينما تحسن العائد على رأس المال خلال السنوات الأخيرة يمثل اتجاهًا إيجابيًا.
🧠 نظرة مُركّب: المديونية مرتفعة نسبيًا والعائد على رأس المال ليس استثنائيًا، لكن تحسن كفاءة رأس المال وقدرة الأرباح على تغطية تكاليف الفوائد يخففان جزءًا من المخاطر.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات نمت 7.1% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ2.4%
- ربحية السهم المعدلة تجاوزت التوقعات بنحو 3.7%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ0.6%
- الهامش التشغيلي ارتفع إلى 33.9%
- ربحية السهم حققت نموًا قويًا على المدى الطويل
- العائد على رأس المال المستثمر يتحسن تدريجيًا
لكن في المقابل:
- نمو الإيرادات تباطأ مقارنة بالسنوات الماضية
- مبيعات المتاجر المماثلة نمت 1.7% فقط مقابل 8.2% في العام الماضي
- هامش التدفق النقدي الحر انخفض إلى 1.1%
- نمو الإيرادات المتوقع خلال العام المقبل يبلغ 4.7% فقط
- نمو ربحية السهم المتوقع يبلغ 4% فقط
- الديون تبلغ 2.90 مليار دولار
- السهم تراجع بنحو 1.5% مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: الربع تجاوز التوقعات وحقق تحسنًا في الكفاءة، لكن تباطؤ المبيعات المماثلة والتدفقات النقدية والنمو المتوقع يوضح أن جودة التوسع أصبحت أكثر أهمية من مجرد افتتاح مواقع جديدة.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 42.60 دولار
- القيمة العادلة: 67.33 دولار
- السهم يتداول بحوالي 37% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 15 مرة
- مستوى عدم اليقين: High
يوفر السعر الحالي خصمًا كبيرًا عن القيمة العادلة المقدرة، بينما يبدو مضاعف الربحية معقولًا مقارنة بنمو الأرباح التاريخي، لكن تباطؤ نمو المبيعات وربحية السهم وضعف التدفق النقدي وارتفاع المديونية تجعل استدامة الأداء التشغيلي عاملًا أساسيًا في تقييم السهم.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة أصبح واضحًا، لكن مستوى عدم اليقين المرتفع وتباطؤ النمو يعنيان أن استعادة زخم المبيعات المماثلة وتحسن التحويل النقدي سيكونان عاملين مهمين لدعم التقييم.
🧾 الخلاصة المركبة: بلانيت فيتنس تتداول بخصم كبير لكن تباطؤ النمو يفرض الحذر
تمتلك بلانيت فيتنس (PLNT):
- نموًا تاريخيًا قويًا في الإيرادات
- نموًا استثنائيًا في ربحية السهم خلال آخر 5 سنوات
- هامشًا تشغيليًا مرتفعًا ومتحسنًا
- نموذج امتياز يدعم التوسع
- علامة واضحة تستهدف المستخدمين العاديين
- تحسنًا تدريجيًا في العائد على رأس المال المستثمر
- سعرًا أقل بنحو 37% من القيمة العادلة المقدرة
لكن:
- نمو الإيرادات يتباطأ
- مبيعات المتاجر المماثلة تباطأت بوضوح
- نمو ربحية السهم المتوقع أصبح محدودًا
- التدفق النقدي الحر كان ضعيفًا في الربع الأخير
- هامش التدفق النقدي الحر متوقع أن يتراجع
- الديون مرتفعة عند 2.90 مليار دولار
- مستوى عدم اليقين مرتفع
✨ الخلاصة: بلانيت فيتنس تمتلك نموذج امتياز واسعًا وسجلًا قويًا في نمو الإيرادات والأرباح مع هوامش تشغيلية متحسنة، كما يتداول السهم بخصم كبير عن قيمته العادلة، لكن تباطؤ المبيعات المماثلة والنمو المتوقع وضعف التحويل النقدي وارتفاع المديونية تجعل جودة النمو المستقبلي العامل الحاسم.