ASML تربح من بيع الآلة وترقيتها… فهل بقيت فرصة في السهم؟
إعداد: مركب
نتائج قوية ونقد كبير، لكن العائد الذي يصل إليك يتوقف على مقدار النجاح الذي تدفع ثمنه اليوم.
14 أكتوبر 2026. تتضمن نتائج الربع الثالث. مرجع السعر هو إغلاق 13 أكتوبر قبل الإعلان؛ أرقام الأعمال باليورو وأسعار السهم بالدولار.
تخيّل أنك تدير مصنع رقائق، وتريد زيادة الإنتاج. أمامك خياران: شراء آلة جديدة، أو ترقية آلة تعمل لديك لتنجز أكثر في الوقت نفسه.
بالنسبة إلى ASML Holding (ASML)، قد يكون الخياران مصدر دخل. تبيع الشركة آلات تساعد المصانع على رسم الدوائر الدقيقة على الرقائق، ثم تبقى إلى جانب العميل بالخدمة والبرمجيات والترقيات.
هذه إحدى جاذبيات أعمالها: العلاقة لا تنتهي عند تسليم الآلة. وقد ظهرت قوتها في نتائج الربع الثالث، مع وصول المبيعات إلى 11.66 مليار يورو وتفوق الهامش على توقعات الإدارة. بيان النتائج.
لكن ما يفيد الشركة لا يتحول تلقائيًا إلى عائد جيد لمن يشتري سهمها. السؤال الآن: كم يجب أن تنمو ASML حتى يصبح السعر الذي ندفعه اليوم مجديًا؟
1. لماذا يعود العميل إلى ASML بعد شراء الآلة؟
الآلة داخل مصنع الرقائق جزء من خط إنتاج بالغ التعقيد. العميل يحتاجها دقيقة وسريعة ومستقرة؛ لأن زيادة الإنتاج أو تقليل التعطل يؤثران في تكلفة الرقاقة التي يبيعها.
هنا تأتي قيمة الترقيات. في مثال مبسّط، إذا استطاع المصنع إنتاج رقائق أكثر باستخدام المعدات نفسها، فقد يجد دفع تكلفة الترقية أفضل من انتظار توسع جديد. ASML تحصل على إيراد إضافي، والعميل يستفيد من استثماره القائم.
في الربع الثالث، جاء نحو 72% من الإيرادات من الأنظمة، و28% من الخدمات والترقيات. وقالت الإدارة إن الطلب على ترقيات الإنتاجية كان وراء قوة الخدمات وتحسن الهامش. القوائم المالية، بيان النتائج.
هذه علاقة جذابة، لكن دخلها ليس ثابتًا كاشتراك شهري. الصيانة والترقيات تختلف في توقيتها وحجمها؛ لذلك نحتاج متابعة استمرار الطلب، لا افتراض أن كل ربع سيكرر أفضل مزيج من المبيعات.
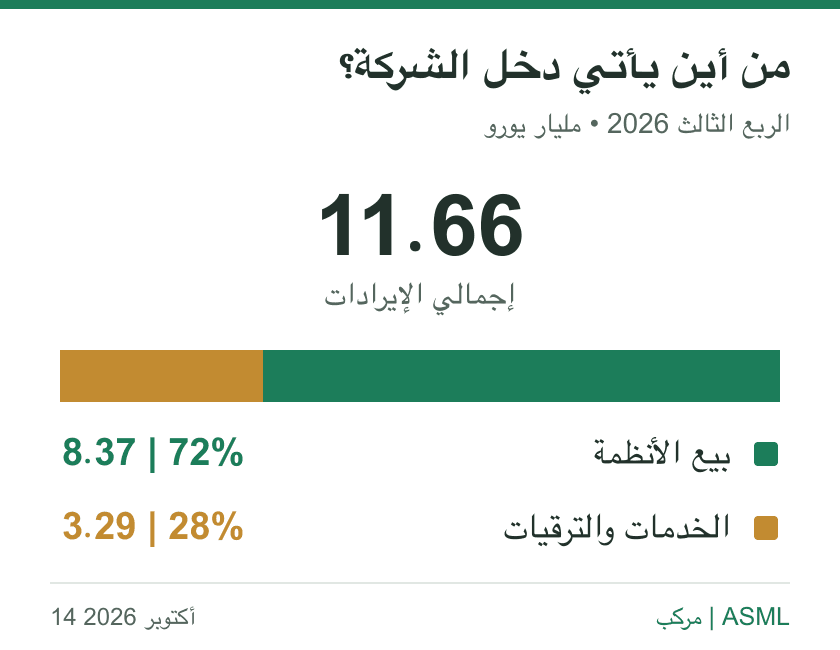
نحو 28 من كل 100 يورو إيراد جاءت من الخدمات والترقيات. العلاقة تستمر بعد بيع الآلة، لكن الترقيات ليست اشتراكًا ثابتًا. المصدر.
2. ماذا تقول النتائج إذا ابتعدنا خطوة عن العناوين؟
نمت مبيعات الربع بنحو 55% مقارنة بالعام السابق. جاءت داخل توقع الإدارة السابق البالغ 11–12 مليار يورو، بينما وصل الهامش الإجمالي إلى 57.5%، متجاوزًا سقف توقعها البالغ 57%. وللسنة كاملة، رفعت الشركة الحد الأدنى لتوقع الإيرادات من 43 إلى 44 مليار، وأبقت الحد الأعلى عند 45 مليار. بيان Q3، توجيه Q2.
التحسن واضح. ومع ذلك، جزء من الربح جاء من مكان آخر: ذكرت الإدارة مكسبًا بنحو نصف مليار يورو من إعادة تقييم استثمارها في Mistral AI. هذا يزيد الربح المسجل، لكنه لا يعني أن الشركة باعت آلات إضافية. عند التفكير في السنوات المقبلة، نريد أن نعرف ما يستطيع النشاط نفسه تكراره. مقابلة الإدارة.
والنظر إلى السنوات الماضية يضع النتيجة في سياقها:
| السنة | الإيرادات: مليار يورو | ربح السهم المخفف: يورو |
|---|---|---|
| 2021 | 18.61 | 14.34 |
| 2022 | 21.17 | 14.13 |
| 2023 | 27.56 | 19.89 |
| 2024 | 28.26 | 19.24 |
| 2025 | 32.67 | 24.71 |
كبرت الأعمال بوضوح، لكن ربح السهم لم يرتفع كل سنة. لهذا لا تكفي عبارة «شركة تنمو»؛ يهمنا أيضًا انتظام النمو والتكلفة التي يحتاجها. عرض نتائج 2025.
3. ما الذي يحميها، وأين يمكن أن تخسر؟
تظهر قوة ASML خصوصًا في أنظمة EUV، التي تستخدم ضوءًا بطول موجي قصير جدًا لرسم تفاصيل دقيقة في طبقات الرقائق المتقدمة. المصنع لا يشتري تقنية تعمل في تجربة فقط؛ يحتاجها أن تعمل باستمرار وبجودة وإنتاجية تبرران تكلفتها. جمع هذه القدرات مع البصريات والبرمجيات والخدمة يجعل استبدال المورد صعبًا. شرح أنظمة EUV.
لكن المنافسة تختلف بحسب التقنية. في DUV، المستخدمة في تطبيقات وطبقات أخرى، توجد Nikon وCanon. وتطور Canon أيضًا الطباعة بالنقش النانوي. ما يحدد نجاح البديل هو تكلفة الإنتاج وجودته وسرعته عند العميل؛ وجود تقنية بديلة لا يعني أنها تستطيع استبدال كل استخدامات EUV. منتجات Nikon، إعلان Canon.
وهناك خطر أقرب من ظهور منافس جديد: اعتماد الشركة على عملاء وموردين مهمين. شكّل أكبر عميلين 38% من مبيعات 2025، وتعتمد البصريات الحرجة على Carl Zeiss SMT. تأجيل توسع لدى عميل كبير، أو تأخر مكون أساسي، قد يؤخر الإيراد مع استمرار بعض التكاليف. الشراكات الطويلة تساعد، لكن اختبارها الحقيقي يبقى في التسليم وقبول الأنظمة لدى المصانع. التقرير الاستراتيجي 2025.
4. من أين تأتي المرحلة التالية من النمو؟
توجد ثلاثة مسارات: أن يشتري العملاء آلات أكثر، وأن يدفعوا لترقية الآلات القائمة، وأن ينتقلوا تدريجيًا إلى أجيال أحدث مثل High-NA EUV التي تستهدف تفاصيل أدق.
لكل مسار شرطه. بيع المزيد يحتاج توسعًا فعليًا في المصانع. والترقية تحتاج فائدة اقتصادية واضحة. والجيل الجديد يحتاج أن يثبت جدواه في الإنتاج، وليس في الاختبارات وحدها.
الإعلان المشترك مع Intel عن معالجة أكثر من مليون رقاقة بتقنية High-NA علامة تقدم، لكن الرقم يشمل البحث والاختبارات والتأهيل والإنتاج في طبقات مختارة. ما نراقبه هو اتساع الاستخدام التجاري وتحوله إلى دخل مستمر. إعلان ASML وIntel.
وتقول الإدارة إن الطاقة المخطط لها في 2027 و2028 لن تكفي كامل الطلب المتوقع. هذه فرصة، لكنها تتطلب إنفاقًا وتنفيذًا. إذا توسعت ASML ثم أجّل العملاء مشترياتهم، تصبح الطاقة الجديدة عبئًا مؤقتًا على الأرباح. نتابع الطلبات والتسليم والتأجيل معًا. بيان النتائج.
وتبقى قيود التصدير مؤثرة. تتوقع الإدارة أن تمثل الصين نحو 20% من إجمالي أعمال 2026؛ وتقييد بيع آلة أو خدمتها يمكن أن يمنع الإيراد رغم وجود مشترٍ. تنوع الأسواق يخفف الخطر، لكنه لا يعوض العقد المفقود فورًا، ولهذا نراقب تحديثات التراخيص والمبيعات القابلة للتنفيذ. مقابلة الإدارة.
5. هل النقد الكبير قابل للتكرار؟
حققت ASML نحو 11.35 مليار يورو من التدفق النقدي الحر في الربع: المال المتبقي من التشغيل بعد شراء الأصول المادية وغير الملموسة، وقبل التوزيعات وإعادة شراء الأسهم.
لكن لفهم الرقم، نحتاج رؤية الطريق من الربح إلى النقد:
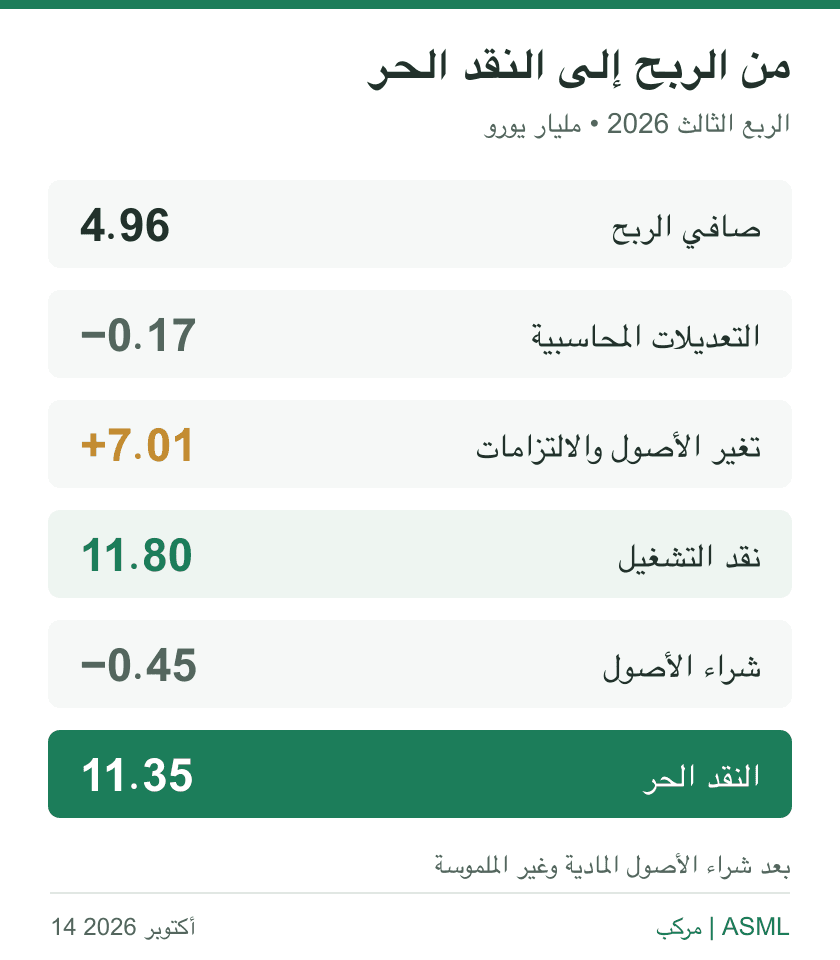
تغير الأصول والالتزامات ساهم بقوة في النقد. توقيت التحصيل والدفع يحدّ من تعميم نتيجة ربع واحد على سنة كاملة. الأرقام مقربة. المصدر.
| الخطوة في الربع الثالث | مليار يورو |
|---|---|
| صافي الربح | 4.96 |
| تعديلات لتحويل الربح المحاسبي إلى نقد | −0.17 |
| أثر تغير الأصول والالتزامات التشغيلية | +7.01 |
| النقد الناتج من التشغيل | 11.80 |
| شراء أصول مادية وغير ملموسة | −0.45 |
| النقد الحر المتبقي | 11.35 |
الأرقام مقربة. قائمة التدفقات النقدية، ص5.
قد يقبض مصنع دفعة قبل تسليم المنتج، أو يسدد التزامًا في فترة لاحقة. هذه أمثلة تشرح كيف يختلف توقيت النقد عن الربح، وليست تفصيلًا لكل مبلغ في الجدول. مساهمة تغير الأصول والالتزامات الكبيرة تعني أننا لا نستطيع اعتبار نقد هذا الربع دخلًا اعتياديًا يتكرر أربع مرات سنويًا.
ولذلك نفضّل الصورة الأوسع: النقد الحر لتسعة أشهر بلغ نحو 10.06 مليار يورو، بعد نصف أول سالب بنحو 1.29 مليار. التحسن مهم، واستمراره يحتاج متابعة. قوائم Q3، قوائم Q2.
نفذت الشركة أيضًا إعادة شراء بنحو 4.1 مليار يورو في الربع. قد يزيد تقليل الأسهم نصيب السهم من الأرباح، لكن الفائدة تعتمد على سعر الشراء وما تصدره الشركة من أسهم في المقابل. بيان النتائج.
6. ما النمو الذي نحتاجه حتى يبرر السهم سعره؟
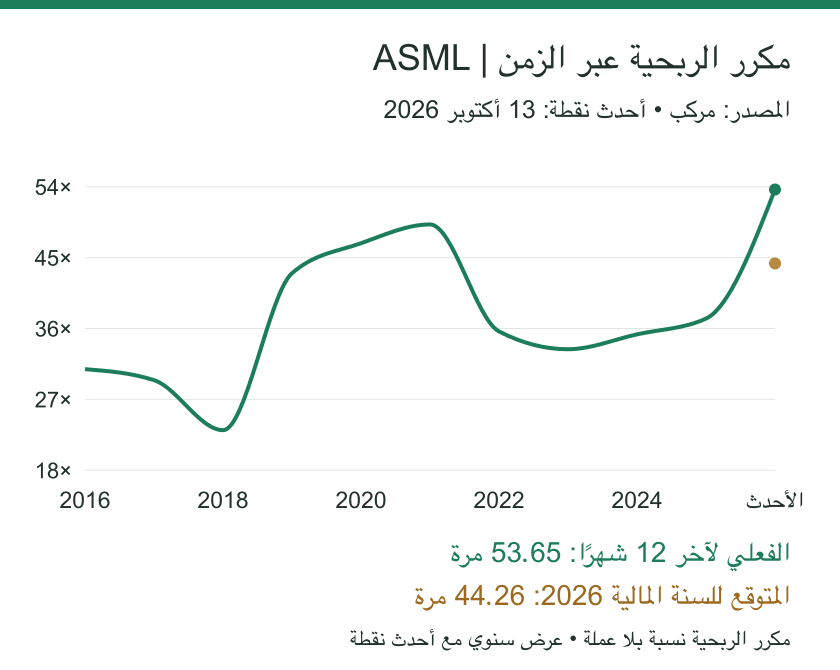
رسم مكرر الربحية من مركب، مع تهيئة التنسيق للنشر والحفاظ على مسار الرسم الأصلي. يعرض نقاطًا سنوية من 2016 إلى 2025 ثم أحدث نقطة بتاريخ 13 أكتوبر 2026: المكرر الفعلي لآخر 12 شهرًا 53.65 مرة، والمتوقع للسنة المالية المنتهية في 31 ديسمبر 2026 هو 44.26 مرة. نُقل في 14 أكتوبر 2026؛ النقطة الأخيرة ليست سنة مكتملة، والمكرر المتوقع ليس سلسلة تاريخية. هذه لقطة المنصة المؤرخة، وليست إعادة حساب على نتائج الربع الثالث المنشورة بعدها. المصدر.
نستخدم إغلاق 13 أكتوبر البالغ 1,717.76 دولارًا، ومرجع صرف اليوم نفسه البالغ 1.1188 دولار لكل يورو. السعر يسبق النتائج، والصرف مرجع يومي؛ الحساب للمقارنة وليس سعر تنفيذ متزامنًا. السعر، الصرف.
لبناء التقييم، نبدأ من العمل نفسه: كم ستبيع الشركة، وكم ستحتفظ به من كل يورو مبيعات؟
منتصف توجيه إيرادات 2026 هو 44.5 مليار يورو. وكان هامش الربح التشغيلي نحو 34.6% في 2025، وأصبح 39.6% في الأشهر التسعة الأولى من 2026. هذا الربح يأتي بعد تكاليف التشغيل والبحث والتطوير، وقبل الضرائب وبنود الاستثمار. قوائم 2025، قوائم Q3.
انطلاقًا من هذه الأرقام، نختبر ثلاثة مسارات على أفق خمس سنوات. هذه افتراضات تحليلية، وليست توقعات الإدارة:
| المسار | الإيرادات السنوية في السنة الخامسة | النمو السنوي من أساس 44.5 مليار | هامش التشغيل |
|---|---|---|---|
| تباطؤ | 55 مليار يورو | 4.3% | 35% |
| وسط | 70 مليار يورو | 9.5% | 40% |
| قوي | 85 مليار يورو | 13.8% | 43% |
مسار التباطؤ يفترض استمرار النمو مع عودة الهامش قرب مستوى 2025. الوسط يحتاج توسعًا منتظمًا والحفاظ تقريبًا على ربحية الأشهر التسعة الأخيرة. أما القوي فيحتاج اقتراب المبيعات من الضعف وتحسن الربحية أيضًا، عبر التوسع والترقيات ومزيج المنتجات.
لإبعاد مكسب Mistral عن التوقعات، نحسب الربح انطلاقًا من التشغيل، ونخصم ضريبة افتراضية 17%، قريبة من المعدل الفعلي لتسعة أشهر البالغ 16.7%. ونثبت عدد الأسهم عند 384.7 مليون، متوسط الفترة المخفف، بدل افتراض فائدة تلقائية من إعادة الشراء. نستبعد صافي البنود التمويلية والاستثمارية؛ لذا الناتج تقدير مبسط للربح لكل سهم، وليس ربحًا معدلًا معلنًا من الشركة. القوائم المالية.
مثلًا، في المسار الأوسط: مبيعات 70 مليار × هامش 40% = ربح تشغيلي 28 مليار. بعد الضريبة الافتراضية يبقى 23.24 مليار، أو نحو 60.4 يورو للسهم.
يبقى السؤال الآخر: كم سيدفع السوق مقابل هذا الربح؟ نختبر مكررات 25 و30 و35 مرة، أي دفع 25 أو 30 أو 35 مقابل كل وحدة من الربح السنوي. هذه نطاقات حساسية، وليست ادعاءً بأننا نعرف المكرر العادل بعد خمس سنوات.
الجدول يبين سعر الدخول اليوم الذي يسمح بعائد سعري 10% سنويًا إذا تحقق كل مسار. الدولار هو وحدة جميع القيم:
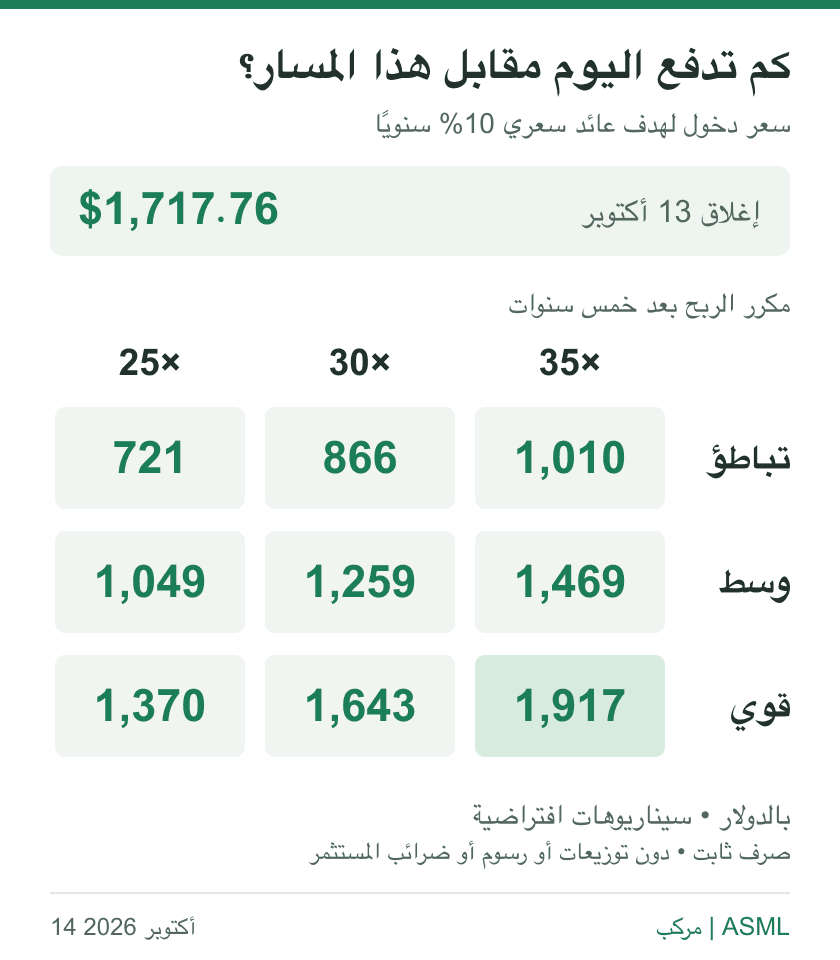
الأرقام أسعار دخول مشروطة، وليست تقدير مركب للقيمة العادلة. النمو والربحية والمكرر والصرف تغير النتيجة؛ التوزيعات غير محسوبة. حسابات مركب وفق الافتراضات المبينة في المقال.
| مسار الأعمال | مكرر نهائي 25 | مكرر نهائي 30 | مكرر نهائي 35 |
|---|---|---|---|
| تباطؤ | 721 | 866 | 1,010 |
| وسط | 1,049 | 1,259 | 1,469 |
| قوي | 1,370 | 1,643 | 1,917 |
الحساب يثبت الصرف ويستبعد التوزيعات ورسوم وضرائب المستثمر. نسبة 10% هدف افتراضي للمقارنة، وليست عائدًا مضمونًا. وهذه أسعار دخول مشروطة بافتراضات، لا تقدير شامل للقيمة العادلة.
عند سعر المقارنة 1,717.76 دولارًا، يعطي المسار الأوسط مع مكرر 30 عائدًا سعريًا يقارب 3.4% سنويًا؛ ويرتفع إلى 9% تقريبًا في المسار القوي بالمكرر نفسه. التوزيعات تضاف إلى العائد، والصرف قد يرفعه أو يخفضه.
وتظهر الحساسية بوضوح: في المسار القوي، رفع المكرر من 30 إلى 35 يزيد سعر الدخول الذي يحقق الهدف من نحو 1,643 إلى 1,917 دولارًا. إذن الخلاف حول السعر قد يأتي من أداء الشركة، أو من السعر الذي سيقبل السوق دفعه مقابل هذا الأداء.
لماذا تختلف هذه النتائج عن قيمة مركب البالغة 2,305.75 دولار؟
عند مراجعة صفحة ASML في مركب يوم 14 أكتوبر، ظهرت قيمة عادلة 2,305.75 دولارًا. إغلاق 13 أكتوبر أقل منها بنحو 25.5%؛ أما الارتفاع المطلوب للوصول إليها من ذلك الإغلاق فهو 34.2%. اختلاف النسب سببه اختلاف أساس المقارنة، وليس وعدًا بارتفاع السهم.
توضح منهجية مركب أن التقدير يتأثر بالنمو والهوامش والنقد والديون والفائدة، لكنها لا تعرض مدخلات نموذج ASML التفصيلية أو تاريخ تحديثه في الجزء المتاح لنا. لذلك لا نستطيع أن ننسب الفارق إلى افتراض نمو أو معدل خصم محدد لدى المنصة.
المقارنة هنا لها حد واضح: المنصة تعرض تقديرًا للقيمة العادلة؛ ونحن نختبر سعر دخول يحقق عائدًا سعريًا محددًا خلال خمس سنوات، دون توزيعات. لا يصح التعامل مع الرقمين كأنهما نتيجة النموذج نفسه.
ولإظهار مقدار تأثير الافتراضات: داخل اختبارنا وحده، يتطلب تبرير سعر دخول 2,305.75 دولارًا، بعائد سعري 10% ومكرر نهائي 30 وهامش تشغيل 40%، وصول الإيرادات السنوية إلى نحو 128 مليار يورو بعد خمس سنوات. هذا ليس توقع مركب؛ بل حساب عكسي يوضح حجم النمو المطلوب تحت شروطنا. مكرر أعلى، أو عائد مطلوب أقل، أو توزيعات مضافة، يغير النتيجة.
7. الخلاصة العملية: أين تقف الفرصة؟
ASML تملك علاقة قيمة مع مصانع الرقائق: تكسب عندما يشتري العميل آلة، ويمكن أن تكسب مجددًا عندما يريد استخراج إنتاج أكبر منها. نتائج الربع الثالث تدعم هذه الفكرة، لكن توقيت النقد ومكاسب الاستثمار يحتاجان قراءة منفصلة عن قوة النشاط.
عند سعر المقارنة، المسار الأوسط في اختبارنا لا يحقق هدف عائد سعري 10%. الاقتراب من هذا الهدف يحتاج أداءً أقوى، أو مكررًا أعلى، أو سعر شراء أقل؛ والتوزيعات قد تضيف جزءًا من العائد.
أقوى حجة للمشتري أن توسع الطاقة والترقيات والأجيال الجديدة قد يرفع الأرباح أكثر مما يفترضه المسار الأوسط. وما يضعف هذه الحجة هو تأجيل الطلب، أو تراجع ربحية المبيعات، أو دفع سعر يتطلب استمرار ظروف استثنائية.
لهذا سنراقب التسليم الفعلي، واستمرار الطلب على الترقيات، والنقد عبر عدة أرباع، وما يصل إلى كل سهم. تغير هذه الأدلة هو ما يغير تقييمنا؛ شارة «أقل من القيمة العادلة» بداية سؤال، وليست نهاية البحث.
تابع بيانات ASML على مركب، وقارن جودة الأعمال بتقييم السعر والافتراضات التي تحتاجها أنت للعائد الذي تستهدفه.