أسبوع حاسم للأسواق… قرار الفيدرالي ومبيعات التجزئة ومؤتمر Salesforce في الواجهة 🏦📊
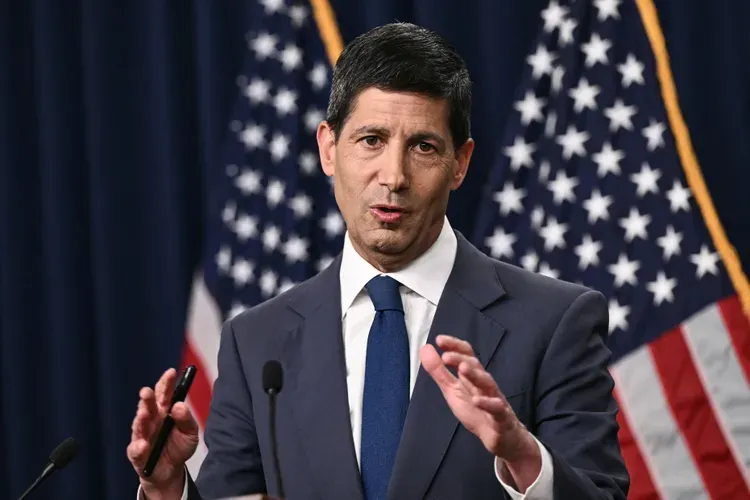
تستعد الأسواق الأميركية لأسبوع حاسم تتصدره قرارات السياسة النقدية، إذ يجتمع الاحتياطي الفيدرالي يومي الثلاثاء والأربعاء لاتخاذ قرار الفائدة بعد سلسلة من بيانات الوظائف والتضخم التي عززت احتمالات العودة إلى التشديد النقدي.
ويأتي الاجتماع بعدما أضاف الاقتصاد الأميركي وظائف أكثر من المتوقع في أغسطس، بالتزامن مع بقاء التضخم أعلى من مستهدف الفيدرالي البالغ 2%، إذ سجل مؤشر أسعار المستهلكين CPI معدلًا سنويًا قدره 3.4%.
وإلى جانب قرار الفائدة، يترقب المستثمرون بيانات مبيعات التجزئة الأميركية لشهر أغسطس، ومؤتمر Dreamforce السنوي لشركة Salesforce (CRM)، إضافة إلى نتائج شركة Lennar (LEN).
🧠 نظرة مركّب: هذا الأسبوع يتمحور حول سؤال واحد: هل أصبحت بيانات الوظائف والتضخم قوية بما يكفي لدفع الفيدرالي إلى رفع الفائدة؟ القرار نفسه مهم، لكن توجيهات Kevin Warsh بشأن الخطوات التالية قد تكون أكثر تأثيرًا على الأسهم والسندات.
🏦 الفيدرالي أمام قرار صعب الأربعاء
تبدأ لجنة السوق المفتوحة الفيدرالية FOMC اجتماعها الثلاثاء 15 سبتمبر، على أن تعلن قرار الفائدة الأربعاء 16 سبتمبر عند الساعة 2:00 مساءً بتوقيت ET.
ويعقد رئيس الاحتياطي الفيدرالي Kevin Warsh مؤتمرًا صحفيًا عند الساعة 2:30 مساءً بتوقيت ET.
ويأتي الاجتماع بعد بيانات أظهرت قوة نسبية في سوق العمل، إذ أضاف أصحاب العمل وظائف أكثر من المتوقع خلال أغسطس، كما جرى تعديل أرقام يونيو ويوليو بالرفع.
وفي الوقت نفسه، بقي التضخم أعلى من مستهدف الفيدرالي البالغ 2%، بعدما جاءت بيانات أسعار المنتجين PPI أقوى من المتوقع، بينما سجل التضخم الاستهلاكي السنوي CPI نحو 3.4% في أغسطس.
🧠 نظرة مركّب: قوة الوظائف تقلل حاجة الفيدرالي إلى حماية سوق العمل، بينما التضخم فوق المستهدف يمنحه مساحة أكبر للتشديد. لذلك فإن مزيج البيانات الأخير يميل لصالح رفع الفائدة أكثر مما كان عليه قبل أسابيع.
📉 الأسهم تنهي الأسبوع على خسائر والنفط يتجاوز 100 دولار
أنهت المؤشرات الأميركية الرئيسية الأسبوع الماضي على انخفاض، وقاد Dow Jones الخسائر بتراجع بلغ 1.6%.
وتجاوزت أسعار النفط مستوى $100 للبرميل خلال الأسبوع، بينما صعد عائد سندات الخزانة الأميركية لأجل 10 سنوات فوق 4.97%.
كما أعلنت وزارة الخزانة برنامجًا لإعادة شراء سندات طويلة الأجل بقيمة $6 مليارات.
وتحسنت معنويات المستثمرين نسبيًا الجمعة بعد صدور بيانات CPI، بالتزامن مع تراجع أسعار النفط وعوائد السندات من قممها.
🧠 نظرة مركّب: النفط والعوائد أصبحا القناتين الرئيسيتين اللتين تنتقل عبرهما مخاوف التضخم إلى سوق الأسهم. أي عودة للنفط فوق قممه أو لعائد 10 سنوات نحو 5% قد تجعل رد فعل السوق على قرار الفيدرالي أكثر حدة.
🤖 الثلاثاء 15 سبتمبر: مؤتمر Salesforce وAI Agents في الواجهة
تنطلق الثلاثاء فعاليات مؤتمر Dreamforce السنوي لشركة Salesforce (CRM).
وتقام الكلمة الرئيسية بين الساعة 1:00 و3:00 مساءً بتوقيت ET، حيث يتحدث الرئيس التنفيذي Marc Benioff عن كيفية تعاون البشر مع وكلاء الذكاء الاصطناعي AI Agents.
ومن بين المتحدثين المدرجين في المؤتمر الرئيس التنفيذي لشركة Anthropic، Dario Amodei، رغم عدم وضوح ما إذا كان سيشارك في الكلمة الرئيسية مع Benioff.
وتعقد Salesforce أيضًا جلسة خاصة للمستثمرين والمحللين الأربعاء عند الساعة 4:00 مساءً بتوقيت ET.
🧠 نظرة مركّب: مؤتمر Dreamforce يأتي في وقت تحاول فيه Salesforce إثبات أن AI Agents يمكن أن تتحول من قصة تقنية إلى محرك إيرادات حقيقي. المستثمرون سيراقبون المنتجات الجديدة والتبني التجاري أكثر من العروض التقنية وحدها.
🛍️ الأربعاء 16 سبتمبر: مبيعات التجزئة تختبر قوة المستهلك
تصدر بيانات مبيعات التجزئة الأميركية لشهر أغسطس الأربعاء عند الساعة 8:30 صباحًا بتوقيت ET.
وكان الإنفاق قد تراجع بنسبة 0.6% بين يونيو ويوليو قبل تعديل الأرقام وفق التضخم.
كما تشير مقاييس أخرى للإنفاق إلى أن الاستهلاك الحقيقي أصبح أقرب إلى الركود بعد أخذ ارتفاع الأسعار في الحسبان.
وستصل البيانات قبل ساعات فقط من قرار الفيدرالي، ما يمنح المستثمرين قراءة جديدة عن قوة المستهلك الأميركي قبل الاجتماع.
🧠 نظرة مركّب: مبيعات قوية قد تزيد تعقيد الصورة؛ فهي تدعم الاقتصاد لكنها تمنح الفيدرالي أيضًا سببًا إضافيًا للتشديد. أما ضعف الإنفاق فقد يخفف قليلًا من مخاوف استمرار الطلب والتضخم.
🏠 Lennar تعلن نتائجها بعد إغلاق الأربعاء
من المقرر أن تعلن شركة بناء المنازل Lennar (LEN) نتائجها المالية بعد إغلاق السوق الأربعاء.
وتعقد الشركة مكالمة لمناقشة النتائج الخميس 17 سبتمبر عند الساعة 11:00 صباحًا بتوقيت ET.
وتأتي النتائج في وقت أصبح فيه قطاع الإسكان شديد الحساسية لتحركات عوائد السندات وأسعار الرهن العقاري، ما يجعل توقعات الإدارة للطلب والأسعار عنصرًا مهمًا للمستثمرين.
🧠 نظرة مركّب: بالنسبة لـLennar، قرار الفيدرالي قد يكون مهمًا بقدر نتائج الشركة نفسها. استمرار ارتفاع العوائد يعني ضغوطًا إضافية على القدرة الشرائية للمنازل، بينما تراجعها قد يمنح القطاع متنفسًا.
📅 أهم أحداث الأسبوع
- الثلاثاء 15 سبتمبر: بداية اجتماع FOMC.
- الثلاثاء 15 سبتمبر: انطلاق مؤتمر Dreamforce لشركة Salesforce (CRM).
- الثلاثاء 15 سبتمبر: الكلمة الرئيسية لـDreamforce من 1:00 إلى 3:00 مساءً بتوقيت ET.
- الأربعاء 16 سبتمبر: بيانات مبيعات التجزئة الأميركية لشهر أغسطس عند 8:30 صباحًا بتوقيت ET.
- الأربعاء 16 سبتمبر: قرار الفائدة الأميركية عند 2:00 مساءً بتوقيت ET.
- الأربعاء 16 سبتمبر: المؤتمر الصحفي لـKevin Warsh عند 2:30 مساءً بتوقيت ET.
- الأربعاء 16 سبتمبر: جلسة المستثمرين والمحللين لـSalesforce عند 4:00 مساءً بتوقيت ET.
- الأربعاء 16 سبتمبر: نتائج Lennar (LEN) بعد إغلاق السوق.
- الخميس 17 سبتمبر: مكالمة نتائج Lennar عند 11:00 صباحًا بتوقيت ET.
🧠 نظرة مركّب: الأربعاء هو اليوم الأهم بلا منازع؛ يبدأ بمبيعات التجزئة، ثم يأتي قرار الفائدة والمؤتمر الصحفي، وبعدها جلسة Salesforce ونتائج Lennar. التقلبات قد تبقى مرتفعة طوال الجلسة بدلًا من التركيز على حدث واحد.
📌 الخلاصة لمتابعي مركّب
- اجتماع الفيدرالي يعقد يومي 15 و16 سبتمبر.
- قرار الفائدة يصدر الأربعاء عند 2:00 مساءً بتوقيت ET.
- مؤتمر Kevin Warsh يبدأ عند 2:30 مساءً بتوقيت ET.
- التضخم السنوي CPI بلغ 3.4% في أغسطس.
- مستهدف التضخم لدى الفيدرالي يبلغ 2%.
- Dow Jones خسر 1.6% الأسبوع الماضي.
- النفط تجاوز $100 للبرميل خلال الأسبوع.
- عائد سندات 10 سنوات تجاوز 4.97%.
- وزارة الخزانة أعلنت إعادة شراء سندات بقيمة $6 مليارات.
- مؤتمر Dreamforce يبدأ الثلاثاء.
- Dario Amodei مدرج ضمن متحدثي المؤتمر.
- مبيعات التجزئة لشهر أغسطس تصدر الأربعاء.
- مبيعات التجزئة السابقة تراجعت 0.6%.
- Lennar (LEN) تعلن نتائجها بعد إغلاق الأربعاء.
🧠 نظرة مركّب: الأسبوع هادئ نسبيًا من حيث عدد الأحداث، لكنه ثقيل جدًا من حيث تأثيرها. قرار واحد من الفيدرالي قد يعيد تسعير الأسهم والسندات والدولار في وقت واحد.
🔮 نظرة مستقبلية
إذا رفع الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس، فسيتحول التركيز سريعًا إلى لهجة Kevin Warsh وما إذا كانت الزيادة بداية دورة تشديد جديدة أم خطوة محدودة لمواجهة عودة التضخم.
أما تثبيت الفائدة فقد يدعم الأسهم مبدئيًا، لكن رد الفعل سيعتمد على تفسير الفيدرالي لبيانات التضخم وما إذا كان سيترك الباب مفتوحًا أمام زيادة لاحقة.
وسيظل عائد سندات 10 سنوات ومستوى $100 للنفط من أهم المؤشرات التي يجب مراقبتها، لأن استمرار ارتفاعهما قد يحد من أي ارتداد في الأسهم حتى لو جاء قرار الفيدرالي أقل تشددًا.
🧠 نظرة مركّب: المحرك الحقيقي هذا الأسبوع ليس مجرد «رفع أم تثبيت»، بل المسار الذي سيرسمه الفيدرالي لما تبقى من 2026. الأسواق تستطيع استيعاب زيادة واحدة، لكن إعادة تسعير دورة كاملة من التشديد ستكون قصة مختلفة تمامًا.